El salario mínimo interprofesional es inembargable: nadie puede quitarte esa cantidad de tu nómina. Lo que exceda de ese umbral se embarga por tramos, aplicando la escala progresiva del artículo 607 de la Ley de Enjuiciamiento Civil, que va del 30 % al 90 % según el importe. Para 2026, el SMI que marca ese límite es de 1.221 € al mes.
En resumen:
- La protección del salario incluye el salario mínimo interprofesional de 1.221 € en 2026, que es inembargable en su totalidad.
- Los ingresos que superan el SMI se embargan en tramos, empezando por el 30 % y llegando hasta el 90 % del exceso.
- Conceptos como dietas, gastos de viaje o indemnizaciones por despido, en ciertas condiciones, pueden ser embargados al 100 % sin protección del SMI.
- La cantidad embargada varía según si las pagas extras están prorrateadas, duplicando el límite protegido en meses de paga extra sin prorratación.
- Es fundamental revisar la nómina, verificar que se haya aplicado bien la escala y presentar oposición si el embargo excede la cantidad legal.
Tabla de contenidos
- Qué dice el artículo 607 de la LEC sobre los tramos de embargo
- Cómo calcular paso a paso el importe embargable
- Qué conceptos de la nómina se pueden embargar al 100 %
- Pagas extraordinarias: así cambia el límite según estén prorrateadas
- Qué hacer si te han embargado más de lo que corresponde
- Cómo deben identificar los bancos las cuentas de nómina
- Lo que la mayoría no sabe sobre estos límites
- Cómo te puede ayudar Solvendi Abogados si te han embargado de más
- Fuentes
- Preguntas frecuentes
Qué dice el artículo 607 de la LEC sobre los tramos de embargo
El artículo 607 de la Ley de Enjuiciamiento Civil fija dos reglas que conviene tener claras. La primera: el salario, sueldo, pensión o retribución equivalente al SMI es inembargable en su totalidad. La segunda: a partir de ahí, el exceso se divide en tramos y cada tramo se embarga a un porcentaje distinto, cada vez más alto.
La escala queda así:
- Del SMI hasta el doble del SMI: se embarga el 30 % del exceso.
- Del doble al triple del SMI: se embarga el 50 % de ese tramo.
- Del triple al cuádruple del SMI: se embarga el 60 %.
- Del cuádruple al quíntuple del SMI: se embarga el 75 %.
- De ahí en adelante: se embarga el 90 % del resto.
La propia ley permite que un juez rebaje estos porcentajes de embargo en ciertas circunstancias justificadas, como cargas familiares. Esta reducción no es automática: hay que solicitarla y acreditar la situación familiar ante el juzgado que tramita la ejecución. El Reglamento General de Recaudación remite a esta misma escala cuando el embargo lo ejecuta la Agencia Tributaria en lugar de un juzgado civil.
Cómo calcular paso a paso el importe embargable
El cálculo siempre parte de la cantidad líquida, que es el neto tras deducciones legales, nunca del salario bruto. Sobre esa cifra se aplica la escala del artículo 607.
- Calcula tu salario neto mensual, tal como aparece en la nómina.
- Compara ese neto con el SMI vigente para saber en qué tramo o tramos caes.
- Aplica el porcentaje correspondiente a cada franja que superes, sumando los resultados parciales.
Un ejemplo con cifras de 2026 ayuda a verlo claro: si tu nómina líquida es de 1.800 €, los primeros 1.221 € quedan protegidos. Los 579 € restantes caen en el primer tramo (del SMI al doble del SMI), así que se embarga el 30 % de esa diferencia: unos 173,70 €. El resto, 1.626,30 €, sigue siendo tuyo.
El SMI 2026 se fija en 1.221 € mensuales o 40,70 € diarios. Esa cifra es el punto de partida de cualquier cálculo de embargo salarial este año.
Conviene revisar el extracto bancario y la nómina del mismo mes para confirmar que el banco ha aplicado la escala sobre el importe correcto, no sobre el bruto.
Qué conceptos de la nómina se pueden embargar al 100 %
No todo lo que llega a tu cuenta tiene la protección del SMI. La escala del artículo 607 se aplica a la retribución salarial propiamente dicha, pero hay percepciones que la ley trata de forma distinta porque no se consideran salario en sentido estricto.
- Las dietas y gastos de viaje que compensan un desembolso real del trabajador se pueden embargar íntegramente.
- Las indemnizaciones por despido, en la parte que exceda de los límites legales, también quedan fuera de la protección del SMI.
- Ciertos complementos específicos vinculados a gastos concretos (kilometraje, herramientas de trabajo) siguen la misma lógica.
Identificar estos conceptos en la nómina es clave: si aparecen mezclados con el salario base sin desglosar, el cálculo del embargo puede salir mal y conviene revisarlo con detalle antes de aceptar la retención.
Pagas extraordinarias: así cambia el límite según estén prorrateadas
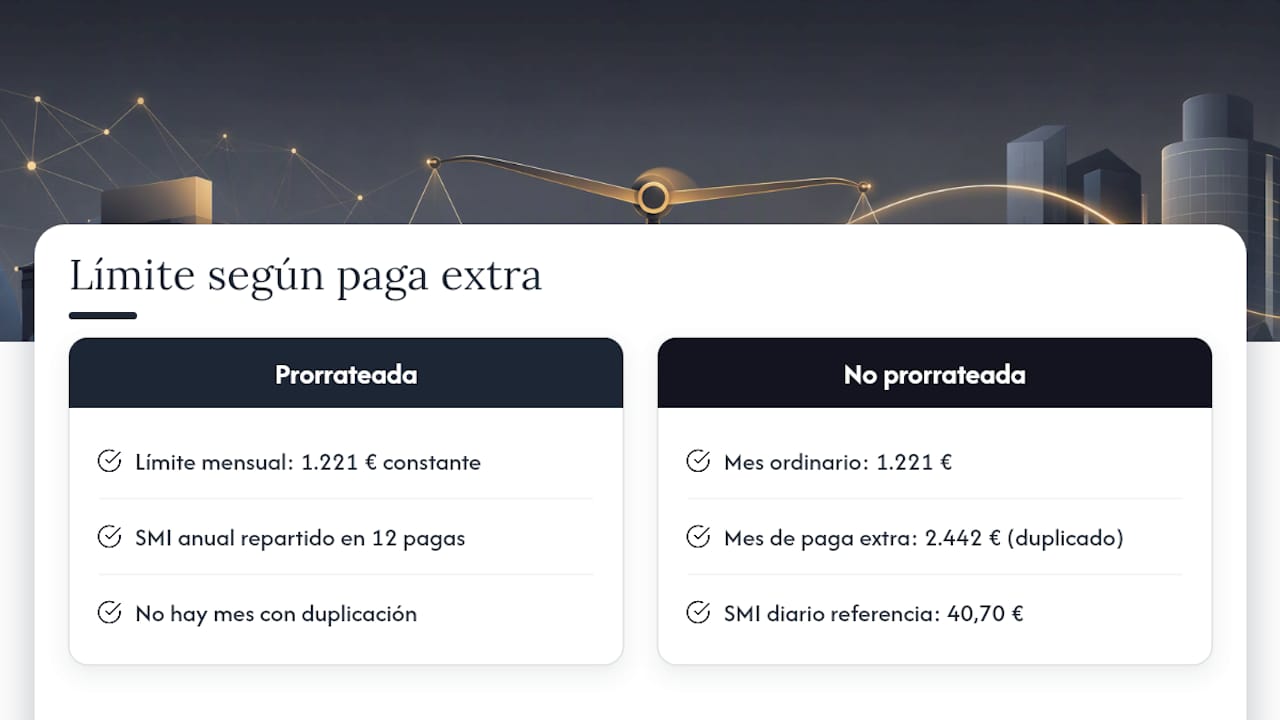
La forma en que recibes las pagas extra altera el límite inembargable mes a mes. Si tu empresa las prorratea, el SMI anual se reparte entre doce pagas y el límite mensual se mantiene constante todo el año. Si no las prorratea, el mes en que cobras la paga extra el límite se duplica, porque la ley protege el equivalente al SMI también sobre ese ingreso adicional.
Esta distinción, confirmada por doctrina administrativa como la resolución DGT V2034-16, significa que en un mes de paga extra no prorrateada el límite protegido puede llegar a duplicarse frente a un mes ordinario.
Consejo profesional: revisa si tu contrato prorratea las pagas antes de aceptar el cálculo de un embargo en el mes de junio o diciembre, cuando suele pagarse la extra.
Qué hacer si te han embargado más de lo que corresponde
Cuando el importe retenido no coincide con la escala legal, actuar rápido facilita la corrección. Los pasos siguen un orden lógico:
- Recalcula el embargo con tu nómina líquida y compáralo con lo retenido en la cuenta.
- Pide por escrito a tu empresa o al banco la diligencia de embargo, donde debe figurar el órgano que lo ordena y el importe exacto.
- Si el cálculo está mal, presenta un incidente de oposición ante el juzgado o la administración que dictó el embargo, aportando tu nómina y el desglose del error.
- Si el embargo procede de la Agencia Tributaria, puedes consultar directamente los procedimientos de la AEAT para verificar si la escala se aplicó sobre la cantidad líquida.
Los plazos son cortos: la oposición a una ejecución suele tener una ventana de días desde la notificación, así que conviene reunir la documentación desde el primer momento, algo que se explica con más detalle al oponerse a una ejecución bancaria. Cuando la deuda de origen es difícil de asumir en su conjunto, vale la pena valorar si un procedimiento de reestructuración, como la Ley de Segunda Oportunidad, ofrece una salida más completa que pelear embargo por embargo.
Consejo profesional: guarda cada nómina y cada movimiento bancario del periodo embargado: son la prueba que necesitarás si el cálculo resulta incorrecto.
Cómo deben identificar los bancos las cuentas de nómina
Una parte del problema no está en la ley, sino en cómo la aplican los bancos cuando el embargo llega a una cuenta corriente sin distinguir el origen del dinero. Para evitarlo, existe el código «13, traba realizada en cuenta con ingreso de sueldo, salario o pensión», una marca que permite a la entidad comunicar al órgano embargante que esa cuenta recibe ingresos de nómina y que, por tanto, debe respetarse el límite del SMI.
Esta práctica, recogida en la actualización de criterios de buenas prácticas bancarias, traslada al banco la responsabilidad de aplicar bien la escala una vez identificado el ingreso. Si el banco no marca la cuenta correctamente, aportar los últimos justificantes de nómina suele ser suficiente para que corrija el error.
Lo que la mayoría no sabe sobre estos límites
La escala del artículo 607 lleva décadas en la ley, pero en la práctica sigue fallando por un motivo poco comentado: los bancos embargan primero y verifican después, y muchas cuentas nunca llegan a marcarse como cuenta nómina hasta que el titular reclama. Eso convierte un derecho automático en un derecho que hay que pedir activamente. En la práctica habitual, el error más común no es de cálculo, sino de identificación de la cuenta. Revisar la nómina y avisar al banco o a la empresa en los primeros días marca la diferencia entre recuperar el dinero en semanas o en meses.
— cristian
Cómo te puede ayudar Solvendi Abogados si te han embargado de más
Si detectas que el embargo supera lo que marca la escala legal, no tienes que resolverlo solo. Analizamos cada caso antes de actuar para que el cliente sepa desde el principio si hay margen real para paralizar el embargo o recuperar lo retenido de más.
- Revisión del cálculo del embargo y de la documentación bancaria para detectar errores en la aplicación del límite del SMI.
- Gestión de oposiciones e incidentes de ejecución cuando el embargo no respeta la escala del artículo 607.
- Tramitación de la Ley de Segunda Oportunidad cuando la deuda de fondo hace inviable seguir afrontando embargos sucesivos.
Puedes consultar todas las áreas de práctica del despacho y pedir el análisis gratuito de tu situación antes de dar cualquier paso frente al banco o al acreedor.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- Agencia Tributaria: Embargo de sueldos, salarios y pensiones
- Noticia sobre identificación de cuentas nómina y práctica administrativa
Preguntas frecuentes
¿Qué cantidad máxima te pueden embargar de la nómina?
No hay un porcentaje único: la ley protege siempre el equivalente al SMI y el resto se embarga por tramos crecientes, del 30 % al 90 %, según el artículo 607 de la LEC. Cuanto más alto sea tu sueldo por encima del SMI, mayor es el porcentaje que se aplica a cada tramo sucesivo.
¿Cuánto es lo máximo que pueden embargar de tu sueldo?
Depende de cuánto exceda tu nómina líquida del SMI de 1.221 € mensuales: el primer tramo por encima de esa cifra se embarga al 30 % y los tramos siguientes suben hasta el 90 % en la franja más alta. En ningún caso se puede tocar la parte equivalente al SMI, salvo en deudas por pensiones alimenticias con resolución judicial expresa.
¿Cuánto es lo máximo que se puede embargar de un salario?
El límite lo marca siempre la combinación entre el SMI inembargable y la escala progresiva del artículo 607 de la LEC. No existe un tope fijo en euros porque el cálculo cambia según el neto de cada trabajador y el tramo en el que caiga cada parte de ese neto.
¿Cuánto te pueden embargar de una nómina de 3.000 €?
Con una nómina líquida superior al SMI 2026 en 1.221 €, el exceso se reparte entre varios tramos de la escala del artículo 607, aplicando primero el 30 %, luego el 50 % y así sucesivamente según se supere cada umbral. El resultado exacto exige calcular cada tramo por separado, ya que no se aplica un único porcentaje a todo el exceso.