Un préstamo de coche es abusivo cuando su coste real (TAE, comisiones, seguros o servicios añadidos) se aparta de lo que se te explicó o de lo que la ley permite, y se puede reclamar si lo demuestras con el contrato, la información precontractual y los recibos. No hace falta ser jurista para hacer la primera revisión, pero sí saber qué mirar. Con esa revisión hecha, un despacho puede decirte con números si la reclamación compensa. En Solvendi Abogados analizamos tu caso gratis y solo llevamos los casos viables.
En resumen
- Un préstamo de coche puede ser abusivo por intereses desproporcionados, comisiones sin explicar, seguros o servicios añadidos sin que los pidieras, o información precontractual que no coincide con el contrato.
- Antes de nada, junta tres documentos: el contrato firmado, la ficha de información precontractual (INE) y el cuadro de amortización o los recibos pagados.
- El orden habitual es reclamar por escrito a la entidad, después acudir al Banco de España y, si necesitas una declaración de nulidad con devolución de lo cobrado, ir a los tribunales.
- Si financiaste con el concesionario, comprueba si tu crédito es vinculado a la compraventa: cambia tus derechos.
- Nuestro análisis inicial es gratuito y no asumes riesgo económico si no se recupera dinero.
Tabla de contenidos
- Qué hace abusivo a un préstamo de coche
- Cómo revisar tu contrato paso a paso
- Préstamo personal o crédito vinculado: por qué importa
- Cómo reclamar: el camino habitual
- Qué se puede pedir
- Qué ha cambiado y qué se aplica a tu contrato
- Cuándo compensa reclamar y cuándo conviene esperar al análisis
- Cómo lo hacemos en Solvendi Abogados
- Preguntas frecuentes
- Fuentes
Qué hace abusivo a un préstamo de coche
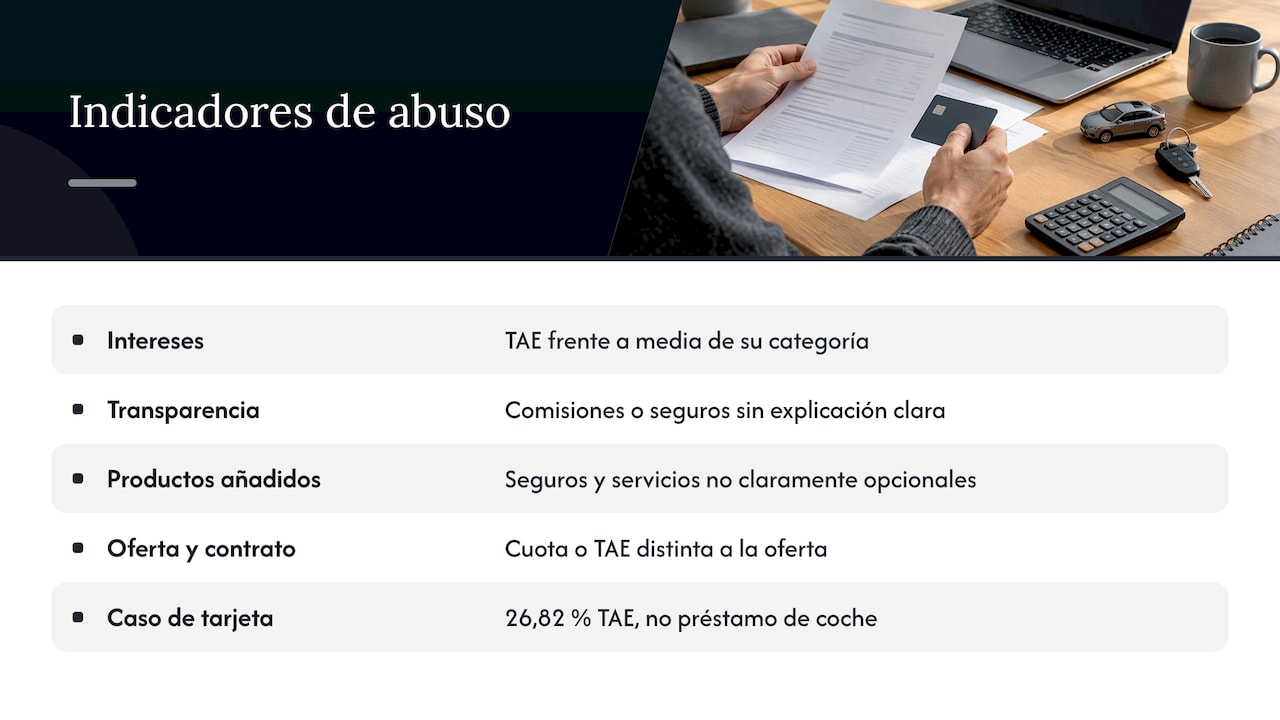
No existe una cifra mágica de interés a partir de la cual todo préstamo de coche sea abusivo. Lo que sí hay son varias situaciones que se repiten y que conviene distinguir, porque cada una se reclama con un argumento distinto.
Intereses desproporcionados. La Ley de Represión de la Usura permite anular un crédito cuando el interés es notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso. El Tribunal Supremo aplicó ese criterio en su sentencia de 4 de marzo de 2020 (149/2020), donde declaró usurario un 26,82 % de TAE al compararlo con el tipo medio de las tarjetas revolving. Era un caso de tarjeta, no de coche, pero muestra el método: se compara la TAE de tu contrato con la media de su categoría de crédito en ese momento, no con una cifra fija.
Falta de transparencia. Una cláusula puede ser legal y aun así no vincularte si no la entendiste porque no se te explicó bien. Es el caso de comisiones, costes de seguros o condiciones de vencimiento anticipado que aparecen en el contrato sin haberse mostrado antes con claridad.
Productos añadidos. Seguros de protección de pagos, garantías extendidas o servicios de mantenimiento incluidos en la cuota sin que quede claro que eran opcionales encarecen el préstamo y, en ocasiones, no figuran en lo que se anunció.
Información precontractual que no coincide con el contrato. Si la oferta decía una cuota o una TAE y la firma recoge otra, ahí hay un motivo de reclamación en sí mismo.
El propio supervisor ha detectado estos puntos débiles. El Banco de España comunicó el 28 de diciembre de 2021 que examinó 14 entidades que financiaban automóviles y les remitió requerimientos y recomendaciones por debilidades de transparencia y protección de la clientela. Revisó la información precontractual, los seguros y servicios vinculados, los descuentos, los derechos contractuales, la coincidencia entre la información previa y el contrato, la concesión responsable y las liquidaciones periódicas. Esa lista es, en la práctica, un buen guion para repasar tu propio contrato.
Cómo revisar tu contrato paso a paso
La revisión lleva una tarde si tienes los papeles a mano. Estos son los pasos y dónde suelen fallar.
1. Reúne la documentación
Necesitas el contrato firmado con todas sus hojas y anexos, la ficha de información precontractual, el cuadro de amortización y los justificantes de pago o extractos bancarios. La guía del Centro Europeo del Consumidor de mayo de 2026 recuerda que la información precontractual debe entregarse en el documento de Información Normalizada Europea (INE), un formulario estandarizado que resume importe, plazo, TAE y coste total. Si no recuerdas haber recibido ese documento, anótalo: es un dato relevante.
El error habitual aquí es dar por perdido el contrato. Si no lo tienes, se puede pedir copia a la entidad o al concesionario, y un despacho puede encargarse de ello.
2. Compara la oferta con lo firmado
Pon lado a lado la INE y el contrato: importe, plazo, TIN, TAE, cuota, comisiones y seguros. La misma guía indica que la oferta de crédito debe mantenerse al menos 14 días naturales desde su entrega, salvo circunstancias extraordinarias. Si te dieron los papeles el mismo día de la firma, o la cifra de la oferta no coincide con la del contrato, apunta la diferencia.
3. Calcula el coste total
Suma todas las cuotas que has pagado y las que te quedan, añade comisiones y primas de seguro, y réstale el importe que realmente recibiste. Esa diferencia es lo que te ha costado el crédito. Después contrasta la TAE de tu contrato con la media de los préstamos de su categoría en la fecha de firma, que publica el Banco de España en sus estadísticas de tipos de interés. Un cálculo hecho a mano sirve de orientación, pero el análisis de si el tipo es desproporcionado o la comisión era justificada es jurídico y económico a la vez. Por eso en Solvendi trabajamos con abogados y economistas que revisan cada financiación.
4. Identifica qué se te cobró por separado
Busca en el cuadro de amortización y en los recibos cualquier concepto que no sea capital ni intereses: comisión de apertura, seguros, gastos de gestión, cuotas de servicios. Pregúntate si alguien te los explicó y si los pediste. Cada concepto que no puedas justificar es un punto de la reclamación.
Si quieres ampliar el repaso de cláusulas concretas, tienes una guía sobre cláusulas abusivas en el préstamo del coche en nuestro blog.
Préstamo personal o crédito vinculado: por qué importa
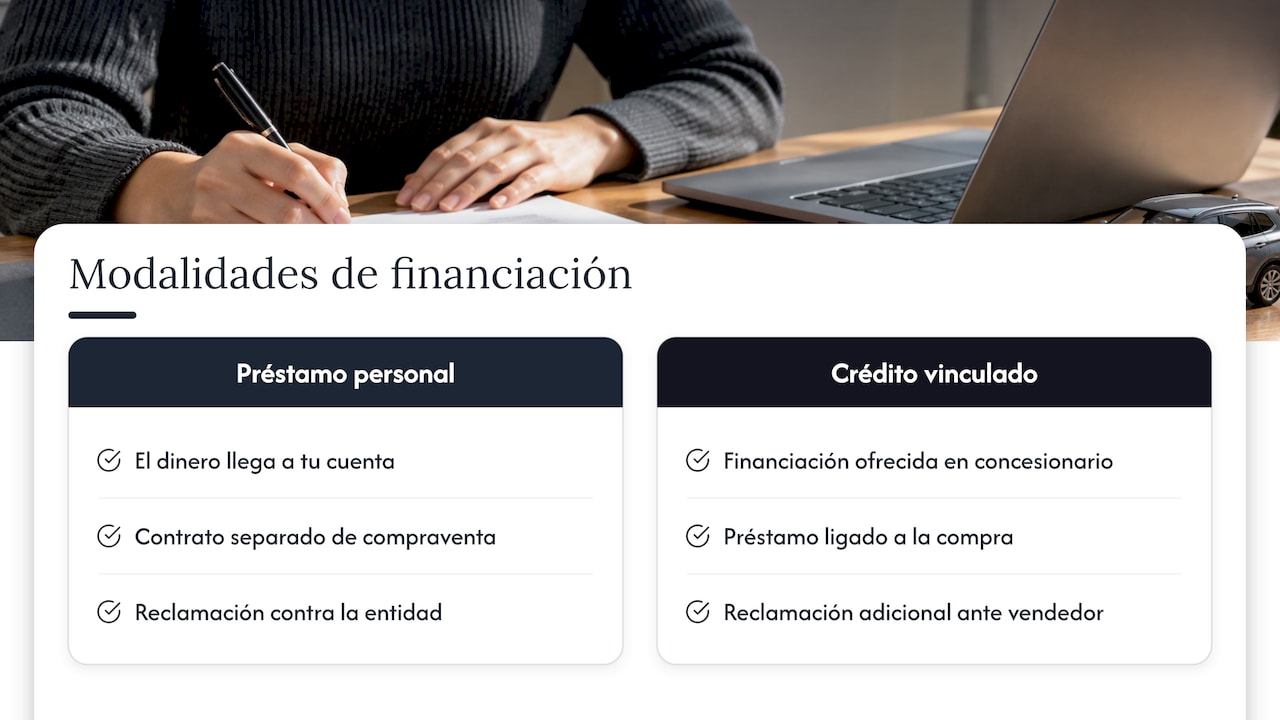
Cuando financias un coche hay dos formas habituales de hacerlo, y tus derechos cambian.
En un préstamo personal, el dinero llega a tu cuenta y tú pagas el coche. El contrato con el banco es independiente de la compraventa. Si el problema es el tipo de interés o una cláusula, la reclamación va contra la entidad.
En un crédito vinculado, la financiación se ofrece a través del concesionario y el préstamo está ligado a la compra del vehículo. La Ley 16/2011 de contratos de crédito al consumo regula en su artículo 29 estos contratos vinculados, y su idea de fondo es que la financiación depende de que la compraventa sea válida. Esto abre una vía añadida si el coche presenta un problema grave frente al vendedor, además de las reclamaciones propias del crédito.
Para saber en cuál estás, mira quién figura como prestamista (una financiera o un banco) y si el contrato menciona expresamente el vehículo y al concesionario. Si dudas, llévalo al análisis: es de las primeras cosas que se determinan.
Para entender cómo se enmarcan estos productos dentro de los servicios de crédito y finanzas en general, ayuda tener claro que la forma de contratar (directamente o a través del vendedor) condiciona los derechos que luego puedes ejercer.
Cómo reclamar: el camino habitual
La vía oficial para cláusulas abusivas tiene tres escalones, y no conviene saltárselos sin saber por qué.
Primero, la reclamación a la entidad
Según el Departamento de Servicios al Consumidor, lo primero es reclamar ante el servicio de atención al cliente de la entidad y pedir que deje de aplicarse la cláusula y, si procede, que devuelva lo cobrado. El texto refundido de la Ley General para la Defensa de los Consumidores establece que esos servicios deben permitir dejar constancia de la queja mediante una clave identificativa y un justificante por escrito o en soporte duradero. Guarda siempre ese justificante.
En la reclamación indica el contrato, la cláusula o el cobro que impugnas, lo que pides (eliminación y devolución) y adjunta copia de los documentos. Sé concreto: una queja genérica recibe una respuesta genérica.
Después, el Banco de España
Si la entidad no contesta o rechaza tu reclamación, puedes acudir al Banco de España por malas prácticas bancarias. El artículo 21 del mismo texto refundido fija un plazo máximo de 15 días para que las empresas respondan a reclamaciones de consumidores, aunque en las financieras conviene comprobar además los plazos especiales aplicables al prestamista y al canal de reclamación. El Banco de España emite un informe, pero ese informe no es una sentencia.
Por último, los tribunales
Para una declaración judicial vinculante de nulidad y, en su caso, la devolución de lo pagado de más, normalmente hay que acudir a los tribunales. Es el paso en el que más pesa tener un expediente bien armado: contrato, información precontractual, cálculo del coste y pruebas de cada cobro.
Qué se puede pedir
Según el caso, la reclamación puede dirigirse a:
| Situación | Qué se puede pedir |
|---|---|
| Interés desproporcionado | Nulidad del contrato por usura: se devuelve lo cobrado por encima del capital recibido |
| Cláusula o comisión no transparente | Declarar la cláusula nula y devolver lo cobrado por ese concepto |
| Seguro o servicio añadido sin explicar | Devolución de las primas o cuotas del producto |
| Crédito vinculado con coche defectuoso | Acciones frente al prestamista según el artículo 29 de la Ley 16/2011 |
Cada fila depende de los hechos. Por eso no tiene sentido prometer una cantidad antes de ver tus documentos: lo honesto es calcular el rango realista con ellos delante.
Qué ha cambiado y qué se aplica a tu contrato
La Directiva (UE) 2023/2225, aprobada el 18 de octubre de 2023, crea un nuevo marco europeo de crédito al consumo. Prevé, entre otras cosas, que el derecho de desistimiento expire como máximo a los 12 meses y 14 días si no se entregaron las condiciones y la información previstas. Pero que exista la Directiva no significa que todas sus reglas se apliquen ya, tal cual, a un contrato firmado antes: su alcance en España depende de cómo se transponga y de la fecha de tu contrato. Esa es una de las razones para que tu fecha de firma figure en el primer análisis.
Si tu préstamo es de años atrás, lo que cuenta es la normativa y la doctrina vigentes cuando se firmó, junto con la jurisprudencia posterior sobre cláusulas y usura.
Cuándo compensa reclamar y cuándo conviene esperar al análisis
No todos los préstamos de coche tienen recorrido. Hay tres factores que inclinan la balanza:
- El coste frente al capital. Cuanto mayor es la diferencia entre lo que recibiste y lo que pagas, más margen hay.
- Las pruebas. Con la INE, el contrato y los recibos, el expediente es sólido. Sin ellos hay que reconstruirlo.
- La fecha y el tipo de contrato. Condicionan qué normas y qué criterios se aplican.
Si el préstamo ya está liquidado, no significa que no se pueda reclamar: puede haber cobros indebidos pagados en su día.
Cómo lo hacemos en Solvendi Abogados
Si quieres saber si tu financiación es reclamable, en Solvendi Abogados hacemos un análisis gratuito de tu caso y solo aceptamos los que son viables. Te explicamos con transparencia qué expectativas son razonables, y el equipo combina abogados y economistas. Nuestros honorarios se basan en el éxito o en un porcentaje de lo recuperado, así que no asumes riesgo económico si no se recupera tu dinero. Puedes ver todas las reclamaciones que gestionamos en nuestras áreas de práctica o ir directamente a la página para reclamar la TAE de tu préstamo de coche.
Para el análisis te pediremos lo que ya has reunido arriba: contrato, información precontractual y recibos o cuadro de amortización.
Preguntas frecuentes
¿Puedo reclamar si ya he terminado de pagar el préstamo del coche?
Sí puede ser posible. Si hubo cláusulas no transparentes o cobros que no debían aplicarse, el hecho de que el préstamo esté liquidado no borra por sí solo esa posibilidad. Lo decisivo es la fecha del contrato y las pruebas que conserves, y eso se comprueba en el análisis inicial.
¿Qué documentos necesito para reclamar?
Lo básico es el contrato firmado, la ficha de información precontractual (INE) y el cuadro de amortización o los justificantes de pago. Si falta alguno, se puede solicitar a la entidad o al concesionario. Conviene guardar también cualquier comunicación con ellos.
¿Cuánto tarda la entidad en responder a mi reclamación?
La norma general de consumo fija un máximo de 15 días para responder a reclamaciones de consumidores, aunque en las reclamaciones financieras hay que comprobar los plazos especiales del prestamista y del canal que uses. Si no contesta o rechaza, puedes acudir al Banco de España o a los tribunales.
¿Es lo mismo un crédito vinculado que un préstamo personal?
No. En el préstamo personal el contrato con el banco es independiente de la compra. En el crédito vinculado, la financiación depende de la compraventa del coche y la ley da al consumidor derechos adicionales. El contrato indica quién es el prestamista y si está ligado al vehículo.
¿Cuánto me cuesta que Solvendi analice mi caso?
El análisis inicial es gratuito. Si decides contratar, trabajamos con honorarios a éxito o con un porcentaje sobre lo recuperado, de modo que no asumes riesgo económico si no se recupera dinero.
Fuentes
- El Banco de España examina la financiación para la compra de automóviles (nota de prensa, 2021)
- Comentario a la sentencia del Tribunal Supremo de 4 de marzo de 2020 (BOE)
- Ley 16/2011, de contratos de crédito al consumo (BOE)
- Créditos al consumo, Centro Europeo del Consumidor, mayo de 2026
- Qué puedo hacer si hay cláusulas abusivas en mi contrato de préstamo (consumo.gob.es)
- Real Decreto Legislativo 1/2007 (BOE)
- Directiva (UE) 2023/2225 (BOE-DOUE)