Sí: en España la Ley de Segunda Oportunidad permite exonerar determinadas deudas con la Seguridad Social, pero solo si se cumplen requisitos de buena fe y los límites legales y jurisprudenciales que marcan el plan de pagos. La jurisprudencia reciente del Tribunal Supremo amplía el margen frente a la Tesorería General, aunque cada caso exige comprobar qué partidas quedan dentro y cuáles no.
En resumen:
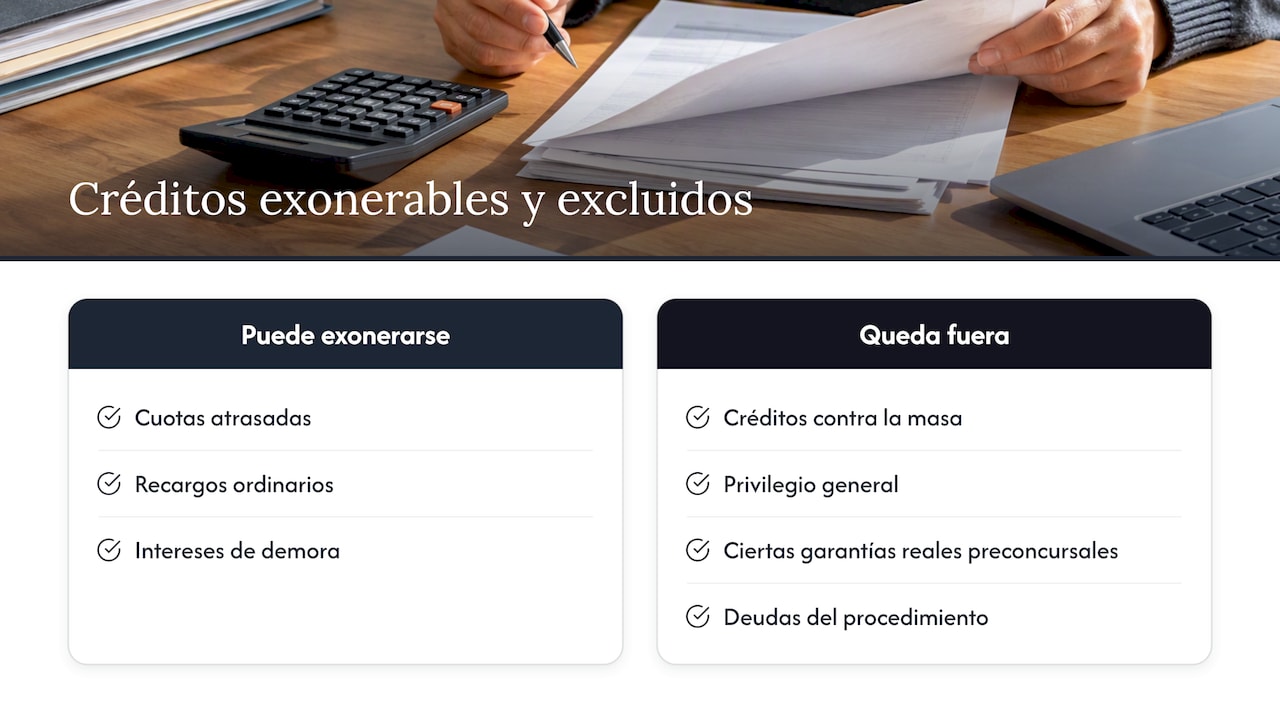
- Las cuotas ordinarias atrasadas, los recargos ordinarios y los intereses pueden entrar; quedan fuera los créditos contra la masa y los privilegiados.
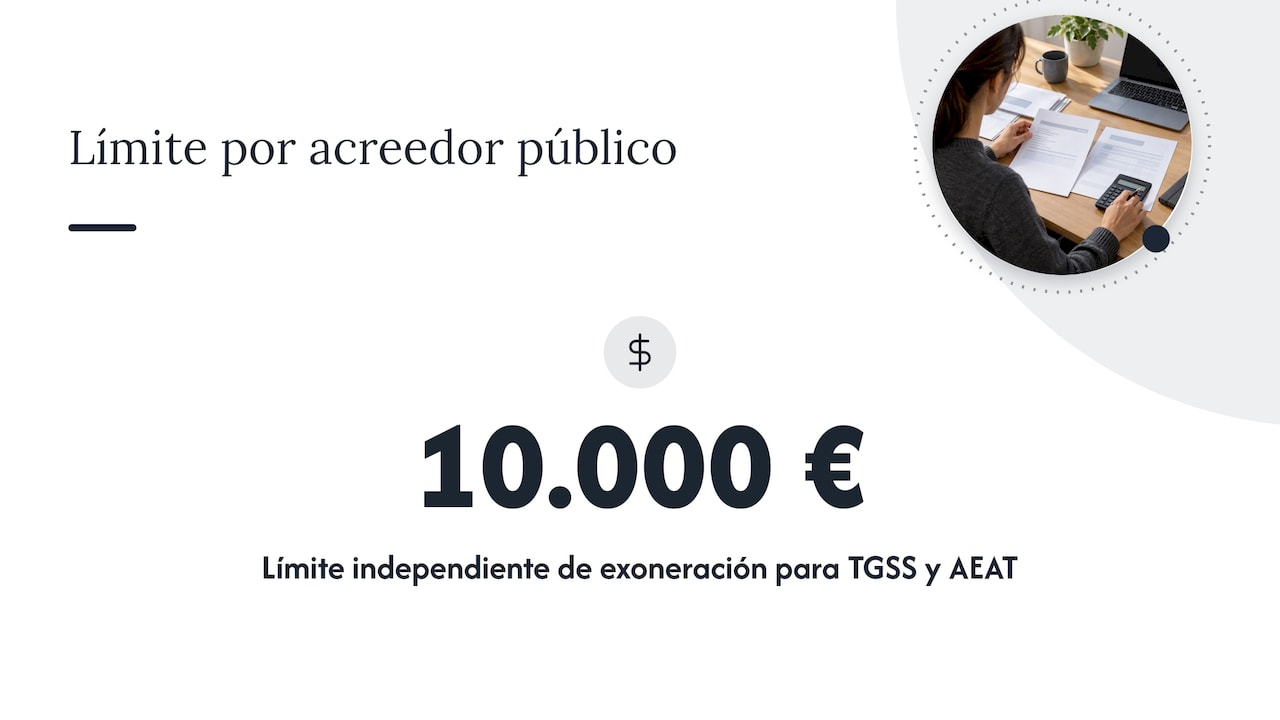
- La interpretación reciente aplica el límite de exoneración de 10.000 euros por separado a cada acreedor público, incluida la TGSS y la AEAT.
- Presenta cada deuda pública por separado, con desglose de principal, intereses y recargos, y adjunta certificados actualizados de la TGSS y la AEAT.
- El juez no excluye automáticamente por sanciones o derivaciones, pero una sanción firme de los últimos diez años puede impedir el beneficio si sigue vigente.
- El aplazamiento puede tardar hasta tres meses en resolverse y extenderse hasta cinco años; frena las medidas de apremio, pero no extingue la deuda.
Tabla de contenidos
- Qué deudas de la Seguridad Social pueden ser exoneradas
- Cómo se calcula la exoneración para Hacienda y la Seguridad Social
- ¿Se calculan por separado las deudas con Hacienda y la Seguridad Social?
- Principal, intereses, recargos y sanciones: tratamiento distinto en la exoneración
- Requisitos procesales y la buena fe exigida
- Pasos prácticos para solicitar la exoneración frente a la TGSS
- Cómo gestionar la deuda mientras se tramita la Segunda Oportunidad
- Jurisprudencia reciente que cambia la exoneración de créditos públicos
- Perspectiva experta: qué aporta un análisis especializado
- Reflexión final sobre la situación actual
- Cómo podemos ayudarte con tu deuda frente a la Seguridad Social
- Preguntas frecuentes
- Fuentes
Qué deudas de la Seguridad Social pueden ser exoneradas
La regla general que aplican los juzgados mercantiles es clara: los créditos públicos, incluidos los de la Tesorería General de la Seguridad Social, pueden quedar exonerados dentro del plan de pagos, salvo que tengan la consideración de crédito contra la masa o de crédito con privilegio general. Así lo confirma la STS 895/2026, que resuelve la duda que durante años generó inseguridad entre autónomos con cuotas pendientes.
En la práctica, esto significa que una parte relevante de las cotizaciones atrasadas de un autónomo, los recargos ordinarios y los intereses de demora pueden entrar en el perímetro de la exoneración. Quedan fuera, en cambio, los créditos que la ley concursal blinda por su naturaleza privilegiada, como ciertas garantías reales constituidas antes del concurso, y los generados durante la propia tramitación del procedimiento, que se consideran crédito contra la masa.
Un autónomo con tres años de cuotas impagadas a la TGSS, por ejemplo, suele tener la mayor parte de esa deuda como crédito ordinario u ordinario con privilegio general parcial, lo que la hace candidata a la exoneración si el resto de requisitos se cumple. Un particular con una derivación de responsabilidad por una sanción administrativa firme, en cambio, puede encontrarse con un obstáculo adicional que conviene revisar antes de iniciar el trámite.
La diferencia entre un caso y otro rara vez es evidente a simple vista, y equivocarse en la calificación del crédito puede significar pedir una exoneración que el juzgado rechace por defecto de forma, no por fondo.
Cómo se calcula la exoneración para Hacienda y la Seguridad Social
El cálculo no es un porcentaje fijo sobre el total de la deuda. Funciona por tramos y depende de si el deudor opta por la vía sin plan de pagos (liquidación) o por la vía con plan de pagos, que es la que permite llegar más lejos con los créditos públicos.
- Se identifica el importe total adeudado a cada acreedor público y se separa principal, intereses y recargos.
- Se descartan los conceptos que tengan privilegio general o sean crédito contra la masa, que no entran en el cómputo exonerable.
- Sobre el resto, el juzgado aplica el tramo legal de exoneración y valora la capacidad de pago real del deudor para aprobar el plan.
- El juez dicta resolución fijando qué parte se exonera de forma definitiva y qué parte, si la hay, queda sujeta al cumplimiento del plan durante los años pactados.
Pongamos un ejemplo ilustrativo: un autónomo con 18.000 euros de deuda total con la TGSS, de los que 14.000 euros son principal y 4.000 euros son intereses y recargos ordinarios. Si no concurre ningún crédito privilegiado ni contra la masa, el juzgado puede exonerar una parte sustancial de esos 18.000 euros dentro del plan de pagos, quedando el resto sujeto a un calendario de cumplimiento acorde a sus ingresos.
Para defender ese cálculo ante el juzgado conviene aportar un desglose propio por acreedor y por concepto, además de los certificados de deuda que emite la propia TGSS, de modo que el juez pueda verificar cada cifra sin depender solo de la liquidación administrativa.
¿Se calculan por separado las deudas con Hacienda y la Seguridad Social?
Sí, y esta es una de las aclaraciones más relevantes de la jurisprudencia reciente. La interpretación que recoge la prensa especializada sobre el criterio del Tribunal Supremo señala que el límite de exoneración de 10.000 euros se aplica de forma independiente por cada acreedor público, de modo que un deudor con cuotas pendientes en la TGSS y deuda tributaria con la AEAT puede obtener exoneraciones separadas para cada una si cumple los requisitos en ambos casos.
Para un autónomo con deudas simultáneas, esto cambia la estrategia: conviene presentar la solicitud documentando cada deuda por separado, con su propio desglose de principal e intereses, en lugar de tratar el pasivo público como un bloque único. Antes de formular la petición, conviene verificar qué parte de cada deuda tiene naturaleza privilegiada, porque eso condiciona el resultado en cada acreedor de forma independiente. Para quien quiera profundizar en el tratamiento específico frente a Hacienda, conviene revisar también cómo funciona la exoneración frente a la AEAT.
Principal, intereses, recargos y sanciones: tratamiento distinto en la exoneración
No todas las partidas de una deuda con la Seguridad Social se tratan igual. El principal es el importe de las cuotas no ingresadas y suele ser la base sobre la que se calcula todo lo demás.
Las sanciones administrativas, en cambio, responden a infracciones concretas, no al mero retraso en el pago, y su tratamiento es más estricto: una sanción firme reciente puede condicionar la valoración de buena fe que hace el juez. Las derivaciones de responsabilidad, que trasladan la deuda de una sociedad a sus administradores, también reciben un escrutinio particular, porque implican valorar la conducta del deudor y no solo el impago.
En la prelación de créditos, el principal y los intereses ordinarios suelen tener mejor tratamiento que los recargos de apremio generados en fases avanzadas de la ejecución, lo que conviene tener presente al preparar la documentación.
Requisitos procesales y la buena fe exigida
La buena fe es el filtro que el juez aplica antes de conceder cualquier exoneración, y la jurisprudencia reciente la define con criterios bastante concretos. Según recoge la STS 440/2026, no basta con que exista una sanción o una derivación de responsabilidad para excluir automáticamente al deudor: el juzgado debe comprobar si hubo conducta fraudulenta real o infracción grave, y no limitarse a constatar el expediente administrativo.
En concreto, se exige ausencia de actos claramente fraudulentos, haber intentado negociar o pagar parcialmente la deuda antes de acudir al concurso, y que no conste una sanción administrativa firme en los últimos diez años que impida el beneficio, salvo que esa sanción ya se haya extinguido. También pesan en contra antecedentes penales relacionados con delitos patrimoniales o contra la Hacienda Pública en los diez años anteriores a la solicitud.
Para acreditar la buena fe conviene aportar el historial de pagos parciales o intentos de aplazamiento, los certificados de deuda actualizados de la TGSS, los movimientos bancarios de los últimos meses y cualquier comunicación previa con la Administración que demuestre voluntad de regularizar la situación. Cuanto más completo sea ese expediente, menos margen tiene el juzgado para dudar de la buena fe del solicitante.
Pasos prácticos para solicitar la exoneración frente a la TGSS
El procedimiento combina actuaciones judiciales y trámites administrativos que conviene coordinar desde el primer momento.
- Iniciar el concurso de acreedores o la solicitud judicial correspondiente, aportando el listado completo de acreedores y deudas.
- Presentar la propuesta de plan de pagos, si se opta por esa vía, detallando ingresos, bienes y capacidad real de cumplimiento.
- Solicitar formalmente la exoneración de créditos, especificando qué deudas públicas se piden exonerar y por qué importe.
- Aportar los certificados de deuda de la TGSS y de la AEAT, además de los movimientos bancarios y justificantes de ingresos de los últimos ejercicios.
- Gestionar en paralelo, si procede, el modelo TC 17/10 de aplazamiento a través de Importass o la Sede Electrónica, para reducir la presión recaudatoria mientras se resuelve el concurso.
El modelo TC 17/10 y su variante TC 17/11 son los formularios que la Seguridad Social utiliza para tramitar aplazamientos de pago, y su presentación no sustituye el proceso judicial de exoneración, pero puede complementarlo mientras el juzgado resuelve. La checklist documental mínima incluye identificación del solicitante, listado completo de acreedores con importes actualizados, relación de bienes y derechos, movimientos bancarios recientes y justificantes de ingresos, ya sean nóminas, declaraciones de IRPF o certificados de prestaciones.
Cómo gestionar la deuda mientras se tramita la Segunda Oportunidad
Mientras el concurso avanza, la deuda con la TGSS no se congela automáticamente, por lo que conviene activar herramientas administrativas que reduzcan la presión de cobro. El aplazamiento mediante el modelo TC 17/10 puede solicitarse en cualquier momento desde el inicio del plazo reglamentario de pago, y la Administración dispone de un plazo de resolución de tres meses, con un periodo ordinario de aplazamiento que puede extenderse hasta cinco años.
Una vez concedido, el aplazamiento suele frenar las medidas de apremio activas, aunque no elimina la deuda: simplemente reorganiza el calendario de pago mientras se resuelve el procedimiento judicial. Esto resulta especialmente útil para quien ya tiene embargos iniciados y necesita tiempo para que el juzgado se pronuncie sobre la exoneración definitiva.
Conviene coordinar ambos frentes con cuidado: presentar la solicitud de aplazamiento ante la Seguridad Social y, al mismo tiempo, mantener informado al juzgado del concurso sobre esa gestión paralela, de modo que ambas vías avancen sin contradecirse. Quien ya enfrenta embargos activos puede encontrar útil revisar también cómo paralizar embargos durante el procedimiento.
Jurisprudencia reciente que cambia la exoneración de créditos públicos
Las sentencias del Tribunal Supremo dictadas en 2026 han cerrado buena parte de la incertidumbre que rodeaba la exoneración de deudas públicas. La STS 440/2026 establece que, en la vía del plan de pagos, la exoneración puede extenderse a créditos públicos como los de la TGSS salvo que sean contra la masa o tengan privilegio general, y que una sanción o derivación de responsabilidad no basta por sí sola para negar el beneficio.
La interpretación jurisprudencial de 2026 permite aplicar el límite de exoneración por acreedor público de forma independiente, lo que en la práctica amplía el importe total que un deudor con pasivo simultáneo en varios organismos puede llegar a exonerar.
Antes de estas resoluciones, muchos juzgados aplicaban un criterio más restrictivo, tratando la deuda pública como prácticamente irreductible. El cambio obliga ahora a valorar la exoneración por tramos y a distinguir con precisión qué créditos son privilegiados y cuáles no, lo que exige un análisis técnico del expediente antes de presentar la solicitud. Para un autónomo o particular, el impacto práctico es claro: merece la pena documentar bien el caso y apoyarse en esta jurisprudencia reciente al formular la petición ante el juzgado.
Perspectiva experta: qué aporta un análisis especializado
Abordamos cada caso de deudas con la Seguridad Social combinando asesoría jurídica y análisis financiero, porque la exoneración exige tanto el argumento jurídico correcto como un cálculo financiero exacto del principal, los intereses y los recargos de cada acreedor. Antes de aceptar un caso, comprobamos qué parte de la deuda tiene privilegio general, si existe alguna sanción firme que pueda afectar a la buena fe, y si la estrategia más conveniente pasa por el plan de pagos o por la vía de liquidación.
Consejo profesional: reúne los certificados de deuda actualizados de la TGSS y la AEAT antes de cualquier consulta: acelera el análisis y permite estimar con más precisión qué parte de tu deuda es exonerable.
Ofrecemos un análisis gratuito previo precisamente para detectar estos detalles antes de que el cliente asuma ningún coste. Un caso real de cómo se aplica este enfoque puede verse en esta exoneración de deudas tramitada para un cliente.
Reflexión final sobre la situación actual
La jurisprudencia de 2026 ha abierto una puerta real para quienes arrastran deudas con la Seguridad Social, pero sigue siendo un terreno técnico donde la calificación de cada crédito decide el resultado. La diferencia entre lograr una exoneración amplia o una parcial casi siempre está en el detalle documental, no en la voluntad del deudor.
Quien tiene cuotas atrasadas con la TGSS gana más manteniendo comunicación activa con la Administración, mediante aplazamientos u otras gestiones, que esperando a que la deuda se acumule sin actuar. Un análisis gratuito previo permite saber, antes de iniciar cualquier trámite, qué parte de esa deuda tiene opciones reales de exoneración.
— cristian
Cómo podemos ayudarte con tu deuda frente a la Seguridad Social
Tramitamos procedimientos de Ley de Segunda Oportunidad combinando el análisis jurídico de abogados con el cálculo financiero de economistas, de modo que cada solicitud de exoneración frente a la TGSS llega al juzgado con el desglose de principal, intereses y recargos ya verificado.
- Analizamos gratuitamente tu caso antes de cobrar ningún honorario, para confirmar qué parte de tu deuda es realmente exonerable.
- Preparamos la documentación completa: certificados de deuda, listado de acreedores, movimientos bancarios y justificantes de ingresos.
- Negociamos y representamos tu caso ante el juzgado, incluyendo la coordinación con aplazamientos administrativos como el TC 17/10 cuando conviene.
- Podemos trabajar con honorarios condicionados al éxito en algunos casos, de modo que no asumes riesgo económico si tu situación no es viable.
El primer contacto consiste en enviarnos tu documentación básica (certificados de deuda, DNI y una relación de bienes) para que podamos valorar tu caso sin compromiso. Si quieres conocer tus opciones reales frente a la Seguridad Social, puedes revisar nuestro servicio de Ley de Segunda Oportunidad y solicitar el análisis gratuito.
Preguntas frecuentes
¿Quién puede acogerse a la Ley de la Segunda Oportunidad?
Pueden acogerse personas físicas, autónomos y particulares que se encuentren en situación de insolvencia y actúen de buena fe, sin sanciones firmes recientes ni antecedentes por delitos patrimoniales en los últimos diez años. También pueden hacerlo empresarios individuales con deudas frente a la TGSS y la AEAT si cumplen los mismos requisitos de buena fe.
¿Cuáles son las novedades de la Ley de Segunda Oportunidad en 2026?
La principal novedad es jurisprudencial: el Tribunal Supremo ha confirmado que la exoneración puede extenderse a créditos de la Seguridad Social salvo que sean contra la masa o con privilegio general, según la STS 895/2026. Además, se ha aclarado que el límite de exoneración puede aplicarse de forma independiente por cada acreedor público.
¿Qué es la Ley de la Segunda Oportunidad con la Seguridad Social?
Es el mecanismo legal que permite a una persona insolvente solicitar judicialmente la exoneración de parte de sus deudas, incluidas las cuotas pendientes con la Tesorería General de la Seguridad Social, siempre que cumpla los requisitos de buena fe y los créditos no tengan carácter privilegiado. El juzgado valora cada caso dentro de un concurso de acreedores o una solicitud judicial específica.
¿Qué deudas perdona la Ley de Segunda Oportunidad?
Pueden exonerarse deudas ordinarias con la Seguridad Social, la Agencia Tributaria, bancos y otros acreedores privados, siempre que no tengan privilegio general ni sean crédito contra la masa. Quedan excluidas, con carácter general, las sanciones firmes recientes y las derivaciones de responsabilidad vinculadas a conducta fraudulenta.
Fuentes
- STS 895/2026 – Poder Judicial
- SOLICITUD DE APLAZAMIENTO EN EL PAGO DE DEUDAS CON LA SEGURIDAD SOCIAL (TC 17/10)