Si tienes un PIAS afectado por la liquidación de FWU o dudas sobre cómo te lo vendió OVB, conviene consultar ya a un abogado especializado. Coordinará la declaración de crédito ante el liquidador y estudiará si hubo mala comercialización que justifique una reclamación aparte. EIOPA y el CAA han publicado ya instrucciones oficiales para los tomadores, y actuar dentro de plazo marca la diferencia entre recuperar algo o quedarte fuera del procedimiento.
En resumen:
- Solo la declaración de crédito en el concurso luxemburgués puede tardar hasta 2028, por lo que es urgente presentar la documentación cuanto antes.
- La reclamación contra el intermediario en España se basa en pruebas de mala comercialización y debe separarse de la vía del concurso internacional.
- Es fundamental revisar cuidadosamente el historial completo y documentación previa antes de aceptar cualquier acuerdo o pago, descartando promesas de recuperación total sin análisis previo.
- Un abogado especializado revisa el contrato, comunica vicios de venta y cuantifica el daño real, brindando asesoramiento en ambas vías de reclamación.
- La experiencia del despacho, el modelo de honorarios y la transparencia en los costes son claves para confiar en el asesoramiento y aumentar las posibilidades de éxito.
Tabla de contenidos
- Qué hace un abogado especializado en PIAS y por qué es útil en casos como FWU/OVB
- Cómo elegir al abogado adecuado: criterios, preguntas y señales de confianza
- Pasos prácticos para reclamar: de la comunicación del liquidador a la demanda
- Documentos y pruebas que el abogado te pedirá: checklist para la primera cita
- Plazos y efectos de la liquidación de FWU en tu reclamación
- Pruebas de especialización: lo que aporta Solvendi Abogados en reclamaciones por PIAS
- Qué son los PIAS y cómo funcionan
- Riesgos y posibles fraudes asociados a los PIAS
- Alternativas legales y financieras para afectados con PIAS
- Casos de éxito y jurisprudencia relevante en reclamaciones por PIAS
- Perspectiva del autor sobre la mejor estrategia para afectados por PIAS
- Análisis gratuito: cómo empezar con Solvendi Abogados
- Enlaces oficiales para afectados por la liquidación de FWU
- Fuentes
- Preguntas frecuentes
Qué hace un abogado especializado en PIAS y por qué es útil en casos como FWU/OVB
Un PIAS bien vendido y uno mal vendido pueden parecer idénticos en el papel. La diferencia está en lo que ocurrió antes de la firma: qué te explicaron, qué prospecto te entregaron y si el producto encajaba con tu perfil de riesgo. Un abogado especializado revisa ese historial completo, no solo el contrato.
Su trabajo se concreta en varias tareas:
- Revisa el contrato, el prospecto y las comunicaciones comerciales previas a la venta.
- Identifica vicios de comercialización: información insuficiente, falta de test de idoneidad o presión comercial.
- Coordina la declaración de crédito ante el liquidador y, en paralelo, valora una reclamación independiente contra el intermediario.
- Cuantifica el daño real: aportaciones realizadas, valor de rescate y comisiones cobradas.
Ningún despacho serio promete un resultado sin haber visto el expediente completo. EIOPA ha insistido en que las opciones dependen de los términos contractuales y de la normativa nacional aplicable, así que cualquier promesa cerrada antes del análisis debería hacerte desconfiar. La liquidación y la reclamación por mala comercialización son vías distintas: la primera se juega en el concurso luxemburgués, la segunda contra quien te vendió el producto en España, y requieren estrategias separadas que conviene llevar de forma coordinada.
Cómo elegir al abogado adecuado: criterios, preguntas y señales de confianza
No todos los despachos que anuncian “reclamaciones PIAS” tienen experiencia real en concursos de aseguradoras extranjeras ni en la mecánica de comercialización de seguros de vida vinculados. Antes de firmar nada, conviene hacer algunas preguntas concretas en la primera consulta:
- ¿Cuántos casos de PIAS FWU u OVB ha llevado el despacho y con qué resultado?
- ¿Quién presenta materialmente la declaración de crédito y quién firma la demanda si hace falta?
- ¿Qué documentos necesitan de mí y en qué plazo hay que aportarlos?
- ¿Cuál es el modelo de honorarios: a éxito, fijo o mixto?
- ¿El análisis inicial del caso tiene coste?
El modelo de honorarios importa tanto como la experiencia. Un despacho que cobra solo si recupera dinero para el cliente asume parte del riesgo contigo, mientras que uno que exige pagos adelantados sin justificar el concepto debería hacer saltar las alarmas. Las autoridades europeas han advertido explícitamente de contactos que prometen recuperar el cien por cien del dinero o piden pagos urgentes fuera de los canales oficiales del liquidador o del CAA.
Consejo profesional: pide siempre por escrito el alcance del análisis inicial y el porcentaje exacto de honorarios antes de firmar la hoja de encargo.
Las señales de alarma más comunes son promesas de recuperación total sin revisar el expediente, solicitudes de pago urgente por canales no oficiales y contactos que se presentan como parte del liquidador sin acreditarlo.
Pasos prácticos para reclamar: de la comunicación del liquidador a la demanda
El orden de las acciones importa casi tanto como las acciones en sí. Antes de firmar nada o de responder a un correo que dice venir del liquidador, sigue esta secuencia:
- Conserva toda la documentación original y no firmes ningún documento sin que lo revise un abogado.
- Verifica que cualquier comunicación recibida proviene realmente del liquidador, del CAA o de EIOPA, nunca de un tercero no identificado.
- Presenta la declaración de crédito dentro del plazo fijado por el procedimiento de liquidación, coordinada con tu abogado.
- Evalúa en paralelo si existe base para una reclamación previa contra el intermediario por mala comercialización.
- Si la vía administrativa no prospera, valora la reclamación ante la Dirección General de Seguros o, en último término, la vía judicial.
Es importante entender que la declaración de crédito y la reclamación contra el distribuidor son trámites distintos que pueden avanzar a la vez. No hace falta esperar al cierre definitivo del concurso luxemburgués para empezar a preparar una demanda en España si el análisis del expediente muestra indicios de venta irregular. Nuestra guía paso a paso sobre cómo recuperar el dinero del PIAS de FWU y OVB detalla cada fase con más profundidad.
En cuanto a los plazos de resultado, conviene ser realista: algunas reclamaciones terminan en una negociación con recuperación parcial, otras exigen sentencia firme y pueden alargarse meses. No existe un desenlace garantizado y desconfiar de quien lo prometa es, de nuevo, la norma sensata.
Documentos y pruebas que el abogado te pedirá: checklist para la primera cita
Cuanto más ordenado llegues a la primera consulta, más rápido podrá el abogado valorar si el caso es viable. Lo esencial que conviene reunir de antemano:
- Póliza completa, con las condiciones generales y particulares firmadas.
- Solicitud de contratación, propuestas comerciales y cualquier folleto o prospecto entregado antes de la firma.
- Correos electrónicos, mensajes y notas de la reunión de venta, incluida la ficha de idoneidad si existe.
- Extractos de cuenta con el histórico de aportaciones, liquidaciones de rescate y comisiones cobradas.
- Cualquier comunicación recibida del liquidador o del intermediario tras conocerse la liquidación.
La Ley 50/1980, de Contrato de Seguro, exige que las condiciones generales se entreguen al tomador y que las cláusulas limitativas de derechos queden resaltadas y sujetas a vigilancia administrativa. Si tu póliza no cumplía ese requisito, es un dato relevante para el análisis. Nuestra entrada sobre qué son los PIAS, sus ventajas, riesgos y cómo reclamar explica con más detalle qué documentación suele faltar en los casos problemáticos.
Plazos y efectos de la liquidación de FWU en tu reclamación
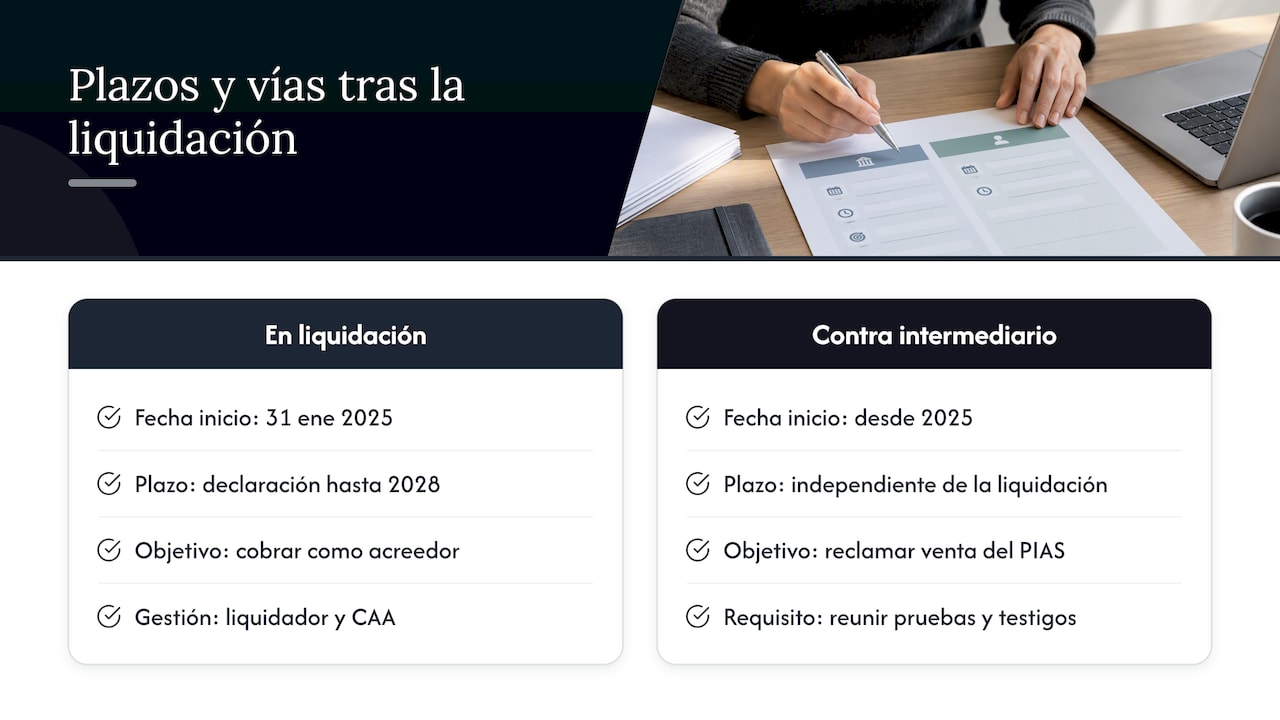
El 31 de enero de 2025 el Tribunal de Distrito de Luxemburgo decretó la disolución y liquidación de FWU Life Insurance Luxembourg, y desde entonces un liquidador designado organiza el procedimiento junto con el CAA, el supervisor luxemburgués. Esa fecha marca el punto de partida de todos los plazos posteriores.
El plazo para presentar la declaración de crédito en el procedimiento de liquidación puede extenderse hasta 2028, según recogen comunicaciones sobre el proceso, lo que en la práctica da margen pero no elimina la urgencia de actuar antes.
El CAA publicó un documento con aclaraciones prácticas sobre cómo presentar esa declaración y quién la gestiona. Es fundamental distinguir dos vías que no se sustituyen entre sí: la declaración de crédito dentro del concurso luxemburgués busca recuperar parte del valor de la póliza como acreedor de FWU, mientras que la acción contra el intermediario que comercializó el producto en España es un procedimiento separado, basado en cómo se vendió el PIAS y no en la solvencia de la aseguradora. Esperar al cierre definitivo de la liquidación antes de mover la segunda vía puede hacer perder tiempo valioso para reunir pruebas y testigos. Nuestro análisis sobre qué ocurre con tu PIAS de OVB tras la sentencia firme del Tribunal Supremo profundiza en esta distinción.
Pruebas de especialización: lo que aporta Solvendi Abogados en reclamaciones por PIAS
Solvendi Abogados combina abogados y economistas en el mismo equipo, algo relevante cuando hay que cuantificar aportaciones, rescates y comisiones antes de decidir si reclamar. El despacho ofrece:
- Análisis gratuito del expediente antes de asumir cualquier caso.
- Seguimiento de la evolución del concurso de FWU y de sentencias relevantes en España.
- Honorarios explicados desde el primer contacto, sin cobro si no hay recuperación.
Ningún análisis previo sustituye la revisión concreta de cada póliza: los resultados dependen del expediente de cada afectado.
Qué son los PIAS y cómo funcionan
Un PIAS, plan individual de ahorro sistemático, es un seguro de vida diseñado para generar un capital a largo plazo mediante aportaciones periódicas o únicas, con ventajas fiscales si se mantiene el ahorro y se rescata en forma de renta vitalicia tras cierto número de años. Detrás de esa etiqueta pueden esconderse productos muy distintos: algunos garantizan un interés fijo, otros vinculan el rendimiento a fondos de inversión, lo que traslada el riesgo al tomador sin que siempre quede claro en la comercialización.
En los casos de FWU y OVB, el PIAS se estructuraba como un seguro de vida unit linked, donde el dinero del cliente se invertía en fondos cuya evolución determinaba el valor final de la póliza. Ese diseño exige explicar con claridad el riesgo asumido, el horizonte temporal y las comisiones aplicadas, algo que en muchos casos las comunicaciones comerciales no reflejaron con precisión.
El problema no es que existan PIAS complejos: EIOPA señaló que solo una minoría de productos del mercado europeo de seguros de vida presenta problemas reales de relación entre coste y beneficio para el cliente. La complejidad de un producto no lo convierte automáticamente en reclamable: lo que importa es si la venta cumplió con la normativa y si el cliente entendió realmente lo que firmaba.
Riesgos y posibles fraudes asociados a los PIAS
El riesgo más evidente en los PIAS vinculados a fondos es la pérdida de valor cuando los mercados bajan, algo inherente al producto y que no siempre implica una venta irregular. El problema surge cuando ese riesgo no se explicó con claridad o cuando el perfil del cliente no encajaba con un producto de renta variable a largo plazo.
Al riesgo de mercado se suma el riesgo de solvencia de la aseguradora, que es justo lo que ha ocurrido con FWU: una liquidación que deja a miles de tomadores como acreedores dentro de un procedimiento concursal extranjero, con incertidumbre sobre cuánto y cuándo podrán recuperar.
Existe además un riesgo añadido tras cualquier liquidación de este tipo: la aparición de terceros que se presentan como gestores del proceso o intermediarios que ofrecen “acelerar” la recuperación a cambio de un pago anticipado. Las autoridades han sido claras al respecto: desconfía de cualquier contacto que prometa recuperar el cien por cien del dinero o exija pagos urgentes fuera de los canales oficiales del liquidador y del CAA. Verificar siempre el origen de una comunicación antes de responder o de facilitar datos bancarios es la medida de protección más simple y más efectiva.
Alternativas legales y financieras para afectados con PIAS
La reclamación judicial no es la única vía, aunque suele ser la más completa cuando hay indicios claros de mala comercialización. Antes de llegar a un juzgado existen pasos previos que conviene agotar, empezando por una reclamación directa ante el intermediario o la aseguradora y, si no prospera, una queja formal ante la Dirección General de Seguros y Fondos de Pensiones.
En paralelo a la vía relacionada con el PIAS, algunos afectados atraviesan dificultades financieras derivadas de la pérdida de esos ahorros. En esos casos, mecanismos como la Ley de Segunda Oportunidad permiten a particulares en situación de sobreendeudamiento cancelar parte de sus deudas mediante un procedimiento judicial específico, distinto de la reclamación contra la aseguradora pero relevante si la pérdida del PIAS ha comprometido la economía doméstica.
También conviene valorar si el mismo intermediario colocó otros productos financieros problemáticos, como unit linked adicionales o inversiones a través de brókeres no regulados, porque en ese caso puede existir una pauta de comercialización que refuerce la reclamación conjunta en lugar de tramitar cada producto por separado.
Casos de éxito y jurisprudencia relevante en reclamaciones por PIAS
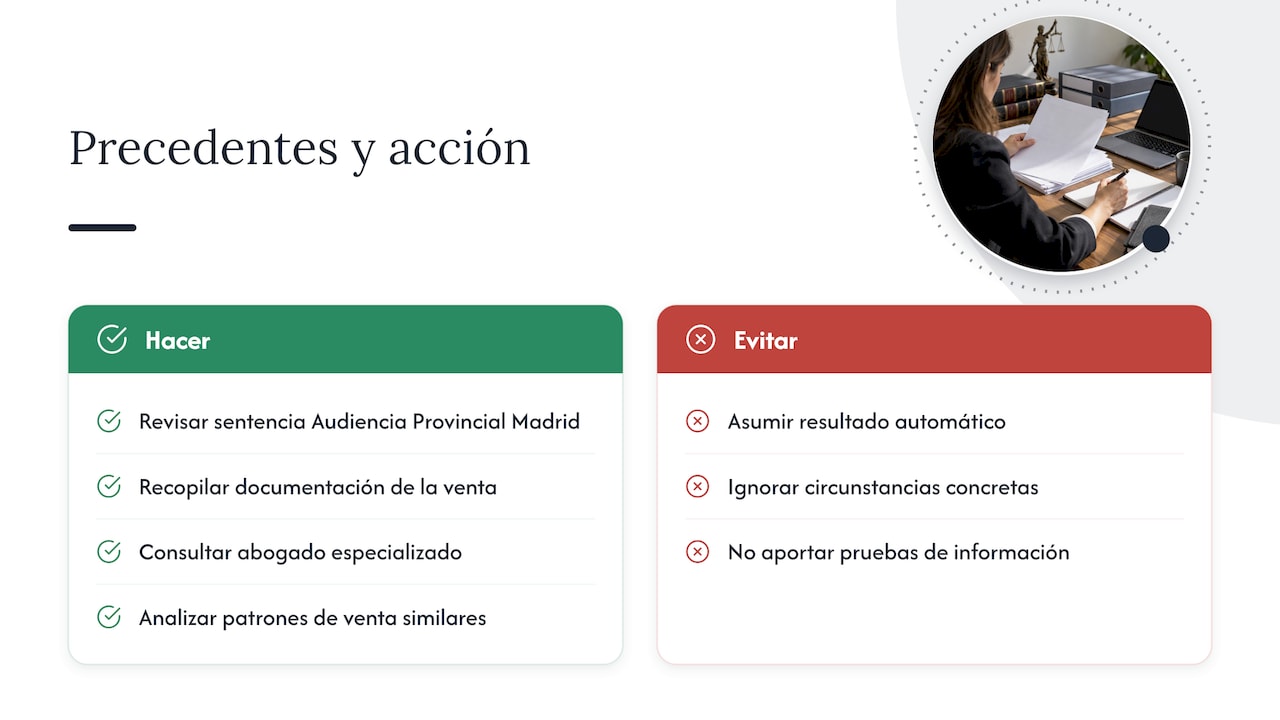
Los tribunales españoles ya se han pronunciado sobre la responsabilidad de los intermediarios en la venta de PIAS vinculados a FWU. Una sentencia de la Audiencia Provincial de Madrid marcó un precedente relevante al condenar la devolución del dinero a un afectado por un PIAS comercializado por OVB, al considerar acreditados defectos en cómo se explicó el producto al cliente. Puedes leer el análisis completo en nuestra entrada sobre esta sentencia pionera de la Audiencia Provincial de Madrid.
Este tipo de resoluciones no garantiza el mismo resultado en todos los casos, porque cada reclamación depende de las circunstancias concretas de la venta y de la documentación disponible. Sin embargo, confirma que los juzgados españoles están dispuestos a analizar con detalle cómo se comercializó un PIAS y a responsabilizar al intermediario cuando la información entregada al cliente fue insuficiente o inadecuada para su perfil.
Conocer estos precedentes ayuda a calibrar expectativas: no se trata de una vía automática, pero tampoco de un terreno inexplorado. Relatos de afectados y expedientes similares al tuyo, como los recogidos en nuestra entrada sobre afectados por el PIAS de FWU comercializado por OVB, muestran patrones de venta que se repiten y que un abogado especializado sabe identificar rápido.
Perspectiva del autor sobre la mejor estrategia para afectados por PIAS
Lo que más cuesta a los afectados no es firmar la declaración de crédito, es resistir la tentación de creer que hay un atajo. La prisa suele llevar a firmar documentos que no se entienden o a confiar en contactos que no vienen del liquidador ni del CAA. Priorizar la conservación de pruebas desde el primer día importa más que cualquier promesa de recuperación rápida.
También creo que separar el análisis legal del económico es un error habitual: sin un economista que cuantifique con rigor lo que realmente se perdió, ningún abogado puede defender una cifra creíble ante un juez. Y la transparencia en los honorarios, antes de firmar nada, sigue siendo la mejor señal de que un despacho se juega el caso contigo y no a tu costa.
— cristian
Análisis gratuito: cómo empezar con Solvendi Abogados
Si tu PIAS de FWU u OVB ha perdido valor, el análisis gratuito de Solvendi Abogados revisa tu póliza, las comunicaciones de venta y tu situación frente al liquidador antes de recomendarte nada. Solo cobramos honorarios si conseguimos recuperar dinero para ti, sin coste inicial por el estudio del caso.
Para esa primera valoración necesitamos, como mínimo:
- La póliza y las condiciones generales de tu PIAS.
- Extractos con el historial de aportaciones y rescates.
- Cualquier comunicación recibida del liquidador o de OVB.
Consulta nuestras áreas de práctica para ver cómo tratamos casos de PIAS, unit linked y otras reclamaciones financieras, y solicita tu análisis gratuito para saber si tu caso es viable.
Enlaces oficiales para afectados por la liquidación de FWU
Consulta siempre fuentes oficiales antes de tomar decisiones: las comunicaciones de EIOPA y del CAA sobre el proceso de liquidación, y el texto de la Ley de Contrato de Seguro aplicable en España. Desconfía de cualquier intermediario que no aparezca mencionado en esas comunicaciones.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- EIOPA informs policyholders about the liquidation of FWU Life Insurance Luxembourg
- Premières clarifications suite à la liquidation de FWU Life Insurance Lux S.A.
- BOE-A-1980-22501 Ley 50/1980, de 8 de octubre, de Contrato de Seguro
Preguntas frecuentes
¿Cómo saber si un abogado especializado en PIAS es de confianza?
Un abogado de confianza explica su experiencia previa en casos similares, detalla su modelo de honorarios por escrito y nunca promete un resultado antes de revisar tu expediente completo. Desconfía de quien garantice la recuperación total del dinero o pida pagos adelantados sin justificar el concepto.
¿Qué plazo tengo para reclamar por mi PIAS de FWU?
Aun así, conviene iniciar el análisis de tu caso cuanto antes, porque la reclamación contra el intermediario por mala comercialización es un trámite distinto y no conviene esperar al cierre del concurso.
¿Qué diferencia hay entre reclamar al liquidador y reclamar al intermediario?
La declaración de crédito ante el liquidador busca recuperar parte del valor de la póliza como acreedor de FWU dentro del concurso luxemburgués. La reclamación contra el intermediario, como OVB, es independiente y se basa en cómo se comercializó el producto, no en la solvencia de la aseguradora.
¿Cuánto cuesta contratar a un abogado especializado en PIAS?
El análisis inicial del caso puede ser gratuito y los honorarios suelen cobrarse a éxito, es decir, solo si se recupera dinero para el cliente. El precio exacto depende de cada caso y se explica antes de firmar cualquier encargo.
¿Existen sentencias que respalden las reclamaciones por PIAS de FWU y OVB?
Sí, la Audiencia Provincial de Madrid dictó una sentencia que condenó la devolución del dinero a un afectado por un PIAS de FWU comercializado por OVB, al apreciar defectos en la información entregada antes de la venta. Cada caso depende de sus propias pruebas, pero el precedente confirma que los tribunales españoles analizan estas reclamaciones con detalle.
Recomendaciones
- Cómo Recuperar tu Dinero del PIAS de FWU y OVB: Guía Práctica Paso a Paso
- FWU Concurso Acreedores: Cómo Reclamar tu PIAS OVB tras Sentencia Firme del Tribunal Supremo
- Sentencia pionera AP Madrid: por qué OVB está devolviendo el dinero a muchos afectados por PIAS FWU
- Qué hacer si recibiste la carta del liquidador de FWU: Pasos detallados para reclamar contra OVB