El euríbor y el IRPH son los dos índices que más veces aparecen en las escrituras de hipotecas variables en España, y no miden lo mismo. El euríbor refleja el precio al que se prestan dinero los bancos entre sí. El IRPH recoge los tipos que los bancos aplican de verdad en sus hipotecas. En octubre de 2026 el euríbor a un año fue del 3,239% y el IRPH del conjunto de entidades, del 3,236%. Hoy están casi pegados, pero la historia reciente es muy distinta, y es en esa diferencia donde se decide cuánto has pagado. Si tu hipoteca lleva IRPH, en Solvendi Abogados analizamos tu caso sin coste para ver si hay base para reclamar.
En resumen
- El euríbor es la media mensual de un índice de mercado interbancario; el IRPH es la media de los tipos reales de las hipotecas a más de tres años que concede el sector.
- En octubre de 2026 ambos rondan el 3,2%, pero en enero de 2022 el IRPH superó al euríbor en casi dos puntos.
- Cada punto de diferencia en el índice se nota en la cuota: en una hipoteca de 150.000 € puede suponer cientos de euros al año.
- Para saber qué índice tienes, mira la escritura y la revisión de tipos que te envía el banco.
- Si tu hipoteca es de IRPH, puedes revisar si te explicaron bien el índice al firmar; nuestro análisis inicial es gratuito.
Tabla de contenidos
- Qué es el euríbor y cómo se calcula
- Qué es el IRPH y cómo se calcula
- Diferencias clave entre euríbor e IRPH
- Cómo han evolucionado: cuándo el IRPH fue mucho más caro
- Cuánto cambia la cuota: un ejemplo con 150.000 €
- Cómo saber si tu hipoteca va con IRPH o con euríbor
- Si tienes IRPH: qué se puede revisar
- Cómo lo hacemos en Solvendi Abogados
- Qué conviene hacer ahora
- Preguntas frecuentes
- Fuentes
Qué es el euríbor y cómo se calcula
El euríbor no lo fija el Banco de España ni tu banco. Es un índice de referencia que elabora el EMMI (European Money Markets Institute), basado en los tipos a los que las entidades se prestan dinero entre sí. Lo que se usa en las hipotecas es la media del mes: según la nota de índices del Banco de España, es la media aritmética simple mensual de los valores diarios del euríbor.
El más habitual es el euríbor a un año. La guía de Cliente Bancario lo identifica como el índice más utilizado para revisar los tipos variables de los préstamos hipotecarios.
Como depende del mercado monetario europeo, se mueve con las decisiones del Banco Central Europeo y con las expectativas de inflación. Por eso puede cambiar mucho en poco tiempo, tanto al alza como a la baja.
Qué es el IRPH y cómo se calcula
IRPH significa Índice de Referencia de Préstamos Hipotecarios. El Banco de España lo calcula a partir de las operaciones reales: según su nota de índices, es la media simple de los tipos medios ponderados de los préstamos hipotecarios a más de tres años, para vivienda libre, iniciados o renovados en el mes por bancos y cajas, expresada en TAE. Solo entran las entidades que superan las 10 operaciones en el mes.
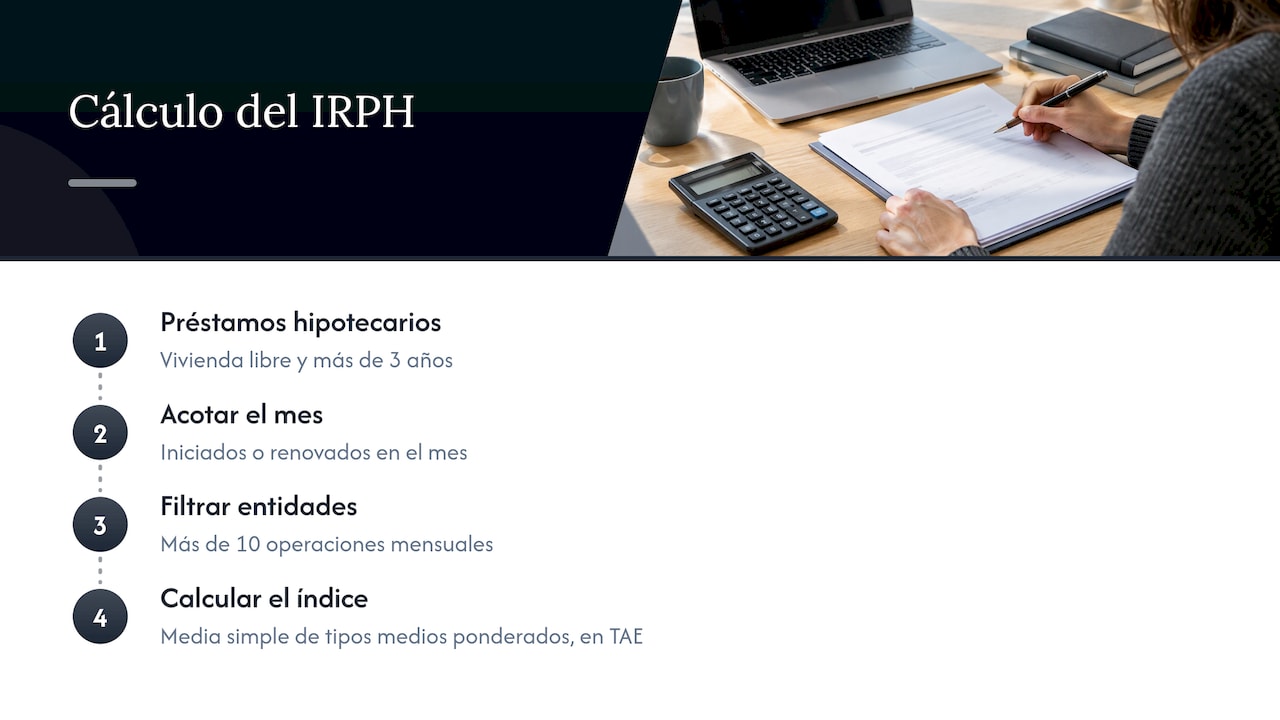
Hay que entender un detalle: la TAE incluye, además del interés, comisiones y gastos del préstamo. Por eso el IRPH parte de una base más alta que un índice de mercado puro. Además, el IRPH se calcula sobre lo que los bancos cobran a sus clientes, así que no refleja de inmediato los vaivenes del mercado interbancario.
Existen tres versiones históricas: IRPH Cajas, IRPH Bancos e IRPH del conjunto de entidades. Las dos primeras dejaron de publicarse y se sustituyen por el índice del conjunto de entidades más un diferencial. En ese cálculo te ayuda el simulador de Cliente Bancario: eliges el índice original y la fecha de otorgamiento, y obtienes el diferencial que debe sumarse al IRPH del conjunto. Esa suma pasa a ser el nuevo índice, al que se añade el diferencial de tu escritura.
Diferencias clave entre euríbor e IRPH
| Aspecto | Euríbor | IRPH |
|---|---|---|
| Qué mide | Tipo del mercado interbancario | Tipos reales de las hipotecas a más de 3 años |
| Quién lo elabora | EMMI; el Banco de España publica la media mensual | Banco de España |
| Incluye comisiones | No | Sí, al expresarse en TAE |
| Reacción a cambios de mercado | Rápida y amplia | Más lenta y suavizada |
| Diferencial habitual en la escritura | Suele ser más alto | Suele ser bajo o incluso negativo |
La última fila merece una nota: el diferencial lo fija cada contrato. Lo que importa es la suma de índice más diferencial, no el índice por separado. Un IRPH con diferencial pequeño puede compararse con un euríbor más un diferencial mayor, y la única forma de saber cuál salió más caro es calcular las cuotas reales con tu escritura delante.
Cómo han evolucionado: cuándo el IRPH fue mucho más caro
Los datos oficiales de septiembre y octubre de 2026 muestran lo cerca que están:
| Mes de 2026 | Euríbor a un año | IRPH conjunto de entidades |
|---|---|---|
| Septiembre | 3,247% | 3,189% |
| Octubre | 3,239% | 3,236% |
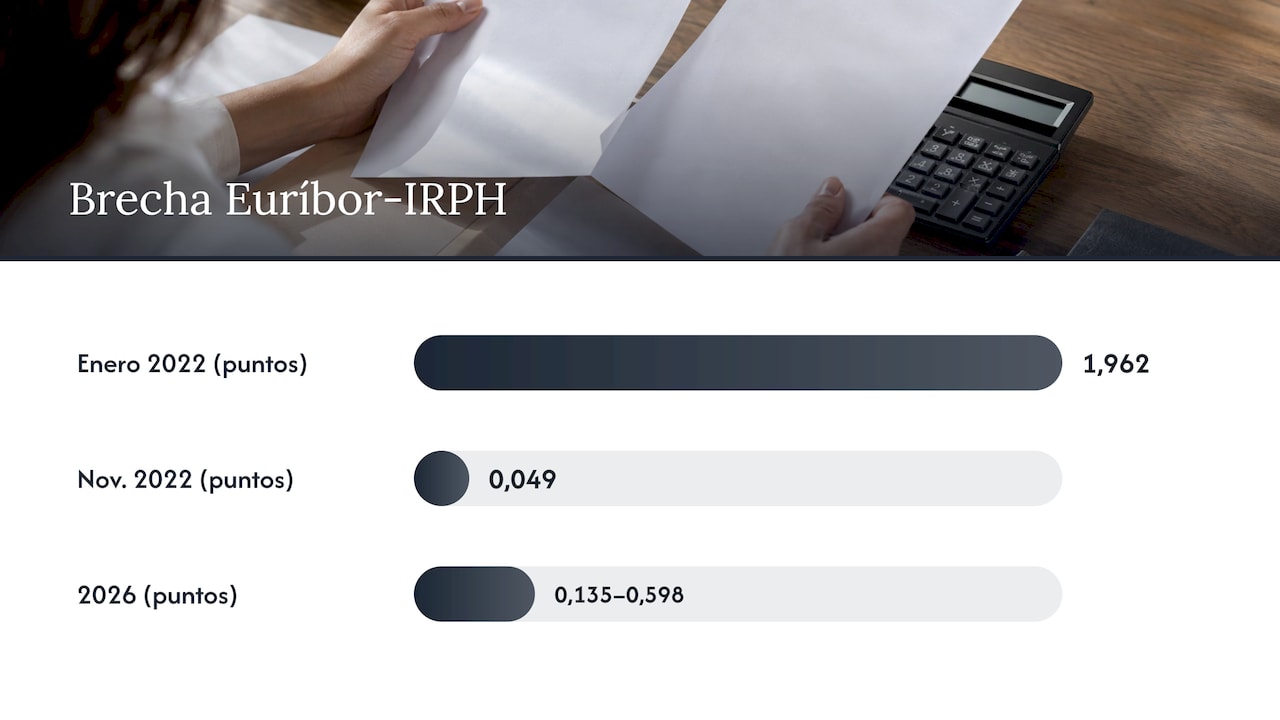
En esos meses el euríbor incluso quedó ligeramente por encima. Ahora bien, esta foto engaña si miras solo el presente. Según la comparativa mensual de IRPH.es recogida por Futur Finances, en enero de 2022 el IRPH estaba en el 1,485% y el euríbor a 12 meses en el −0,477%: casi dos puntos de diferencia (1,962). Esa brecha se estrechó hasta 0,049 puntos en noviembre de 2022 y en 2026 se ha movido entre 0,135 y 0,598 puntos.
La lección es doble. Cuando el euríbor es muy bajo, el IRPH sale mucho más caro; cuando sube con fuerza, la distancia se recorta o se invierte. Por eso quien firmó con IRPH en la década pasada pagó durante años cuotas más altas que quien tenía euríbor, y por eso ese índice acabó en los tribunales.
Estos valores se publican cada mes y cambian con cada publicación. Para tu caso, consulta siempre la tabla oficial vigente del Banco de España y no un dato de un artículo.
Cuánto cambia la cuota: un ejemplo con 150.000 €
Imagina una hipoteca de 150.000 € a 25 años. Ejemplo simplificado, solo para ver el orden de magnitud, sin diferenciales ni amortización:
- Con una diferencia de 0,5 puntos en el tipo, el interés del primer año varía en unos 750 € (150.000 × 0,5%).
- Con una diferencia como la de enero de 2022, de 1,962 puntos, la diferencia del primer año se acerca a 2.940 € (150.000 × 1,962%).
La cifra real baja a medida que amortizas capital, y cada contrato tiene su diferencial, su plazo y su calendario de revisiones. Pero sirve para entender por qué un IRPH que pareció “poco diferente” al firmar pudo costar miles de euros acumulados.
Cuándo se nota en tu recibo
La revisión suele ser semestral o anual. El blog de Cliente Bancario explica que el banco aplica la media mensual del euríbor a 12 meses del mes de referencia de tu contrato: si sube, la cuota aumenta, y si baja, se abarata. Mira en tu escritura cuál es ese mes de referencia y qué periodicidad tiene la revisión, porque ahí se ve cuándo cambia de verdad tu recibo.
Si estás pensando si te conviene un tipo estable o uno que fluctúe, esta guía sobre hipoteca fija o variable según tu situación compara ambos escenarios y cómo afectan a la cuota.
Cómo saber si tu hipoteca va con IRPH o con euríbor
Son tres comprobaciones sencillas:
- Escritura de préstamo hipotecario. Busca la cláusula del tipo de interés variable. Verás nombrado el índice (euríbor, IRPH Cajas, IRPH Bancos, IRPH Entidades, o su sustitutivo) y el diferencial.
- Comunicaciones de revisión. El banco te envía el nuevo tipo y la cuota. Ahí suele figurar el índice aplicado.
- Ficha o documentación precontractual. Si conservas la oferta vinculante o la ficha informativa que te dieron antes de firmar, comprueba cómo se te presentó el índice.
Si tu índice original desapareció, usa el simulador del Banco de España que hemos citado para obtener el diferencial sustitutivo. No es necesario que lo hagas solo: en nuestro despacho lo calculamos como parte del análisis.
Si tienes IRPH: qué se puede revisar
El IRPH no es ilegal en sí mismo. La discusión jurídica se centra en la transparencia: si, al firmar, se te explicó con claridad cómo funcionaba el índice, cómo había evolucionado y qué comparación tenía con otros índices como el euríbor. La doctrina del Tribunal Supremo sobre esta cuestión ha ido marcando hasta dónde llega la protección del consumidor, y puedes leer nuestro análisis en el Tribunal Supremo y el IRPH.
En la práctica, la revisión de un caso de IRPH mira, entre otras cosas:
- La fecha de firma y el tipo de entidad que concedió el préstamo.
- Si en la escritura y en la documentación previa aparece una explicación del índice, su evolución y ejemplos o comparaciones.
- El diferencial pactado y el tipo aplicado desde el inicio.
- Si la hipoteca ya se ha amortizado, se ha subrogado o se ha novado, porque eso afecta al planteamiento.
- Cuánto has pagado y cuánto habrías pagado con otro índice de referencia.
Para orientarte en el cálculo puedes usar nuestra calculadora de IRPH gratuita. Si quieres entender mejor cuándo una cláusula puede considerarse abusiva en una hipoteca, este artículo sobre cláusulas abusivas en la hipoteca da el contexto general.
Un resultado no está garantizado: cada escritura es distinta y por eso conviene que lo vea un abogado antes de que tomes ninguna decisión, como reclamar o dejar la hipoteca como está.
Cómo lo hacemos en Solvendi Abogados
Si tu hipoteca está referenciada al IRPH, en Solvendi Abogados hacemos un análisis gratuito de tu caso. Nuestro equipo combina abogados y economistas: unos estudian la escritura y la información que recibiste, y otros calculan cuánto has pagado de más. Solo tomamos casos viables, te explicamos con transparencia qué expectativas son razonables y no asumes riesgo económico si no recuperas tu dinero. Puedes empezar desde la página de reclamación del IRPH de tu hipoteca y, si te surgen dudas sobre cómo funciona el proceso, en nuestro artículo sobre cómo reclamar el IRPH lo contamos paso a paso.
También tratamos otras reclamaciones relacionadas con la hipoteca, como los gastos hipotecarios o la hipoteca multidivisa.
Qué conviene hacer ahora
- Localiza tu escritura y anota el índice, el diferencial y la periodicidad de revisión.
- Reúne las últimas revisiones de tipo y, si los tienes, la oferta vinculante y la ficha informativa previa.
- Compara tu tipo actual con los valores oficiales del mes en la tabla del Banco de España.
- Si tu índice es el IRPH, pide un análisis de tu caso antes de decidir nada.
El euríbor tiene la ventaja de la claridad: lo conoce todo el mundo y se publica a diario. El IRPH exige más revisión porque su historia y su contratación fueron menos transparentes para muchos hipotecados. Conocer cuál tienes es el primer paso.
Preguntas frecuentes
¿Qué es el IRPH de una hipoteca?
Es un índice oficial que calcula el Banco de España a partir de los tipos medios de las hipotecas a más de tres años concedidas por bancos y cajas, expresados en TAE. Sirve como referencia para revisar el tipo de interés de algunos préstamos variables.
¿Qué tiene que ver el euríbor con la hipoteca?
Si tu hipoteca es variable con euríbor, en cada revisión el banco aplica la media mensual del euríbor a 12 meses del mes de referencia y le suma tu diferencial. Si el índice sube, sube la cuota; si baja, se abarata.
¿Cuál es más barato, el euríbor o el IRPH?
Depende del momento y del diferencial de cada contrato. En enero de 2022 el IRPH superó al euríbor en casi dos puntos, mientras que en octubre de 2026 ambos están prácticamente igualados. Lo que decide el coste es el índice más el diferencial, así que hay que calcularlo con tu escritura.
¿Cómo sé si mi hipoteca está ligada al IRPH?
Revisa la cláusula de interés variable de la escritura y las comunicaciones de revisión del banco. Si no la encuentras o no te queda claro, nuestro equipo puede mirarla contigo en el análisis gratuito.
Fuentes
- Nota de índices del Banco de España
- Tipos de referencia oficiales del mercado hipotecario, Cliente Bancario
- Resolución de 3 de noviembre de 2026, BOE-A-2026-23168
- Tabla de tipos de referencia oficiales del mercado hipotecario, Cliente Bancario
- Hipotecas con IRPH 2026: evolución histórica
- Algunas cosas sobre el euríbor, blog de Cliente Bancario
- Simulador del diferencial del índice sustitutivo del IRPH