Si tu banco no ha respondido a tu reclamación dentro de plazo, el silencio ya te abre la siguiente vía: puedes acudir al Banco de España con la copia de lo que presentaste. Pero ese organismo solo emite un informe que no obliga al banco a devolverte nada. Si lo que reclamas es dinero (intereses de una tarjeta revolving, gastos de hipoteca, un fraude), el camino que realmente fuerza una devolución es el judicial, y conviene saber desde el principio si tu caso es viable para él. En Solvendi Abogados analizamos tu caso gratis y solo asumimos los que tienen recorrido.
En resumen
- El banco debe contestar en 15 días hábiles si la reclamación trata de servicios de pago, en un mes en el resto de reclamaciones de consumidores y en dos meses si no eres consumidor.
- Pasado el plazo sin respuesta, o con una respuesta que te rechaza, puedes reclamar ante el Banco de España, adjuntando tu reclamación inicial y la documentación.
- El informe del Banco de España no es vinculante: no obliga al banco a devolver el dinero ni te impide ir a los tribunales.
- Guarda siempre justificante de cada envío: sin prueba de que reclamaste y cuándo, todos los plazos se complican.
- Si el importe en juego es relevante, valora la vía judicial con un análisis previo de viabilidad, que en nuestro caso es gratuito.
Tabla de contenidos
- Cuántos días tiene el banco para contestarte
- Antes de nada: comprueba que reclamaste bien
- Cómo reclamar ante el Banco de España
- Por qué el informe del Banco de España no te devuelve el dinero
- Qué reclamaciones suelen pedir la vía judicial desde el principio
- Cómo decidir si te compensa ir a juicio
- Qué hacemos en Solvendi Abogados cuando el banco no contesta
- Errores frecuentes cuando el banco no responde
- Preguntas frecuentes
- Fuentes
Cuántos días tiene el banco para contestarte
El plazo depende de quién reclama y de qué se reclama. Según la guía de reclamaciones del Banco de España, la entidad tiene:
| Tipo de reclamación | Plazo para responder |
|---|---|
| Servicios de pago (transferencias, adeudos, tarjetas, cargos no reconocidos) | 15 días hábiles |
| Resto de reclamaciones de consumidores | Un mes |
| Reclamante que no es consumidor (por ejemplo, una empresa) | Dos meses |
El plazo se cuenta desde que presentas la reclamación ante la entidad, no desde que el banco la registra internamente ni desde que te contesta un primer correo automático. Por eso la fecha de tu justificante de envío es la fecha que manda.
Un día hábil es el que no es sábado, domingo ni festivo. Si reclamas un cargo con tarjeta que no reconoces, el plazo corto de 15 días hábiles juega a tu favor. Lo mismo ocurre con cualquier operación de pago, incluso con pagos fraccionados de una compra importante. Si estás organizando pagos de una compra de vivienda, por ejemplo, conviene conocer las garantías de los pagos sobre plano en Costa Blanca Sur, porque esos pagos también son operaciones sobre las que podrías necesitar reclamar.
Qué pasa si el banco ni siquiera responde
La falta de respuesta equivale, a efectos prácticos, a que la entidad no atiende tu petición. La guía del Banco de España indica que si la entidad no admite la reclamación, la desestima total o parcialmente o no responde en plazo, puedes acudir al Banco de España. Es decir, no necesitas esperar una negativa por escrito para dar el siguiente paso.
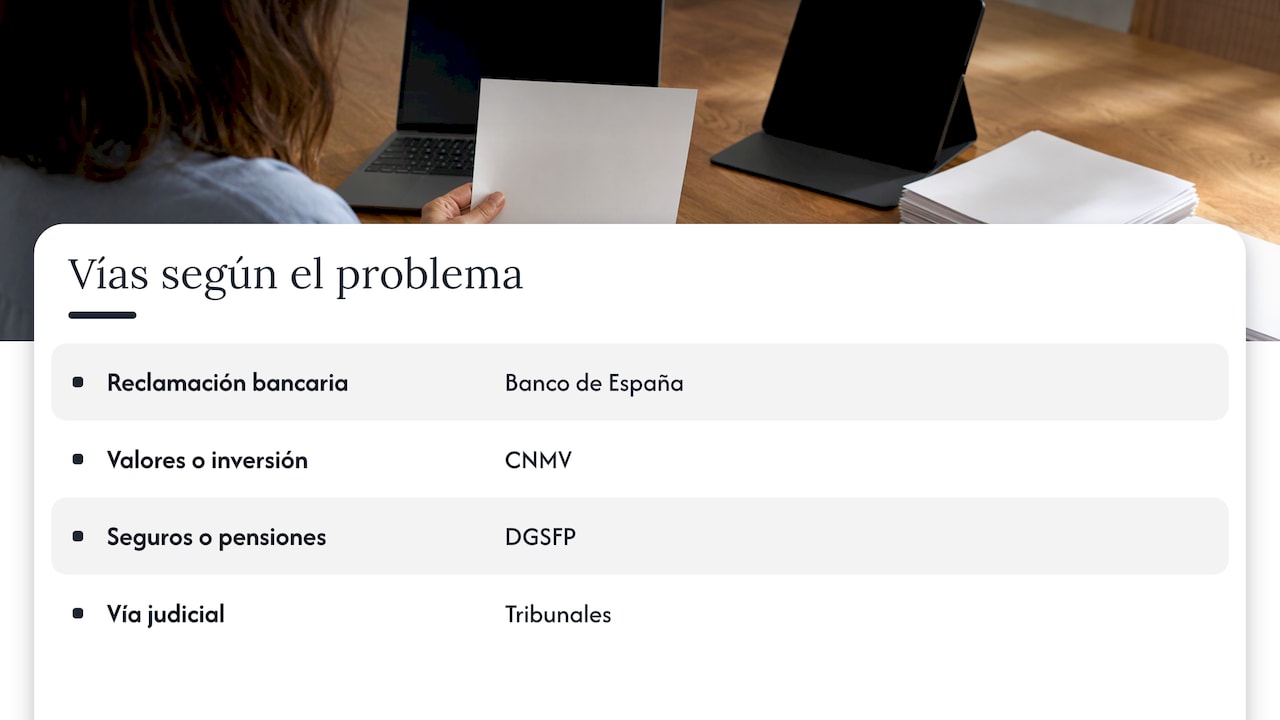
La guía del Ministerio de Derechos Sociales, Consumo y Agenda 2030 añade que, según el producto, el consumidor también puede dirigirse a la CNMV (si el problema es de valores o inversión), a la Dirección General de Seguros y Fondos de Pensiones (si es de seguros o planes de pensiones) o a los tribunales.
Antes de nada: comprueba que reclamaste bien
La mayoría de los bloqueos nacen de una reclamación inicial mal presentada. El Banco de España pide que la reclamación se dirija primero al Servicio de Atención al Cliente (SAC) de la entidad o, si existe, a su Defensor del Cliente. Una queja en una llamada al teléfono de atención comercial, o en una conversación con el gestor de la oficina, no suele servir como prueba.
Revisa estos puntos:
- Destinatario correcto. El SAC o el Defensor del Cliente, no el gestor ni el chat comercial.
- Escrito claro y breve. La guía del Cliente Bancario recomienda identificar al reclamante, la entidad y el motivo de la reclamación, y explicar qué pides.
- Vía con prueba. Puedes presentarlo en una oficina, o enviarlo por correo certificado con acuse de recibo o por burofax.
- Copia sellada o justificante de envío. Sin ella no puedes acreditar cuándo empezó a correr el plazo.
- Documentos del caso. Conserva el contrato, los extractos, los recibos y toda la correspondencia con el banco.
Si reclamaste por correo electrónico, el Banco de España indica en su guía sobre cómo acreditar haber reclamado previamente que debes conservar una captura o justificante del envío y el acuse de recibo de la entidad. Si el banco nunca acusó recibo, el justificante del envío es tu mejor prueba.
Un ejemplo de escrito que funciona
No hace falta redactar nada sofisticado. Un texto válido tiene esta estructura:
- Datos: nombre, DNI, número de contrato o de cuenta.
- Hechos: qué ocurrió y cuándo, en pocas líneas (por ejemplo, un cargo de 480 € el día X que no reconoces, o unos intereses que consideras abusivos en tu tarjeta).
- Petición concreta: qué quieres (la devolución de esa cantidad, la rectificación de un cobro, la anulación de una comisión).
- Anexos: la lista de documentos que adjuntas.
Cuanto más concreta sea la petición, más difícil será que el banco conteste con una respuesta genérica.
Cómo reclamar ante el Banco de España
Cuando el plazo ha vencido sin respuesta, o la respuesta te rechaza, el siguiente paso es el Banco de España. Según su guía, puedes presentar la reclamación por vía telemática, de forma presencial en Madrid o en sus sucursales, o por correo postal.
Adjunta:
- La copia de la reclamación presentada ante la entidad, con su justificante.
- La respuesta del banco, si la hubo.
- La documentación disponible del caso.
El procedimiento tiene sus propios tiempos. La guía del Banco de España fija:
| Fase | Plazo |
|---|---|
| Comunicación del inicio del procedimiento | 10 días hábiles |
| Alegaciones de la entidad | 15 días hábiles |
| Respuesta del reclamante a esas alegaciones | 15 días hábiles |
| Informe con el expediente completo | 90 días como plazo general |
La Orden ECC/2502/2012, publicada en el BOE, establece un máximo de cuatro meses desde la presentación de la reclamación para concluir el expediente con informe. Si ese plazo se supera, no significa que el Banco de España te dé la razón: la falta de informe en plazo no supone aceptar la reclamación.
Qué ocurre si el informe te da la razón
Según la Memoria de Reclamaciones 2025 del Banco de España, si el informe es favorable al reclamante, la entidad debe comunicar en el plazo de un mes desde su notificación si acepta la conclusión y acreditar la rectificación. La misma memoria señala que la falta de respuesta de la entidad se interpreta como un rechazo.
Es decir, aunque ganes en el informe, el banco puede no hacer nada. Y no existe ningún mecanismo para obligarlo desde el propio Banco de España.
No todas las reclamaciones se admiten
La misma memoria indica que en 2025 el Banco de España se declaró competente para analizar el fondo en 10.856 expedientes, el 35 % del total de reclamaciones recibidas, 15 puntos porcentuales más que en 2024. Las demás fueron inadmitidas o no entraron a valorarse en el fondo. Un motivo habitual es que el asunto es de naturaleza contractual o litigiosa, como la nulidad de una cláusula o la apreciación de usura, que corresponde decidir a un juez. Por eso, si lo que reclamas es la nulidad de intereses o cláusulas, conviene plantearse la vía judicial desde el principio, y no solo como último recurso.
Por qué el informe del Banco de España no te devuelve el dinero
Este es el punto que más sorprende. El Banco de España emite un informe que, según su propia guía, no tiene carácter vinculante para ninguna de las partes. La Orden ECC/2502/2012 lo confirma: el informe final ni es vinculante ni es un acto administrativo recurrible. Por sí solo, no obliga al banco a devolverte dinero.
Sirve para otras cosas:
- Deja constancia técnica de si el banco cumplió las buenas prácticas y la normativa.
- Puede animar a la entidad a rectificar, sobre todo si es un error claro.
- Constituye un documento que puedes aportar si luego acudes a los tribunales.
Tampoco te cierra ninguna puerta. La misma Orden declara que el procedimiento se tramita sin perjuicio de las acciones judiciales que correspondan. Puedes reclamar ante el Banco de España y, después, demandar. Pero tampoco estás obligado a esperar su informe para hacerlo cuando la vía judicial es la que realmente tiene sentido.
Qué reclamaciones suelen pedir la vía judicial desde el principio
Hay situaciones en las que el procedimiento administrativo es poco más que un trámite previo, porque lo que se discute es una cuestión que solo resuelve un juzgado:
- Tarjetas y créditos revolving con intereses que pueden ser usurarios. La nulidad del contrato o de los intereses la declara un juez.
- Gastos hipotecarios cobrados al firmar la hipoteca, como notaría, registro, gestoría o tasación.
- Hipoteca multidivisa, donde la cuestión es la información que se dio al contratar.
- PIAS y Unit Linked, productos de ahorro y seguro con condiciones que a menudo no se explicaron bien.
- Estafas online, phishing y criptoestafas, donde cada hora cuenta para el bloqueo de fondos y la denuncia.
- Brokers no regulados que no devuelven el capital invertido.
En estos casos, el silencio del banco ante tu reclamación previa es un dato útil: demuestra que intentaste resolver el asunto de forma amistosa y que la entidad no quiso. No es el final del camino, sino el inicio de otra fase.
Si el problema es un cargo no reconocido, merece la pena leer qué hacer en las primeras horas ante un cargo no reconocido en la tarjeta, porque el tiempo de reacción importa. Y si el banco ya te ha dicho que no, tienes más detalle en nuestra guía sobre qué hacer cuando el banco niega la devolución de un pago.
Cómo decidir si te compensa ir a juicio
La decisión depende de tres variables que puedes evaluar antes de gastar nada:
- Cuánto dinero está en juego. No es lo mismo un cobro de 40 € que miles de euros en intereses de una tarjeta revolving.
- Qué pruebas tienes. Contrato, extractos, recibos, y la reclamación previa con su justificante.
- Qué dice la jurisprudencia aplicable a tu producto. Hay materias donde el criterio de los tribunales es conocido y otras donde cada caso se analiza por separado.
Un análisis de viabilidad responde a estas tres preguntas. Si quieres hacerte una idea del coste de un procedimiento, puedes consultar cuánto cuesta demandar a un banco en España. Y si quieres ver cómo se plantea el paso previo con el Banco de España, tienes la guía para reclamar al Banco de España paso a paso.
Qué hacemos en Solvendi Abogados cuando el banco no contesta
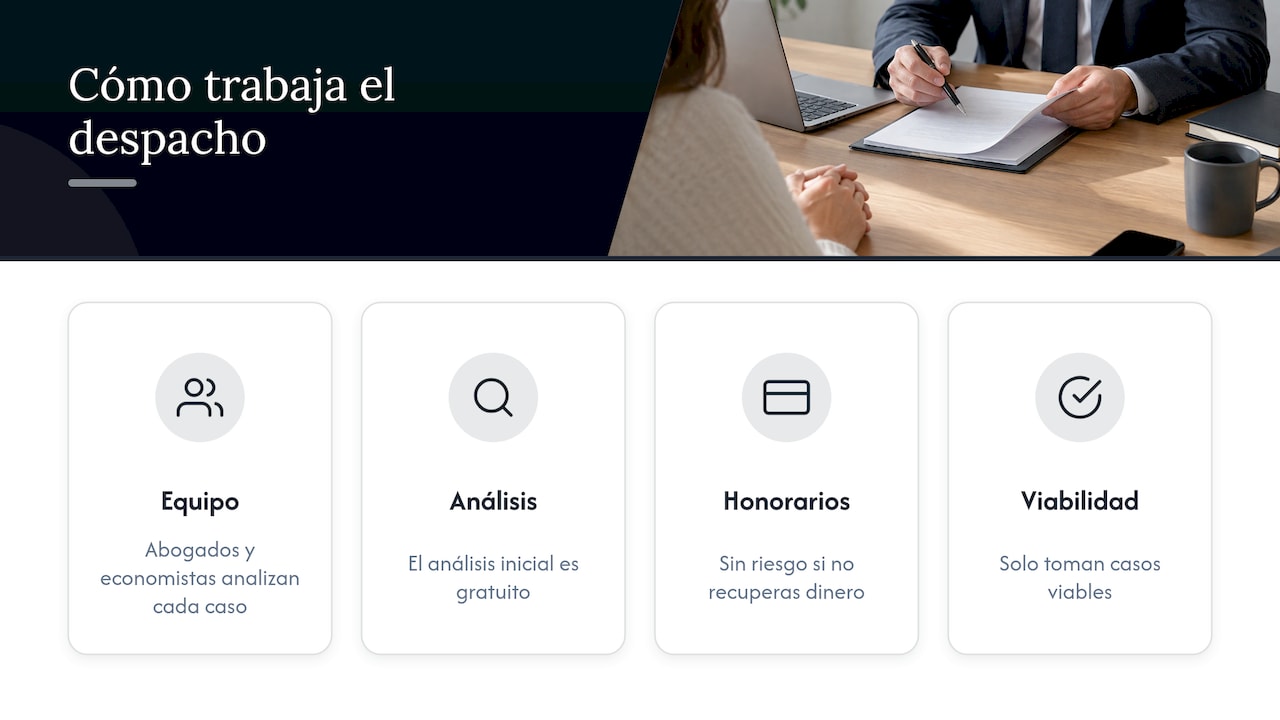
Somos un despacho especializado en reclamaciones contra bancos, aseguradoras y estafas financieras. Nuestro equipo combina abogados y economistas, de modo que cada caso se estudia tanto desde el punto de vista jurídico como desde el de las cifras: cuánto has pagado, cuánto puede recuperarse y si merece la pena reclamarlo.
El análisis inicial de tu caso es gratuito. Solo tomamos casos viables y te explicamos con transparencia cuáles son las expectativas reales. Trabajamos con honorarios a éxito o con un porcentaje sobre la cantidad recuperada, de modo que no asumes riesgo económico si no recuperas tu dinero. Atendemos reclamaciones por tarjetas revolving, gastos hipotecarios, hipoteca multidivisa, PIAS, Unit Linked, brokers, criptoestafas, phishing y seguros incumplidos en toda España.
Si tu banco no ha contestado y quieres saber qué opciones tienes, puedes ver nuestras áreas de práctica o consultar directamente la página de reclamación de tarjetas revolving. Si tu problema es de deudas que ya no puedes afrontar, tienes información sobre la Ley de Segunda Oportunidad.
Errores frecuentes cuando el banco no responde
- Reclamar solo por teléfono. Sin escrito ni justificante, no hay prueba de que el plazo haya empezado.
- Dirigirse al gestor de la oficina. La reclamación formal va al SAC o al Defensor del Cliente.
- Esperar sin contar los días. Anota la fecha del justificante y calcula el vencimiento según el tipo de reclamación.
- Confundir el informe con una sentencia. Un informe favorable no obliga al banco a pagar.
- Dejar pasar el tiempo. Las acciones judiciales tienen plazos de prescripción que dependen de la acción ejercitada, y conviene revisarlos pronto con un abogado.
- Firmar un acuerdo sin entenderlo. Si el banco te ofrece una devolución parcial para cerrar el asunto, comprueba antes qué renuncias al aceptarla.
Preguntas frecuentes
¿Cuántos días tiene el banco para contestar una reclamación?
Quince días hábiles si trata de servicios de pago, un mes en las demás reclamaciones de consumidores y dos meses si el reclamante no es consumidor. El plazo se cuenta desde que presentas la reclamación ante la entidad, según el Banco de España.
¿Puedo ir directamente al Banco de España sin reclamar antes al banco?
No. El Banco de España pide que primero reclames ante el SAC o el Defensor del Cliente de la entidad. Después podrás acudir a él si la entidad no te responde en plazo, no admite la reclamación o la rechaza.
¿Me obliga el banco a devolver el dinero si el Banco de España me da la razón?
No. El informe del Banco de España no es vinculante. Si es favorable, la entidad debe decir en un mes si lo acepta, pero puede rechazarlo. Para forzar una devolución hay que acudir a los tribunales.
¿Reclamar al Banco de España me impide demandar después?
No. El procedimiento se tramita sin perjuicio de las acciones judiciales que correspondan, según la Orden ECC/2502/2012. Puedes usar el informe como documento en un posterior procedimiento.
Fuentes
- Cómo realizar una reclamación, Banco de España
- Cómo presentar una reclamación contra tu banco, Cliente Bancario
- Cómo acreditar haber reclamado previamente ante el SAC, Cliente Bancario
- Orden ECC/2502/2012, BOE
- ¿Cómo reclamo contra un banco y qué plazos tiene para responder? Ministerio de Derechos Sociales, Consumo y Agenda 2030
- Memoria de Reclamaciones 2025, Banco de España