Si un familiar ha fallecido y tenía un seguro de decesos, puede que la aseguradora le deba dinero: el sobrante si el funeral costó menos que la suma asegurada, esa suma entera si no prestó el servicio, o las primas de pólizas duplicadas. Se reclama primero por escrito a la aseguradora, con certificado de defunción, póliza y factura de la funeraria. Si no responde o dice que no, se acude a la Dirección General de Seguros y Fondos de Pensiones (DGSFP) o directamente a los tribunales. Esta guía explica cada paso y dónde suelen torcerse las cosas.
En resumen
- La ley reconoce cuatro situaciones en las que se puede reclamar: capital sobrante, servicio no prestado, pólizas duplicadas en la misma aseguradora y pólizas en varias aseguradoras.
- El exceso de la suma asegurada sobre el coste del servicio corresponde al tomador o, en su defecto, a los herederos.
- Hacen falta certificado literal de defunción, póliza, factura detallada de la funeraria y prueba de ser heredero o tomador.
- Primero se reclama a la aseguradora; si no contesta o rechaza, se puede ir a la DGSFP, cuyo informe no es vinculante, o al juzgado.
- No conviene esperar: las acciones del contrato de seguro prescriben, y la demora de la aseguradora puede generar intereses a su cargo.
Tabla de contenidos
- Qué se puede reclamar en un seguro de decesos
- Antes de reclamar: reúne la documentación
- Cómo presentar la reclamación a la aseguradora
- Si la aseguradora rechaza o no contesta
- Plazos: cuánto tiempo tienes
- Errores que retrasan o hunden la reclamación
- Cuándo conviene que te lleve el caso un abogado
- Cómo trabaja Solvendi Abogados en estas reclamaciones
- Preguntas frecuentes
- Fuentes
Qué se puede reclamar en un seguro de decesos
Un seguro de decesos contrata, normalmente, que la aseguradora organice y pague el sepelio o la incineración. No siempre se ejecuta como se pactó, y ahí nace la reclamación. El artículo 106 bis de la Ley de Contrato de Seguro recoge cuatro supuestos:
- Capital sobrante. Si la suma asegurada es mayor que el coste del servicio prestado, el exceso corresponde al tomador o, en su defecto, a los herederos.
- Servicio no prestado. Si la aseguradora no pudo prestarlo por causas ajenas a ella, por fuerza mayor o porque la familia lo contrató por otros medios, debe pagar la suma asegurada a los herederos.
- Concurrencia en la misma aseguradora. Si el asegurado tenía dos pólizas en la misma compañía, esta devuelve las primas de la póliza anulada desde que coincidieron.
- Concurrencia en varias aseguradoras. Si el fallecido tenía seguros en compañías distintas, la que no prestó el servicio paga la suma asegurada a los herederos.
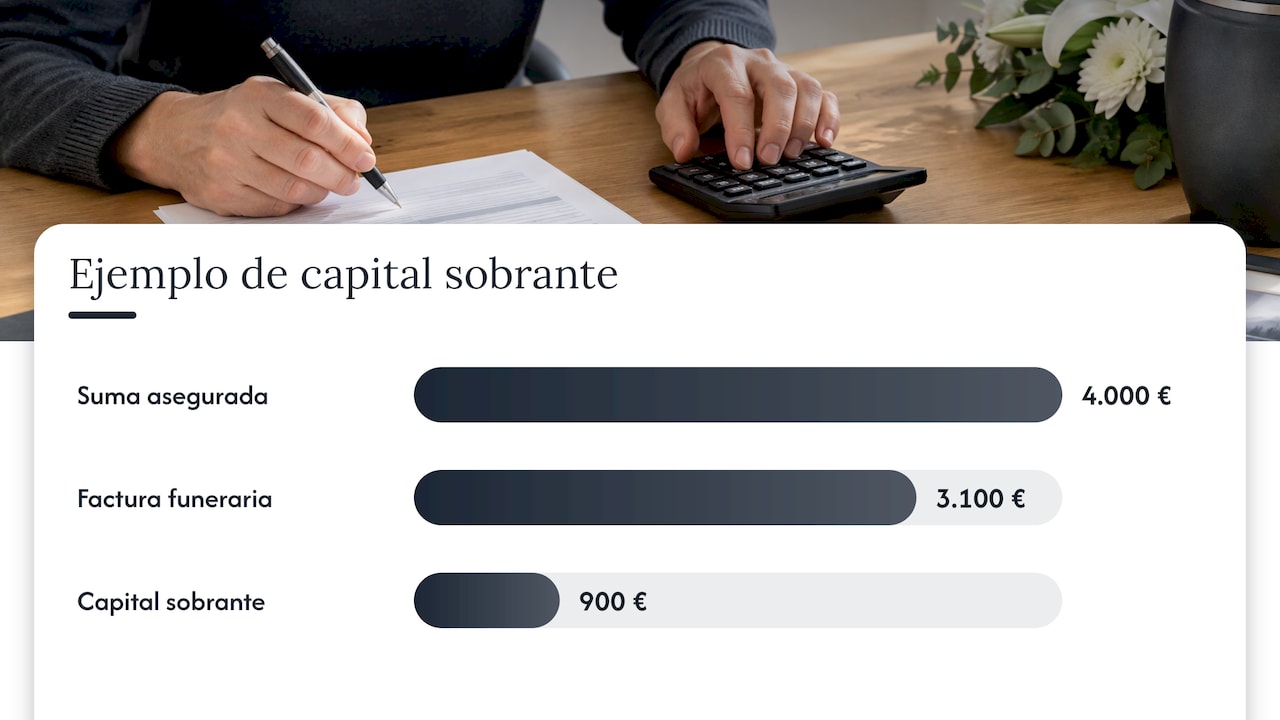
El caso más frecuente es el primero. Un ejemplo: la póliza fija 4.000 € de suma asegurada y la funeraria factura 3.100 €. La diferencia, 900 €, no es de la aseguradora. Esta cifra es ilustrativa, no una media del sector.
Si tu caso es el del sobrante, tenemos una guía específica sobre la sobreprima y el dinero sobrante de decesos.
Quién puede reclamar
El tomador, que es quien contrató la póliza. Si ha fallecido, los herederos. Con un testamento o una declaración de herederos a mano, la legitimación se acredita sin problema. Si la herencia está discutida entre hermanos o hay varios herederos, conviene aclarar antes quién cobra y en qué proporción, porque la aseguradora pagará a quien acredite el derecho y puede paralizar el pago ante dudas.
Antes de reclamar: reúne la documentación
La causa más habitual de retrasos es un expediente incompleto. Según la información publicada por una aseguradora sobre la devolución del capital sobrante, se piden estos documentos:
| Documento | Para qué sirve | Dónde se obtiene |
|---|---|---|
| Certificado literal de defunción | Acredita el fallecimiento y la fecha | Registro Civil |
| Copia de la póliza | Fija suma asegurada, coberturas y condiciones | Tu archivo o la aseguradora |
| Factura detallada de la funeraria | Permite calcular el coste real del servicio | La funeraria |
| Documento que acredita al reclamante | Identidad como tomador o condición de heredero legal | Testamento, declaración de herederos o DNI |
Pide siempre la factura desglosada. Si solo tienes un total, la aseguradora puede discutir qué partidas corresponden al servicio y cuáles no. Guarda también cualquier comunicación previa, como correos, cartas o el recibo de las primas.
Si no sabes si el fallecido tenía póliza, revisa los extractos bancarios en busca de recibos periódicos a nombre de aseguradoras, ya que muchas familias descubren el seguro así.
Cómo presentar la reclamación a la aseguradora
El primer escalón es la reclamación previa ante el servicio de atención al cliente o el defensor del cliente de la aseguradora. La Guía Práctica de la DGSFP indica que debe dirigirse con claridad y por un medio que permita acreditar que se presentó: burofax, correo certificado con acuse, registro electrónico o la propia oficina con copia sellada. Un correo ordinario sin confirmación es el error más común.
Incluye en el escrito:
- Tus datos y los del fallecido, con tu condición de tomador o heredero.
- Número de póliza y fecha del fallecimiento.
- Los hechos: qué servicio se prestó, cuánto costó y qué suma estaba asegurada.
- Lo que pides, con la cifra calculada y el precepto en que te apoyas (artículo 106 bis de la Ley de Contrato de Seguro).
- Lugar, fecha y firma, con los documentos adjuntos.
Cuánto tarda la aseguradora
La aseguradora tiene un plazo para resolver: según el formulario oficial de la DGSFP, transcurridos dos meses desde la reclamación previa (un mes si el reclamante es consumidor) sin respuesta, ya puedes acudir al supervisor, y también si te contesta rechazando. Anota la fecha de entrega de tu escrito, porque ese plazo se cuenta desde ahí.
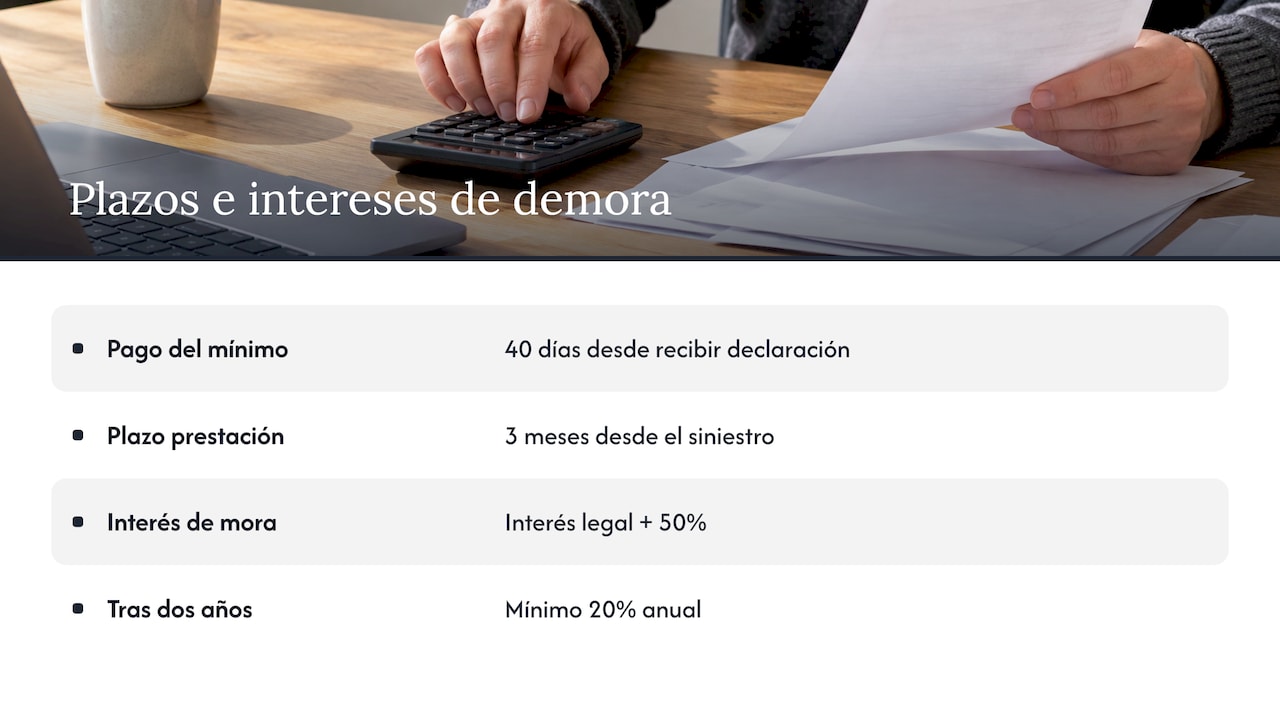
Además, la ley protege frente a la dilación. El artículo 20 de la Ley de Contrato de Seguro establece que el asegurador incurre en mora si no cumple la prestación en tres meses desde el siniestro o no paga el importe mínimo en 40 días desde que recibe la declaración. La indemnización por mora es el interés legal del dinero incrementado un 50%, y pasados dos años desde el siniestro no puede ser inferior al 20% anual. Es un argumento que conviene citar en el escrito cuando la aseguradora tarda.
Si la aseguradora rechaza o no contesta
Hay dos caminos, que no se excluyen del todo pero sí se ordenan: el administrativo (DGSFP) y el judicial.
La queja ante la DGSFP
La DGSFP es el supervisor de los seguros en España. Su procedimiento de reclamaciones se rige por la Orden ECC/2502/2012, es escrito y puede presentarse en papel (Paseo de la Castellana, 44, 28046 Madrid) o por vía telemática con firma electrónica. Su teléfono de consultas es el 952 24 99 82, de lunes a viernes de 9:30 a 14:30.
El formulario oficial de queja y reclamación exige adjuntar la prueba de la reclamación previa, o la contestación recibida, y declarar que el asunto no está pendiente de resolución ni de litigio ante órganos administrativos, arbitrales o judiciales. Esto es importante: si ya has demandado, la DGSFP no tramitará la queja.
La Guía Práctica de la DGSFP describe las fases: admisión, apertura de expediente, traslado a la entidad, alegaciones de ambas partes e informe final. Ese informe no es vinculante ni recurrible, y la tramitación no paraliza las acciones que te asisten. Por eso la vía judicial sigue abierta siempre. La DGSFP incluye además este asunto entre sus prioridades: sus Prioridades de Supervisión 2026-2028 indican que seguirá vigilando la devolución del exceso de suma asegurada del artículo 106 bis, con revisión de criterios de cálculo, comunicación al tomador y tiempos de devolución.
La vía judicial
Si la aseguradora mantiene su negativa, queda reclamar en el juzgado. El artículo 24 de la Ley de Contrato de Seguro fija como competente el juez del domicilio del asegurado, y es nulo cualquier pacto en contrario. En la práctica, no tendrás que litigar en la ciudad donde la aseguradora tiene su sede.
Una demanda exige cuantificar bien el derecho, probar los hechos y calcular los intereses de demora. Aquí es donde un abogado aporta más. Si la aseguradora te ha rechazado la petición con argumentos genéricos, puede interesarte leer qué hacer ante el rechazo de una indemnización de seguro y cómo se plantea un siniestro rechazado.
Plazos: cuánto tiempo tienes
El artículo 23 de la Ley de Contrato de Seguro dispone que las acciones derivadas del contrato prescriben en dos años en los seguros de daños y en cinco años en los de personas. Qué plazo se aplica a tu caso depende de cómo califique el tribunal la póliza y la acción concreta, y desde cuándo se cuenta. No des por hecho el plazo más largo: reclama cuanto antes, conserva la prueba de cada envío y, si ya han pasado años desde el fallecimiento, haz que un abogado revise el caso antes de nada.
| Qué | Plazo o referencia | Fuente |
|---|---|---|
| Prescripción de acciones del contrato | 2 años (daños) o 5 años (personas) | Art. 23 Ley 50/1980 |
| Mora de la aseguradora | 3 meses desde el siniestro, o 40 días para el importe mínimo | Art. 20 Ley 50/1980 |
| Respuesta a la reclamación previa | 2 meses (1 mes si eres consumidor) para acudir después a la DGSFP | Formulario DGSFP |
Errores que retrasan o hunden la reclamación
- Reclamar sin prueba de entrega. Sin justificante, no puedes demostrar cuándo empezó el plazo ni que reclamaste.
- Aceptar el finiquito de la aseguradora sin comprobar el cálculo. Pide el detalle de cómo han calculado el coste del servicio y qué han descontado.
- Confundir seguro de decesos y seguro de vida. Son productos distintos con reglas distintas. Si el fallecido tenía además un seguro de vida, la reclamación sigue otro camino y otros beneficiarios.
- Olvidar pólizas duplicadas. Es común tener decesos en el banco y otro contratado años atrás en otra compañía, y los supuestos 3 y 4 del artículo 106 bis existen para eso.
- Acudir a la DGSFP cuando ya hay demanda. El formulario lo impide expresamente.
- Dejar pasar los años. Cuanto más tiempo transcurre, más difícil es reunir facturas y localizar a los herederos.
Cuándo conviene que te lleve el caso un abogado
Un sobrante pequeño con documentación completa puede resolverse con un buen escrito. Pero hay situaciones en que el caso se complica:
- La aseguradora niega que haya sobrante o aplica descuentos que no explica.
- Hay varias pólizas, en la misma o en distintas compañías.
- Los herederos no se ponen de acuerdo, o la herencia no está aceptada.
- Ha pasado mucho tiempo desde el fallecimiento.
- La aseguradora no contesta y hay que reclamar intereses de demora.
En estos casos, cuantificar el derecho y exigir los intereses del artículo 20 requiere cálculo y técnica procesal. Si además hay una herencia compleja detrás, el seguro es una pieza más del reparto, y conviene coordinarlo con el resto de bienes.
Cómo trabaja Solvendi Abogados en estas reclamaciones
En Solvendi Abogados analizamos gratis cada caso antes de que decidas nada, y solo asumimos los que son viables. Te explicamos con transparencia la viabilidad y las expectativas de la reclamación. Trabajamos con un equipo que combina abogados y economistas, de modo que el cálculo de lo que te corresponde y su defensa jurídica los hace el mismo despacho. Nuestros honorarios se basan, por lo general, en un porcentaje sobre lo recuperado, por lo que no asumes riesgo económico si no recuperas tu dinero. Puedes ver nuestra área de seguros incumplidos o contarnos tu caso desde la página de áreas de práctica. Si en la misma situación hay una herencia con conflictos, también nos ocupamos de herencias y sucesiones.
Preguntas frecuentes
¿Puedo reclamar el seguro de decesos si ya se pagó el funeral?
Sí. Si la suma asegurada superaba el coste real del servicio, el exceso corresponde al tomador o a los herederos según el artículo 106 bis de la Ley de Contrato de Seguro. Necesitarás la factura detallada de la funeraria y la póliza para calcularlo.
¿Quién tiene derecho al dinero sobrante?
El tomador de la póliza y, si ha fallecido, sus herederos. El reclamante debe acreditar su condición con testamento, declaración de herederos o documento de identidad si es el propio tomador.
¿Cuánto tarda la aseguradora en responder?
Tras la reclamación previa, puedes acudir a la DGSFP si pasan dos meses sin respuesta, o un mes si eres consumidor, o si te contestan rechazando. Además, la ley prevé intereses de demora a cargo de la aseguradora si no cumple en los plazos del artículo 20.
¿Es obligatorio ir a la DGSFP antes de demandar?
No. La DGSFP emite un informe que no es vinculante y no impide acudir a los tribunales. Puedes demandar directamente, pero entonces no podrás tramitar la queja en la DGSFP sobre el mismo asunto.
¿Hay un plazo máximo para reclamar?
Sí. El artículo 23 de la Ley de Contrato de Seguro fija dos años para los seguros de daños y cinco para los de personas. Como el plazo aplicable depende del caso, lo prudente es reclamar cuanto antes.
Fuentes
- Ley de Contrato de Seguro, artículo 106 bis (Lexnavarra)
- Ley 50/1980 de Contrato de Seguro, texto consolidado (BOE)
- Devolución del capital sobrante en el seguro de decesos (OCASO)
- Cómo plantear una queja o reclamación (DGSFP)
- Formulario de queja y reclamación en papel (DGSFP, 2022)
- Guía práctica de reclamaciones (DGSFP)
- Información sobre el procedimiento de reclamaciones (DGSFP)
- Prioridades de Supervisión 2026-2028 (DGSFP)