Si tu banco o tu asesor te colocó un producto de inversión sin evaluar bien tu perfil, sin explicarte el riesgo o con un test hecho a la ligera, puedes reclamar. El camino habitual tiene dos vías: la administrativa (queja al banco y después reclamación ante la CNMV) y la judicial. Perder dinero no basta para ganar. Hay que demostrar que la entidad incumplió sus deberes de información o de evaluación y que ese incumplimiento causó la pérdida.
TL;DR
- MiFID obliga a la entidad a evaluar tu perfil con el test de idoneidad (si te asesora o gestiona tu cartera) o el de conveniencia (en otros productos complejos). Si no lo hizo, o lo hizo mal, hay base para reclamar.
- El primer paso es una queja escrita al Servicio de Atención al Cliente del banco. Después, si la respuesta no te satisface, puedes acudir a la CNMV, que es gratuita.
- Una pérdida de mercado no es negligencia. Tienes que probar el incumplimiento y su relación directa con el daño (causalidad).
- Guarda contratos, test, correos y grabaciones. Y no firmes nada sin leerlo.
- La vía de la CNMV no es vinculante. Para recuperar el dinero suele hacer falta reclamación extrajudicial o demanda, y los plazos importan.
Tabla de contenidos
- Qué es MiFID y qué te garantiza como inversor
- Idoneidad y conveniencia: qué test debía hacerte el banco
- Cuándo hay incumplimiento y cuándo solo hay pérdidas
- La prueba de la causalidad
- Cómo reclamar paso a paso
- Productos donde más se reclama
- Nuestra perspectiva: dónde se ganan y se pierden estos casos
- Cómo podemos ayudarte
- Errores que conviene evitar
- Preguntas frecuentes
- Fuentes
Qué es MiFID y qué te garantiza como inversor
MiFID es la normativa europea de mercados de instrumentos financieros. En España está incorporada a la Ley 6/2023, de 17 de marzo, de los Mercados de Valores y de los Servicios de Inversión. Se aplica a todas las entidades que prestan servicios de inversión, no solo a los bancos: también a sociedades y agencias de valores y a gestoras.
Para el inversor minorista, el núcleo práctico son tres deberes:
- Clasificarte correctamente como cliente minorista, con el máximo nivel de protección, salvo que cumplas requisitos para otra categoría y la entidad te lo comunique.
- Informarte de forma clara, imparcial y no engañosa sobre el producto, sus riesgos y sus costes.
- Evaluar si el producto o servicio es adecuado para ti, mediante el test que corresponda.
La guía de la CNMV sobre la protección de MiFID detalla lo que la entidad debe explicarte desde el inicio de la relación, incluida la protección de tus instrumentos financieros y tu efectivo.
MiFID no se aplica a todo lo que ofrece un banco. Afecta a acciones, renta fija, fondos, derivados y otros instrumentos financieros, pero no a un depósito o una cuenta corriente corrientes. Si dudas de si tu producto entra, es una de las primeras cosas que debe revisar un abogado.
Idoneidad y conveniencia: qué test debía hacerte el banco
La confusión entre ambos test es la fuente de muchas reclamaciones. Según la Ley 6/2023, la diferencia es esta:
| Test de idoneidad | Test de conveniencia | |
|---|---|---|
| Cuándo | Asesoramiento personalizado o gestión de carteras | Otros productos complejos, sin asesoramiento |
| Qué evalúa | Conocimientos, situación financiera y objetivos de inversión | Solo conocimientos y experiencia |
| Qué resultado produce | Una recomendación acorde a tu perfil | Una advertencia si el producto no es conveniente para ti |
La primera pregunta de casi todo litigio es si hubo asesoramiento, porque de ello depende el test exigible. El asesoramiento no depende del nombre que el banco ponga al contrato. Existe cuando se te formula una recomendación personalizada, aunque el documento diga que la operación se hizo “sin asesoramiento”. Este es el punto en el que más se discute, y los bancos suelen apoyarse en cláusulas firmadas en ese sentido.
También conviene saber que hacer el test de conveniencia no libera al banco del resto de obligaciones. Un análisis publicado en el blog de consumidores de la Abogacía Española recoge, a propósito de la sentencia del Tribunal Supremo de 17 de abril de 2018 sobre permutas financieras, que practicar ese test no exime a la entidad de sus deberes de información en productos complejos.
Cuándo hay incumplimiento y cuándo solo hay pérdidas
Aquí está el filtro que decide si una reclamación es viable. Una inversión que baja no es, por sí sola, un incumplimiento. Los tribunales distinguen entre riesgo de mercado, que asume el inversor informado, y negligencia profesional.
Según el análisis de Economist & Jurist sobre la negligencia en el asesoramiento financiero, la responsabilidad del asesor aparece cuando falla en su deber de dar información clara, exacta e imparcial. Ese artículo comenta un caso en el que el banco recomendó comprar acciones preferentes de un banco islandés dentro de un contrato de depósito y administración de valores.
Señales habituales de un incumplimiento
- No hay test o no lo encuentras en tu documentación.
- El test lo rellenó el empleado, o las respuestas son incoherentes con tu perfil (por ejemplo, te marca como inversor con experiencia sin que hayas operado nunca).
- El test se hizo el mismo día de la compra, como trámite y no como evaluación real.
- El producto no cuadraba con tus objetivos: ahorros para la jubilación o liquidez inmediata colocados en un producto complejo, ilíquido o de riesgo alto.
- Te dijeron que era “como un depósito” o que estaba garantizado, cuando no lo estaba.
- Concentración excesiva: gran parte de tu patrimonio en un solo producto.
Estas pautas las manejan los profesionales al revisar un caso. Ninguna garantiza por sí sola el éxito, pero juntas construyen el relato de un test meramente formal.
Lo que debilita tu reclamación
La guía de la CNMV sobre MiFID recuerda que la protección va acompañada de responsabilidad del cliente. Si te negaste a dar información, ignoraste advertencias o firmaste a sabiendas un documento que decía que el producto no era adecuado para ti, tus opciones de éxito se reducen de forma notable, porque se entiende que asumiste el riesgo con conocimiento.
Otro error frecuente es firmar sin leer. Los bancos suelen apoyarse en formularios firmados de “operación sin asesoramiento” o de aceptación de un test negativo. Demostrar que hubo asesoramiento real pese a esos documentos es el combate estratégico central de muchos casos. Por eso, antes de dar nada por perdido, un abogado debe revisar el conjunto: lo firmado y cómo se desarrolló de verdad la venta.
La prueba de la causalidad
No basta con probar que el banco incumplió. Hay que demostrar que ese incumplimiento causó el daño. Dicho de otro modo: que, de haber recibido la información correcta o de haberse hecho bien el test, no habrías contratado el producto o lo habrías hecho de otra forma.
En la práctica, cuentan estas pruebas:
- Contrato de la operación, órdenes de compra y suscripción.
- Test de idoneidad o conveniencia, con fecha y hora, y quién lo cumplimentó.
- Folletos y documentos de información que te entregaron (o que no te entregaron).
- Correos, mensajes y grabaciones de llamadas donde el empleado describe el producto.
- Extractos y valoraciones que muestren la evolución y las pérdidas.
- Tu historial inversor anterior: qué productos tenías y con qué experiencia.
- Testigos que presenciaran la venta, si los hay.
La entidad está obligada a conservar los registros de estos test y las evidencias durante al menos cinco años según los datos de la investigación consultada, de modo que puedes pedírselos por escrito. Solicita copia de todo lo que firmaste. Si el banco no puede aportar el test, eso ya es un dato relevante.
Cómo reclamar paso a paso
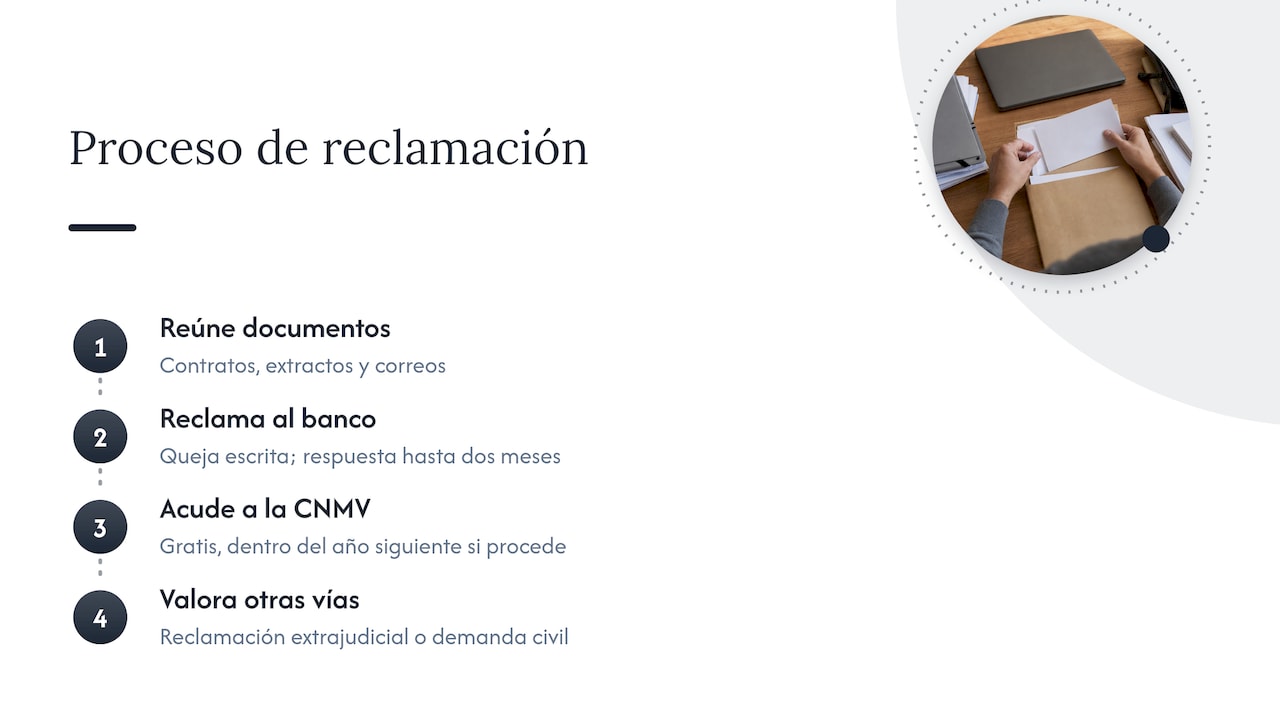
1. Reúne tu documentación
Empieza por lo que ya tienes: contratos, extractos, correos. Anota fechas, nombres de empleados y qué te dijeron. Cuanto antes lo pongas por escrito, más fiable será tu recuerdo.
2. Presenta una queja al banco
La CNMV explica que debes dirigirte primero, por escrito, al Servicio de Atención al Cliente de la entidad o a su Defensor del Cliente. Conserva una copia sellada o un justificante de presentación: es requisito previo para acudir después a la CNMV. La entidad dispone de dos meses para darte una respuesta motivada.
Cuéntalo con hechos: qué producto, cuándo y con quién lo contrataste, qué incumplimientos crees que hubo y qué pides (por ejemplo, la devolución de lo invertido más intereses).
3. Acude a la CNMV si no te responden o la respuesta no te satisface
Según la propia CNMV, puedes presentar tu reclamación ante su Servicio de Reclamaciones dentro del año siguiente a tu queja a la entidad, y los hechos no deben tener más de cinco años. El servicio es gratuito. La reclamación debe incluir tus datos, la entidad reclamada, el motivo y la prueba de que antes intentaste resolverlo con el banco.
Ten presente el alcance real de esta vía. La CNMV emite un informe motivado, pero no obliga al banco a pagarte. Aun así, puede servirte: un informe favorable refuerza tu posición negociadora y puede ser aportado en un procedimiento posterior. Si tu conflicto es sobre un producto bancario y no de inversión, el organismo competente es otro: tienes una guía en nuestro artículo sobre cómo reclamar al Banco de España.
4. Valora la reclamación extrajudicial o la demanda
Si la entidad rechaza tu petición, la vía civil es la que puede devolverte el dinero. Las acciones más habituales en estos casos son la anulabilidad del contrato por error o dolo en el consentimiento y la indemnización por incumplimiento de los deberes de la entidad. Cada una tiene sus propios plazos.
En las relaciones bancarias complejas, la jurisprudencia del Tribunal Supremo ha situado el inicio del plazo de la acción por error o dolo en un momento posterior a la firma, cuando el cliente pudo conocer realmente el fallo. Pero no conviene confiar en ello: la fecha exacta de partida depende de cada producto y de cada caso. Cuanto antes un abogado revise tus fechas, menos riesgo de que se te pase el plazo. Si tu operación tiene años, no la descartes: pide una revisión.
Productos donde más se reclama
No hay una lista cerrada, pero los conflictos suelen concentrarse en productos con riesgo alto o poca liquidez:
- Preferentes y deuda subordinada, vendidas a ahorradores que buscaban seguridad.
- Permutas financieras (swaps) contratadas con préstamos.
- Productos estructurados y bonos complejos.
- Fondos y seguros de inversión como los unit linked o los PIAS, cuando se presentaron como ahorro seguro.
- Derivados, CFD y operativa con brókers, a menudo con entidades no reguladas.
Si lo que te ocurrió fue con un bróker o una plataforma que ni siquiera estaba autorizada, el planteamiento cambia: ya no es solo un problema de test, sino de posible fraude. Te explicamos cómo actuar en la guía sobre chiringuitos financieros y en la de brókers que retienen fondos.
Nuestra perspectiva: dónde se ganan y se pierden estos casos
En Solvendi Abogados trabajamos con un equipo que combina abogados y economistas, y esa mezcla es especialmente útil en reclamaciones de inversión. El abogado valora qué deberes se incumplieron y con qué base legal. El economista reconstruye qué producto compraste en realidad, qué riesgo tenía y cuánto has perdido. Sin esa reconstrucción, la causalidad queda en una afirmación, no en una prueba.
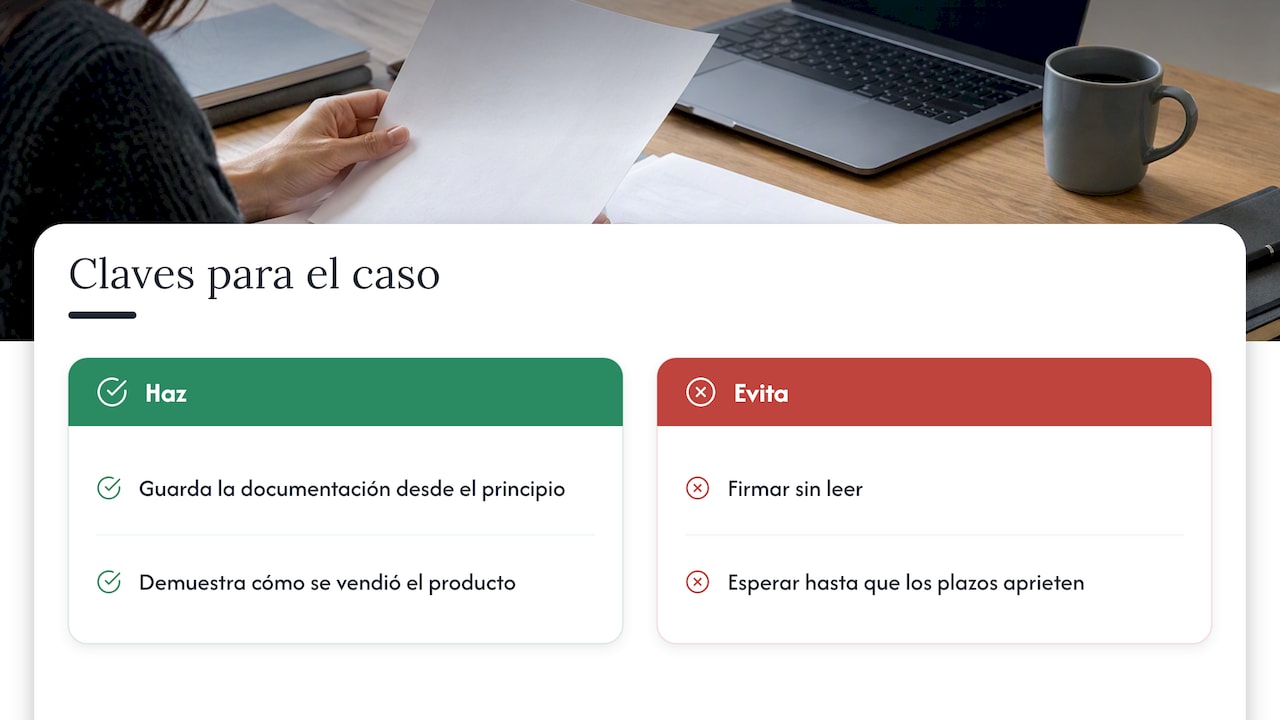
También somos prudentes con las expectativas. Solo tomamos casos viables, y por eso el análisis inicial es gratuito: preferimos decirte con claridad que una reclamación no tiene recorrido antes de que gastes tiempo y esperanza. Con lo que vemos en los expedientes, lo que más cambia el resultado es la documentación guardada desde el principio, y lo que más lo perjudica es haber firmado sin leer, o haber esperado hasta que los plazos aprietan.
Una idea que repetimos a quien nos consulta: la reclamación no consiste en que “el banco me lo vendió mal porque perdí”. Consiste en demostrar cómo se te vendió y por qué esa venta no cumplía lo que la norma exige. Esa es la parte que se puede construir con papeles y con método.
— cristian
Cómo podemos ayudarte
Si tienes una inversión que sospechas que te vendieron incumpliendo MiFID, en Solvendi Abogados analizamos tu caso sin coste y te decimos con transparencia si es viable y qué esperar. Nuestros honorarios se basan en el éxito, de modo que no asumes riesgo económico si no se recupera tu dinero. Puedes ver lo que cubrimos en nuestra página de derecho bancario y financiero, y si tu caso implica a un bróker, en la de reclamación a brókers. Para otras cuestiones, como tus derechos generales ante la banca, consulta nuestra guía de derechos frente a bancos.
Errores que conviene evitar
- Esperar. Los plazos de la CNMV (un año desde la queja al banco, hechos de menos de cinco años) y los de la vía judicial corren en tu contra.
- Aceptar una oferta del banco sin revisarla. Una propuesta de recompra parcial puede incluir una renuncia a reclamar el resto.
- Firmar de nuevo documentos que reconocen que hubo información o que te avisaron del riesgo.
- Tirar papeles. Un test antiguo o un correo puede ser la prueba decisiva.
- Confundir la queja con la demanda. La queja al banco y la reclamación a la CNMV son pasos previos, no sustituyen una acción judicial.
Cuando se trata de decisiones con dinero de por medio, la regla es sencilla: antes de aceptar una oferta o dejar pasar una fecha, consulta con un abogado especializado en derecho bancario y financiero.
Preguntas frecuentes
¿Puedo reclamar si firmé que la operación era sin asesoramiento?
Sí, es posible. Que el documento diga eso no basta: lo relevante es si en la práctica te hicieron una recomendación personalizada. Lo habitual es analizar cómo se produjo la venta, con correos, grabaciones o testigos, y no solo la firma.
¿Qué diferencia hay entre el test de idoneidad y el de conveniencia?
El de idoneidad se exige cuando recibes asesoramiento o gestión de cartera y evalúa tus conocimientos, tu situación financiera y tus objetivos. El de conveniencia se aplica a otros productos complejos y solo mira conocimientos y experiencia. La Ley 6/2023 regula ambos.
¿Es gratis reclamar ante la CNMV?
Sí, el servicio de reclamaciones de la CNMV es gratuito. Antes debes haber presentado una queja por escrito a la entidad, y la reclamación debe presentarse dentro del año siguiente a esa queja. Su informe no obliga al banco a pagarte.
¿Un asesor financiero responde por mala praxis?
Sí, puede responder si actuó con negligencia: información inadecuada, falta de imparcialidad o recomendación de productos que no encajaban con tu perfil. Tendrás que probar el incumplimiento y su relación directa con la pérdida, porque un mal resultado de mercado no basta.
¿Cuánto tiempo tengo para reclamar?
Depende de la vía y del producto. Ante la CNMV, un año desde la queja al banco y hechos de menos de cinco años. En los tribunales, los plazos varían según la acción y desde cuándo se cuentan, así que conviene que un abogado revise tus fechas cuanto antes.
Fuentes
- CNMV: Reclamaciones
- CNMV: Sus derechos como inversor. La protección de MiFID
- CNMV: Guía MiFID
- BOE: Ley 6/2023, de los Mercados de Valores y de los Servicios de Inversión
- Economist & Jurist: La negligencia en el asesoramiento financiero determina la responsabilidad del asesor
- Abogacía Española: El test de conveniencia no exime al banco de sus deberes de información