Si tu bróker retiene fondos sin justificación, documenta cada paso y activa tres vías a la vez: contacta con el banco emisor de tu tarjeta para valorar un contracargo, presenta una queja ante la CNMV si la entidad opera en España, y si detectas exigencias de pagos adicionales o silencio prolongado del soporte, consulta a un abogado especializado antes de que pasen más días.
En resumen:
- Si un bróker retiene fondos, no pagues depósitos adicionales y documenta cada interacción desde el primer momento para fortalecer la reclamación.
- La mayoría de las retenciones legítimas, como verificación de identidad o liquidación de operaciones, se resuelven en unos días con documentación adecuada.
- La retención definitiva se caracteriza por excusas cambiantes y falta de plazo concreto, indicio de posible estafa o abuso de la plataforma.
- Antes de reclamar, verifica la regulación del bróker en la CNMV u otros organismos europeos, y usa la vía bancaria, regulatoria o penal según corresponda.
- La asesoría legal especializada es recomendable cuando hay indicios claros de fraude, cantidades elevadas o el bróker opera fuera de la regulación en España.
Tabla de contenidos
- Broker retiene fondos: primeros pasos en las primeras 24 a 72 horas
- Señales de alerta que indican posible fraude
- Cómo verificar si el broker que retiene tu dinero está regulado
- Qué pruebas reunir y cómo organizarlas
- Vías de reclamación desde España: banco, CNMV y denuncia penal
- Cuándo contratar a un abogado especializado
- Experiencia de Solvendi Abogados en casos de retención de fondos
- Por qué un broker puede retener fondos legalmente
- Cómo afecta la retención a tu operativa y qué costes puede generar
- Cláusulas del contrato que justifican (o no) la retención
- Cómo evitar que un broker retenga tus fondos en el futuro
- Retención temporal frente a retención definitiva
- Casos frecuentes: retenciones legítimas frente a ilegítimas
- Reflexión final: actuar rápido importa más que tener razón
- Cómo puede ayudarte Solvendi Abogados si tu bróker retiene fondos
- Enlaces útiles para verificar y reclamar
- Fuentes
- Preguntas frecuentes
Broker retiene fondos: primeros pasos en las primeras 24 a 72 horas
Antes de alarmarte, comprueba los plazos reales. En plataformas reguladas, un retiro tarda entre 1 y 5 días hábiles en completarse, así que una demora de un día o dos no es, por sí sola, motivo de alarma. El problema empieza cuando ese plazo se dispara sin explicación o el bróker pide algo a cambio de liberar tu dinero.
- Revisa el plazo oficial de tu bróker y de tu método de pago. Compáralo con la referencia de 1 a 5 días hábiles antes de escribir ninguna reclamación.
- Completa la verificación KYC si tienes algún documento pendiente. Un expediente incompleto es una de las causas más frecuentes de bloqueo automático, y a menudo se resuelve subiendo un DNI o un justificante de domicilio.
- Envía un correo formal solicitando la liberación del retiro, adjunta capturas de pantalla y guarda copia del envío.
- No hagas ningún depósito adicional, aunque alguien te asegure que así se «desbloquea» el proceso.
- Anota cada interacción: fecha, hora, canal usado, nombre del interlocutor y resumen de lo dicho.
Seguir estos pasos responsables antes de alarmarte te da algo mucho más valioso que tranquilidad: un expediente sólido si finalmente necesitas reclamar.
Consejo profesional: Crea una carpeta única (en tu correo o en la nube) donde vuelques cada captura y cada email desde el primer minuto. Reconstruir la cronología dos semanas después, cuando ya estás nervioso, es mucho más difícil.
Señales de alerta que indican posible fraude
Un retraso puntual no es lo mismo que un bróker que retiene fondos con mala fe. Estas conductas sí marcan la diferencia:
- Te exigen un nuevo depósito, una comisión o un «impuesto» para liberar tu retiro: es la señal más clara de estafa.
- El soporte deja de responder o cambia de excusa cada vez que preguntas.
- Las condiciones del contrato cambian justo después de que solicitas retirar dinero.
- Recibes llamadas insistentes ofreciéndote «recuperar» tu dinero a cambio de un pago por adelantado.
- La web falla de forma persistente, cambia de dominio o directamente desaparece.
No todo bloqueo temporal es sospechoso: algunos exchanges de criptomonedas aplican retenciones de seguridad de 24 a 72 horas tras un cambio de contraseña o un inicio de sesión desde un dispositivo nuevo. Eso es un procedimiento legítimo, no una retención injustificada.
Cómo verificar si el broker que retiene tu dinero está regulado
El primer filtro legal, antes de cualquier reclamación, es saber si la entidad tiene licencia. Si opera en España, busca su número de registro en el registro de entidades de la CNMV; si el bróker actúa desde otro país europeo, comprueba también los registros de CySEC o de la FCA, según dónde diga estar autorizado.
- Un bróker regulado en la UE te permite presentar una queja formal ante el supervisor correspondiente, que puede investigar y, en algunos casos, forzar una respuesta.
- Un bróker con licencia offshore (Vanuatu, San Vicente y las Granadinas o similares) reduce mucho tus opciones: no hay regulador europeo al que acudir y la vía judicial se complica por la jurisdicción.
- Si no encuentras ningún registro, probablemente estás ante una entidad no autorizada operando de forma ilegal en España.
Para presentar una queja ante el regulador, prepara una cronología clara: fecha de apertura de cuenta, fecha de la solicitud de retiro, capturas de las comunicaciones y cualquier cambio de condiciones detectado. Cuanto más ordenado llegue el expediente, más rápido puede actuar el organismo.
Qué pruebas reunir y cómo organizarlas
Una reclamación se gana o se pierde por la calidad de la evidencia, no por lo indignado que estés. Organiza el material desde el primer día:
- Capturas de pantalla de la cuenta, el saldo y cualquier mensaje de error al solicitar el retiro.
- Copias de todos los correos y chats con el soporte, incluidos los números de ticket.
- Extractos bancarios que muestren cada depósito realizado y su fecha.
- Comprobantes de transferencia o de pago con tarjeta, con el importe exacto.
- Si es posible, capturas del propio sitio web (en PDF) que documenten las condiciones vigentes en el momento de tu operación.
Ordena todo por fecha en un único documento, con cada prueba enlazada a su momento de la cronología. Guarda una copia de seguridad fuera del correo o del dispositivo que usas habitualmente para operar.
Consejo profesional: No borres nunca una conversación, aunque parezca irrelevante. Un mensaje de soporte cambiando de discurso puede ser la prueba clave para demostrar mala fe ante un juzgado o ante el banco.
Vías de reclamación desde España: banco, CNMV y denuncia penal
Existen rutas prácticas para intentar recuperar el dinero, y conviene activarlas en un orden concreto:
- Banco emisor de la tarjeta: si pagaste con tarjeta de crédito o débito, solicita un contracargo. Es la vía más rápida cuando el pago se hizo por ese medio, aunque en criptomonedas o transferencias bancarias directas la reversión es mucho más difícil.
- CNMV: presenta una queja formal si el bróker actúa o se dirige a inversores en España sin autorización, o si incumple la normativa aplicable. El regulador puede emitir advertencias públicas y, en algunos casos, coordinar con otras autoridades.
- Denuncia penal por estafa: procede cuando hay indicios claros de engaño (exigencias de pago para liberar fondos, identidad falsa, web fantasma). El juzgado exigirá pruebas documentales sólidas, así que la cronología que preparaste en el paso anterior es determinante.
- Orden recomendado: primero banco, después CNMV, y en paralelo o después, denuncia penal si hay indicios de estafa. No esperes a agotar una vía para iniciar la siguiente si el importe es elevado.
- Si el bróker opera fuera de la UE sin regulación, las opciones se reducen a la denuncia penal, el contracargo bancario y la difusión pública del caso, a menudo junto a otras víctimas que sufrieron el mismo patrón.
Puedes ver un ejemplo real de este proceso en el caso de un bróker no autorizado por la CNMV, donde la falta de licencia limitó las opciones de la víctima a la vía penal y al contracargo.
Cuándo contratar a un abogado especializado
Contratar asesoría legal tiene sentido cuando el importe es relevante, cuando ya tienes pruebas de conducta fraudulenta o cuando el bróker opera desde otra jurisdicción y necesitas coordinar varias vías a la vez. En la primera consulta, pregunta por el coste real (fijo o a éxito), el tiempo estimado del proceso y la estrategia concreta: reclamación administrativa, contracargo o querella penal.
Un despacho puede gestionar contracargos, redactar quejas regulatorias y presentar querellas con medidas cautelares. Ningún abogado serio te garantizará una recuperación total si el bróker ya no tiene activos localizables.
Experiencia de Solvendi Abogados en casos de retención de fondos
Solvendi Abogados combina abogados y economistas especializados en reclamaciones bancarias, estafas financieras y brókers no regulados.
- Análisis documentado de casos similares publicados en el blog, incluida la recuperación de dinero perdido en trading con brókers no regulados o «chiringuitos financieros».
- Casos concretos de brókers sancionados o advertidos por la CNMV, como el de Robobrokerltd.com.
Por qué un broker puede retener fondos legalmente
No toda retención es abusiva. Los contratos de los brókers, incluso los regulados, incluyen cláusulas que les permiten frenar un retiro en circunstancias concretas, y conocerlas evita confundir un procedimiento legítimo con una estafa.
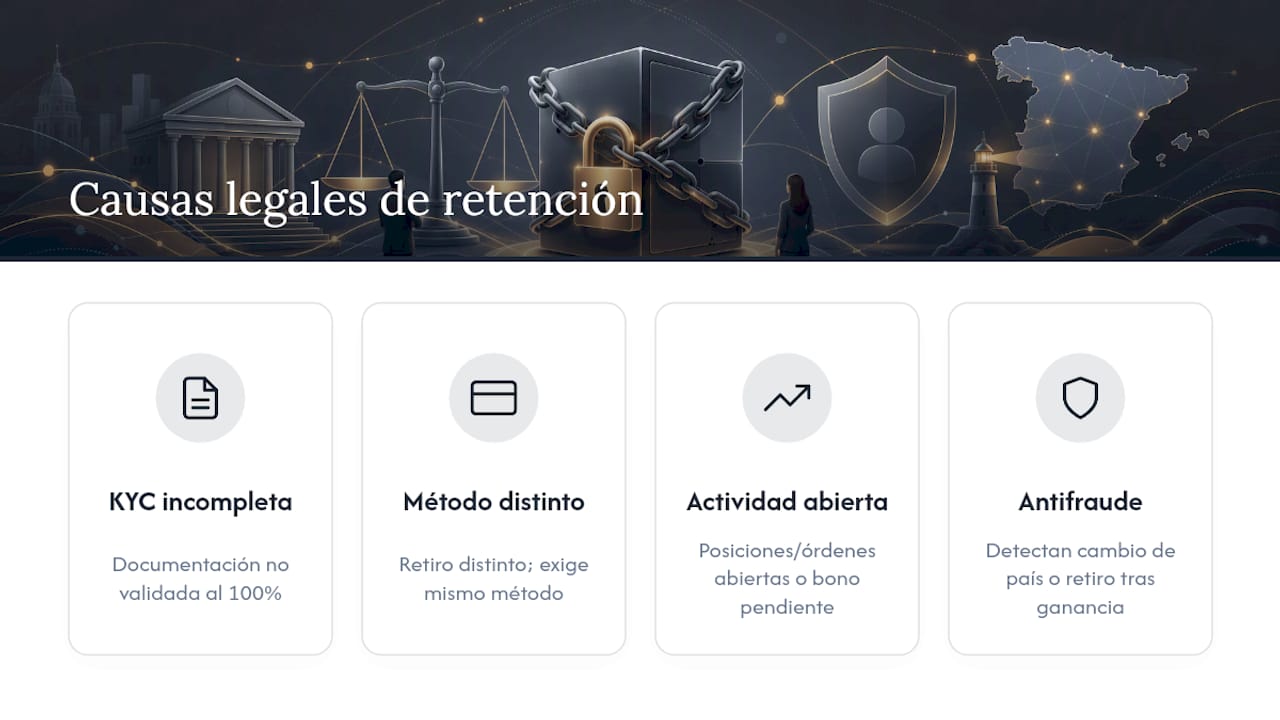
La causa más habitual es la verificación de identidad incompleta: si tu documentación KYC no está validada al 100 %, el sistema bloquea el retiro de forma automática, sin intervención humana ni mala fe. Otra causa frecuente es la coincidencia del método de retiro con el de depósito: los brókers regulados exigen devolver el dinero por la misma vía por la que entró, como medida contra el blanqueo de capitales. Si depositaste con una tarjeta y pides el retiro por transferencia, el sistema puede rechazarlo hasta que corrijas el método.
También existen retenciones por actividad de trading pendiente: si tienes posiciones abiertas, órdenes activas o un bono promocional con condiciones de volumen no cumplidas, el bróker puede bloquear parte del saldo hasta liquidar esas operaciones. Por último, algunas plataformas aplican controles antifraude automáticos ante patrones inusuales, como un cambio brusco de país de acceso o un intento de retiro justo después de una gran ganancia. Ninguna de estas causas debería tardar más de unos días en resolverse una vez que aportas la documentación pedida.
Cómo afecta la retención a tu operativa y qué costes puede generar
Una retención de fondos no es solo un problema de liquidez. Mientras el dinero está bloqueado, no puedes cerrar posiciones con ese margen, ni reaccionar ante movimientos del mercado, ni diversificar hacia otro activo u otra plataforma. Para un inversor activo, ese coste de oportunidad puede pesar tanto como la propia cantidad retenida.
Además, algunos brókers aplican cargos que agravan la situación: comisiones por retiro que se cobran igual aunque el proceso se demore, penalizaciones por cancelar una orden pendiente vinculada al bono, o incluso el cierre unilateral de la cuenta con el argumento de «incumplimiento de condiciones», lo que complica todavía más recuperar el saldo. Cuando la retención se prolonga varias semanas sin respuesta clara del soporte, conviene asumir que ya no se trata de un simple trámite administrativo, sino de un conflicto que puede requerir una reclamación formal.
El daño no siempre es solo económico. Muchos inversores describen semanas de incertidumbre revisando el correo, sin saber si el dinero volverá o no, un desgaste que en sí mismo justifica actuar con rapidez en lugar de esperar «una semana más» de forma indefinida.
Cláusulas del contrato que justifican (o no) la retención
Los términos y condiciones de cualquier bróker incluyen, casi siempre, una sección sobre retiradas de fondos que conviene leer antes de abrir una cuenta, no después de tener un problema. Ahí suelen aparecer cláusulas sobre plazos máximos de procesamiento, el derecho del bróker a solicitar documentación adicional en cualquier momento y las condiciones de los bonos de bienvenida, que a menudo exigen un volumen mínimo de operaciones antes de poder retirar tanto el bono como las ganancias asociadas.
También es habitual encontrar cláusulas de «uso indebido de la cuenta», que permiten al bróker congelar fondos si detecta patrones de arbitraje entre plataformas o de bonificación fraudulenta. Estas cláusulas son legítimas cuando están redactadas con claridad y se aplican de forma proporcional.
El problema aparece cuando el contrato incluye cláusulas abiertas o ambiguas, del tipo «el bróker se reserva el derecho de retener fondos por motivos de seguridad» sin definir plazo ni procedimiento de resolución. Esa redacción vaga es precisamente la que utilizan los brókers de mala fe para justificar retenciones indefinidas. Si el contrato no especifica un plazo máximo de respuesta, tienes motivos razonables para reclamar, y esa ambigüedad contractual suele ser un argumento fuerte ante un regulador o un juzgado.
Cómo evitar que un broker retenga tus fondos en el futuro
La mejor defensa contra una retención se construye antes de depositar el primer euro. Verifica siempre el número de licencia del bróker en el registro de la CNMV o del regulador correspondiente antes de abrir cuenta, y desconfía de plataformas que prometen rentabilidades garantizadas o presionan para depositar rápido.
Usa siempre el mismo método de pago para depositar y retirar; es la fuente de bloqueos más evitable y más fácil de anticipar. Completa la verificación KYC el primer día, no cuando ya necesitas retirar dinero: subir el DNI y el justificante de domicilio al abrir la cuenta ahorra semanas de bloqueo más adelante.
Lee la política de bonos antes de aceptar cualquier promoción, porque las condiciones de volumen mínimo son la causa más frecuente de retenciones de saldo que parecen injustas, pero están pactadas en el contrato. Haz retiros parciales y periódicos en lugar de acumular todo el capital en la cuenta durante meses: mueve beneficios con regularidad y evita concentrar un importe elevado que dispare controles antifraude automáticos. Guarda también capturas del contrato y de las condiciones vigentes en el momento de abrir la cuenta, porque los brókers de mala fe suelen modificar sus términos sin previo aviso.
Retención temporal frente a retención definitiva
La diferencia entre ambas no es solo de tiempo, sino de intención, y saber distinguirlas cambia por completo tu estrategia. Una retención temporal tiene una causa identificable (KYC pendiente, verificación de método de pago, liquidación de una operación abierta) y un plazo previsible: normalmente se resuelve en días, aportando la documentación pedida.
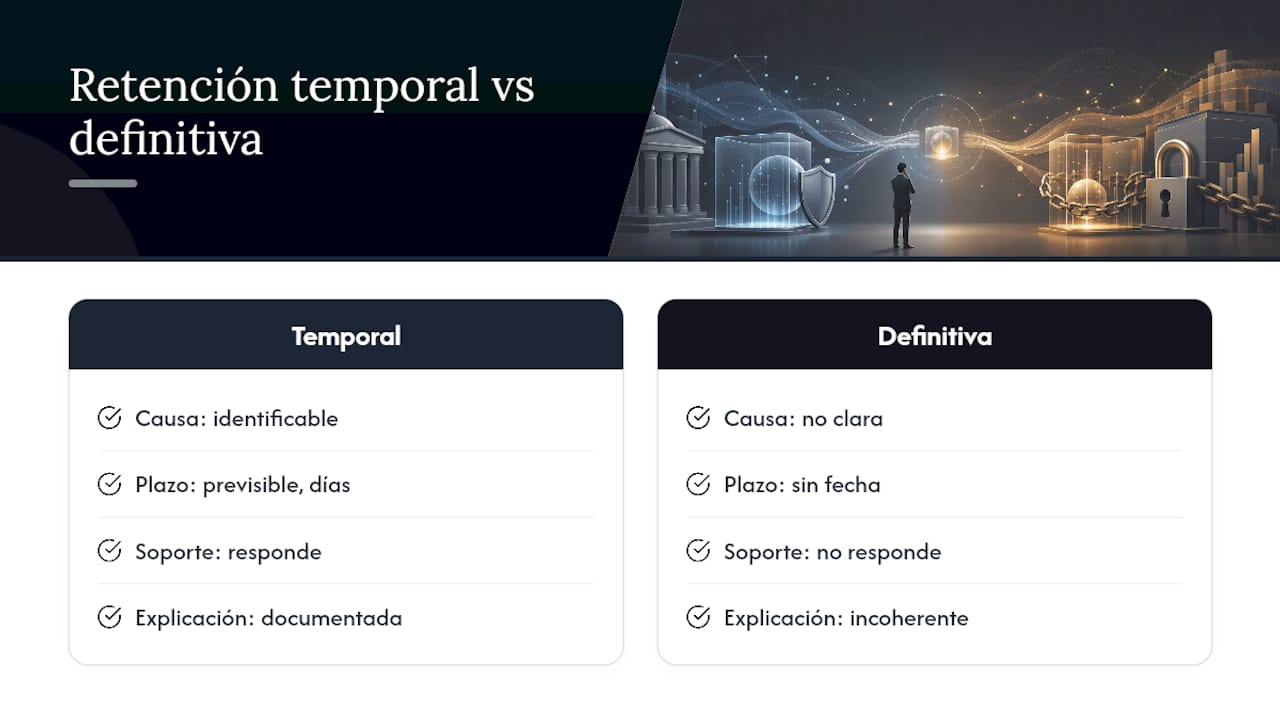
Una retención definitiva, en cambio, no tiene fecha de resolución ni explicación coherente. El soporte deja de responder, las excusas cambian cada vez que preguntas, o directamente te piden un pago adicional para «liberar» el dinero. Ese patrón ya no es un trámite: es el comportamiento típico de una plataforma que no tiene intención de devolver los fondos.
El punto de inflexión suele estar entre la primera y la segunda semana. Si pasada esa ventana el bróker sigue sin dar una fecha concreta ni una razón documentada, conviene tratar el caso como una retención definitiva y activar las vías de reclamación (banco, CNMV, denuncia penal) en lugar de seguir esperando una respuesta que probablemente no llegará.
Casos frecuentes: retenciones legítimas frente a ilegítimas
Un caso típico de retención legítima es el de un inversor que deposita con tarjeta, retira por transferencia y ve su solicitud rechazada. Al corregir el método de retiro, el dinero llega en el plazo habitual. Otro ejemplo común es el bono de bienvenida no cumplido: el inversor acepta una promoción, no alcanza el volumen de operaciones exigido y el bróker retiene la parte correspondiente al bono, algo que suele estar explícito en el contrato aunque pocos lo lean con atención.
En el extremo ilegítimo, el patrón cambia por completo. Un caso habitual es el de brókers no autorizados que, tras la primera solicitud de retiro, exigen un pago por «gastos de transferencia internacional» o un «impuesto de liberación de fondos» que no existe en ningún contrato serio. Otro patrón frecuente es el del bróker que responde con normalidad mientras el inversor deposita, y desaparece o deja de contestar en cuanto se solicita el primer retiro significativo.
La línea que separa ambos casos casi siempre es la misma: una causa documentada y un plazo razonable frente a una excusa cambiante y una exigencia de dinero para «desbloquear» lo que ya es tuyo.
Reflexión final: actuar rápido importa más que tener razón
Con un bróker regulado, la paciencia y la documentación suelen bastar. Con uno no regulado, cada día que pasa reduce las probabilidades reales de recuperar algo. Actúa rápido, documenta todo y desconfía de quien te pida dinero por adelantado para «ayudarte» a recuperar el tuyo. La CNMV y una consulta legal siguen siendo tus mejores puntos de partida.
Cómo puede ayudarte Solvendi Abogados si tu bróker retiene fondos
Solvendi Abogados es la alternativa a enfrentarte solo a un bróker que no responde: en lugar de perseguir emails sin respuesta durante meses, un equipo de abogados y economistas revisa tu caso de forma gratuita y te dice, con claridad, qué opciones reales tienes. El despacho gestiona reclamaciones bancarias, quejas ante organismos regulatorios y representación judicial cuando el caso lo requiere, y cobra honorarios en función del resultado, para minimizar el riesgo inicial de acudir a un abogado. Si llevas semanas sin respuesta de tu bróker o ya has detectado alguna de las señales de alerta descritas antes, el primer paso es enviar tu caso a través de la página de contacto de Solvendi Abogados para recibir ese análisis inicial sin coste.
Enlaces útiles para verificar y reclamar
Consulta el registro de entidades de la CNMV antes de reclamar, y revisa casos similares como el de estafas con criptomonedas y brókers. Verifica siempre la jurisdicción y el número de licencia exacto antes de presentar cualquier queja formal.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- ¿Cuánto tiempo se tarda en procesar un retiro? | FXCM España
- Qué hacer si un bróker no procesa tu retiro: pasos responsables antes de alarmarte – Ejecutivos
- CNMV – contacto / información de reclamaciones
- ¿Qué pasa si un broker se queda con tu dinero? – Comparabrokers
Preguntas frecuentes
¿Cuánto tarda normalmente un retiro en un bróker regulado?
Entre 1 y 5 días hábiles en la mayoría de plataformas reguladas; más allá de ese plazo sin explicación, conviene empezar a documentar el caso.
¿Qué hago si el broker me pide dinero para liberar mi retiro?
No pagues nada. Esa exigencia es la señal más clara de fraude y debe documentarse de inmediato para presentar una queja o denuncia.
¿Puedo recuperar mi dinero si pagué por transferencia bancaria?
Es más difícil que con tarjeta, ya que el contracargo no aplica del mismo modo; en estos casos, la queja ante el regulador y la vía penal cobran más peso.
¿Cuándo debo acudir a un abogado en lugar de reclamar yo mismo?
Cuando el importe es elevado, hay indicios claros de fraude o el bróker opera fuera de España sin regulación clara; se recomienda solicitar un análisis gratuito para valorar la situación concreta.
¿Sirve de algo denunciar ante la CNMV si el broker no está regulado en España?
Sí, aunque las opciones son más limitadas: la CNMV puede emitir advertencias públicas y coordinarse con otros reguladores, lo que ayuda a otras víctimas y refuerza tu expediente ante un juzgado.