Si pagaste con tarjeta a plazos y la deuda no baja, lo más probable es que tu pago aplazado sea en realidad un crédito revolving. Se reclama en tres tiempos: pedir al banco toda la documentación, presentar una reclamación escrita ante su servicio de atención al cliente y, si el problema son intereses abusivos o la falta de transparencia del contrato, acudir a los tribunales, porque el Banco de España no puede declarar la nulidad de un contrato. En Solvendi Abogados analizamos tu caso gratis y solo lo llevamos si es viable.
En resumen
- Un pago aplazado con cuotas que vuelven a dejar el capital disponible es un crédito revolving, y ahí es donde suelen estar los intereses reclamables.
- El primer paso es escrito: reclamación ante el Servicio de Atención al Cliente del banco, que debe responder en un mes (15 días hábiles si es un servicio de pago).
- El Banco de España no resuelve sobre el carácter abusivo o usurario de los intereses ni sobre la nulidad del contrato: eso se decide en el juzgado.
- La nulidad por usura no prescribe, pero lo pagado de más sí prescribe a los 5 años, pago a pago, así que conviene no esperar.
- Con el contrato, los extractos y un análisis previo sabrás si la reclamación es viable antes de gastar un euro.
Tabla de contenidos
- Qué es un pago aplazado y cuándo se convierte en revolving
- Motivos para reclamar y qué puedes recuperar
- Cómo reclamar paso a paso
- Plazos: cuánto tarda y cuánto tiempo tienes
- Cuándo compensa reclamar y cuándo no hace falta
- Cómo te ayudamos en Solvendi Abogados
- Preguntas frecuentes
- Fuentes
Qué es un pago aplazado y cuándo se convierte en revolving
“Pago aplazado” es un nombre genérico. El Banco de España explica que cada entidad lo llama de una manera distinta, como pago fraccionado, cuota flexible, cuota fácil o tarifa plana, y que el titular debe comprobar siempre si el aplazamiento lleva intereses y cuánto suponen. Por eso el nombre comercial de tu tarjeta no te dice nada: lo que cuenta es cómo se amortiza la deuda.
En la modalidad revolving, el titular devuelve lo gastado mediante cuotas mensuales que fija dentro de los límites del banco, y el capital que vas devolviendo vuelve a estar disponible para gastar. El Ministerio de Consumo la define como una tarjeta cuyas cuotas incluyen capital, intereses y comisiones, y advierte de que si la cuota es baja respecto a la deuda, la amortización se alarga y se pagan muchos intereses.
Una pista práctica: si llevas años pagando y la deuda apenas se mueve, o si cada vez que amortizas puedes volver a disponer del dinero, tienes un revolving. Según el informe estadístico del Banco de España, estas tarjetas suelen tener límites entre 600 y 6.000 euros (algunas entidades llegan a 30.000), con intereses que se devengan día a día y se liquidan cada mes al tipo nominal del contrato. Si dejas de pagar, la deuda se capitaliza y genera nuevos intereses, además de posibles comisiones por reclamación de cuota impagada.
También son revolving los créditos rápidos asociados a tarjeta y algunas líneas de crédito de financieras de consumo. Si tu caso es un préstamo personal o de coche con intereses elevados, el planteamiento de la reclamación es parecido, pero el análisis del contrato cambia.
Motivos para reclamar y qué puedes recuperar
La jurisprudencia reciente da dos grandes vías para reclamar un revolving.
Falta de transparencia
El Pleno de la Sala Civil del Tribunal Supremo recordó en febrero de 2025 que el revolving es un crédito al consumo de duración indefinida, equiparable a una línea de crédito permanente. Por eso el consumidor debe recibir antes de contratar información clara sobre cómo se recompone el capital, cómo influye en los intereses y en la amortización, y en qué se diferencia el pago aplazado del revolving.
Las sentencias 154/2025 y 155/2025, de 30 de enero, declararon abusiva la cláusula de interés remuneratorio, valorada junto con el sistema de amortización. No basta con indicar la TAE: el banco debe informar de la cuota, la duración, el anatocismo (intereses sobre intereses) y ofrecer ejemplos que permitan comparar modalidades. Esa nota recoge una de ellas con una TAE del 21,84%. La STS 187/2026, de 10 de febrero, aplicó el mismo criterio a una tarjeta con TAE del 18,9%, de modo que la TAE no tiene que ser desorbitada para que el contrato se examine.
Si quieres ver cómo se razona en la práctica, hemos analizado una sentencia de nulidad contra Cofidis por falta de transparencia y otra contra Caixabank.
Usura
Un interés notablemente superior al normal del dinero puede hacer nulo el contrato por usura. Según la jurisprudencia del Tribunal Supremo recogida en el Anuario de Derecho Civil, la nulidad del préstamo usurario es radical y su acción no prescribe, mientras que la restitución de lo pagado en exceso sí.
Qué cantidades entran
El resultado habitual de una nulidad es que devuelves solo el capital que realmente dispusiste y el banco te devuelve lo que hayas pagado por encima, normalmente con el interés legal desde cada pago. Entran en el cálculo intereses, comisiones y otros cargos. Conviene precisar que cada caso depende de su contrato y de sus extractos, y ninguna cifra es una promesa.
Un ejemplo ilustrativo, con números inventados para ver la mecánica: imagina que dispusiste en total 4.000 € a lo largo de los años y los extractos muestran que has pagado 6.500 €. Si el contrato se declara nulo, la diferencia de 2.500 € sería lo reclamable, más el interés legal, y quedaría sin deuda lo que ya hayas devuelto de capital. Si por el contrario has pagado menos que el capital dispuesto, la nulidad no te daría dinero, pero sí reduciría lo que debes. Este cálculo es precisamente lo que revisamos en el análisis previo.
Cómo reclamar paso a paso
1. Identifica qué tienes
Busca en el contrato la expresión revolving o crédito renovable, la TAE, la cuota y la forma de amortización. Recuerda lo que dice el Banco de España: el nombre comercial varía, así que lo decisivo es si el capital amortizado vuelve a quedar disponible. Si no encuentras el contrato, se puede pedir al banco; no lo des por perdido.
2. Reúne la documentación
La asociación de consumidores ADICAE recomienda solicitar el contrato original, la TAE aplicada y sus modificaciones, los extractos de toda la vida del crédito, la cantidad utilizada, el total abonado y el desglose entre capital, intereses y comisiones. Es importante pedir los extractos desde el primer día: sin ellos no se puede calcular qué parte de lo pagado fue capital.
La normativa te ampara: las tarjetas revolving se rigen por la Ley 16/2011 de contratos de crédito al consumo y por la Orden EHA/2899/2011 de transparencia, y el consumidor puede pedir información detallada de capital, intereses, comisiones y deuda pendiente. Aquí es donde más tiempo se pierde por cuenta propia, porque los bancos entregan los extractos en formatos incompletos o por tramos. En Solvendi, el equipo combina abogados y economistas para analizar el contrato y los movimientos y determinar la viabilidad de la reclamación.
3. Reclama por escrito al banco
La primera reclamación va por escrito al Servicio de Atención al Cliente o al Defensor del Cliente de la entidad. El banco debe responder en 15 días hábiles si se trata de servicios de pago y en un mes para el resto de reclamaciones de consumidores. Guarda el justificante de envío y la fecha: de ella dependen los plazos siguientes.
Un escrito eficaz identifica el contrato, expone el motivo (falta de información clara, intereses abusivos o usura), pide la documentación completa y solicita la devolución de lo cobrado de más. Cuando llevamos el caso, preparamos esa reclamación con el cálculo ya hecho para que el banco no pueda responder con generalidades.
4. Entiende lo que puede y no puede hacer el Banco de España
Si el banco no responde o te rechaza, la vía administrativa es el Banco de España. El organismo exige haber reclamado antes a la entidad y acreditarlo. La reclamación puede presentarse por vía telemática, en su Registro General o por correo a la calle Alcalá 48, 28014 Madrid, según su guía para presentar reclamaciones. El contenido mínimo de la solicitud (datos del reclamante, entidad, motivo, constancia de que no hay litigio pendiente, acreditación del trámite previo, fecha y firma) está regulado en la Orden ECC/2502/2012.
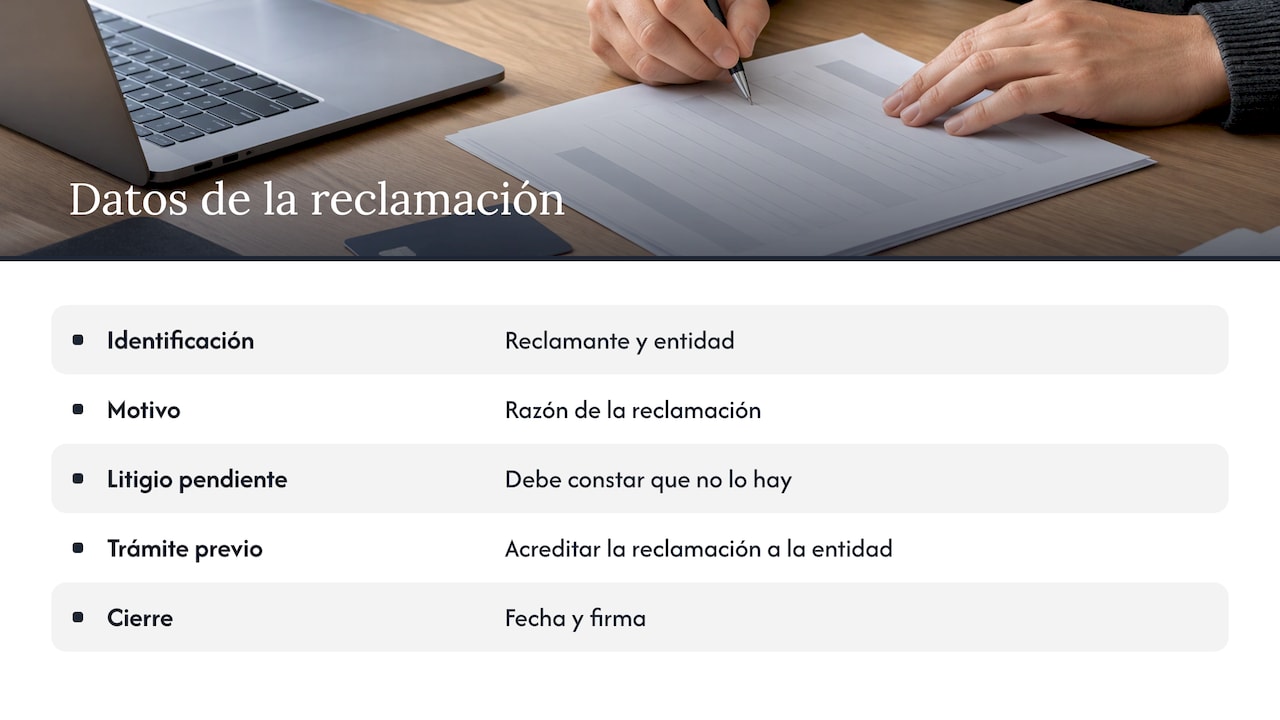
Hay un límite clave: el Banco de España aclara que no puede resolver sobre el carácter abusivo o usurario de las cláusulas, ni sobre la nulidad de contratos ni sobre la devolución de cantidades tras sentencias de nulidad; esas cuestiones solo se dirimen ante los tribunales. Sí puede pronunciarse sobre la entrega de la documentación que hayas pedido antes. Por eso, para un revolving con intereses abusivos, esta vía sirve sobre todo para dejar constancia de la negativa del banco a entregar documentos, y el fondo del asunto se resuelve en el juzgado. Además, si presentas una demanda, la reclamación al Banco de España ya no puede tramitarse, por la exigencia de que no haya litigio pendiente.
El folleto oficial de créditos al consumo del Ministerio (mayo 2026) añade que los consumidores podrán reclamar ante la nueva Autoridad Administrativa Independiente de Defensa del Cliente Financiero y, hasta que funcione, ante el servicio de reclamaciones del Banco de España. Los conflictos también pueden someterse al Sistema Arbitral de Consumo o a entidades acreditadas de resolución alternativa de litigios. Comprueba en la web del Banco de España cuál es el organismo que tramita en el momento en que reclames.
5. Demanda judicial
Si la reclamación al banco no prospera, el siguiente paso es la demanda, que pide la nulidad del contrato o de la cláusula de intereses y la restitución de lo cobrado de más. Aquí es donde un despacho aporta lo que no puedes hacer por tu cuenta: el cálculo exacto, la elección de la línea de argumentación (transparencia o usura, o ambas) según tu contrato, y la representación en el procedimiento. Puedes ver cómo lo planteamos en nuestra guía de cómo reclamar tarjetas revolving y recuperar tu dinero.
Plazos: cuánto tarda y cuánto tiempo tienes
Los plazos son de dos tipos y conviene no mezclarlos.
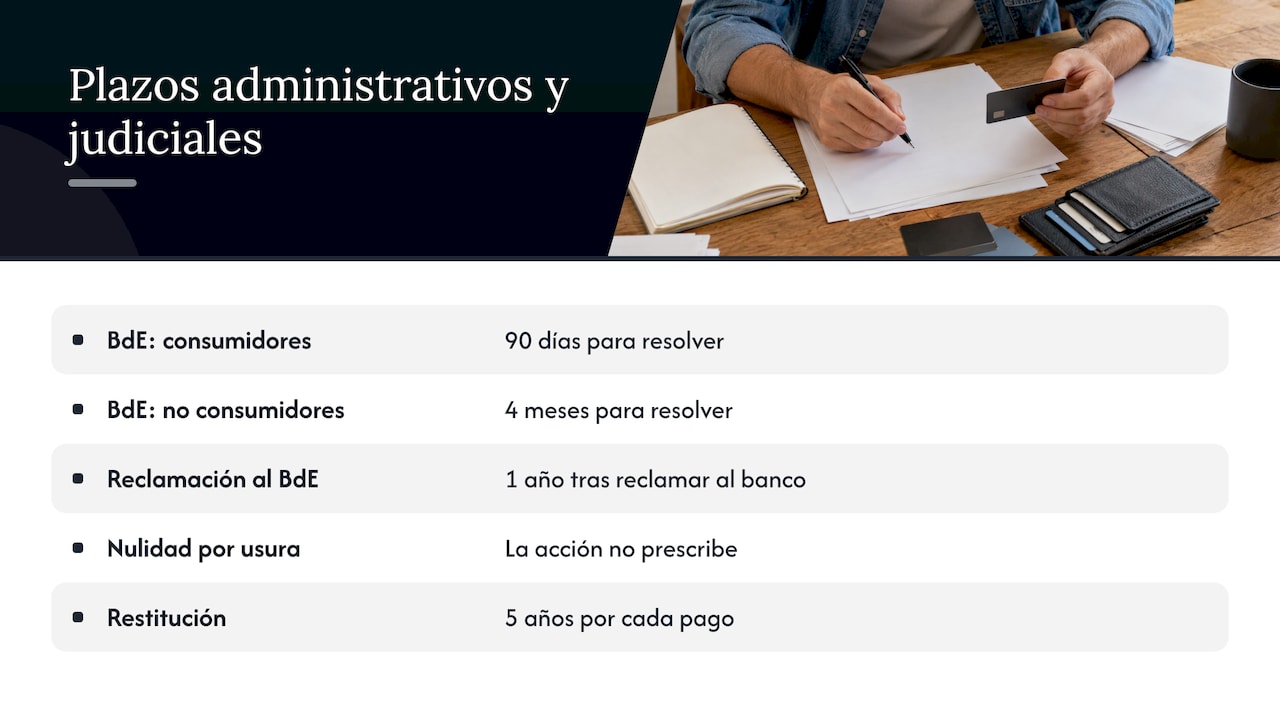
Plazos de la vía administrativa. El Banco de España resuelve en 90 días para consumidores y en 4 meses para no consumidores. No admite reclamaciones si ha pasado más de un año desde que reclamaste a la entidad, y tampoco si han transcurrido demasiados años desde los hechos sin reclamar al Banco de España. Así lo recoge el folleto de Consumidores financieros del Ministerio (septiembre 2024).
Plazos de la vía judicial. Según la STS 350/2025, la acción de nulidad por usura no prescribe, pero la restitución de lo pagado en exceso prescribe a los 5 años, por separado para cada pago. El plazo se amplió por la suspensión durante el estado de alarma y las cantidades devengan interés legal desde cada pago, según la reseña de jurisprudencia del Anuario de Derecho Civil.
La consecuencia práctica es clara: cada mes que pasa, un pago antiguo puede salir del alcance de la reclamación. Si tu tarjeta lleva años activa, empezar pronto protege los pagos más antiguos. Un pleito tarda más que una reclamación administrativa, pero los plazos de cada juzgado varían, y por eso no los prometemos.
Cuándo compensa reclamar y cuándo no hace falta
No todo pago aplazado es reclamable. Si fraccionaste una compra con un plan sin intereses y lo has liquidado, no hay nada que reclamar. Merece la pena revisar el caso cuando:
- la cuota es baja respecto a la deuda y esta apenas disminuye;
- el contrato no explicaba con ejemplos cómo se amortiza el capital ni cuánto durará la deuda;
- la TAE es alta y has pagado ya más de lo que dispusiste;
- aplicaron comisiones por impago o por posición deudora sobre una deuda ya capitalizada.
Si tu deuda es tan grande que ya no puedes pagarla, hay otra vía distinta: la Ley de Segunda Oportunidad, que permite cancelar deudas a particulares y autónomos. En ese caso conviene hacer una evaluación conjunta, porque a veces la nulidad del revolving reduce lo que debes y cambia el planteamiento.
Una regla que sirve para todos: antes de firmar o ampliar cualquier tarjeta a plazos, el Ministerio de Consumo aconseja revisar la TAE, el límite, la cuota, el coste total estimado y las condiciones de amortización anticipada.
Cómo te ayudamos en Solvendi Abogados
En Solvendi Abogados nos especializamos en reclamaciones contra bancos, y tarjetas o créditos revolving es una de nuestras áreas de práctica, junto con préstamos de coche, gastos hipotecarios y otras reclamaciones financieras. Empezamos con un análisis gratuito de tu caso, a cargo de abogados y economistas, y solo tomamos los casos viables. Te explicamos con claridad qué expectativas son razonables.
Trabajamos con honorarios a éxito o con un porcentaje sobre la cantidad recuperada, de modo que no asumes riesgo económico si no recuperas tu dinero. La consulta y el análisis iniciales no tienen coste. Atendemos en todo el territorio español.
Preguntas frecuentes
¿Cuánto tarda el banco en contestar una reclamación?
El banco debe responder en 15 días hábiles si la reclamación se refiere a servicios de pago y en un mes para las demás reclamaciones de consumidores. Si no contesta o no estás conforme, puedes acudir al Banco de España o a los tribunales, según el caso.
¿Puedo reclamar si ya he terminado de pagar la tarjeta?
Sí, siempre que no hayan prescrito los pagos. La acción de nulidad por usura no prescribe, pero la restitución de lo pagado de más prescribe a los 5 años, contados desde cada pago. Cuanto antes se revise, más pagos entran en la reclamación.
¿Basta con reclamar al Banco de España?
No si el motivo son intereses abusivos o usurarios. El Banco de España no puede resolver sobre el carácter abusivo de las cláusulas ni sobre la nulidad del contrato, y solo los tribunales lo hacen. Sí sirve para reclamar documentación que el banco no te haya entregado.
¿Qué documentos necesito para empezar?
Idealmente el contrato, los extractos de toda la vida de la tarjeta y cualquier comunicación con el banco. Si no los tienes, se pueden solicitar a la entidad, y el análisis gratuito puede empezar con lo que tengas.
Fuentes
- Banco de España: guía de pago aplazado en tarjetas
- Ministerio de Consumo: qué son las tarjetas revolving
- Banco de España: informe estadístico sobre tarjetas revolving
- Tribunal Supremo: criterios para declarar abusivos los intereses del revolving
- Nota del CENDOJ sobre las SSTS 154 y 155/2025
- Anuario de Derecho Civil: jurisprudencia del Tribunal Supremo
- ADICAE: tarjetas revolving y cómo reclamarlas
- Ministerio de Consumo: cómo reclamar contra un banco y plazos
- Banco de España: cómo realizar una reclamación
- Banco de España: reclamaciones que no puede resolver
- BOE: Orden ECC/2502/2012
- Ministerio de Consumo: folleto de créditos al consumo, mayo 2026
- Ministerio de Consumo: folleto Consumidores financieros, septiembre 2024