Si te vendieron un PIAS como «ahorro seguro» y en realidad era un Unit Linked expuesto a fondos de inversión, es probable que puedas reclamar por falta de información o de idoneidad. El primer paso es conservar la póliza, los folletos, los correos y los mensajes que recibiste, y solicitar un duplicado si no los tienes. La Ley 35/2006 regula este producto y un despacho como Solvendi Abogados puede revisar tu caso sin coste.
En resumen:
- La mayoría de los PIAS vendidos como «ahorro seguro» en realidad son Unit Linked expuestos a fondos de inversión sin garantía de capital.
- Las reclamaciones por venta engañosa se basan en la falta de información, firmas sin test de idoneidad y prácticas comerciales que generan urgencia.
- La reciente liquidación de FWU y OVB implica plazos concretos para presentar reclamaciones y reclamar contra la venta engañosa, incluso después de recibir la carta del liquidador.
- Es fundamental recopilar toda la documentación, incluyendo pólizas, comunicaciones y proyecciones, antes de acudir a la vía judicial o administrativa.
- Los honorarios en reclamaciones viables pueden ser a éxito, y el análisis previo es gratuito para determinar si hay opciones reales de recuperación.
Tabla de contenidos
- Qué es un PIAS y por qué algunos son en realidad Unit Linked con riesgo
- Señales de venta engañosa: frases, cifras y prácticas a detectar
- Qué puedes reclamar y cómo: vías administrativa y judicial
- Caso FWU y OVB: lecciones concretas y plazos prácticos para afectados
- Cómo preparar una reclamación sólida: documentos, pruebas y cronograma
- Perspectiva del despacho: cómo evaluamos casos y qué resultados hemos obtenido
- Cómo puede ayudarte Solvendi Abogados si sospechas un engaño
- Fuentes
- Preguntas frecuentes
Qué es un PIAS y por qué algunos son en realidad Unit Linked con riesgo
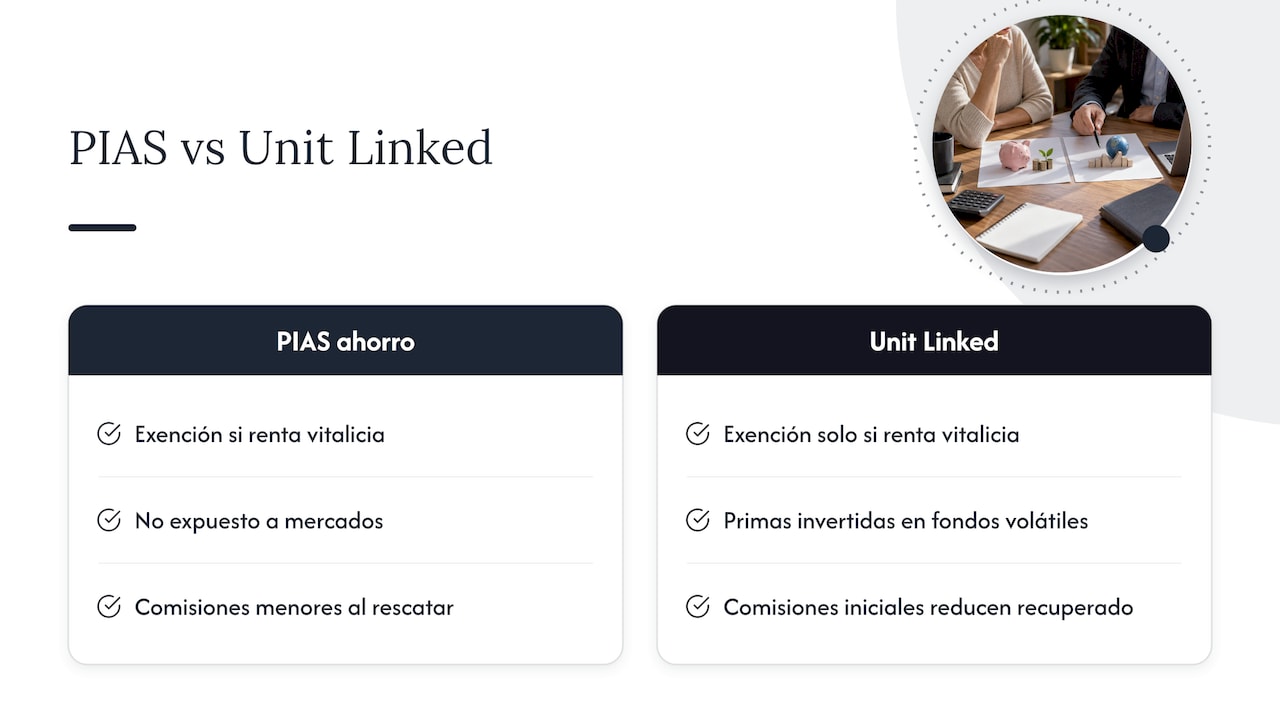
Un PIAS es un seguro que canaliza aportaciones periódicas para constituir, con el tiempo, una renta vitalicia. La ventaja fiscal no está en el momento de contratar, sino al rescatar: solo si el capital se percibe como renta vitalicia queda exento el rendimiento generado, según recoge la disposición adicional tercera de la Ley 35/2006 sobre el IRPF.
El problema aparece cuando el PIAS se estructura como Unit Linked: las primas se invierten en fondos cuyo valor varía con el mercado y sin garantía de recuperar el capital aportado. Nada de esto es ilegal en sí mismo, pero sí lo es presentarlo a un cliente conservador como un producto de ahorro estable. Quien buscaba proteger sus ahorros terminó, sin saberlo, expuesto a la volatilidad de los mercados financieros. Y si necesita rescatar antes de tiempo, las comisiones de los primeros años pueden reducir drásticamente lo que recupera, como explica este análisis sobre TIN vs TAE en la hipoteca que ayuda a entender mejor las métricas de coste. Puedes profundizar en esta distinción en nuestra guía sobre qué son los PIAS y cómo reclamar.
Señales de venta engañosa: frases, cifras y prácticas a detectar
Hay patrones que se repiten en las reclamaciones que llegan a los tribunales. Repasa si alguno te resulta familiar:
- Te hablaron de «ahorro garantizado», «rendimiento seguro» o «sin riesgos» para un producto vinculado a fondos de inversión.
- Firmaste sin que te entregaran o explicaran un test de idoneidad que evaluara tu perfil de riesgo real.
- Te generaron urgencia para firmar, con ofertas «solo por hoy» o cobros previos para «reservar condiciones».
- Las proyecciones que te mostraron no coincidían con las condiciones finales reflejadas en la póliza.
Según el análisis de sentencias recopilado por ASUFIN sobre casos de FWU y OVB, las comisiones muy elevadas en los primeros años son uno de los rasgos más frecuentes en los PIAS problemáticos, y explican por qué un rescate temprano devuelve mucho menos capital del aportado. Los tribunales han valorado especialmente la falta de información y la ausencia de un test de idoneidad correctamente cumplimentado a la hora de dar la razón al reclamante.
Consejo profesional: guarda cada documento en cuanto lo recibas, incluidos los mensajes de WhatsApp con el comercial: suelen ser la prueba más difícil de reconstruir después.
Qué puedes reclamar y cómo: vías administrativa y judicial
Antes de acudir a un juzgado existen pasos previos que conviene agotar, tanto porque suelen ser obligatorios como porque documentan tu reclamación.
- Reclamación previa a la entidad: solicita por escrito la anulación del contrato, la devolución de comisiones cobradas y una copia de toda la documentación firmada, incluido el test de idoneidad.
- Reclamación ante la Dirección General de Seguros y Fondos de Pensiones (DGSFP) si la entidad no responde o la respuesta no resuelve el problema, especialmente cuando detectas patrones de venta que parecen sistemáticos.
- Demanda civil por responsabilidad en la comercialización, cuando la vía administrativa no es suficiente. Aquí la prueba clave suele ser la combinación de proyecciones entregadas, ausencia de test de idoneidad y contradicciones entre lo prometido verbalmente y lo firmado, tal y como recogen los análisis jurídicos de ASUFIN sobre estos litigios.
Nuestra guía sobre reclamaciones de Unit Linked detalla qué exige cada fase con más profundidad.
Caso FWU y OVB: lecciones concretas y plazos prácticos para afectados
El caso de FWU Life Insurance Lux S.A. es la referencia más reciente para entender qué pasa cuando la aseguradora que respalda un PIAS entra en dificultades. La DGSFP comunicó la situación financiera del grupo y el proceso de liquidación que siguió implicó la suspensión del cobro de primas y la designación de un liquidador encargado de gestionar las declaraciones de crédito de los tomadores.
Los plazos que marcó dicho proceso son concretos:
- La carta con la propuesta del liquidador debía enviarse antes del 31 de julio de 2025.
- Los tomadores disponen hasta el 31 de enero de 2028 para presentar su declaración de crédito, según las comunicaciones oficiales de la DGSFP.
- Al recibir la carta, el tomador puede aceptar la propuesta, impugnar la cuantía si la considera insuficiente, o presentar reclamación adicional contra el comercializador que gestionó la venta, como OVB en varios de estos casos.
Este proceso de liquidación no impide reclamar contra quien vendió el producto de forma engañosa: son dos vías distintas y complementarias. Explicamos con más detalle qué hacer al recibir esta carta en nuestra guía sobre los pasos tras la carta del liquidador de FWU.
Cómo preparar una reclamación sólida: documentos, pruebas y cronograma
Una reclamación bien documentada tiene muchas más opciones de prosperar que una basada solo en el malestar del cliente. Esto es lo que necesitas reunir y en qué orden:
- Localiza la póliza completa, los folletos comerciales y cualquier proyección de rentabilidad que te entregaron al contratar.
- Recupera correos electrónicos y mensajes de WhatsApp con el comercial, sobre todo aquellos donde se describe el producto como seguro o sin riesgo.
- Pide a la entidad un extracto de las aportaciones realizadas y de las comisiones aplicadas desde el inicio del contrato.
- Revisa si existe un test de idoneidad firmado y compara sus respuestas con el perfil de riesgo que realmente tenías.
- Digitaliza todo el material y envíalo junto con tu reclamación previa antes de que se acerque cualquier plazo de prescripción.
Consejo profesional: si no encuentras alguno de estos documentos, solicítalo por escrito a la aseguradora: la negativa o el silencio también son un dato relevante para tu reclamación.
Perspectiva del despacho: cómo evaluamos casos y qué resultados hemos obtenido
En Solvendi Abogados hemos analizado numerosos casos de PIAS comercializados como productos de ahorro cuando en realidad eran Unit Linked, incluidos los relacionados con FWU y OVB. Lo que más pesa en la viabilidad de un caso no es la cantidad de dinero invertido, sino la calidad de la documentación: un test de idoneidad ausente o mal cumplimentado, junto con mensajes que contradicen lo firmado, suele ser más decisivo que cualquier otro factor. Trabajamos con análisis gratuito previo precisamente porque muchos clientes llegan sin saber si su documentación es suficiente, y preferimos decírselo antes de iniciar cualquier procedimiento.
— cristian
Cómo puede ayudarte Solvendi Abogados si sospechas un engaño
Si has identificado alguna de estas señales en tu PIAS, no necesitas resolverlo solo. Se puede revisar la documentación sin coste antes de indicar si el caso tiene recorrido, y solo se avanza cuando el análisis lo justifica.
- Analizamos gratuitamente tu póliza, los folletos y las comunicaciones que conserves con el comercial.
- Se cuenta con un equipo combinado de profesionales que valoran tanto el aspecto legal como el financiero del caso.
- En algunas reclamaciones viables, los honorarios pueden fijarse a éxito, de modo que no se asume riesgo económico si el caso no prospera.
Puedes enviarnos tu documentación y consultar el resto de áreas de práctica del despacho para pedir una cita y empezar la revisión de tu caso.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- Agencia Tributaria — PIAS (planes individuales de ahorro sistemático)
- Comunicado DGSFP sobre situación financiera del grupo FWU (27 feb 2025)
- BOE — Ley 35/2006, IRPF
- ASUFIN — Sentencias y análisis sobre PIAS FWU/OVB
Preguntas frecuentes
¿Qué pasa si rescato un PIAS antes de tiempo?
Rescatar un PIAS de forma anticipada suele implicar penalizaciones y comisiones que reducen el capital recuperado, especialmente si el rescate se produce en los primeros años del contrato. Además, pierdes la ventaja fiscal asociada a percibir el capital como renta vitalicia, que es la que recoge la Ley 35/2006.
¿Qué rentabilidad tiene un PIAS?
La rentabilidad de un PIAS depende de si está vinculado a activos garantizados o a fondos de inversión, como ocurre en la modalidad Unit Linked, donde no existe garantía de capital. No hay una cifra fija aplicable a todos los contratos, y cualquier proyección entregada al firmar debe compararse siempre con lo que refleja la póliza definitiva.
¿Cómo tributan los PIAS al rescatarlos?
Solo si el capital se percibe en forma de renta vitalicia queda exento el rendimiento generado durante la vida del contrato, tal como establece la disposición adicional tercera de la Ley 35/2006. Si se rescata de otra forma, el rendimiento tributa como rendimiento del capital mobiliario dentro de la base del ahorro del IRPF.
¿Cómo sé si mi PIAS fue vendido de forma engañosa?
Revisa si te lo presentaron como ahorro garantizado cuando en realidad era un Unit Linked, si firmaste sin un test de idoneidad adecuado a tu perfil, o si las condiciones finales de la póliza no coinciden con lo que te explicaron. Reunir la documentación y las comunicaciones con el comercial es el primer paso para que un despacho como Solvendi Abogados valore tu caso sin coste.