Si acabas de firmar un préstamo personal, un crédito rápido o una financiación y te has arrepentido, la ley te da 14 días naturales para dar marcha atrás sin explicar el motivo y sin penalización. Ese es el derecho de desistimiento del crédito al consumo, y se ejerce con una comunicación por escrito a la entidad y con la devolución del capital más los intereses generados. Si el plazo ya pasó y lo que te pesa son intereses desproporcionados, existe otra vía distinta: reclamar que el contrato sea anulado o recalculado. Aquí explicamos las dos, empezando por la que tiene fecha límite.
En resumen
- Tienes 14 días naturales desde la firma (o desde que recibes las condiciones del contrato, si es más tarde) para desistir, según el artículo 28 de la Ley 16/2011.
- Se aplica a créditos al consumo de 200 a 75.000 euros. Quedan fuera, entre otros, los hipotecarios y los que no llevan intereses ni gastos.
- Debes comunicarlo por un medio que deje constancia y devolver el capital más los intereses devengados, como máximo a los 30 días naturales de enviar la notificación.
- La entidad no puede cobrarte penalización alguna, y los seguros u otros servicios vinculados al crédito dejan de obligarte.
- Si el plazo ha vencido y tu crédito es una tarjeta revolving o un préstamo con intereses abusivos, en Solvendi Abogados analizamos tu caso sin coste.
Tabla de contenidos
- Qué es el desistimiento y a qué créditos se aplica
- Cuándo empiezan a contar los 14 días
- Cómo ejercer el desistimiento, paso a paso
- Qué tienes que devolver y qué no pueden cobrarte
- Seguros y servicios vinculados al crédito
- Desistimiento o amortización anticipada
- Qué se está preparando para el desistimiento online
- Si ya han pasado los 14 días y el problema son los intereses
- Cómo te ayudamos en Solvendi Abogados
- Preguntas frecuentes
- Fuentes
Qué es el desistimiento y a qué créditos se aplica
El desistimiento es la facultad del consumidor de dejar sin efecto el contrato en 14 días naturales, sin indicar los motivos y sin penalización. Lo recoge el artículo 28.1 de la Ley 16/2011, de contratos de crédito al consumo. Es un derecho imperativo e irrenunciable: aunque el contrato dijera lo contrario, seguirías teniéndolo, y su ejercicio es gratuito.
El Banco de España explica que se aplica a préstamos y créditos al consumo de entre 200 y 75.000 euros y que debe constar claramente en el contrato. Es decir, cubre el préstamo personal, la financiación de un coche, un crédito rápido contratado por internet o la línea de crédito de una tarjeta, siempre que se mueva en esa horquilla.
No se aplica, según el mismo resumen del BOE y del Banco de España, a:
- Créditos hipotecarios y los destinados a adquirir inmuebles.
- Arrendamientos sin obligación de compra.
- Créditos sin intereses ni gastos.
- Descubiertos que deban reembolsarse en un mes.
- Créditos concedidos ante un juez o a un público restringido.
Si tu operación está en alguna de estas categorías, el desistimiento de la Ley 16/2011 no es la herramienta, aunque el contrato pueda tener otras protecciones.
Cuándo empiezan a contar los 14 días
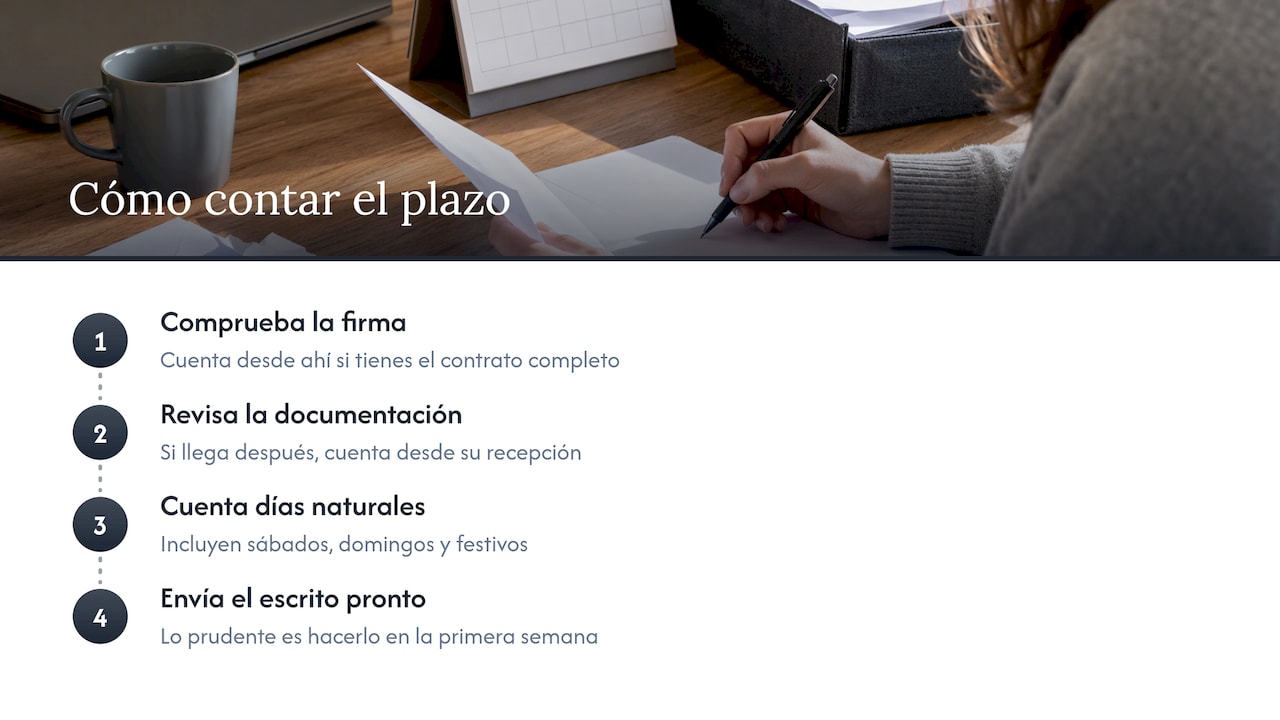
La ley fija el inicio en la fecha de suscripción del contrato o, si fuera posterior, en la fecha en que recibes las condiciones contractuales y la información precontractual del artículo 16. Son días naturales: cuentan sábados, domingos y festivos. Muchos textos hablan de días hábiles, y es un error que puede costarte el derecho.
Un ejemplo práctico. Firmas electrónicamente un préstamo un miércoles. Como la entrega del dinero no cambia el cómputo, el plazo corre desde esa firma, siempre que ya tengas el contrato completo. Si la entidad te envía el documento con las condiciones tres días después, el plazo arranca ese día posterior. Aun así, no conviene apurar: lo prudente es contar desde la firma y enviar el escrito en la primera semana.
El contrato debe incluir por escrito, en papel u otro soporte duradero, el derecho de desistimiento, su plazo y sus condiciones. Si echas en falta esa información, guarda el documento tal como lo recibiste: es parte de tu expediente.
Cómo ejercer el desistimiento, paso a paso
1. Localiza la fecha de firma y el importe
Comprueba que el crédito está entre 200 y 75.000 euros y apunta la fecha de firma. Con ella calculas el último día útil para enviar la comunicación.
2. Redacta un escrito claro
El Banco de España indica que se dirija un escrito a la entidad con tus datos identificativos y la intención explícita de desistir. Basta con identificar el contrato (número, fecha, importe), declarar que desistes y firmar. No tienes que justificar nada. Muchas entidades facilitan un formulario de desistimiento junto al contrato; úsalo si lo tienes, pero no es imprescindible.
3. Envíalo por un medio que acredite el envío
La Comunidad de Madrid señala que la revocación debe hacerse por cualquier medio que acredite su envío, como el correo electrónico o el burofax. Lo decisivo es poder demostrar la fecha. Si has contratado a distancia, fíjate en la web de la entidad: el Centro Europeo del Consumidor explica que en los contratos online el prestamista debe ofrecer una función de desistimiento permanente, con botón de confirmación y acuse de recibo con fecha y hora. Si existe, es la ruta más limpia.
4. Conserva copia y justificante
Guarda el texto enviado y el comprobante. El Banco de España lo recomienda expresamente por si luego hiciera falta reclamar. Es el error más habitual: desistir por teléfono y no poder probarlo después.
5. Devuelve el dinero en plazo
Tienes hasta 30 días naturales desde que envías la notificación. Lo vemos en la sección siguiente. Un detalle que suele pasarse por alto: ejercer el derecho no cancela por sí solo la deuda; la cancelas cuando devuelves lo dispuesto.
Qué tienes que devolver y qué no pueden cobrarte
Desistir no significa quedarte con el dinero gratis. El artículo 28.2 obliga a pagar al prestamista el capital y el interés acumulado entre la fecha de disposición y la del reembolso, calculado al tipo deudor pactado, sin retraso indebido y como máximo 30 días naturales después de enviar la notificación.
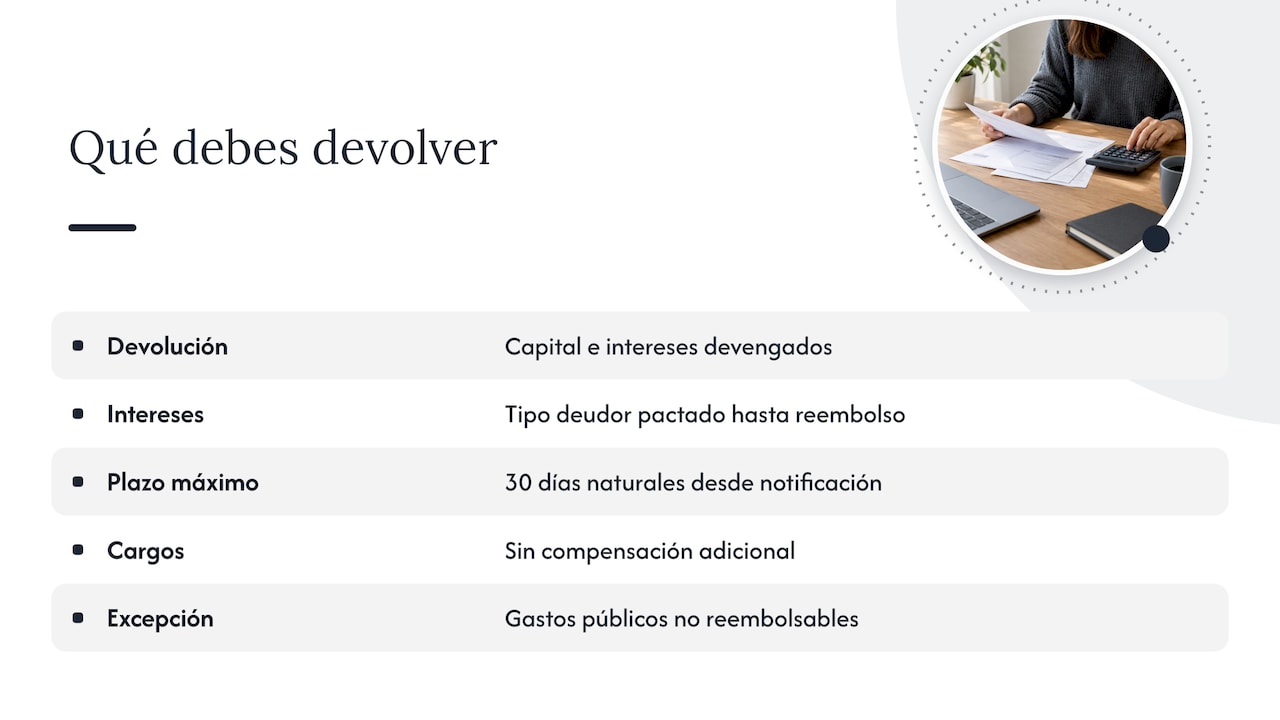
Lo que la entidad no puede hacer es reclamarte otra compensación. La única excepción son los gastos no reembolsables que haya pagado a la Administración Pública. Por tanto, comisiones de apertura, de estudio u otros cargos propios no deberían ir a tu cuenta. Si te los cobran, es motivo para reclamar.
Ejemplo orientativo, con cifras inventadas para ilustrar el cálculo: pides 3.000 euros al 12 % TAE y desistes a los 10 días. Devolverías los 3.000 euros más los intereses de esos 10 días, que serían unos pocos euros. No hay recargo adicional. El importe exacto te lo debe indicar la entidad, que según el Banco de España informa de la cantidad y del plazo.
Si superas los 30 días sin devolver, el desistimiento puede quedar sin efecto práctico y empezarías a acumular intereses de demora. Programa el pago desde el primer día.
Seguros y servicios vinculados al crédito
Muchos préstamos llevan un seguro de protección de pagos u otro servicio accesorio. El artículo 28.3 establece que, al desistir del crédito, dejas de estar vinculado por ese servicio. Si es un seguro de vida se aplica el artículo 83.a) de la Ley 50/1980, y en los demás casos tienes derecho al reembolso de la prima no consumida. El Centro Europeo del Consumidor añade que puedes solicitar ese reembolso a la aseguradora.
Otro caso frecuente es la compra financiada: si el crédito está vinculado a un bien o servicio y desistes del contrato de suministro, el artículo 29.2 te libera del crédito sin penalización. Y si el bien tiene una política de devolución con reembolso íntegro superior a 14 días, el CEC indica que el plazo de desistimiento se amplía hasta igualarla.
Desistimiento o amortización anticipada
Son dos cosas distintas y conviene no confundirlas:
| Desistimiento | Amortización anticipada | |
|---|---|---|
| Plazo | 14 días naturales desde la firma | En cualquier momento de vida del crédito |
| Coste de cancelar | Ninguna penalización | Compensación máxima del 1 % si queda más de un año y del 0,5 % si queda un año o menos |
| Intereses | Los devengados hasta la devolución | Los devengados hasta el pago |
| Efecto | El contrato queda sin efecto | Se reduce o cancela la deuda pendiente |
Los porcentajes salen del artículo 30 de la Ley 16/2011, que prevé además supuestos sin compensación, como el reembolso por un seguro de garantía o el descubierto. Pasados los 14 días, lo habitual es la amortización anticipada. Merece la pena mirarla con calma antes de pagar, porque si tu crédito tiene un interés muy elevado puede haber una vía mejor, como veremos a continuación.
Qué se está preparando para el desistimiento online
El desistimiento sigue evolucionando. El anteproyecto de ley de créditos al consumo prevé, según el Centro Europeo del Consumidor, incorporar la función de desistimiento en la contratación online y proteger frente a los «dark patterns», además de límites para los microcréditos: interés mensual máximo del 4 %, comisión máxima del 5 % o 30 euros, la menor, y plazo mínimo de devolución de 3 meses. Es un texto en tramitación: consulta el BOE para saber qué está en vigor cuando lo leas.
Para entender por qué el endeudamiento fácil preocupa tanto, puedes leer este análisis sobre el endeudamiento, que sitúa el contexto financiero en el que se contratan estos créditos.
Si ya han pasado los 14 días y el problema son los intereses
Muchas personas llegan a esta búsqueda porque se arrepienten de un crédito rápido, una tarjeta o un préstamo cuyas cuotas apenas reducen la deuda. Cuando el plazo de 14 días ha vencido, el desistimiento ya no es posible, pero tu contrato puede seguir siendo discutible por otra razón: los intereses.
Señales que justifican una revisión:
- Pagas cuotas durante meses y el capital pendiente casi no baja.
- El TAE de tu tarjeta o de tu crédito rápido es muy superior al de los préstamos personales habituales.
- Te ofrecieron una tarjeta con aplazamiento de pagos sin que te explicaran bien cómo se calculan los intereses.
- Has refinanciado varias veces o encadenas microcréditos.
En estos casos se puede reclamar judicialmente que el contrato se anule por usura o por falta de transparencia, de modo que solo devuelvas el capital efectivamente recibido y recuperes lo pagado de más. Es el terreno de nuestro despacho, y lo hemos explicado con ejemplos en cómo reclamar un préstamo con intereses de usura y en la reclamación de un microcrédito abusivo. Si ya te han llegado demandas de la entidad, tenemos también una página sobre cómo defenderte de demandas por préstamos usureros.
Cómo te ayudamos en Solvendi Abogados
Si tu crédito encaja en ese perfil, en Solvendi Abogados analizamos tu caso de forma gratuita. Nuestro equipo combina abogados y economistas, y solo tomamos casos viables, con transparencia sobre las expectativas de cada reclamación. Trabajamos a éxito: no asumes riesgo económico si no se recupera el dinero. Atendemos a particulares en toda España con tarjetas y créditos revolving, préstamos de coche, créditos rápidos y otras financiaciones. Puedes ver todas nuestras áreas de práctica y pedir tu análisis.
Si tu situación es de sobreendeudamiento general, también gestionamos la Ley de Segunda Oportunidad para cancelar deudas.
Preguntas frecuentes
¿Cuándo empiezan a contar los 14 días de desistimiento?
Desde la fecha de firma del contrato o, si es posterior, desde que recibes las condiciones contractuales y la información precontractual. Son días naturales, así que incluyen fines de semana y festivos. Lo más seguro es contar desde la firma.
¿Me pueden cobrar por desistir de un préstamo?
No, no pueden cobrarte penalización. Solo debes devolver el capital y los intereses devengados desde la disposición hasta la devolución. La única compensación posible son los gastos no reembolsables pagados a la Administración Pública, según el artículo 28.2 de la Ley 16/2011.
¿Cuál es la diferencia entre desistir y cancelar un préstamo?
Desistir es dejar el contrato sin efecto en los primeros 14 días, sin coste. Cancelar o amortizar de forma anticipada se hace después y puede llevar una compensación máxima del 1 % o del 0,5 % del capital reembolsado, según lo que quede de contrato.
¿Puedo desistir de un préstamo contratado online?
Sí, el derecho existe con independencia del canal, ya sea banca online o tradicional. En los contratos a distancia el prestamista debe ofrecer una función de desistimiento en su web, con confirmación y acuse de recibo, según el folleto del CEC de mayo 2026.
Ya pasó el plazo y mis intereses son altísimos, ¿qué hago?
El desistimiento ya no sirve, pero puedes revisar si el contrato es usurario o poco transparente. Reúne el contrato y tus extractos y solicita el análisis gratuito de tu caso en Solvendi Abogados.
Fuentes
- Ley 16/2011, de contratos de crédito al consumo (BOE)
- Banco de España: El derecho de desistimiento de los préstamos al consumo
- Banco de España: Qué pasa cuando renuncias a un préstamo que ya has firmado
- Comunidad de Madrid: Créditos al consumo
- Centro Europeo del Consumidor: folleto de créditos al consumo, mayo 2026
- Centro Europeo del Consumidor: nuevas normas sobre créditos al consumo
- Banco de España: texto de la Ley 16/2011, artículo 30