Si tu banco se niega a devolverte un pago no autorizado, reclama por escrito al Servicio de Atención al Cliente y, si no hay respuesta favorable, eleva el caso al Banco de España. Guarda desde ya los justificantes del comercio, los extractos y cualquier correo con la entidad. En pagos fraudulentos, la ley suele obligar al banco a devolver el dinero salvo que demuestre negligencia grave por tu parte.
En resumen:
- La ley obliga al banco a devolver los pagos no autorizados, pero puede negarse si argumenta negligencia grave del cliente, salvo que exista un fallo claro en la operación.
- Es fundamental recopilar y presentar pruebas como extractos, correos y denuncias policiales, ya que fortalecen la reclamación y aceleran la resolución.
- Para reclamar, se debe redactar una solicitud formal al SAC o Defensor del Cliente, esperar los plazos establecidos y, si es necesario, elevar el caso al Banco de España o acudir a la vía judicial.
- La reclamación debe seguir un proceso ordenado, evitando saltarse pasos como acudir directamente al Banco de España sin haber reclamado previamente, para no prolongar innecesariamente la resolución.
- Consultar con abogados especializados y presentar toda la documentación desde el inicio reduce los tiempos y aumenta las posibilidades de éxito en la recuperación del dinero.
Tabla de contenidos
- Por qué el banco puede negarse: motivos habituales y cuándo la ley te protege
- Pasos concretos para reclamar cuando el banco te niega la devolución
- Pruebas y documentación que debes reunir
- Vías administrativas y judiciales: qué esperar en cada etapa
- Errores comunes que debilitan la reclamación y cómo evitarlos
- Experiencia del despacho: cómo vemos y resolvemos estas reclamaciones
- Solicita el análisis gratuito de tu caso con Solvendi Abogados
- Enlaces oficiales y formularios útiles
- Fuentes
- Preguntas frecuentes
Por qué el banco puede negarse: motivos habituales y cuándo la ley te protege
El banco no siempre actúa de mala fe cuando rechaza una devolución. La ley distingue entre una operación no autorizada (alguien usó tu tarjeta o tus datos sin tu consentimiento) y una operación autorizada que simplemente no te convenció después. En el primer caso, la normativa de servicios de pago obliga a la entidad a reembolsar de forma casi automática. En el segundo, el banco tiene razón para negarse, salvo que exista un acuerdo previo de desistimiento con el comercio.
La excusa más repetida es la «negligencia grave»: el banco alega que compartiste tu clave, no protegiste la tarjeta o ignoraste alertas de seguridad. Aquí conviene saber que un dictamen reciente del Abogado General del Tribunal de Justicia de la Unión Europea apunta a que la entidad debe devolver primero el dinero y, solo después, si logra probar esa negligencia, reclamar al cliente por la vía que corresponda. Esto invierte la carga habitual que muchas entidades intentan imponer.
Antes de reclamar, comprueba si tu caso encaja en alguno de estos supuestos:
- El cargo corresponde a una operación que no reconoces ni autorizaste.
- Recibiste un correo, SMS o llamada sospechosa antes del cargo (posible phishing).
- El comercio confirma que emitió el abono pero nunca llegó a tu cuenta.
- Compraste a distancia y estás dentro del plazo de desistimiento de 14 días naturales.
Si tu situación coincide con alguno de estos puntos, tienes base legal sólida para insistir.
Pasos concretos para reclamar cuando el banco te niega la devolución
El orden importa tanto como el contenido de la reclamación. Saltarte un paso puede retrasar meses la resolución.
- Redacta una reclamación formal al Servicio de Atención al Cliente o al Defensor del Cliente, indicando fecha, importe, número de operación, motivo del reembolso y una petición clara: la devolución íntegra del dinero.
- Cuenta los plazos de respuesta: la entidad tiene 15 días hábiles si se trata de un servicio de pago (transferencia, tarjeta, Bizum) y hasta un mes para otro tipo de reclamaciones. Si no responde, o responde negativamente, puedes escalar.
- Si hay indicios de fraude o phishing, presenta denuncia penal en comisaría o a través de la sede electrónica policial. Esa denuncia no solo activa la investigación penal: sirve como prueba de peso ante el banco y ante el propio regulador.
- Presenta la reclamación ante el Banco de España adjuntando la respuesta (o falta de respuesta) del SAC, copia de la denuncia si existe, y todos los justificantes de la operación.
- Valora la vía judicial si el importe lo justifica: un proceso monitorio o un juicio verbal son las opciones habituales para cantidades reclamables, aunque conviene medir tiempos y costes antes de iniciar la demanda.
Consejo profesional: envía la reclamación al banco por burofax o correo certificado con acuse de recibo, y pide siempre un número de expediente. Esto elimina la excusa típica de «no recibimos su reclamación» y deja constancia de la fecha exacta desde la que corren los plazos.
Pruebas y documentación que debes reunir
Cuantas más pruebas aportes desde el primer día, menos margen tiene el banco para dilatar el proceso. La documentación del comercio suele ser el elemento más determinante cuando el vendedor asegura haber tramitado el abono.
- Ticket de abono, correo de confirmación del comercio o referencia de la pasarela de pago.
- Extractos bancarios con fecha, importe y referencia exacta de la operación cuestionada.
- Copia de toda la correspondencia con el banco, incluido el número de expediente de cada reclamación.
- Copia de la denuncia policial y, si es posible, del atestado con las diligencias practicadas.
Agotar la vía interna aportando el máximo de pruebas acelera notablemente la respuesta del Banco de España una vez llega el expediente a esa instancia.
Vías administrativas y judiciales: qué esperar en cada etapa
El sistema español obliga a seguir un orden concreto, y saltárselo suele costarte la reclamación. El Banco de España rechaza por defecto las quejas que no han pasado antes por el Servicio de Atención al Cliente o el Defensor del Cliente de la propia entidad.
- SAC o Defensor del Cliente: primer filtro obligatorio, con los plazos de 15 días hábiles o un mes ya mencionados.
- Banco de España: revisa si la entidad actuó conforme a la normativa y emite un informe. No puede obligar al banco a pagar, pero su criterio pesa mucho y suele presionar a la entidad a rectificar.
- Consumo u OMIC: útil para reclamaciones que van más allá de la relación puramente bancaria, como conflictos con el comercio o publicidad engañosa asociada al pago.
- Vía judicial: cuando ninguna de las anteriores resuelve el problema, un procedimiento monitorio o un juicio verbal quedan como último recurso, con tiempos que varían según el juzgado y la carga de trabajo del partido judicial.
Cada etapa añade tiempo, así que documentar bien desde el principio ahorra meses de idas y vueltas.
Errores comunes que debilitan la reclamación y cómo evitarlos
Muchas reclamaciones se pierden no por falta de razón, sino por errores evitables en la forma de presentarlas.
- No pedir el justificante al comercio en el momento de solicitar la devolución.
- Acudir directamente al Banco de España sin haber reclamado antes al SAC o al Defensor del Cliente.
- Aceptar explicaciones verbales del banco sin exigir nunca una respuesta por escrito.
- No denunciar cuando hay indicios claros de phishing o suplantación, pensando que «no servirá de nada».
Consejo profesional: si el banco te da una respuesta solo por teléfono, contesta por escrito resumiendo lo que te han dicho y pide confirmación expresa. Esa respuesta por escrito, o su ausencia, se convierte en prueba clave más adelante.
Experiencia del despacho: cómo vemos y resolvemos estas reclamaciones
En Solvendiabogados llevamos años gestionando reclamaciones bancarias, desde pagos no autorizados hasta gastos hipotecarios indebidos frente a grandes entidades. También hemos logrado sentencias favorables en la anulación de tarjetas revolving, un tipo de producto que comparte con las devoluciones negadas un mismo patrón: entidades que se resisten hasta que la reclamación llega bien fundamentada.
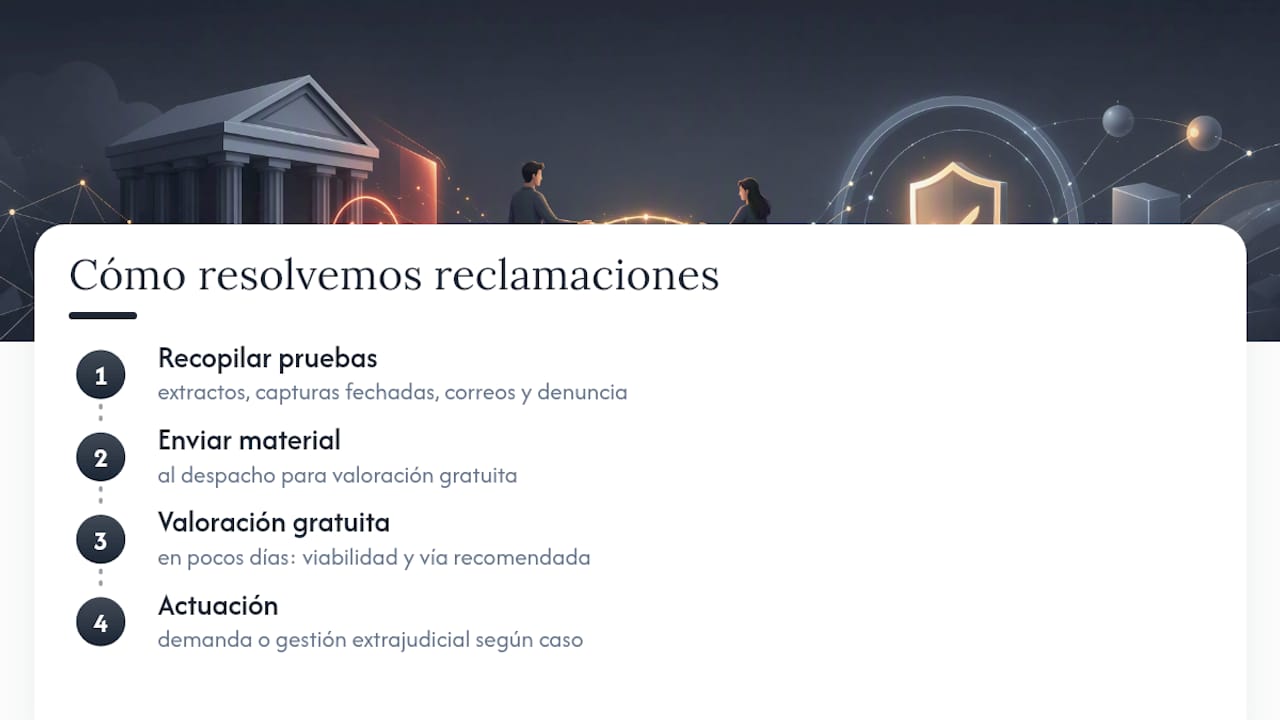
Lo que más marca la diferencia en estos casos no es solo conocer la ley, sino saber qué pedirle al cliente desde el primer minuto: extractos, capturas de pantalla con fecha visible, cualquier correo del comercio y, si existe, la denuncia policial. Con ese material en mano, un análisis gratuito del caso permite decir en pocos días si la reclamación tiene recorrido y por qué vía conviene llevarla.
— cristian
Solicita el análisis gratuito de tu caso con Solvendi Abogados
Existen alternativas a enfrentarte solo a un departamento de reclamaciones diseñado para desgastarte con plazos y respuestas ambiguas. Algunos equipos de abogados y economistas revisan gratis la documentación de tu caso, valoran si el banco actuó conforme a la ley y te dicen con claridad qué opciones tienes antes de que gastes tiempo en trámites que no llevan a ningún sitio. Algunos legalistas trabajan con honorarios ligados al éxito de la reclamación, de modo que no se paga nada si no se recupera el dinero. Si tu banco mantiene la negativa después de agotar el Servicio de Atención al Cliente, entra en la página de Solvendi Abogados y envíanos tus documentos para empezar el análisis.
Enlaces oficiales y formularios útiles
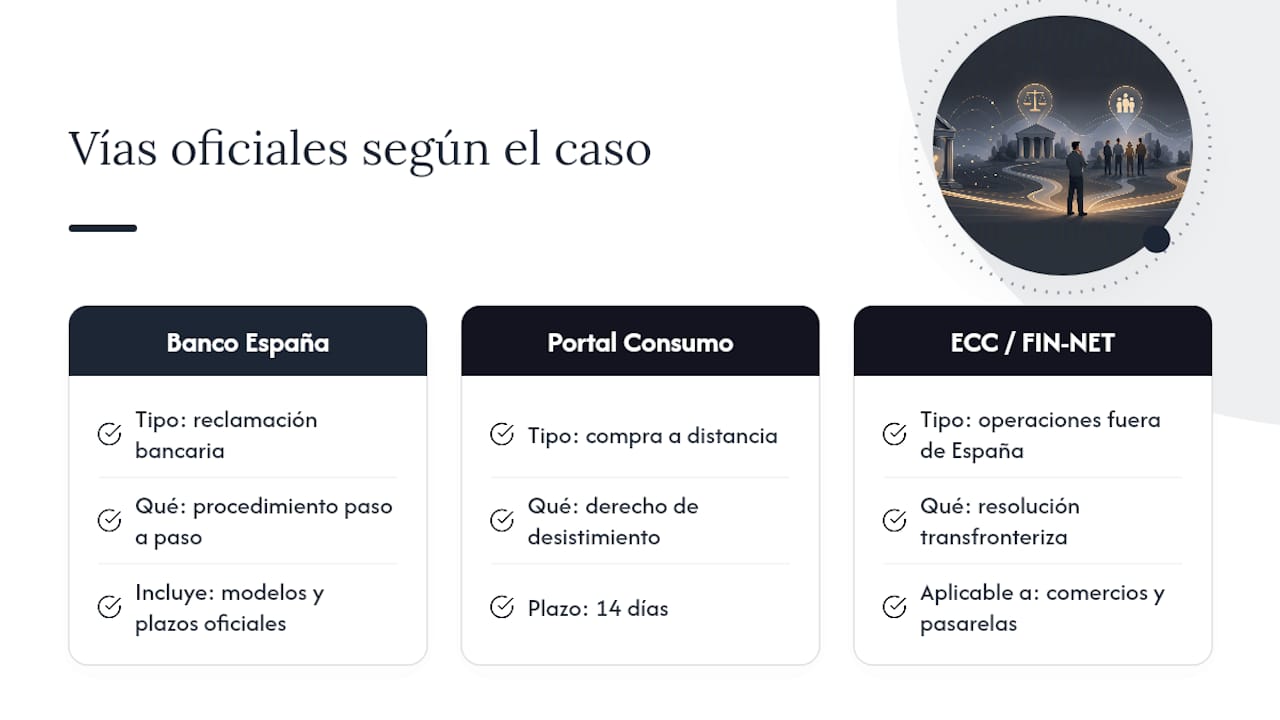
Para presentar tu reclamación con garantías, el Portal del Cliente Bancario del Banco de España explica el procedimiento paso a paso, incluidos los modelos y plazos oficiales. Si tu caso es una compra a distancia, el Portal de Consumo detalla tu derecho de desistimiento de 14 días. Para operaciones con comercios o pasarelas fuera de España, la Red Europea de Centros del Consumidor y la red FIN-NET ofrecen mecanismos de resolución transfronteriza. También puedes consultar cómo funciona en la práctica una reclamación completa ante el Banco de España.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- Cómo realizar una reclamación – Portal del Cliente Bancario (Banco de España)
- Portal Consumo – Devoluciones en compras online
- Banco no refleja devolución de comercio: pasos para recuperar el dinero
- European Consumer Centres Network – ECC‑NET
Preguntas frecuentes
¿Qué hago si el banco no me quiere devolver el dinero?
Reclama por escrito al Servicio de Atención al Cliente o al Defensor del Cliente, pide número de expediente y, si no hay respuesta en plazo, eleva el caso al Banco de España con toda la documentación.
¿Puede un banco negarse a devolver un recibo?
Sí, si considera que la operación fue autorizada por el titular o si el plazo para impugnarla ya expiró; pero si demuestras que no reconoces el cargo, la entidad debe investigarlo y reembolsarlo salvo negligencia grave probada.
¿Qué pasa si no me quieren hacer una devolución en una compra online?
Si la compra se hizo a distancia y estás dentro de los 14 días naturales de desistimiento, el reembolso íntegro es obligatorio; si el comercio se resiste, puedes reclamar también a través de consumo u OMIC.
¿Cuándo el banco está obligado a devolver mi dinero?
Cuando el pago fue no autorizado, como en casos de phishing o clonación de tarjeta, la entidad debe reembolsar de forma prácticamente inmediata, salvo que acredite negligencia grave por parte del cliente.