Para reclamar un adeudo SEPA hay dos vías, y cuál te toca depende de si autorizaste el cargo o no. Si firmaste la domiciliación pero el importe te sorprende, pides la devolución a tu banco dentro de las ocho semanas siguientes al cargo. Si nunca autorizaste ese cobro, lo comunicas sin demora y, en todo caso, dentro de trece meses. Si el banco rechaza la solicitud o no contesta, hay una segunda instancia. En esta guía te explicamos cada paso, con los plazos oficiales, para que no pierdas tu dinero por un día de retraso.
En resumen
- Un adeudo SEPA es un cargo en tu cuenta que el acreedor ordena a tu banco, y exige un mandato (autorización) firmado por ti.
- Cargo autorizado pero con un importe que no esperabas: pide la devolución en un máximo de ocho semanas desde la fecha del adeudo. El banco debe devolverlo o justificar la negativa en diez días hábiles.
- Cargo que no autorizaste: comunícalo al banco de inmediato; el límite general es de trece meses desde el adeudo.
- Si el banco te lo deniega o no responde, presenta la queja ante su Servicio de Atención al Cliente y, después, ante el Banco de España.
- Si el cargo forma parte de un problema mayor (cobros abusivos, fraude, un producto financiero), en Solvendi Abogados analizamos tu caso gratis y solo asumimos los viables.
Tabla de contenidos
- Qué es un adeudo SEPA y cómo saber quién te ha cobrado
- Dos vías para reclamar, según si autorizaste el cargo
- Cómo reclamar un adeudo autorizado: la devolución en ocho semanas
- Cómo reclamar un cargo que no autorizaste: trece meses
- Qué datos debe tener el mandato y qué documentación aportar
- SEPA Core o SEPA B2B: por qué importa para reclamar
- Si el banco rechaza la devolución o no contesta
- Cuándo conviene contar con un despacho
- Cómo evitar que el cargo se repita: la baja de la domiciliación
- Errores que hacen perder reclamaciones
- Preguntas frecuentes
- Fuentes
Qué es un adeudo SEPA y cómo saber quién te ha cobrado
El adeudo domiciliado es un pago mediante cargo en cuenta. Según el Banco de España, la domiciliación requiere una autorización previa, expresa y firmada por el titular. Esa autorización se llama mandato. Puede ser para un adeudo puntual o recurrente; en este último caso, los cargos continúan hasta que tú indiques que se detengan.
En el extracto bancario verás el nombre del acreedor o un concepto abreviado, a veces poco claro. Para identificar el origen con certeza, fíjate en dos datos del mandato. Según las preguntas frecuentes oficiales de SEPA en España, la referencia única identifica los adeudos asociados a un mandato, y el mandato incluye el identificador del acreedor. Con esos dos datos, tu banco puede decirte quién cobró y con qué autorización.
Un ejemplo habitual: contratas un seguro y firmas la domiciliación de la prima. Meses después, el cargo sube sin que lo esperaras. Aquí hay un mandato válido, pero el importe te ha sorprendido. Es el caso de la devolución en ocho semanas.
Dos vías para reclamar, según si autorizaste el cargo
Antes de escribir nada al banco, decide en cuál de estas situaciones estás. Elegir mal la vía es el error más frecuente y condiciona el plazo.
| Cargo autorizado, importe inesperado | Cargo no autorizado | |
|---|---|---|
| Situación | Firmaste el mandato, pero no se fijó el importe exacto y el cobro supera lo razonable | No firmaste mandato, o el acreedor no tenía autorización |
| Plazo | Ocho semanas desde la fecha del adeudo | Sin demora injustificada y, en todo caso, trece meses |
| Respuesta del banco | Diez días hábiles para devolver o justificar la denegación | Debe tramitar la reclamación; reclama cuanto antes |
| Fuente | Banco de España y Ministerio de Consumo | Ministerio de Consumo y Real Decreto-ley 19/2018 |
En la práctica, si dudas entre las dos, actúa como si tuvieras el plazo más corto: reclama ya. Un día de más puede costarte la vía de las ocho semanas.
Cómo reclamar un adeudo autorizado: la devolución en ocho semanas
Este es el escenario del cargo que firmaste pero que no esperabas. El Banco de España, al explicar el artículo 48 del Real Decreto-ley 19/2018, indica que puedes solicitar la devolución de un adeudo autorizado dentro de las ocho semanas siguientes a la fecha del adeudo cuando concurren dos condiciones: al dar tu consentimiento no se fijó el importe exacto y el importe cobrado supera lo que razonablemente podías esperar, atendiendo a tu historial de gasto, al contrato y a las circunstancias.
El esquema básico SEPA (Core) se mueve en esa misma línea. El Rulebook Core 2025 del EPC, publicado el 28 de noviembre de 2024 y en vigor desde el 5 de octubre de 2025, confirma el derecho de reembolso dentro de ocho semanas.
Paso 1: cuenta las ocho semanas desde la fecha del adeudo
El plazo corre desde el día en que se cargó el dinero en tu cuenta, no desde que lo viste. Si revisas el extracto una vez al mes, puedes agotar buena parte del plazo sin saberlo. Anota la fecha de cada cargo dudoso en cuanto lo detectes.
Paso 2: reúne la prueba de que el importe era inesperado
El criterio es lo que podías esperar razonablemente. Por eso conviene tener a mano los extractos de los meses anteriores, el contrato o las condiciones del servicio y cualquier comunicación del acreedor sobre el importe. Si pagabas 35 euros al mes y de repente te cobran 180, esa comparación es tu mejor argumento.
Paso 3: presenta la solicitud por escrito
Hazlo en tu banco, mejor por un canal que deje constancia: oficina con copia sellada, banca online con justificante o correo certificado. Indica la fecha y el importe del adeudo, el nombre del acreedor y, si la tienes, la referencia única del mandato. Pide expresamente la devolución del adeudo.
Paso 4: espera diez días hábiles
Según el Ministerio de Consumo, recibida una solicitud que cumple esas condiciones, el banco dispone de diez días hábiles para reembolsar el importe o justificar por qué lo deniega. Guarda esa respuesta: si es negativa, es la base de tu siguiente paso.
Cómo reclamar un cargo que no autorizaste: trece meses
Si el cobro no tiene detrás una orden tuya, no se trata de discutir el importe: la operación no debía existir. Aquí el criterio es la rapidez. El Ministerio de Consumo indica que debes comunicarlo al banco sin demora injustificada y que el plazo máximo general es de trece meses desde el adeudo. El artículo 43 del Real Decreto-ley 19/2018 lo recoge en esos términos, con una salvedad: el límite de trece meses no se aplica si el banco no te facilitó o no puso a tu disposición la información legalmente exigida sobre la operación.
El mismo organismo señala que lo más prudente es reclamar de inmediato, para evitar problemas de prueba. Con el paso de las semanas es más difícil reconstruir quién cobró, con qué mandato y por qué.
Qué hacer en la práctica
- Localiza el cargo. Anota fecha, importe, concepto y, si aparece, el nombre del acreedor.
- Pide al banco el mandato o su referencia. Es el documento que debería respaldar el cobro. El mandato lo suscribe el titular o su representante antes del cobro, y el acreedor lo custodia durante su vigencia y los plazos legales posteriores, según las FAQ oficiales de SEPA. Si nadie puede enseñarte una orden firmada por ti, ya tienes un dato clave.
- Comunica la operación como no autorizada. Por escrito, con copia, y sin esperar a tener todo perfecto.
- Revoca la domiciliación para que no se repita, como se explica más abajo.
- Conserva todo: justificantes, capturas, correos y respuestas.
Si el cargo viene de una tarjeta y no de una domiciliación, el procedimiento cambia en los detalles; tienes una guía sobre qué hacer en las primeras horas ante un cargo no reconocido y otra sobre suscripciones no autorizadas en la tarjeta.
Qué datos debe tener el mandato y qué documentación aportar
Según la FAQ SEPA del Banco de España, el mandato identifica estos datos: la referencia única, el nombre y domicilio del deudor, el IBAN, el nombre y el identificador del acreedor, el tipo de pago (puntual o recurrente), la fecha y la firma. El diseño del documento puede variar de una empresa a otra, así que no te fíes solo del aspecto.
Para tu reclamación, lo útil es presentar:
- Tus datos y el IBAN de la cuenta afectada.
- Fecha, importe y concepto del adeudo, con el extracto.
- La referencia única y el identificador del acreedor, si constan.
- En el caso de importe inesperado: extractos anteriores y contrato o condiciones.
- En el caso de cargo no autorizado: una declaración clara de que no diste esa orden.
No hace falta un escrito jurídico sofisticado. Hace falta que sea claro, fechado, firmado y que permita al banco identificar el cargo sin dudas.
SEPA Core o SEPA B2B: por qué importa para reclamar
Existen dos esquemas de adeudo. Las FAQ oficiales de SEPA explican que el esquema Core puede utilizarse con consumidores, empresas y autónomos, y que es de obligada oferta para las entidades que prestan adeudos. El esquema B2B requiere que el deudor no sea consumidor y no permite solicitar el reembolso de adeudos autorizados una vez cargados.
La consecuencia es directa. Si eres un particular, tu domiciliación es Core y tienes el derecho de devolución descrito arriba. Si eres una empresa o un autónomo con una orden B2B, esa vía de reembolso no existe una vez cobrado el importe, de modo que conviene revisar los cargos antes de que se produzcan y, si hay un cobro indebido, actuar por la vía del cargo no autorizado.
Si el banco rechaza la devolución o no contesta
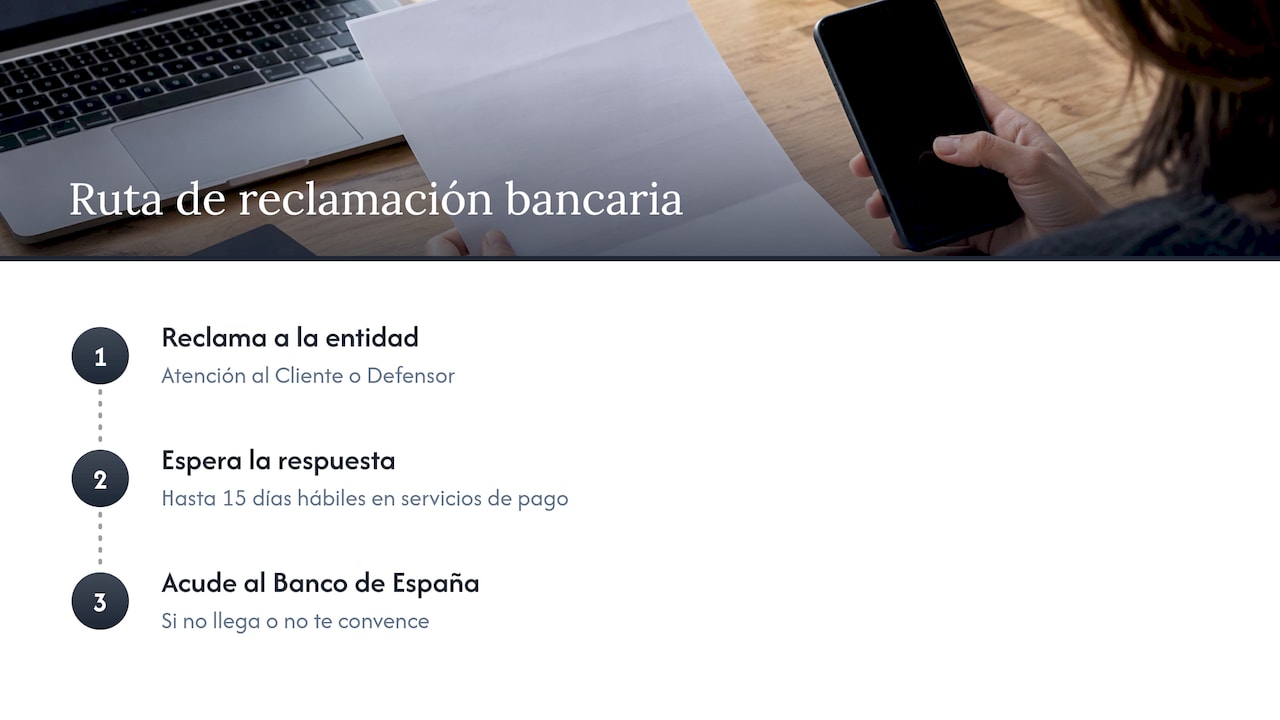
Una negativa no cierra la puerta. El Banco de España recomienda presentar primero la reclamación al Servicio de Atención al Cliente o al Defensor del Cliente de la propia entidad. En reclamaciones sobre servicios de pago, como los recibos domiciliados, indica un plazo de respuesta de 15 días hábiles desde que presentas la queja.
Si la contestación no llega en ese plazo o no te convence, el siguiente paso es acudir al propio Banco de España con la queja y la documentación. Tienes la secuencia completa, con plazos, en nuestra guía para reclamar al Banco de España paso a paso, y otra específica para cuando el banco no contesta tu reclamación.
Cada escalón necesita lo mismo: la fecha del cargo, tu primera solicitud con su justificante y la respuesta del banco, o la constancia de que no la hubo. Por eso conviene presentarlo todo por escrito desde el principio.
Cuándo conviene contar con un despacho
Un adeudo aislado de poco importe se resuelve normalmente con la reclamación bancaria. Distinto es cuando el cobro indebido es la punta de algo mayor: cargos repetidos que no puedes frenar, importes elevados, un producto financiero con condiciones abusivas, una inversión online que acabó en fraude o un fraude por phishing en el que alguien ha ordenado cobros desde tu cuenta.
En esos casos, en Solvendi Abogados reunimos abogados y economistas para analizar el caso. El análisis inicial es gratuito, solo tomamos los casos viables y te explicamos con claridad la viabilidad y las expectativas de la reclamación. Nuestros honorarios se basan en el éxito: si no recuperas tu dinero, no asumes ese riesgo económico. Atendemos en toda España. Puedes ver nuestra área de derecho bancario y financiero o nuestras áreas de práctica, que incluyen tarjetas revolving, gastos hipotecarios, hipoteca multidivisa, PIAS, phishing y criptoestafas. Y si quieres conocer el marco general, aquí tienes tus derechos frente a los bancos en España.
Cómo evitar que el cargo se repita: la baja de la domiciliación
Reclamar el cargo no detiene los siguientes. Para eso hay que anular la orden. El Banco de España indica que el titular debe comunicar la baja expresamente por escrito, con fecha y firma. También advierte de un matiz de plazo: la revocación solo surte efecto sobre el cargo previsto si el banco la recibe antes del final del último día hábil anterior a ese cargo. Si llega después, afecta a los adeudos futuros.
Por tanto, si ves venir un cobro que no quieres, no esperes al mismo día: comunica la baja con varios días de margen. Y avisa también al acreedor, para que no genere nuevas órdenes.
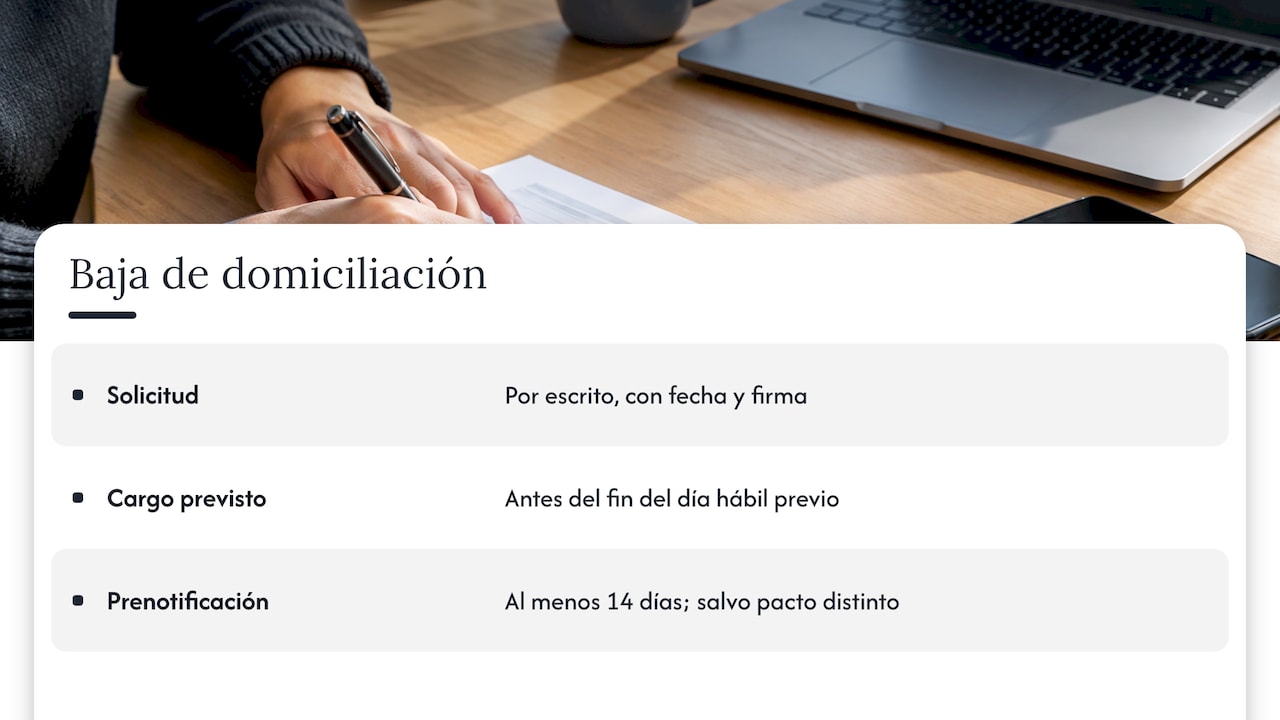
La prenotificación te da otra ventana de control. El Rulebook Core 2025 indica que el aviso previo debe enviarse, por regla general, al menos 14 días naturales antes del vencimiento, salvo que acreedor y deudor pacten otro plazo. Leer ese aviso a tiempo permite detectar un importe distinto del esperado antes de que salga de tu cuenta.
Errores que hacen perder reclamaciones
- Dejar pasar el plazo pensando que “ya se arreglará”. Las ocho semanas y los trece meses son límites que no conviene poner a prueba.
- Reclamar de palabra. Sin constancia escrita, no puedes demostrar cuándo reclamaste ni qué te respondieron.
- Confundir la vía. Pedir la devolución por importe inesperado cuando en realidad el cargo no estaba autorizado (o al revés) complica la argumentación.
- No revocar la domiciliación y volver a reclamar cada mes.
- No guardar el contrato o los extractos anteriores, que son la prueba del importe esperado.
Preguntas frecuentes
¿Cuánto tiempo tengo para reclamar un adeudo SEPA?
Depende del caso. Si el cargo estaba autorizado pero el importe no se fijó de antemano y supera lo razonable, tienes ocho semanas desde la fecha del adeudo. Si no lo autorizaste, debes comunicarlo sin demora injustificada y, como máximo general, dentro de trece meses. Lo más seguro es reclamar en cuanto lo detectes.
¿Qué significa un adeudo por domiciliación SEPA en mi extracto?
Significa que un acreedor ha ordenado un cargo en tu cuenta apoyándose en un mandato que debería haber firmado el titular. El mandato puede ser para un pago puntual o recurrente. Con la referencia única y el identificador del acreedor, tu banco puede indicarte quién cobró y con qué autorización.
¿Puedo reclamar si mi empresa tiene un adeudo SEPA B2B?
En el esquema B2B no se puede pedir el reembolso de un adeudo autorizado una vez cargado. Si el cobro no estaba autorizado, la vía es comunicarlo al banco como operación no autorizada, dentro de los plazos legales. Conviene revisar los cargos B2B antes de su vencimiento.
¿Qué hago si el banco no me devuelve el dinero?
Presenta la reclamación ante el Servicio de Atención al Cliente o el Defensor del Cliente del banco. Para servicios de pago, el Banco de España señala un plazo de respuesta de 15 días hábiles. Si no responde o rechaza tu queja, puedes acudir al Banco de España y, si el importe o el fondo del asunto lo justifican, consultar con un despacho.
¿Cómo evito que me vuelvan a cobrar?
Comunica la baja de la domiciliación al banco por escrito, con fecha y firma, y con margen antes del siguiente cargo. Si el banco la recibe después del último día hábil anterior al cobro previsto, ese cargo puede salir igualmente y la baja se aplica a los siguientes.
Fuentes
- Adeudos domiciliados, Cliente Bancario del Banco de España
- Consultas frecuentes, Cliente Bancario del Banco de España
- Cómo realizar una reclamación, Banco de España
- SEPA, preguntas frecuentes sobre el mandato
- SEPA, preguntas frecuentes sobre el adeudo directo
- Ministerio de Consumo: plazo para devolver un recibo
- Ministerio de Consumo: plazo para reclamar una operación de pago no autorizada
- Real Decreto-ley 19/2018, de 23 de noviembre
- EPC, SEPA Direct Debit Core Rulebook 2025