Una tasación hipotecaria está inflada cuando el informe fija para tu vivienda un valor superior al que resulta de aplicar con rigor las normas de valoración, de modo que compras o te endeudas sobre una cifra que el inmueble no respalda. Alta no es lo mismo que incorrecta: lo que cuenta es si el tasador cumplió la ley, y eso se comprueba con el informe, la inspección y los comparables. Si tienes dudas, en Solvendi Abogados analizamos tu caso sin coste, con un equipo de abogados y economistas, y solo seguimos adelante cuando la reclamación es viable.
En resumen
- Una tasación inflada no es simplemente una tasación alta: es un informe que incumple las reglas de la Orden ECO/805/2003 o se apoya en datos que no se sostienen.
- La tasación debe hacerla una entidad homologada e independiente del banco. Los datos del informe (inspección, comparables, superficie) se pueden comprobar.
- El Tribunal Supremo ha admitido la nulidad de la compraventa y del préstamo cuando la tasación tuvo deficiencias graves que provocaron un error en el comprador.
- La vía previa es reclamar a la tasadora y, si no hay respuesta o no te convence, al Banco de España. Guarda toda la documentación desde el principio.
- Los gastos de tasación los paga el prestatario según la Ley 5/2019, pero eso no impide reclamar si el informe fue defectuoso.
Tabla de contenidos
- Qué es una tasación hipotecaria inflada
- Quién debe tasar y con qué validez
- Señales de que tu tasación puede estar inflada
- Qué consecuencias legales puede tener
- Cómo reclamar paso a paso
- Cómo te ayudamos en Solvendi Abogados
- Gastos de tasación: qué te corresponde pagar
- Qué reglas están vigentes
- Preguntas frecuentes
- Fuentes
Qué es una tasación hipotecaria inflada
Cuando pides una hipoteca, el banco exige una tasación para saber cuánto vale la vivienda que quedará como garantía. De ese valor depende, entre otras cosas, el importe máximo que te prestan. En el caso de quien compra, además, esa cifra suele servir de referencia psicológica: si la tasación coincide con el precio, parece que pagaste lo justo.
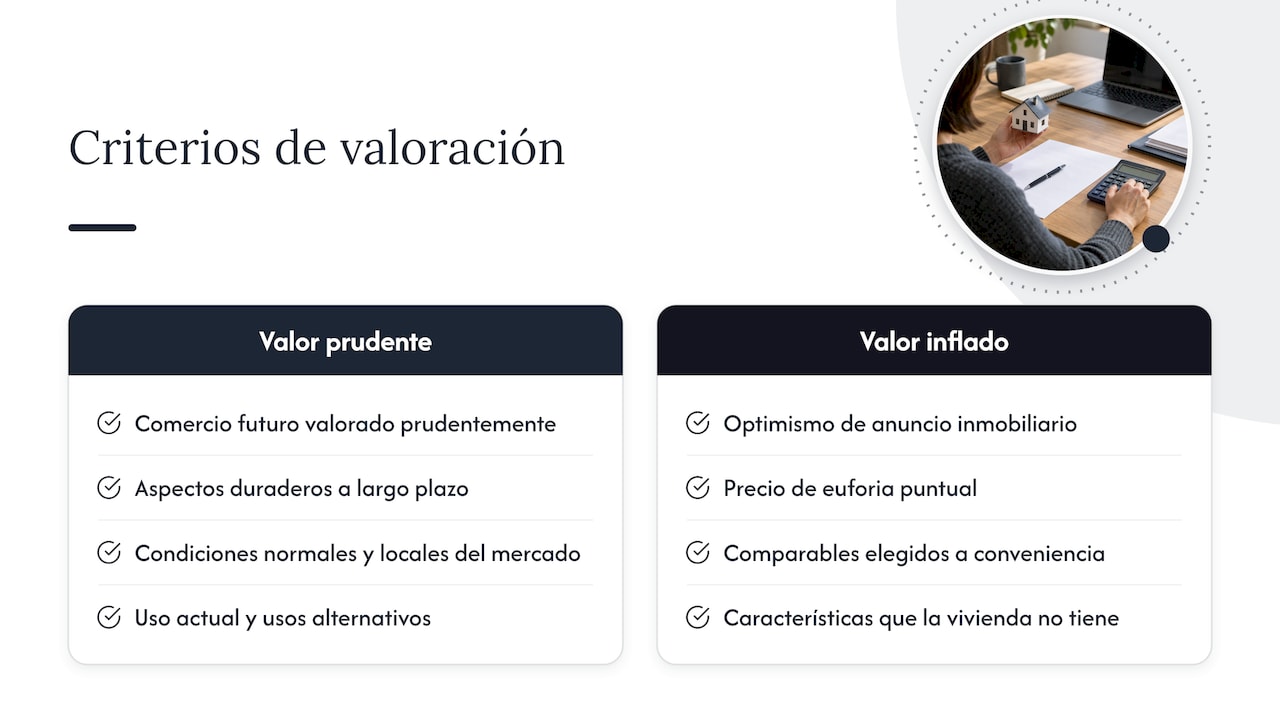
El problema aparece cuando el valor del informe se aleja de lo que correspondería. La normativa define con precisión qué debe medir una tasación hipotecaria. La Orden ECO/805/2003 describe el valor hipotecario como el resultado de una tasación prudente de la posibilidad futura de comerciar con el inmueble, atendiendo a los aspectos duraderos a largo plazo, a las condiciones normales y locales del mercado, a su uso actual y a sus usos alternativos, sin incluir elementos especulativos.
Traducido: el tasador no puede valorar tu casa con el optimismo de un anuncio de portal inmobiliario ni con el precio que alguien estuvo dispuesto a pagar en un momento de euforia. Tiene que ser prudente. Una cifra que incorpora expectativas especulativas, comparables escogidos a conveniencia o características que la vivienda no tiene es el origen típico de una tasación inflada.
Valor alto, valor incorrecto y valor manipulado
Conviene separar tres situaciones, porque no todas dan derecho a reclamar:
- Valor alto pero correcto. El informe cumple la norma y el mercado de tu zona estaba caro. Que años después los precios bajen no convierte la tasación en errónea. La Asociación AEV recuerda que las tasaciones funcionan como termómetros del nivel de precios en el momento en que se hacen, y que una tasación de 2007 no es mala solo porque hoy la vivienda valga menos.
- Valor incorrecto. El informe parte de datos erróneos: metros construidos que no existen, una vivienda descrita en mejor estado del real, comparables que no son comparables, una inspección que no se hizo bien.
- Valor manipulado. La cifra se ajusta para encajar con un precio de venta o con un importe de préstamo acordado de antemano. Es lo más grave y lo más difícil de probar, porque exige demostrar que el tasador no actuó con independencia.
Las dos últimas son las que pueden abrir una reclamación. La primera, por sí sola, no.
Quién debe tasar y con qué validez
La Ley 5/2019, reguladora de los contratos de crédito inmobiliario, establece en su artículo 13 que el inmueble que se aporta en garantía debe tasarse adecuadamente antes de firmar el préstamo. La tasación tiene que hacerla una sociedad de tasación, el servicio de tasación de una entidad de crédito o un profesional homologado conforme al Real Decreto 775/1997. Y hay una condición clave: debe ser independiente del prestamista y del intermediario de crédito inmobiliario, y aplicar normas de valoración fiables y reconocidas internacionalmente, de acuerdo con la Orden ECO/805/2003.
El Banco de España añade dos datos prácticos. Primero, que la entidad debe aceptar la tasación que aportes tú siempre que la certifique un tasador homologado y no esté caducada; el plazo de caducidad es de seis meses. Segundo, que el banco tiene la obligación de velar por los intereses de su cliente y no solo por los propios, y que debe posponer la tasación hasta analizar la viabilidad de la operación, incluida tu capacidad de pago, para minimizar los costes que tengas que soportar.
Esto importa para detectar irregularidades: si el tasador no era independiente, si no estaba homologado o si el informe no sigue la Orden ECO/805/2003, ya hay un punto de partida para cuestionarlo. Si quieres repasar los plazos y quién asume el coste, lo explicamos en nuestra guía sobre quién paga la tasación de la hipoteca.
Señales de que tu tasación puede estar inflada
No hace falta ser tasador para detectar incoherencias. Estas son las comprobaciones que tiene sentido hacer con el informe delante.
1. La inspección ocular
La Orden ECO/805/2003 exige que, para fijar el valor, se hagan las comprobaciones necesarias para conocer las características y la situación real del inmueble. Entre ellas está la identificación física mediante inspección ocular por un técnico competente, el estado de ocupación y uso y, en las viviendas, el régimen de protección pública si lo tienen.
Pregúntate: ¿entró alguien en la casa? ¿Cuánto tiempo estuvo? Si nadie la visitó, o si el informe describe estancias, reformas o calidades que no coinciden con lo que ves, es una señal clara.
2. Superficie y características
Compara los metros del informe con los de la escritura y el registro. Fíjate en si cuentan como superficie útil elementos que no lo son (terrazas, trasteros, zonas comunes) o si atribuyen plaza de garaje, vistas o reformas inexistentes. Una diferencia de superficie se traduce directamente en euros.
3. Los comparables
El informe debe apoyarse en inmuebles de características similares y de la misma zona. Señales de alerta: comparables de otro barrio con otro nivel de precios, viviendas mucho más grandes o nuevas, ofertas en lugar de operaciones reales, o muy pocos testigos para justificar una cifra elevada.
4. Coincidencia sospechosa con el precio o con el préstamo
Una tasación que clava justo el precio pactado en la compraventa no es ilegal por sí misma, porque el mercado también puede coincidir. Pero si, además, el valor del informe se aleja del de otras valoraciones de la misma zona y fecha, o si el banco llevó el proceso de forma que no tuviste contacto con el tasador, conviene mirarlo con atención.
5. Diferencia con otras valoraciones
Si has obtenido otra tasación de un tasador homologado, o la vivienda se ha vendido o subastado poco después por un importe muy inferior sin que hubiera una caída general del mercado, esa distancia es un indicio. No es una prueba definitiva, pero ayuda a construir el caso.
Un ejemplo ilustrativo
Imagina una vivienda que se compra por 240.000 euros y el banco la tasa en 240.000 euros. Al revisar el informe, ves que cuenta 95 metros cuando la escritura dice 82, que los comparables son pisos reformados de una zona mejor y que nadie estuvo dentro más de unos minutos. Si una valoración correcta hubiese situado el inmueble claramente por debajo, habrías pagado de más y te habrías endeudado sobre una garantía que no valía lo que el papel decía. Es un caso inventado para explicar el mecanismo; cada situación real exige estudiar sus propios documentos.
Qué consecuencias legales puede tener
El riesgo de una tasación defectuosa no recae solo en el tasador. La sentencia del Tribunal Supremo 14/2020, de 16 de enero estableció que un informe con deficiencias graves, por incumplir la empresa tasadora las obligaciones de la Orden ECO/805/2003, puede causar la nulidad de la compraventa y del préstamo hipotecario por error en el consentimiento del comprador-prestatario. En ese supuesto deben responder de los efectos de la nulidad tanto la tasadora como la entidad financiera que la designó, en virtud del artículo 1903 del Código Civil.
Son palabras gruesas, y conviene medirlas bien: la sentencia habla de deficiencias graves y de un error que determina tu decisión de comprar y endeudarte. No basta con sentir que pagaste caro. Hay que demostrar el incumplimiento concreto de la norma de valoración y su relación con tu consentimiento. Por eso el análisis previo del expediente es el paso que más pesa en el resultado.
Quién responde de una mala tasación
Según la Asociación AEV, la responsabilidad recae primero en la sociedad de tasación que firma y factura el informe, y después en el tasador que lo elaboró, por la parte que sea de su exclusiva responsabilidad, como los datos de la inspección ocular de la vivienda. A ello se suma, en los términos de la jurisprudencia citada, la posible responsabilidad del banco que eligió a la tasadora.
Cómo reclamar paso a paso
Paso 1: reúne la documentación
Antes de escribir a nadie, ordena lo que tienes. Cuanto más completo sea el expediente, más fácil es valorar si hay caso.
- El informe de tasación completo, no solo el certificado resumen.
- La escritura de compraventa y la del préstamo hipotecario.
- La ficha informativa (FIPRE) y el resto de documentación precontractual del banco.
- La nota simple o certificación del registro, con la superficie registral.
- Fotografías de la vivienda, planos y cualquier dato que contradiga el informe.
- Otras valoraciones o tasaciones de la misma vivienda, si existen.
- Comunicaciones con el banco, el tasador o la inmobiliaria.
Paso 2: pide la revisión a la tasadora
La AEV indica que quien considere que la tasación contiene errores puede solicitar a la sociedad de tasación una revisión del expediente. Hazlo por escrito, señalando los datos concretos que no cuadran (metros, estado, comparables) y adjuntando la prueba.
Paso 3: reclama ante el servicio de atención al cliente
Si el trabajo no cumple los requisitos de rigor y calidad, puedes presentar una reclamación ante el Servicio de Atención al Cliente de la tasadora. Es un trámite formal, con plazo de respuesta, y deja constancia de tu queja.
Paso 4: acude al Banco de España
Si no recibes respuesta en un mes o no estás de acuerdo con la resolución, la AEV señala que puedes reclamar ante el Departamento de Conducta de Mercado y Reclamaciones del Banco de España. Esta es una vía que la propia normativa de supervisión reserva a una autoridad: forma parte del proceso y, si tienes un abogado, se integra en la estrategia general.
Paso 5: valora la vía judicial
Las reclamaciones previas no sustituyen a la demanda cuando lo que buscas es anular el contrato o recuperar cantidades. Aquí es donde el trabajo jurídico y el económico se juntan: hay que cuantificar la diferencia entre el valor del informe y el valor correcto, calcular qué efecto tuvo en tu decisión y en tu deuda, y decidir contra quién dirigir la demanda. Es la parte en la que más se nota contar con un equipo de abogados y economistas que lo analice en conjunto.
Cómo te ayudamos en Solvendi Abogados
En Solvendi Abogados trabajamos reclamaciones por irregularidades hipotecarias, entre ellas los gastos hipotecarios, y nuestro análisis inicial del caso es gratuito. Nuestro equipo combina abogados y economistas, y solo tomamos casos viables: te explicamos con transparencia qué probabilidades y expectativas tiene tu reclamación antes de que decidas nada. Nuestros honorarios se plantean a éxito o como porcentaje sobre lo recuperado, de modo que no asumes riesgo económico si no recuperas tu dinero.
Si tienes el informe y sospechas que la cifra no es correcta, puedes contarnos tu situación desde nuestra página de reclamaciones hipotecarias y bancarias. También puedes ver ejemplos de este tipo de procedimientos en nuestras entradas sobre reclamación de gastos hipotecarios frente a Caixabank o ante Banco Sabadell.
Gastos de tasación: qué te corresponde pagar
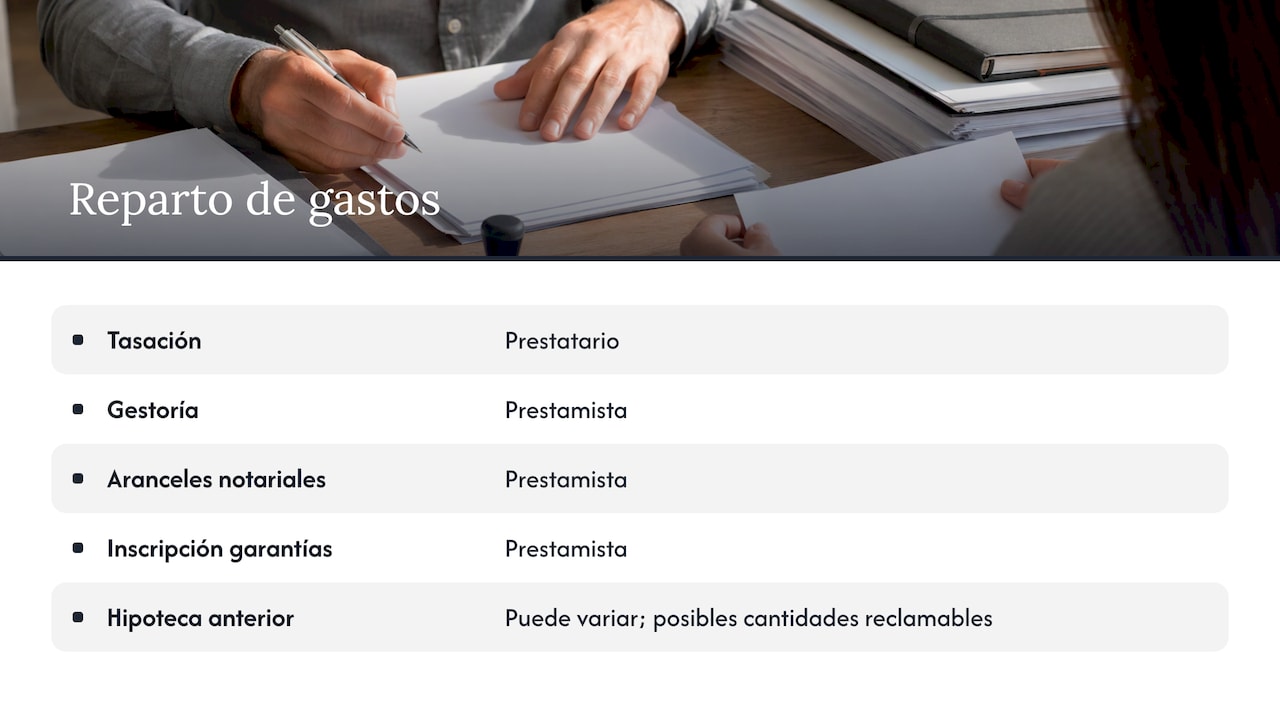
Muchos lectores llegan a este tema con una duda previa: ¿quién paga la tasación? El artículo 14 de la Ley 5/2019 reparte los gastos del préstamo hipotecario: la tasación corresponde al prestatario, mientras que la gestoría, los aranceles notariales de la escritura del préstamo y la inscripción de las garantías en el Registro de la Propiedad corresponden al prestamista.
El Banco de España precisa que el banco debe informarte en la FIPRE de la necesidad de la tasación y de que su coste va por tu cuenta, pedirte autorización para cargarlo en tu cuenta y advertirte de que hacer la tasación no implica que te concedan el préstamo, ni que la desaprobación suponga la devolución de ese gasto.
Si tu hipoteca es anterior a la Ley 5/2019, el reparto de gastos puede ser distinto y puede haber cantidades reclamables. Es otro de los puntos que revisamos cuando analizamos un expediente hipotecario.
Qué reglas están vigentes
El marco actual se apoya en dos textos. Por un lado, los artículos 13 y 14 de la Ley 5/2019, que fijan quién tasa y quién paga. Por otro, la Orden ECO/805/2003, que define cómo se valora. Este segundo texto se ha ido actualizando, y la versión consolidada del BOE figura actualizada a 12 de junio de 2025, de modo que conviene consultar siempre el texto vigente y no versiones antiguas copiadas en otras páginas.
El hecho de que la norma se actualice no cambia lo esencial para tu reclamación: la tasación de tu hipoteca se juzga con la normativa aplicable cuando se hizo. Por eso es importante tener fecha y documentos exactos.
Preguntas frecuentes
¿Una tasación más alta que el precio de compra es una tasación inflada?
No necesariamente. Una tasación puede ser alta y correcta si el informe cumple la Orden ECO/805/2003 y refleja el mercado local en ese momento. Se considera inflada cuando el valor no se sostiene al comprobar la inspección, la superficie y los comparables.
¿Qué validez tiene una tasación hipotecaria?
Tiene validez cuando la realiza una sociedad de tasación, un servicio de tasación de una entidad de crédito o un profesional homologado, independiente del prestamista, según el artículo 13 de la Ley 5/2019. Además, el Banco de España señala que la tasación aportada por el cliente debe aceptarse si está certificada y no ha caducado, con un plazo de seis meses.
¿Son fiables las tasaciones que encarga el banco?
Lo son cuando las firma una entidad habilitada, independiente del prestamista y sometida a la normativa de valoración. La clave no es quién encarga el informe, sino quién lo emite, qué norma aplica y si los datos pueden comprobarse. Si algo no cuadra, hay vías de revisión y reclamación.
¿Puedo anular mi hipoteca por una tasación inflada?
El Tribunal Supremo, en su sentencia 14/2020, aceptó la nulidad de la compraventa y del préstamo en un caso de deficiencias graves en la tasación que provocaron un error en el comprador. Cada caso depende de sus pruebas, por lo que lo sensato es que un abogado estudie tu expediente antes de decidir.
¿Cuánto cuesta que analicéis mi caso?
El análisis inicial es gratuito. Si el caso es viable y decides seguir adelante, los honorarios se acuerdan a éxito o como porcentaje sobre lo recuperado, según el procedimiento.
Fuentes
- Orden ECO/805/2003, de 27 de marzo, sobre normas de valoración de bienes inmuebles (BOE, texto consolidado)
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (BOE)
- Ley 5/2019, artículo 14, gastos del préstamo (BOE, ELI)
- Banco de España: tasación para la concesión de préstamos y créditos hipotecarios
- Asociación AEV: preguntas frecuentes sobre tasaciones
- STS 14/2020, de 16 de enero: nulidad por negligencia en la tasación
Recomendaciones
- Cómo recuperar el dinero pagado de más por la cláusula suelo y los gastos de hipoteca: un caso real
- ¿Has pagado de más por tu hipoteca? Reclama los gastos hipotecarios con Solvendi Abogados
- ¿Has pagado de más por tu hipoteca? Te contamos cómo recuperar tu dinero
- 6 meses de validez: quién paga la tasación de hipoteca en España