La estafa del préstamo adelantado funciona así: alguien te ofrece un crédito en condiciones casi imposibles y, antes de ingresarte nada, te pide un pago por “gastos de gestión”, “seguro” o “desbloqueo”. Cuando pagas, el préstamo no llega y el supuesto prestamista desaparece o inventa un nuevo cargo. Si ya has pagado, actúa hoy: avisa a tu banco, reúne las pruebas y denuncia. Si todavía no has pagado, la regla es sencilla: un prestamista legítimo no te cobra por concederte un crédito antes de dártelo.
En esta guía explicamos cómo reconocerla, en qué se diferencia de un préstamo real con un seguro mal explicado, qué pruebas guardar, a quién denunciar y qué vías hay para intentar recuperar el dinero.
En resumen
- Si te piden dinero por adelantado para “tramitar”, “asegurar” o “liberar” un préstamo, es la señal más clara de estafa.
- Un préstamo real puede llevar un seguro asociado, pero debe aparecer en la información precontractual y en el contrato, con las condiciones si no lo contratas.
- Guarda capturas, justificantes y datos de contacto; pide a tu banco un certificado de los movimientos y denuncia ante Policía Nacional o Guardia Civil.
- Desconfía de quien te llama para “recuperar” lo perdido a cambio de una tasa: es una segunda estafa frecuente.
- Un análisis jurídico a tiempo permite saber qué vía es viable: reclamar al banco, a la aseguradora o por la vía penal.
Tabla de contenidos
- Qué es la estafa del préstamo por adelantado
- Señales para detectarla antes de pagar
- Préstamo con seguro oculto: cuándo es estafa y cuándo es abuso
- Qué pruebas guardar desde el primer momento
- Qué hacer si ya has pagado
- Cuidado con quien te promete recuperar el dinero
- Cómo se puede recuperar el dinero
- Nuestra perspectiva: lo que vemos en estos casos
- Si quieres que revisemos tu caso
- Cómo protegerte la próxima vez
- Preguntas frecuentes
- Fuentes
Qué es la estafa del préstamo por adelantado
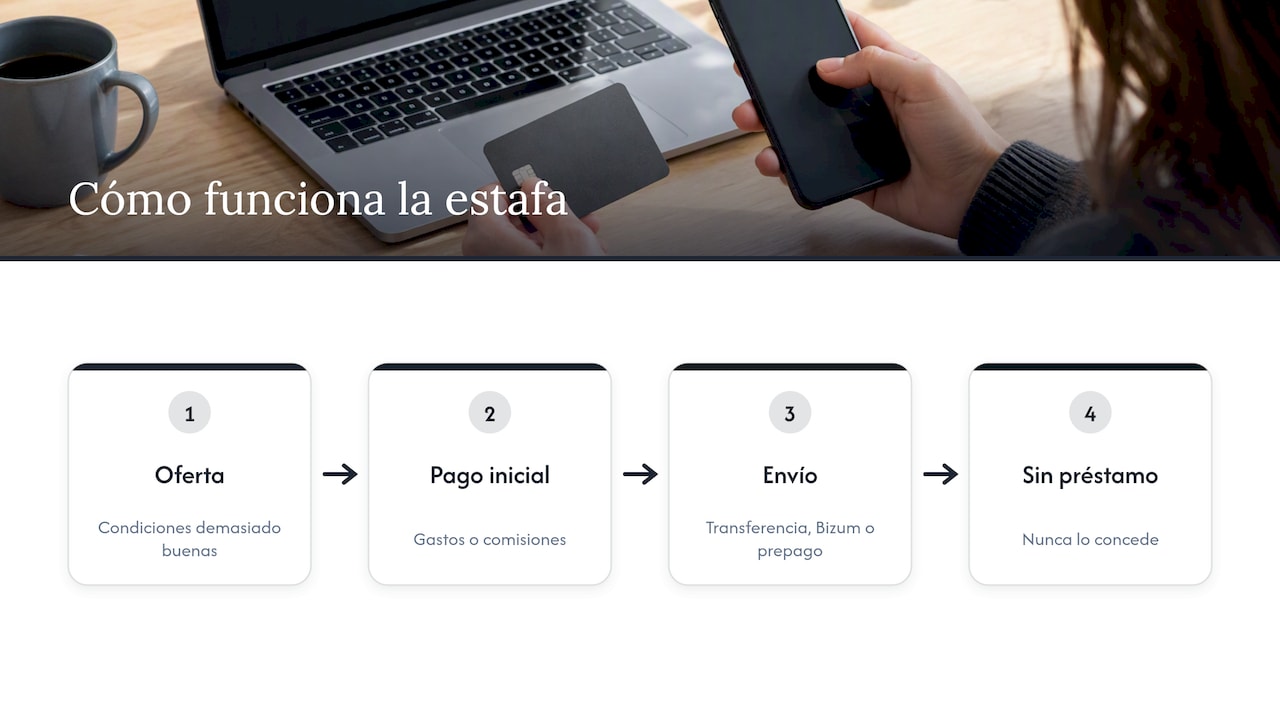
Es un fraude en el que un falso prestamista ofrece condiciones demasiado buenas y pide un pago inicial por supuestos gastos de gestión o comisiones, pero nunca concede el préstamo. El dinero se envía casi siempre por transferencia, Bizum, tarjeta prepago o envío de efectivo, es decir, por medios difíciles de revertir.
El perfil de la víctima suele ser el mismo: una persona con urgencia económica, a veces en un fichero de morosos, a la que los bancos han dicho que no. El estafador lo sabe y vende justo lo que ese momento exige: aprobación garantizada, sin papeles y en 24 horas.
Penalmente, esto encaja en el delito de estafa. El artículo 248 del Código Penal define estafa como utilizar engaño bastante, con ánimo de lucro, para producir error en otro e inducirle a un acto de disposición patrimonial en su perjuicio, con pena de prisión de seis meses a tres años en el tipo básico. La cuantía, el perjuicio y los medios empleados pesan en la pena final, y existen agravantes para casos más graves.
Cómo se desarrolla paso a paso
- El contacto. Un anuncio en redes, un SMS, un correo o una llamada que te ofrece financiación “sin consultar ASNEF”.
- La aprobación inmediata. Te dicen que el préstamo está concedido casi sin preguntarte nada.
- El primer cobro. Te piden una cantidad “para abrir el expediente”, pagar un seguro o demostrar solvencia.
- Los cobros añadidos. Surge un impuesto, un error en la transferencia o un seguro adicional que “hay que pagar para liberar” el importe.
- El silencio. Cuando dejas de pagar, bloquean el número o cierran la web.
Señales para detectarla antes de pagar
Ninguna señal es definitiva por sí sola, pero varias juntas deberían hacerte parar.
- Piden dinero antes de entregarlo. Es el rasgo que define el fraude. Los prestadores legítimos, además, no prometen ni garantizan un crédito antes de revisar tu historial y valorar si podrás devolverlo. Es una guía de la autoridad de consumo de EE. UU., pero el principio se aplica igual aquí.
- Condiciones irreales. Intereses muy por debajo del mercado, importes elevados para perfiles de riesgo y respuesta en minutos.
- Presión para decidir ya. Plazos de horas, ofertas que caducan, insistencia por WhatsApp.
- Falta de identidad legal. Toda empresa financiera seria muestra un aviso legal con CIF, razón social y dirección física, y la web debe tener HTTPS. Si solo hay un móvil o un formulario, no sigas.
- Canales informales. Contratos por WhatsApp, cuentas a nombre de particulares o pagos en criptomonedas o tarjetas prepago.
- Entidad no autorizada. Antes de firmar, comprueba que figura en los registros oficiales del Banco de España. El supervisor advierte de que contratar con entidades no autorizadas te deja sin protecciones básicas, como el acceso a su Servicio de Reclamaciones.
El propio Banco de España ha advertido de ofertas de préstamos desde el extranjero con condiciones muy favorables que, en la mayoría de los casos, encubren fraudes, con entidades “fantasma” sin autorización en el lugar donde dicen tener su sede.
Una comprobación rápida de cinco minutos
- Busca el nombre de la entidad en el registro de entidades del Banco de España.
- Lee el aviso legal: CIF, domicilio, datos registrales.
- Llama a un teléfono de la propia entidad que hayas obtenido tú, no el que te dieron.
- Pregunta por escrito qué documentación precontractual te enviarán. Sin ella, no hay oferta seria.
- Cuéntaselo a alguien de confianza antes de pagar. Quien estafa necesita que decidas solo y rápido.
Préstamo con seguro oculto: cuándo es estafa y cuándo es abuso
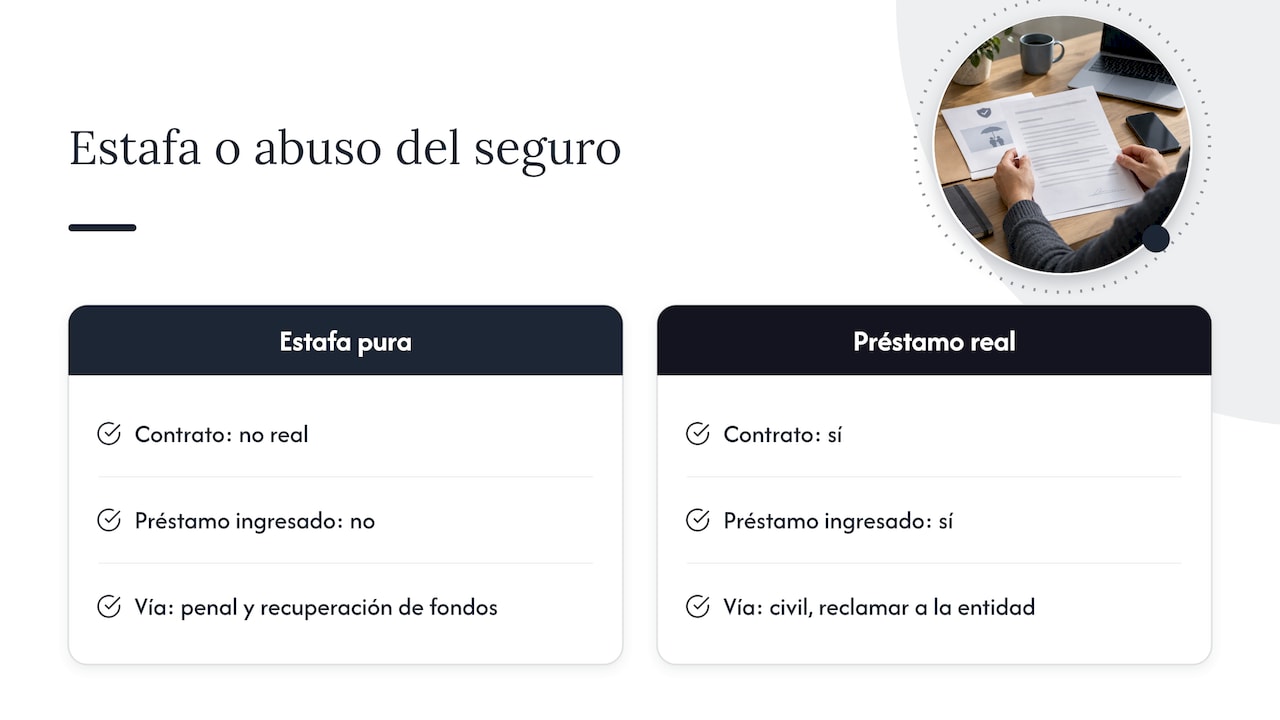
Mucha gente busca esta estafa junto a otra cuestión distinta: el préstamo real que, al leer el cuadro de amortización, trae un seguro que nadie explicó. Conviene separar los dos supuestos, porque las soluciones son muy diferentes.
Estafa pura: pagas un “seguro” a alguien que nunca te va a prestar nada. No hay contrato real; hay un engaño. La vía es penal y de recuperación de fondos.
Préstamo real con seguro poco transparente: existe una entidad autorizada, un contrato y un préstamo ingresado, pero el seguro se te cargó sin que lo entendieras o lo eligieras. Aquí la vía es civil: reclamar a la entidad.
Qué debe decirte el prestamista
En el crédito al consumo, la información precontractual se entrega mediante la Información Normalizada Europea (INE). Según el folleto oficial de créditos al consumo de mayo de 2026, debe informarte de los servicios accesorios, en particular los seguros, y de las condiciones que se aplicarían si no los contratas. El mismo folleto indica que debe haber al menos tres días para valorar ofertas de seguros vinculados o combinados.
Eso te da una lista de control:
| Qué revisar | Dónde mirarlo | Señal de alarma |
|---|---|---|
| Servicios accesorios (seguro, tarjeta, mantenimiento) | INE y contrato | Aparecen en el contrato pero no en la INE |
| Si el seguro es obligatorio | INE | No dice qué ocurre si no lo contratas |
| Coste del seguro | Cuadro de amortización | Se suma al capital y genera intereses |
| Tiempo para valorar el seguro | Condiciones de contratación | Firma el mismo día, sin alternativas |
| Quién es el asegurado y el beneficiario | Póliza | El beneficiario es la propia entidad |
La prima única financiada
La fórmula más discutida es el seguro de prima única financiada: el coste de la póliza se suma al capital del préstamo y devenga intereses. La OCU señala que los tribunales españoles han cuestionado estos seguros por falta de transparencia y que la jurisprudencia empieza a sancionar su abusividad porque encarecen el crédito de forma artificial.
Si sospechas que te han cargado un seguro así, puedes revisar cómo funciona en nuestra página sobre el seguro de prima única y, si está ligado a una hipoteca, en la del seguro vinculado a la hipoteca.
Qué pruebas guardar desde el primer momento
La recuperación del dinero, por la vía que sea, depende en gran medida de lo que puedas demostrar. Antes de borrar chats o cerrar cuentas:
- Capturas de pantalla de mensajes, correos, anuncios y enlaces, con fecha y hora visibles.
- Números de teléfono, direcciones de correo, perfiles y cuentas de destino.
- Justificantes de cada pago: transferencias, recibos de tarjeta, tickets de envío.
- Copia de cualquier contrato, “resolución de aprobación” o documento que te enviaran.
- Un certificado de tu banco con los movimientos fraudulentos, que te servirá para la denuncia y la reclamación.
- Una cronología escrita: quién te contactó, cuándo, qué prometió y qué pagaste.
Si enviaste copia de tu DNI, vigila que no pidan créditos a tu nombre. En un caso real de estafa de inversión, el INCIBE recomendó consultar la CIRBE para comprobar si se habían solicitado préstamos con los datos del afectado. Puedes pedir tu informe a la CIRBE desde el Banco de España.
Qué hacer si ya has pagado
El orden importa, porque las primeras horas son las mejores para intentar frenar un pago.
- Llama a tu banco ya. Pide bloquear o revertir la transferencia y bloquea la tarjeta si facilitaste sus datos. Después, hazlo por escrito o por la vía que deje constancia.
- Corta el contacto y no pagues nada más, aunque te amenacen con perder lo ya abonado.
- Denuncia ante la Policía Nacional o la Guardia Civil y reporta el incidente al INCIBE en el 017. En el caso de inversión fraudulenta citado antes, el INCIBE aconsejó recopilar evidencias y denunciar presencialmente ante las Fuerzas y Cuerpos de Seguridad del Estado.
- Si compartiste datos personales, denuncia también ante la AEPD.
- Pide asesoramiento a una asociación de consumidores como FACUA, ADICAE o ASUFIN, o a un despacho especializado en fraude financiero.
Si el pago fue por servicios de envío de dinero, ten en cuenta lo que advierte la Policía: no usar Western Union ni MoneyGram con desconocidos, porque las transferencias internacionales pueden ser muy difíciles de recuperar una vez abonadas.
Tenemos un paso a paso más detallado en nuestra guía para denunciar una estafa bancaria y recuperar tu dinero.
Cuidado con quien te promete recuperar el dinero
Tras una estafa, es habitual recibir una segunda llamada: un supuesto abogado, policía o “agencia de recuperación” que sabe lo que te pasó y ofrece recuperar tus fondos. Es la estafa conocida como Recovery Room. Según el INCIBE, los delincuentes contactan con víctimas de fraudes previos fingiendo ser abogados o autoridades y piden tasas o impuestos anticipados. El organismo insiste en que nunca debe hacerse ningún pago por servicios de “recuperación”, porque el objetivo es sacarte un nuevo pago.
Para distinguir a un profesional real de un impostor:
- Un abogado real no te contacta en frío por una estafa que no le has contado.
- Debe identificarse con su número de colegiado, que puedes comprobar en su colegio de abogados.
- Te explica la viabilidad con franqueza, sin garantizar resultados.
- No te exige ingresos en cuentas de particulares ni en criptomonedas.
- Firmas una hoja de encargo con las condiciones de honorarios por escrito.
Cómo se puede recuperar el dinero
No hay una respuesta única: depende de cómo pagaste, de cuánto tiempo ha pasado y de quién está al otro lado.
Con el banco
Si actúas rápido, el banco puede intentar frenar o reclamar la devolución de la transferencia a la entidad receptora. Esto es más probable en las primeras horas y cuando la cuenta de destino está en España. Si el pago lo hiciste tú voluntariamente, muchas entidades sostienen que no tienen obligación de devolverlo, y ahí es donde un análisis jurídico del caso marca la diferencia: hay que valorar si hubo un fallo de seguridad, una operación anómala que debió alertar o un incumplimiento de deberes de información.
Por la vía penal
La denuncia abre la investigación de la cuenta de destino y de los responsables. Es lenta y no garantiza la devolución, pero puede conducir a la identificación de los autores y a una responsabilidad civil que se reclama en el mismo procedimiento. Además, la denuncia es un documento que necesitarás en cualquier otra reclamación.
Contra la entidad financiera real
Si el préstamo existió, pero con seguro oculto o costes mal informados, la reclamación es civil. Puede pasar por una reclamación previa a la entidad, el Servicio de Reclamaciones del Banco de España y, si procede, la demanda judicial. En el caso de seguros de prima única financiada, el argumento central es la falta de transparencia y el encarecimiento artificial del crédito.
Si la estafa derivó en deudas
A veces el problema no es solo lo pagado: la víctima, para conseguir el “préstamo”, se endeudó con tarjetas o créditos rápidos. Si la deuda es inasumible, existen soluciones legales como la Ley de Segunda Oportunidad, que permite cancelar deudas a personas físicas que cumplen los requisitos.
Nuestra perspectiva: lo que vemos en estos casos
Desde el despacho tratamos a diario con personas que llegan avergonzadas, convencidas de que “fueron tontas”. No lo son. Estas estafas están diseñadas por profesionales del engaño que explotan la urgencia, y cualquiera con una cuota atrasada o un imprevisto puede caer.
Lo que más nos importa explicar es esto:
- El tiempo es la variable que más pesa. Cuanto antes se avisa al banco y se denuncia, más opciones hay. Esperar “a ver si llega el préstamo” es lo que más cuesta.
- No todos los casos son recuperables, y lo decimos. Por eso hacemos un análisis gratuito y solo aceptamos los casos viables. Preferimos decirte que no hay base a que pagues por una expectativa falsa.
- Trabajamos con abogados y economistas. En fraudes financieros hay que entender el movimiento del dinero y el contrato a la vez. Un economista identifica el coste real, la prima, los intereses y el recorrido de los fondos; el abogado construye la reclamación.
- Nuestra remuneración se vincula al resultado. Trabajamos a éxito o con un porcentaje de lo recuperado, y en algunos casos con honorarios fijos o variables por la tramitación. Se te explica por escrito antes de firmar. Si no recuperas tu dinero, no asumes riesgo económico.
Y una advertencia propia de quien ve las segundas estafas: ningún profesional serio te va a pedir dinero por adelantado para “desbloquear” una recuperación sin un encargo firmado y unas condiciones claras.
— cristian
Si quieres que revisemos tu caso
Si has pagado a un falso prestamista, te han cargado un seguro que no entiendes o tu préstamo tiene costes que no te explicaron, en Solvendi Abogados analizamos tu caso sin coste y te decimos con claridad si hay vía de reclamación. Puedes ver nuestras áreas de práctica en derecho bancario y reclamaciones o contactar desde la página de derecho bancario y financiero. Si la estafa fue por inversión online o broker, tenemos también una guía sobre cómo recuperar dinero de una estafa forex.
Cómo protegerte la próxima vez
- Pide siempre la INE y el contrato por escrito antes de aceptar nada, y léelos con calma.
- Compara con entidades autorizadas: si un banco te rechaza, ninguna oferta milagrosa “sin consultar ficheros” es mejor.
- No des copia del DNI, selfies con documento ni claves bancarias a un prestamista por chat.
- Desconfía de cualquier cobro previo, sea cual sea su nombre: gestión, seguro, fianza, impuesto, desbloqueo.
- Si hay presión de tiempo, trátalo como una señal de alarma, no como una razón para correr.
- Si necesitas financiación por una situación de sobreendeudamiento, consulta con un profesional antes de pedir más crédito.
Preguntas frecuentes
¿Qué dice el Código Penal sobre el delito de estafa?
El artículo 248 considera reos de estafa a quienes, con ánimo de lucro, emplean engaño bastante para provocar un error que lleve a otro a disponer de su patrimonio en perjuicio propio o ajeno. La pena base es de prisión de seis meses a tres años, y para fijarla se valora el importe defraudado y el perjuicio causado. Existen tipos agravados en función de las circunstancias del caso.
¿Me devuelve el banco el dinero si me estafan?
Depende de cómo se produjo el pago y de la rapidez con que avises. Si lo hiciste tú mismo, el banco no siempre responde, pero puede intentar frenar la transferencia y cabe reclamar si hubo fallos de seguridad o de información. Cuanto antes comuniques el fraude y pidas el certificado de movimientos, más sólidas serán tus opciones.
¿Es legal que un préstamo incluya un seguro?
Sí, puede incluirlo, pero debe estar informado con claridad en la INE y el contrato, junto con lo que ocurre si no lo contratas. Si el coste del seguro se financia dentro del préstamo y no se explicó bien, los tribunales han cuestionado esa práctica por falta de transparencia. Si dudas, revisa tus documentos con un especialista.
¿Dónde denuncio una estafa de préstamo en España?
Puedes presentar denuncia ante la Policía Nacional o la Guardia Civil y comunicar el incidente al INCIBE en el 017. Si facilitaste datos personales, añade una denuncia ante la AEPD. Lleva capturas, justificantes de pago y el certificado de tu banco.
¿Puedo fiarme de quien me ofrece recuperar el dinero perdido?
No, si te contactan ellos y te piden un pago previo. Es la estafa conocida como Recovery Room y el INCIBE recomienda no pagar nunca por estos servicios. Acude tú a un abogado colegiado y exige condiciones de honorarios por escrito.
Fuentes
- Falsos prestamistas: Seguridad y prevención, CaixaBank
- Lo que hay que saber sobre los préstamos con cargo adelantado, FTC
- Préstamos estafa: cómo identificar y evitar fraudes, Financer
- Protégete de los intrusos financieros, Banco de España
- Posibles préstamos fraudulentos del exterior, Banco de España
- Créditos al consumo, folleto oficial de mayo de 2026
- Seguros a prima única financiada, OCU
- Un usuario pierde sus ahorros en una inversión en criptomonedas fraudulenta, INCIBE
- Compra segura en Internet, Policía Nacional
- Recovery Room: cuando la ayuda para recuperar tu dinero es otra trampa, INCIBE
- Artículo 248 del Código Penal