Puedes rescatar un PIAS cuando quieras, pero el momento y la forma cambian mucho lo que te llevas. Con el contrato en vigor desde hace menos de tres años pueden aplicarse penalizaciones. Si has aportado menos de cinco años o cobras el dinero de golpe, los intereses generados tributan. Y si el importe que te ofrece la aseguradora es muy inferior a lo que esperabas, quizá no sea un simple error de cálculo: puede haber un problema de información en la venta.
En esta guía te explicamos cómo se pide el rescate, qué documentos exigir, qué alternativas existen antes de cancelar y qué hacer si te encuentras con una cifra que no cuadra.
En resumen
- Un PIAS se puede rescatar total o parcialmente, pero muchas pólizas aplican penalizaciones en los primeros años y algunas bloquean el rescate durante el primer año.
- Los rendimientos quedan exentos de IRPF solo si cobras en forma de renta vitalicia y han pasado al menos cinco años desde la primera prima. Un rescate en capital tributa.
- Antes de cancelar, mira si basta con suspender las primas, hacer un rescate parcial o traspasar el plan a otro PIAS.
- Exige por escrito el desglose del valor de rescate. Si la cifra te sorprende, revisa qué te explicaron al contratar: ahí suele estar la base de una reclamación.
Tabla de contenidos
- Qué significa rescatar un PIAS
- Cuándo puedes rescatarlo y qué penalizaciones hay
- Impuestos: la diferencia entre cobrar en renta o en capital
- Antes de rescatarlo todo: tres alternativas
- Cómo pedir el rescate, paso a paso
- Si el importe no cuadra: cuándo se puede reclamar
- Nuestra perspectiva
- Qué podemos hacer por ti
- Preguntas frecuentes
- Fuentes
Qué significa rescatar un PIAS
Un PIAS (Plan Individual de Ahorro Sistemático) es un seguro de vida-ahorro. No es una cuenta ni un depósito, aunque muchos tomadores lo viven como tal. Rescatarlo es recuperar, total o parcialmente, el dinero acumulado. BBVA lo describe como recuperar el dinero acumulado en un seguro de vida ahorro, y conviene distinguir entre varias situaciones que en el lenguaje corriente se mezclan bajo la palabra «cancelar»:
- Dejar de aportar. El contrato sigue vivo y el fondo acumulado se mantiene.
- Rescate parcial. Retiras una parte y el plan continúa con el resto.
- Rescate total. Se cancela el contrato y cobras el valor de rescate.
- Movilización. Trasladas el fondo a otro PIAS, sin cobrarlo.
- Renta vitalicia. Conviertes el fondo en un cobro periódico de por vida.
Como recuerda Finantres, no siempre se habla de lo mismo al decir «cancelar», y conviene mirar qué significa exactamente en tu contrato antes de dar ningún paso.
Si aún estás valorando qué es el producto y cuáles son sus riesgos, puedes repasarlo en nuestra guía sobre qué son los PIAS, sus ventajas y riesgos.
Cuándo puedes rescatarlo y qué penalizaciones hay
No existe un calendario único: cada aseguradora fija sus condiciones en las condiciones generales y particulares de la póliza. Lo que se repite en el mercado es lo siguiente.
- Primer año. Algunos contratos no permiten el rescate. Por ejemplo, una aseguradora indica en sus preguntas frecuentes que se puede solicitar el rescate del fondo acumulado cuando ha transcurrido un año desde el inicio del contrato, y lo desaconseja porque no percibirías la totalidad del fondo.
- Segundo y tercer año. Según Mutualidad, hay pólizas con penalizaciones que van del 2,5 % del fondo acumulado en el segundo año al 1 % en el tercero. Es un ejemplo del sector, no una regla: tu contrato puede decir otra cosa.
- Después. Muchos planes dejan de penalizar, pero eso depende de la póliza. Otros, como algunos PIAS ligados al Euríbor, se comercializan precisamente con la promesa de disponer del dinero sin penalización. Compruébalo en tu documentación, no en la publicidad.
Hay una trampa frecuente: el valor de rescate no siempre equivale a las primas que has pagado. Si el fondo está invertido en activos, se calcula a valor de mercado y puede ser menor. La memoria del Servicio de Reclamaciones de la DGSFP recoge que el 17 % de las reclamaciones por seguros procede de la disconformidad con el importe recibido, ya sea al vencimiento o al ejercer el derecho de rescate, y que muchos tomadores desconocen que ese importe está vinculado al valor de los activos subyacentes.
Impuestos: la diferencia entre cobrar en renta o en capital
Aquí se juega buena parte del resultado. Según la Agencia Tributaria, los rendimientos de un PIAS quedan exentos si se cobra en forma de renta vitalicia y han pasado al menos cinco años desde la primera prima. Los límites de aportación son de 8.000 euros al año y 240.000 euros acumulados entre todos tus PIAS.
Si rescatas en capital, total o parcialmente, o lo haces antes de esos cinco años, la ganancia se considera rendimiento del capital mobiliario, tributa en la base del ahorro y la aseguradora aplica retención.
| Situación | Tratamiento fiscal de la ganancia |
|---|---|
| Renta vitalicia, con 5 años o más desde la primera prima | Exenta |
| Rescate en capital, con 5 años o más | Tributa como rendimiento del capital mobiliario |
| Rescate antes de 5 años (renta o capital) | Tributa, y se pierde la exención |
Un detalle práctico: lo que tributa es la ganancia, es decir, la diferencia entre lo que cobras y lo que aportaste, no el total rescatado. Pide a la aseguradora que te indique la retención prevista y consulta a un asesor fiscal si la cuantía es relevante o si tu declaración tiene otras particularidades.
Por eso muchos especialistas, como recoge Mutualidad, ven el rescate en capital como alejado del objetivo natural del producto, que es ofrecer una renta vitalicia fiscalmente eficiente en la jubilación, salvo que tengas una necesidad de liquidez real e inmediata.
Antes de rescatarlo todo: tres alternativas
Mucha gente cancela el plan entero por una urgencia puntual de dinero y acaba pagando penalizaciones o perdiendo la ventaja fiscal que podía haber conservado. Finantres plantea revisar estas opciones antes del rescate total:
- Suspender las primas. Si la tensión es de tesorería mensual, puede bastar con parar las aportaciones. Según Santalucía, en su producto se puede hacer en cualquier momento y reanudar después sin pagar las primas no abonadas. Comprueba si tu póliza dice lo mismo.
- Rescate parcial. Retira solo la cantidad que necesitas. El resto sigue acumulando y conserva su antigüedad. Verifica si hay un importe mínimo o penalización sobre lo retirado.
- Traspaso a otro PIAS. Si el problema son las comisiones o la rentabilidad, y no la liquidez, mover el plan puede evitar penalizaciones, ya que según algunos operadores muchas pólizas no contemplan sanciones ni comisiones por cambiar. Pide siempre por escrito qué condiciones aplica la entidad de origen.
Si después de comparar sigues necesitando el dinero, el rescate es una decisión legítima. Solo asegúrate de tomarla con las cifras delante.
Cómo pedir el rescate, paso a paso
- Reúne la documentación. Póliza, condiciones generales y particulares, nota informativa previa a la contratación y los últimos extractos de aportaciones.
- Presenta la solicitud por escrito. Según BBVA, se hace ante la aseguradora, normalmente desde el área de cliente online, por correo electrónico o en oficina, con el DNI. Guarda el justificante de entrada.
- Pide el desglose por escrito. No aceptes una estimación verbal. Exige el total de primas pagadas, la provisión matemática actual, el valor de rescate, las penalizaciones concretas, la retención estimada y el importe neto final. Es la lista que propone Finantres.
- Compara y decide. Si el neto es menor de lo esperado, no firmes con prisa. Pregunta de dónde sale cada descuento.
- Confirma el pago y conserva el certificado fiscal. Lo necesitarás para la declaración de la renta.
Si la aseguradora tarda o responde con evasivas, reclama por escrito y guarda cada comunicación. Esa cronología te servirá si luego hay que acudir a otra vía.
Si el importe no cuadra: cuándo se puede reclamar
No toda diferencia entre lo aportado y lo cobrado es reclamable. Que el fondo valga menos por la evolución del mercado no es, por sí solo, una infracción. Lo que suele sostener una reclamación es otra cosa: que no te informaron bien al contratar. Como señala Finantres, las reclamaciones suelen girar en torno a probar una información deficiente o una venta indebida, más que a la pérdida de mercado.
La DGSFP, en su memoria de reclamaciones, describe como queja habitual la confusión entre el ahorro en seguros y los depósitos bancarios con liquidez garantizada, y subraya que las aseguradoras deben explicar con transparencia comisiones y valores de rescate antes de contratar.
Si sospechas que te lo vendieron como una cuenta de ahorro sin riesgo, haz esto:
- Reúne la nota informativa, el folleto, los correos y cualquier material comercial. Mira si identifican el producto como un seguro con riesgo de inversión.
- Presenta una queja por escrito al Servicio de Atención al Cliente de la aseguradora.
- Si la respuesta no te satisface o no llega, BBVA indica que puedes escalar al Servicio de Reclamaciones de la DGSFP.
- Si hay indicios de venta indebida y las cantidades son relevantes, valora con un abogado la vía judicial.
Tenemos más detalle en nuestra guía de reclamación contra la aseguradora de un PIAS y en la sección de reclamaciones PIAS.
Una precaución antes de rescatar si piensas reclamar
Si crees que hubo una mala comercialización, consulta antes de rescatar o cancelar. Cobrar el valor de rescate no impide por sí mismo reclamar, pero la estrategia, los importes y los plazos de acción dependen de tu caso. Un abogado especializado en derecho bancario y seguros puede indicarte si te conviene mantener el contrato mientras se estudia o cerrarlo, y cómo fijar lo que se reclama.
Nuestra perspectiva
En Solvendi vemos a menudo el mismo patrón: personas que contrataron un PIAS creyendo que era un ahorro disponible en cualquier momento y que descubren al necesitarlo que el neto es menor de lo esperado. Lo primero que hacemos no es reclamar, sino entender qué se firmó y qué se explicó.
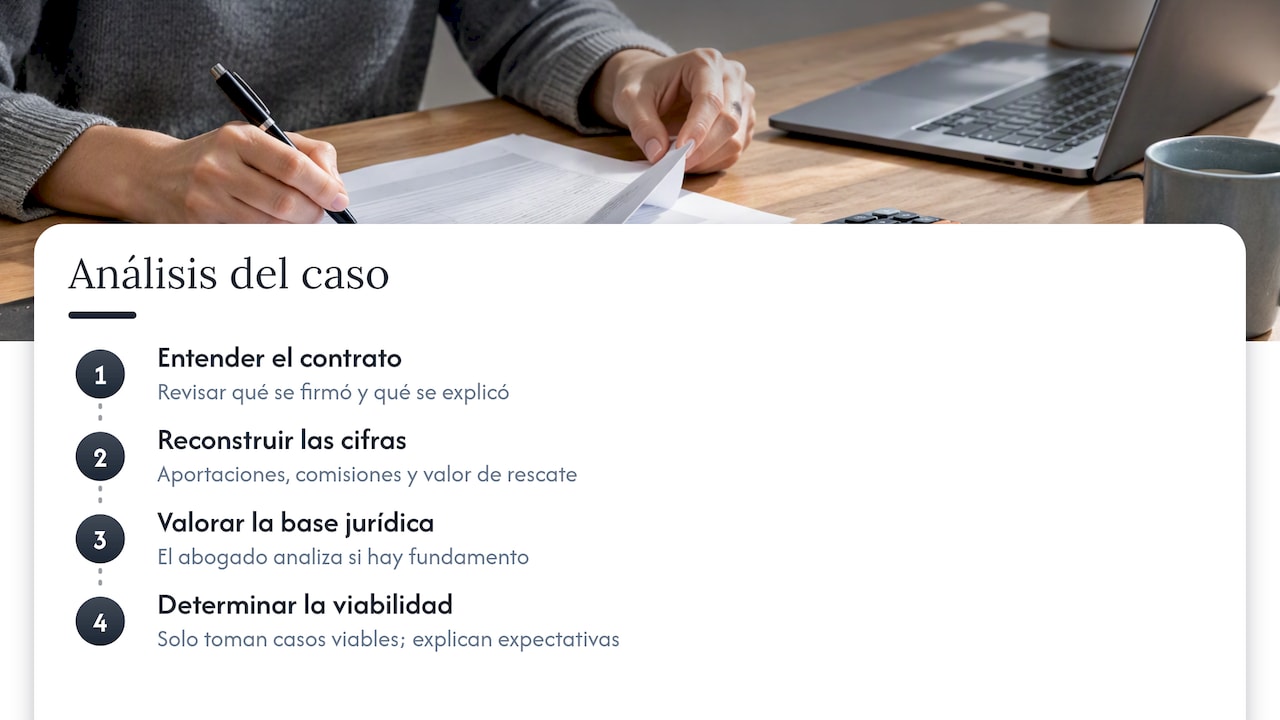
Por eso trabajamos con un equipo mixto de abogados y economistas. El economista reconstruye lo que pasó con tus aportaciones, comisiones y valor de rescate; el abogado valora si hay base jurídica. Con ambas lecturas podemos decirte con claridad si el caso es viable. Solo tomamos los que lo son, y te explicamos las expectativas sin adornos.
Nuestro consejo es el que daríamos a un familiar: no rescates con prisa, pide las cifras por escrito y, si algo no te cuadra, consulta antes de firmar nada. El análisis inicial es gratuito, y no asumes riesgo económico si no se recupera tu dinero.
— cristian
Qué podemos hacer por ti
Si has rescatado un PIAS, o quieres hacerlo, y el importe no se corresponde con lo que te explicaron al contratarlo, revisamos tu caso gratis en Reclama tu PIAS. Analizamos tu documentación, te decimos si hay base para reclamar y, si la hay, nos encargamos de la reclamación. También puedes ver el resto de áreas de práctica en las que trabajamos.
Preguntas frecuentes
¿Puedo rescatar un PIAS en cualquier momento?
En general sí, pero depende de tu póliza. Algunos contratos no permiten rescatar durante el primer año y otros aplican penalizaciones en los primeros ejercicios. Lo que cobrarás lo marcan las condiciones particulares y el valor de rescate, así que pídelo por escrito antes de decidir.
¿Pierdo la ventaja fiscal si rescato antes de cinco años?
Sí. Según la Agencia Tributaria, la exención de los rendimientos exige cobrar en renta vitalicia y que hayan transcurrido al menos cinco años desde la primera prima. Si rescatas antes, o en capital, la ganancia tributa como rendimiento del capital mobiliario.
¿Puedo recuperar todo el dinero que aporté?
No siempre. El valor de rescate puede ser inferior a las primas pagadas por penalizaciones, gastos o la evolución de los activos en que se invierte el fondo. Si crees que no te informaron bien de ello al contratar, es posible estudiar una reclamación.
¿Qué hago si la aseguradora no me paga lo que esperaba?
Pide el desglose escrito, presenta una queja al Servicio de Atención al Cliente y, si no te convence la respuesta, acude al Servicio de Reclamaciones de la DGSFP. Si hay indicios de venta indebida, consulta con un abogado especializado.
¿Qué diferencia hay entre rescatar y traspasar un PIAS?
Rescatar es cobrar el fondo, con posibles penalizaciones e impuestos. Traspasar es moverlo a otro PIAS sin cobrarlo, por lo que puede conservar su antigüedad y no tributar en ese momento. Confirma las condiciones con ambas entidades antes de pedirlo.
Fuentes
- Agencia Tributaria: Planes individuales de ahorro sistemático (PIAS)
- DGSFP: Memoria del Servicio de Reclamaciones 2024
- Finantres: Cancelar un PIAS, fiscalidad y penalizaciones
- Mutualidad: Rescate y fiscalidad del PIAS
- BBVA: Así es el rescate de un seguro de vida ahorro
- Santalucía: ¿Puedo recuperar mi ahorro de los PIAS?
- Santalucía: ¿Puedo suspender el pago de las primas de mi PIAS?