Sí, en España la venta vinculada de préstamos hipotecarios está prohibida como regla general. Lo establece el artículo 17 de la Ley 5/2019, reguladora de los contratos de crédito inmobiliario, con excepciones tasadas. Si tu banco te condicionó la hipoteca a contratar un seguro, un plan de pensiones o una tarjeta, puede que esa imposición no fuera legal. Aquí te explicamos cómo distinguir una práctica prohibida de una permitida, qué excepciones existen y qué puedes hacer si ya firmaste.
En resumen
- La venta vinculada es el paquete de préstamo y otros productos cuando la hipoteca no se ofrece también por separado. La ley la prohíbe con carácter general.
- Hay excepciones: ciertos seguros (de daños del inmueble o que garanticen el pago del préstamo), productos operativos o de garantía fijados por orden ministerial y vinculaciones autorizadas que den un claro beneficio al cliente.
- Bonificar el tipo de interés por contratar productos es distinto de obligarte a contratarlos. La venta combinada, donde sí puedes elegir solo el préstamo, es legal si te informan bien.
- El contrato vinculado que incumpla la ley es nulo en perjuicio del prestatario, pero eso no anula la hipoteca.
- Se reclama primero al servicio de atención al cliente del banco y después al Banco de España, con plazos que conviene respetar.
Tabla de contenidos
- Qué es una venta vinculada y en qué se diferencia de la combinada
- La prohibición general del artículo 17
- Las excepciones: cuándo sí pueden vincularte productos
- Bonificación o imposición: el matiz que más confunde
- Ejemplos para entender dónde está la línea
- Qué derechos tienes si te impusieron productos vinculados
- Cómo reclamar paso a paso
- Nuestra perspectiva sobre la venta vinculada
- Cuándo conviene dar el paso con un despacho
- Revisamos tu hipoteca sin coste
- Errores frecuentes al reclamar
- Preguntas frecuentes
- Fuentes
Qué es una venta vinculada y en qué se diferencia de la combinada
La Ley 5/2019 define la venta vinculada como un paquete formado por un préstamo y otros productos o servicios financieros diferenciados, cuando el préstamo no se ofrece también por separado (art. 4.25). La venta combinada es el mismo paquete, pero con la diferencia de que el préstamo sí se ofrece de forma independiente (art. 4.26). Ambas definiciones están en el texto consolidado de la ley en el BOE.
El Banco de España lo resume con una pregunta práctica: ¿puedes contratar solo la hipoteca, sin nada más? Si no puedes, hay venta vinculada. Si puedes, hay venta combinada. En la combinada, la entidad debe permitirte contratar únicamente la financiación y advertirte de las diferencias entre la oferta conjunta y la individual.
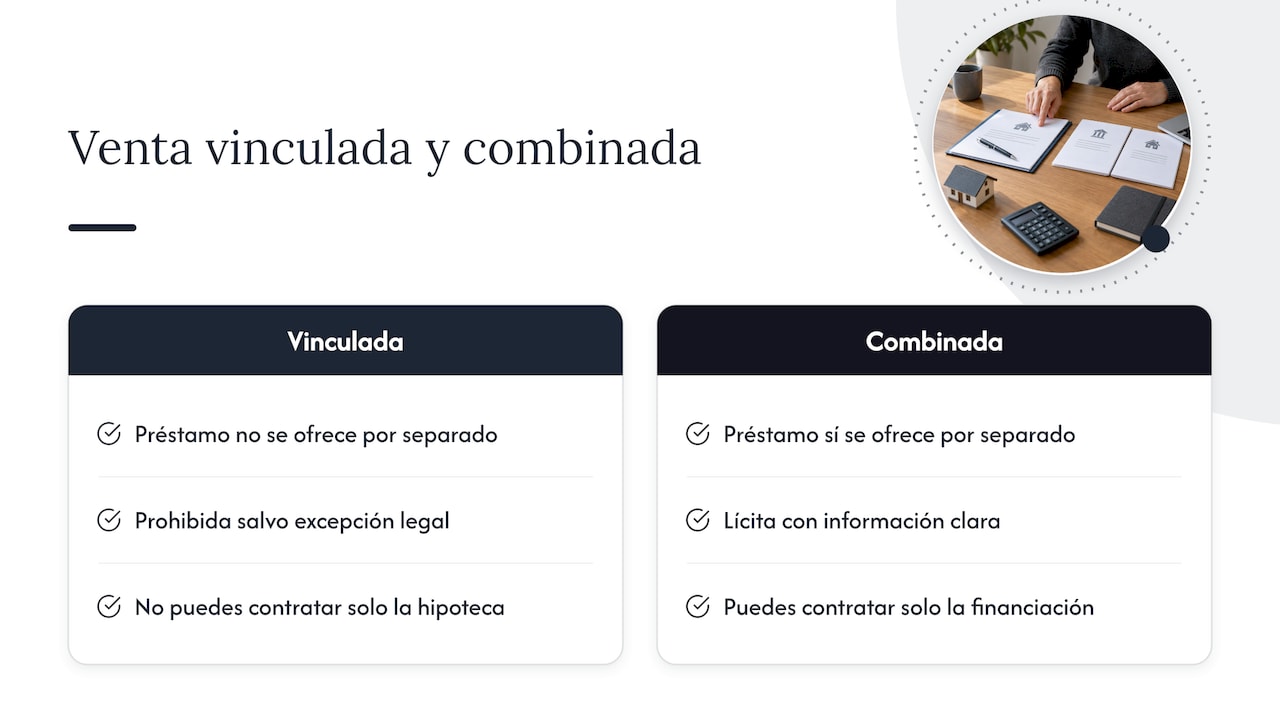
La diferencia importa porque las consecuencias jurídicas son opuestas. La vinculada está prohibida salvo excepción. La combinada es lícita, siempre que la información sea clara y la alternativa de contratar solo el préstamo exista de verdad.
Por qué el legislador la prohíbe
Según el Banco de España, la regulación nace para proteger al consumidor: quien necesita financiación con urgencia puede aceptar productos adicionales junto con la hipoteca sin poder compararlos como haría en otro momento. Cuando la hipoteca es el producto que más necesitas y el banco lo condiciona al resto, tu capacidad de elegir queda muy reducida.
La prohibición general del artículo 17
El artículo 17.1 de la Ley 5/2019 prohíbe las prácticas de venta vinculada de préstamos, salvo las excepciones previstas legalmente. No es una interpretación de los abogados: una resolución de la Dirección General de Seguridad Jurídica y Fe Pública recuerda que la ley prohíbe con carácter general los paquetes de préstamo y otros productos cuando el préstamo no se ofrece también por separado.
En la práctica, esto significa que un banco no puede decirte “la hipoteca solo te la damos si contratas además este seguro de vida, esta tarjeta y este plan de pensiones” y negarse a ofrecerla sin ellos. Tampoco le basta con haberlo escrito en la oferta: la prohibición opera aunque firmes.
Las excepciones: cuándo sí pueden vincularte productos
La ley no deja la prohibición sin matices. Según el texto del BOE, se permiten estos supuestos:
- Seguros que garanticen el cumplimiento del préstamo. Por ejemplo, una cobertura que proteja la devolución de la deuda si ocurre algo al titular.
- Seguros de daños del inmueble. La entidad puede exigir que la vivienda hipotecada esté asegurada frente a daños, y también otros seguros que prevea la normativa hipotecaria.
- Productos financieros fijados por orden ministerial que sirvan de soporte operativo o de garantía, como una cuenta asociada para gestionar las cuotas.
- Vinculaciones autorizadas cuando el prestamista demuestre un claro beneficio para el prestatario y facilite la información que exige la norma.
Si estás comparando pólizas para cumplir con esta exigencia, conviene mirar con calma cuánto cubre cada seguro de hogar y qué riesgos protege, porque el banco solo puede pedirte la cobertura que la normativa contempla, no la más cara de su catálogo.
El banco puede pedirte un seguro, pero no elegir tu aseguradora
Este es el punto donde más abusos se detectan. La Dirección General de Seguros explica en su apartado de consumo que el banco puede exigir determinados seguros, pero no imponer la compañía. Debe aceptar una póliza alternativa con condiciones y prestaciones equivalentes, sin cobrarte por analizarla y sin empeorar las condiciones del préstamo, ni al inicio ni en las renovaciones.
Un ejemplo habitual: te piden el seguro de hogar y te dicen que, si lo contratas fuera, te suben el diferencial. Esa subida, si tu póliza es equivalente, no tiene amparo en la norma tal como la explica el organismo público.
Bonificación o imposición: el matiz que más confunde
Muchas hipotecas se anuncian con un tipo más bajo “si domicilias la nómina, contratas una tarjeta o un seguro”. El Banco de España indica en su guía sobre productos vinculados al préstamo que el banco puede ofrecerte un interés más favorable si domicilias nómina o recibos, contratas tarjetas, un plan de pensiones o algún seguro. Eso es una bonificación, y es legal.
El propio supervisor advierte, en su explicación sobre la venta cruzada, de que esta práctica puede presentarse como una rebaja del precio de la hipoteca o como condición para obtenerla. Por eso debes comprobar si la contratación es realmente obligatoria o solo bonificada.
Cómo distinguirlas en tu documentación
Una lista rápida de comprobaciones antes de firmar, o al revisar una hipoteca que ya tienes:
- Pregunta si la hipoteca existe sin los productos. Si el banco te ofrece el préstamo solo, con otro precio, es combinada o bonificada. Si no, es vinculada.
- Pide la oferta por escrito en ambas versiones. Con productos y sin ellos, para comparar el coste total.
- Revisa qué ocurre si cancelas el producto. El banco debe informarte, antes de imponer productos adicionales, de si pueden contratarse por separado, sus condiciones, su coste total y los efectos de no contratarlos o cancelarlos de forma anticipada.
- Calcula si compensa. Una bonificación de unas décimas en el tipo puede quedar anulada por la prima de un seguro caro o por comisiones de una tarjeta que no usas.
- Evita duplicidades. El Banco de España recomienda analizar la utilidad real de cada producto y comparar su coste con alternativas de otros proveedores.
Ejemplos para entender dónde está la línea
Veamos tres situaciones inventadas con fines ilustrativos, que reflejan casos que los clientes suelen plantear:
| Situación | Encaje legal probable |
|---|---|
| El banco solo concede la hipoteca si contratas un plan de pensiones y una tarjeta de crédito, y no ofrece el préstamo sin ellos | Venta vinculada, prohibida salvo que encaje en una excepción |
| El banco ofrece la hipoteca sola a un tipo y, con nómina y seguro de vida, a un tipo menor | Venta combinada o bonificación: lícita si te informan de las diferencias |
| El banco exige seguro de daños de la vivienda y rechaza una póliza equivalente de otra aseguradora | Exigir el seguro puede ser lícito; imponer la compañía no |
La clasificación definitiva depende siempre de los documentos concretos: la oferta vinculante, la ficha de información personalizada y la escritura. Dos hipotecas que parecen iguales pueden tener consecuencias jurídicas distintas por un detalle de redacción.
Qué derechos tienes si te impusieron productos vinculados
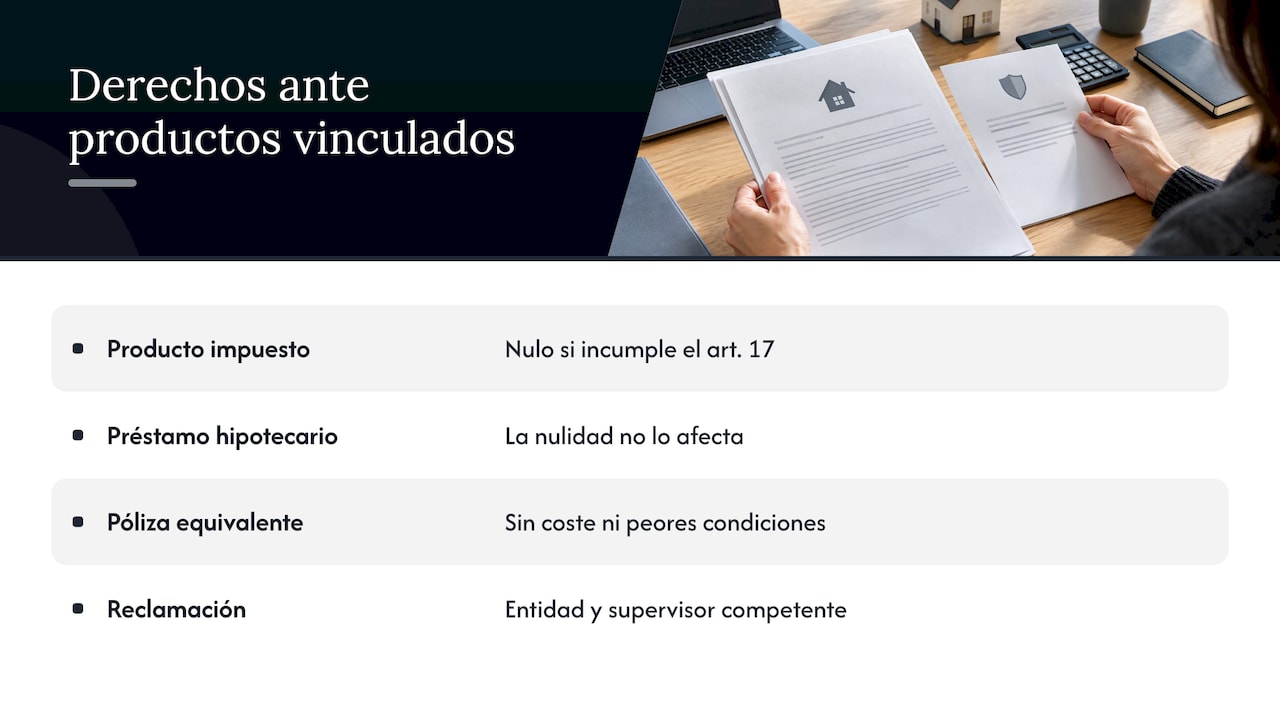
La ley es clara en las consecuencias. Es nulo, en perjuicio del prestatario, el contrato vinculado que incumpla el artículo 17, y la nulidad de las cláusulas relativas a productos vinculados no arrastra la nulidad del préstamo hipotecario, según el BOE. Dicho en llano: puedes pedir que se anule el producto que te impusieron y mantener tu hipoteca.
Además, puedes exigir que se acepte una póliza equivalente sin coste ni empeoramiento de condiciones y reclamar ante la entidad y el supervisor competente. Lo que cabe recuperar depende de cada caso: primas pagadas, comisiones o el efecto de condiciones empeoradas. Un análisis serio del contrato es lo que lo determina, no una cifra estándar.
Cómo reclamar paso a paso
El folleto de derechos de los consumidores financieros publicado por el Ministerio de Consumo describe el camino:
- Reclama al Servicio de Atención al Cliente (SAC) del banco. Hazlo por escrito y guarda justificante. Adjunta la oferta, la escritura y los recibos del producto vinculado.
- Espera la respuesta. Según ese folleto, para reclamaciones sobre otros servicios el SAC tiene un mes para responder a consumidores y dos meses a otros usuarios.
- Acude al Banco de España si no estás de acuerdo con la respuesta o no la recibes en plazo, ante su Departamento de Conducta de Mercado y Reclamaciones.
- Atiende a los plazos. El Banco de España no admite la reclamación si ha pasado más de un año desde que reclamaste ante la entidad, o más de seis años desde los hechos sin haber presentado reclamación o queja ante él.
- Si hay un seguro de por medio, las reclamaciones sobre seguros corresponden a la DGSFP, y las relativas a inversiones, a la CNMV.
La reclamación ante el supervisor no es un juicio y sus resoluciones no obligan al banco como lo haría una sentencia. Si el banco no rectifica, la vía judicial es la que puede declarar la nulidad y ordenar la devolución.
Nuestra perspectiva sobre la venta vinculada
En Solvendi Abogados vemos a diario que la mayoría de los clientes no sabe que lo que firmó tiene un nombre jurídico. Llegan preguntando por los gastos de su hipoteca y, al revisar la escritura y los documentos adjuntos, aparecen seguros, tarjetas o planes que nadie les explicó como opcionales. Lo primero que hacemos es separar lo que es una bonificación legítima de lo que fue una imposición.
Nuestro enfoque combina la mirada de abogados y de economistas. El abogado analiza si la vinculación encaja en alguna excepción legal. El economista calcula cuánto te costó realmente el paquete frente a lo que habrías pagado sin él. Esa doble lectura evita dos errores: reclamar cuando no hay base y dejar pasar un dinero que sí te corresponde.
No todos los casos son viables, y lo decimos desde el primer análisis, que es gratuito. Solo tomamos aquellos en los que vemos opciones razonables y te explicamos con transparencia qué expectativas tiene la reclamación. Nuestros honorarios van ligados al resultado, de modo que no asumes un riesgo económico si no se recupera nada.
Un consejo práctico: antes de reclamar, reúne la oferta vinculante, la ficha de información personalizada, la escritura y los recibos de los productos asociados. Con eso, el estudio es mucho más rápido.
— cristian
Cuándo conviene dar el paso con un despacho
Puedes presentar tú mismo la queja al banco. Cuando la reclamación se complica es cuando el banco responde con generalidades, cuando el producto vinculado se mezcla con otras cuestiones del contrato (comisión de apertura, gastos, cláusula suelo) o cuando hay que acudir a los tribunales.
En esos casos, un despacho puede revisar todo el expediente a la vez. Si tu hipoteca tiene además gastos que reclamar, nuestros artículos sobre la reclamación de gastos hipotecarios contra Caixabank o la comisión de apertura te muestran cómo se plantean estas reclamaciones. También puedes ver un caso de éxito contra Bankinter para entender el proceso de principio a fin.
Si la hipoteca tiene cláusulas problemáticas distintas de la venta vinculada, el planteamiento cambia: por ejemplo, el análisis de una cláusula suelo en un préstamo hipotecario sigue su propia lógica.
Revisamos tu hipoteca sin coste
En Solvendi Abogados analizamos gratis si tu hipoteca incluye productos vinculados que no debieron imponerte, y también si hay gastos u otras cláusulas reclamables. Trabajamos en todo el territorio español y te decimos con claridad si el caso es viable. Puedes conocer nuestras áreas de práctica en gastos hipotecarios y derecho bancario o pasar directamente a la página de derecho bancario y financiero para solicitar el análisis.
Errores frecuentes al reclamar
- Cancelar el producto sin pedir antes información. Hacerlo puede disparar el tipo de interés si la bonificación estaba condicionada. Antes de dar de baja un seguro o una tarjeta, revisa qué efecto tiene en tu préstamo.
- Confundir bonificación con imposición. Si el banco te ofrecía la hipoteca sin productos, aunque a mayor precio, probablemente no hay venta vinculada prohibida.
- Dejar pasar los plazos del supervisor. El Banco de España fija límites de un año desde la reclamación al banco y de seis años desde los hechos.
- No guardar la documentación. Sin la oferta y las comunicaciones previas, es difícil demostrar qué te dijeron.
- Pensar que anular el producto anula la hipoteca. La ley separa ambas cosas: tu préstamo se mantiene.
Preguntas frecuentes
¿Es ilegal que el banco me obligue a contratar un seguro con la hipoteca?
Depende del seguro. El banco puede exigir ciertos seguros, como el de daños del inmueble o el que garantice el cumplimiento del préstamo. Lo que no puede es imponerte su aseguradora: debe aceptar una póliza equivalente sin cobrarte por revisarla ni empeorar las condiciones del préstamo.
¿Qué diferencia hay entre venta vinculada y venta combinada?
En la vinculada, el préstamo no se ofrece sin los otros productos, y la ley la prohíbe con carácter general. En la combinada, el préstamo sí puede contratarse por separado, y es lícita si el banco te informa de las diferencias entre la oferta conjunta y la individual.
¿Puedo anular el producto vinculado y quedarme con la hipoteca?
Sí. La ley establece que es nulo en perjuicio del prestatario el contrato vinculado que incumpla el artículo 17 y que esa nulidad no arrastra la del préstamo hipotecario. Lo que puedas recuperar depende de lo que costó el producto y de tu contrato concreto.
¿Ante quién reclamo primero?
Ante el Servicio de Atención al Cliente de tu banco, por escrito. Si no te responde en plazo o no estás de acuerdo con la respuesta, puedes acudir al Departamento de Conducta de Mercado y Reclamaciones del Banco de España. Si el producto es un seguro, la reclamación va a la DGSFP.
¿Un tipo de interés más bajo por domiciliar la nómina es venta vinculada?
Normalmente no: es una bonificación, y el Banco de España indica que el banco puede ofrecerla por domiciliar nómina o recibos, o contratar tarjetas, un plan de pensiones o un seguro. Lo ilegal sería que la hipoteca no existiera sin esos productos. Revisa tu oferta para comprobar si el préstamo se ofrecía solo.
Fuentes
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (BOE)
- Productos combinados y vinculados (Banco de España, Cliente Bancario)
- Venta cruzada o comercialización de productos vinculados (Banco de España)
- Productos vinculados al préstamo (Banco de España)
- Resolución de 1 de febrero de 2023 de la DGSJFP (BOE)
- ¿Me puede obligar el banco a contratar un seguro? (Dirección General de Seguros)
- Folleto de derechos de los consumidores financieros (Ministerio de Consumo)