El plan de viabilidad es el documento que demuestra a acreedores y juez que tu empresa puede seguir funcionando y pagar lo que propone el convenio. La Ley Concursal lo exige cuando el cumplimiento del convenio depende de los recursos que genere la continuación de la actividad, total o parcial. Sin él, la propuesta se queda en una promesa sin números. Esta guía explica cuándo es obligatorio, qué debe incluir, cómo se elabora y dónde fallan la mayoría de los planes.
En resumen
- El plan de viabilidad es obligatorio cuando el convenio se apoya en los recursos que genere la actividad empresarial o profesional que continúa (artículo 332 del texto refundido de la Ley Concursal).
- Debe concretar los recursos necesarios, los medios y condiciones para obtenerlos y, si los hay, los compromisos de terceros.
- No es el convenio: es el instrumento con el que los acreedores y la administración concursal evalúan si el convenio es creíble.
- En el procedimiento especial para microempresas, el plan se integra en formularios electrónicos oficiales, no se adjunta como un documento libre.
- Un plan sólido parte de datos contables reales, hipótesis prudentes y un calendario de pagos que la tesorería pueda soportar.
Tabla de contenidos
- Qué es y para qué sirve el plan de viabilidad concursal
- Cuándo es obligatorio
- Qué debe contener un plan de viabilidad
- Cómo elaborarlo paso a paso
- Plan de viabilidad y plan de reestructuración
- Microempresas: el plan dentro de los formularios oficiales
- Si el camino es la liquidación: transparencia en la venta
- Errores que hunden un plan de viabilidad
- Nuestra perspectiva
- Cómo podemos ayudarte
- Preguntas frecuentes
- Fuentes
Qué es y para qué sirve el plan de viabilidad concursal
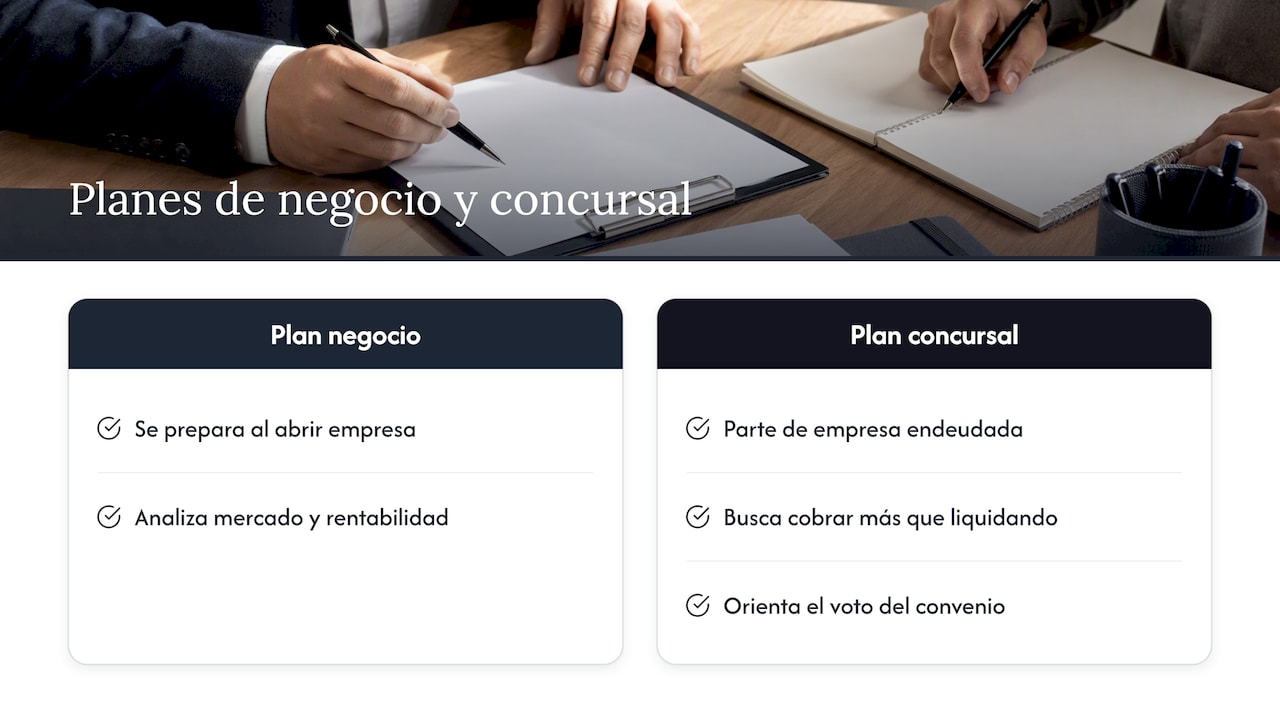
No hay que confundirlo con el plan de negocio que se hace al abrir una empresa. Ese documento, habitual en guías para emprendedores, analiza si una idea tendrá mercado y rentabilidad. El plan de viabilidad concursal parte de una empresa que ya existe, que ya debe dinero y que necesita convencer a sus acreedores de que cobrarán más (o mejor) si la actividad continúa que si todo se liquida.
La pregunta que responde es concreta: con la actividad que mantendremos, ¿qué dinero entrará, qué gastos habrá y cuánto quedará cada año para pagar a los acreedores en los plazos y quitas que propone el convenio?
Conviene tener clara su naturaleza jurídica. Según la doctrina que recoge Vademecum Legal, el plan de viabilidad es un instrumento auxiliar de información: lo que se somete a votación es el convenio, no el plan. Pero eso no lo hace prescindible. Es lo que permite a cada acreedor decidir su voto con conocimiento, y a la administración concursal emitir su informe sobre la propuesta.
Cuándo es obligatorio
El texto refundido de la Ley Concursal lo regula, junto con el plan de pagos, en su sección sobre el contenido de la propuesta de convenio. La norma, en su versión consolidada a 3 de enero de 2025, dispone que cuando se prevea cumplir el convenio con los recursos de la continuación de la actividad, la propuesta debe ir acompañada de un plan de viabilidad (texto refundido, artículo 332).
De ahí se deducen tres situaciones prácticas:
- Convenio con continuidad de la actividad: plan de viabilidad obligatorio, además del plan de pagos.
- Convenio que se paga solo con la venta de bienes y derechos: basta el plan de pagos, porque no depende de la actividad futura.
- Liquidación: no hay plan de viabilidad de la empresa como tal, pero sí conviene un plan de realización claro, sobre el que hablamos más abajo.
Si estás valorando qué ruta te conviene, nuestra guía sobre el convenio con acreedores en España detalla las propuestas posibles, las mayorías y los plazos.
Qué debe contener un plan de viabilidad
El artículo 332 marca el mínimo legal: recursos necesarios, medios y condiciones de obtención y, cuando existan, compromisos de prestación por terceros. En la práctica, para que los acreedores lo tomen en serio, el plan suele organizarse así:
Diagnóstico de la situación actual
Por qué la empresa llegó a la insolvencia. No basta con decir que hubo una mala racha: hay que identificar si fue falta de liquidez puntual, pérdida de un cliente clave, exceso de deuda financiera, costes que se dispararon o un modelo que ya no es rentable. Si la causa no se explica, el resto del plan no resulta creíble.
Medidas de reorganización
Qué cambia para que la causa no se repita: reducción de estructura, renegociación de alquileres o contratos con proveedores, cierre de líneas deficitarias, cambios de precios, nuevos canales de venta. Cada medida debe tener un efecto cuantificado.
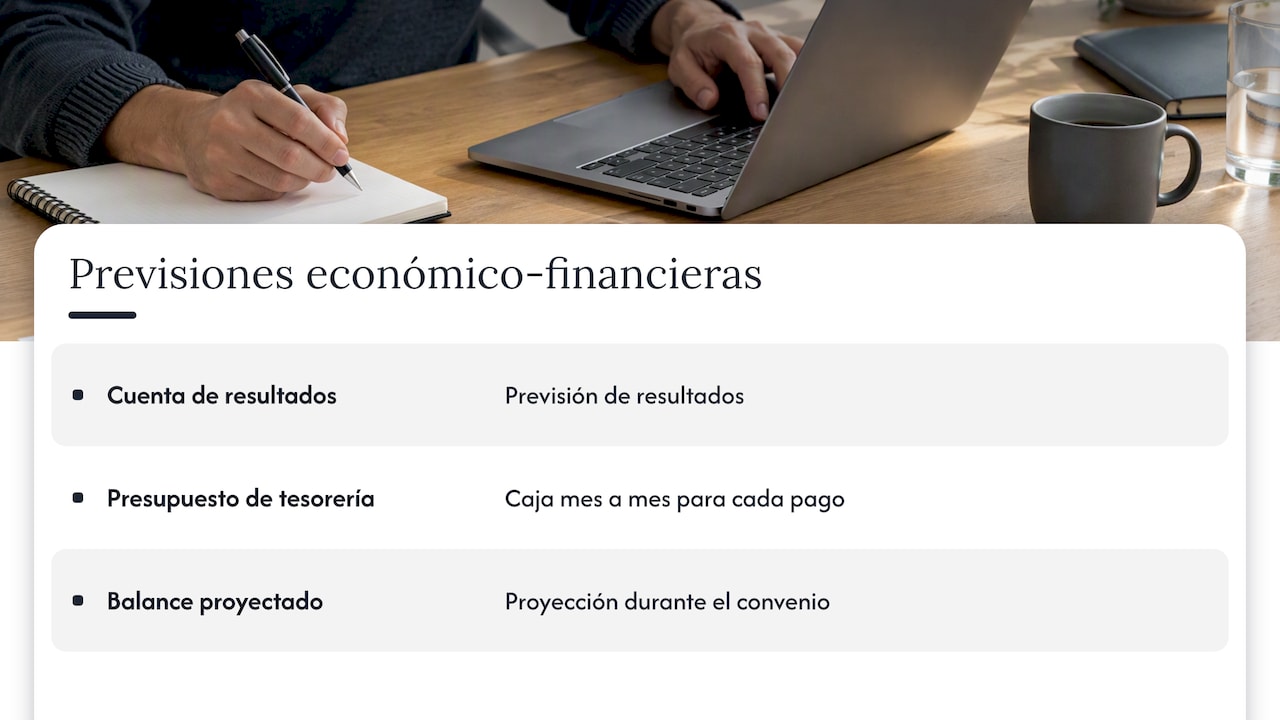
Previsiones económico-financieras
Es el corazón del plan. Incluye, normalmente, cuenta de resultados previsional, presupuesto de tesorería y balance proyectado durante el plazo del convenio. El presupuesto de tesorería es el que más miran los acreedores, porque muestra mes a mes si hay caja para cumplir cada pago.
Hipótesis explícitas
Ventas, márgenes, plazos de cobro y pago, costes de personal. Cada hipótesis debe poder contrastarse con datos históricos de la empresa: la facturación de los últimos ejercicios, la cartera de pedidos, los contratos vigentes.
Financiación y compromisos de terceros
Si el plan necesita aportaciones de socios, nuevos créditos o el apoyo de algún cliente o proveedor, deben constar y, a ser posible, estar documentados. Los créditos que se concedan al concursado para financiar la continuidad se satisfacen en los términos que fije el convenio, como recoge la norma.
Calendario de pagos y análisis de sensibilidad
El plan debe enlazar con la propuesta: cuánto se paga, cuándo y de qué flujo sale. Un escenario prudente y otro adverso, con ventas por debajo de lo previsto, demuestran que la propuesta no se rompe a la primera desviación.
Cómo elaborarlo paso a paso
- Reúne la contabilidad real. Cuentas anuales, balances de sumas y saldos, listado de acreedores, deudas con Hacienda y Seguridad Social, contratos y plantilla. Nuestra guía de documentación para el concurso de acreedores te ayuda a no olvidar nada.
- Separa lo que sigue de lo que no. Decide qué unidades de negocio, centros y contratos continúan. Las proyecciones solo deben incluir la actividad que realmente se mantendrá.
- Construye la previsión de ingresos. Parte de la cartera real y de ratios históricos, no de lo que te gustaría vender.
- Ajusta la estructura de costes. Incluye costes de reestructuración (indemnizaciones, cierres) con su calendario, porque consumen caja justo al principio.
- Calcula la caja disponible para acreedores. Tras gastos operativos, impuestos corrientes e inversión mínima, lo que queda es la capacidad real de pago.
- Contrasta con la propuesta de convenio. Si la propuesta promete más de lo que la caja permite, se ajusta la propuesta, no el plan.
- Somete el plan a una revisión externa. Un economista y un abogado concursal deben leerlo de forma crítica antes de presentarlo.
Un ejemplo orientativo
Imagina una empresa de servicios con una deuda ordinaria que propone pagar en seis años. Si su previsión muestra que, tras cubrir costes, genera una caja libre anual claramente inferior a la cuota anual que exige el convenio, los acreedores lo detectarán en una lectura. La solución honesta pasa por alargar el plazo, aumentar la quita o aportar financiación nueva, no por inflar las ventas. Es un caso hipotético, pero ilustra el error más repetido: diseñar el convenio primero y forzar el plan para que cuadre.
Plan de viabilidad y plan de reestructuración
La reforma de la Ley 16/2022, que transpuso la Directiva europea sobre reestructuración e insolvencia, creó los planes de reestructuración como vía preventiva, antes del concurso. En ellos el plan de viabilidad cobra aún más peso: para la homologación judicial, el texto refundido exige, entre otros requisitos, que el deudor esté en probabilidad de insolvencia, insolvencia inminente o actual y que el plan ofrezca una perspectiva razonable de evitar el concurso y asegurar la viabilidad de la empresa a corto y medio plazo (texto refundido de la Ley Concursal en el BOE).
La diferencia práctica:
| Aspecto | Plan de viabilidad en el convenio concursal | Plan de viabilidad en un plan de reestructuración |
|---|---|---|
| Momento | Ya existe concurso | Antes del concurso, con insolvencia probable, inminente o actual |
| Quién lo valora | Acreedores y administración concursal | Acreedores, experto en la reestructuración y, en su caso, el juez |
| Objetivo | Demostrar que el convenio es cumplible | Evitar el concurso y asegurar la viabilidad a corto y medio plazo |
| Consecuencia de un plan débil | Rechazo del convenio o apertura de liquidación | Falta de apoyo de acreedores o denegación de la homologación |
Si aún no estás en concurso, te interesa leer nuestro plan de reestructuración para empresas y acreedores.
Microempresas: el plan dentro de los formularios oficiales
El procedimiento especial para microempresas, regulado en el Libro III del texto refundido, se tramita a través del Servicio Electrónico de Microempresas. Según el propio servicio, se consideran microempresas las que tienen menos de 10 trabajadores y un volumen de negocio anual inferior a 700.000 euros o un pasivo inferior a 350.000 euros. Conviene que un abogado verifique si tu caso encaja exactamente en la definición legal antes de elegir esta vía.
Lo que cambia aquí es el formato. La guía para el profesional explica que el servicio permite a los deudores, con asistencia letrada y representación procesal, cumplimentar formularios normalizados para cada fase, entre ellos la solicitud de homologación del plan de continuidad. El error típico es preparar un informe libre y adjuntarlo al final. Si los datos del plan no están alineados con los campos estructurados de la plataforma, la presentación se complica. Lo sensato es construir el plan pensando desde el principio en los formularios que vas a rellenar.
Si el camino es la liquidación: transparencia en la venta
A veces el análisis de viabilidad concluye que la empresa no puede continuar, pero sí puede venderse como unidad productiva. Entonces el documento clave ya no es un plan de continuidad, sino un plan de realización que defina el proceso, los precios mínimos y los plazos. Los profesionales del sector insisten en que la transparencia es la mejor defensa frente a sospechas de fraude, y que publicar información completa en plataformas tecnológicas favorece liquidaciones exitosas, como se expone en esta ponencia sobre la venta de la unidad productiva.
Para las microempresas, existe la Plataforma de Liquidación de Bienes, un portal público donde se publican los activos en liquidación. Si entre esos activos hay un inmueble en una comunidad de propietarios, los compradores van a pedir información sobre el certificado de deudas con la comunidad, así que conviene tenerlo previsto en el calendario de venta.
Errores que hunden un plan de viabilidad
- Ventas optimistas sin respaldo. Si la cifra no se apoya en contratos, pedidos o históricos, los acreedores la descartan.
- Ignorar la deuda pública. Hacienda y Seguridad Social tienen un tratamiento propio en el concurso y condicionan la caja disponible.
- No contar los costes de la propia reestructuración. Despidos, cierres y honorarios salen de la misma caja.
- Un único escenario. Sin análisis de sensibilidad, cualquier desviación parece fatal.
- Plan y convenio desconectados. Los pagos del convenio deben poder rastrearse en el presupuesto de tesorería.
- Dejarlo para el final. Un plan hecho con prisa, a ultimísima hora, suele ser el más fácil de impugnar.
Nuestra perspectiva
En Solvendi Abogados trabajamos con un equipo que combina abogados y economistas, y en concursos esa combinación se nota precisamente en el plan de viabilidad. El abogado sabe qué exige la ley y cómo reaccionará el juzgado. El economista sabe si los números aguantan. Un plan que solo tiene una de las dos miradas suele fallar por el otro lado.
Nuestro criterio es simple: analizamos primero el caso y solo seguimos adelante cuando es viable. Si, tras revisar tu contabilidad, el convenio con continuidad no se sostiene, preferimos decírtelo y plantear otra salida, como la liquidación ordenada o, si eres autónomo o persona física, la Ley de Segunda Oportunidad. Un plan irreal solo retrasa el problema y encarece la salida.
También recomendamos no esperar a que la tesorería esté a cero. Cuanto antes se plantee la situación, más margen hay para negociar con acreedores, preparar datos fiables y elegir el procedimiento adecuado.
— cristian
Cómo podemos ayudarte
Si tu empresa está en concurso, a las puertas de él o estás valorando un convenio, en Solvendi Abogados revisamos tu caso sin coste en el análisis inicial. Te decimos si un plan de viabilidad es necesario, si los números lo sostienen y qué alternativas existen. Puedes conocer cómo trabajamos en nuestra página de concurso de acreedores o escribirnos desde nuestra web.
Preguntas frecuentes
¿Quién elabora el plan de viabilidad?
Lo prepara el deudor, que es quien conoce su actividad, con el apoyo de abogados y economistas. Cuando la propuesta de convenio la presenta un acreedor, la ley también prevé la información necesaria. En cualquier caso, la administración concursal lo analizará al informar sobre la propuesta.
¿Es lo mismo plan de viabilidad que plan de pagos?
No. El plan de pagos describe los recursos con que se cumplirá el convenio, incluidos los procedentes de la venta de bienes. El plan de viabilidad se centra en la continuidad de la actividad: recursos necesarios, medios para obtenerlos y compromisos de terceros. Cuando el convenio se cumple con recursos de la actividad, hacen falta ambos.
¿Puede el juez rechazar un convenio por un plan de viabilidad deficiente?
El plan no se vota por sí mismo, pero un plan que no permita evaluar la propuesta debilita el convenio ante acreedores y administración concursal. En los planes de reestructuración, la falta de una perspectiva razonable de viabilidad puede impedir la homologación. Por eso conviene que lo revise un profesional antes de presentarlo.
¿Cuánto tarda en prepararse?
Depende de lo ordenada que esté la contabilidad y de la complejidad de la empresa. Una microempresa con datos al día puede tenerlo antes que una compañía con varias líneas de negocio. Lo que más retrasa es reunir información fiable, no redactar el documento.
Fuentes
- Texto refundido de la Ley Concursal, versión de 3 de enero de 2025 (BOE)
- Real Decreto Legislativo 1/2020, texto refundido de la Ley Concursal (BOE)
- Plan de pagos y plan de viabilidad en el concurso (Vademecum Legal)
- Servicio Electrónico de Microempresas (Servicio Público de Justicia)
- Guía para el profesional del Servicio Electrónico de Microempresas
- Plataforma de Liquidación de Bienes (Servicio Público de Justicia)
- La venta de la unidad productiva como culminación del proceso concursal (ICJCE)