Si financiaste tu coche con un préstamo y sospechas que pagaste de más, lo primero que debes mirar en el contrato son cuatro cosas: el tipo de interés (TAE), la comisión de apertura, los seguros que te hicieron contratar y la cláusula de vencimiento anticipado. Una cláusula abusiva es nula y no debe aplicarse, y si el contrato incumple la ley puedes reclamar primero a la entidad y, si no responde o te dice que no, acudir a los tribunales. Esta guía te explica qué cláusulas suelen ser problemáticas, cuáles no lo son por sí solas, qué documentos necesitas y cómo se reclama paso a paso.
En resumen
- Las prácticas que más se repiten en la financiación de coches son los intereses usurarios, las comisiones de apertura desproporcionadas, los seguros impuestos y el vencimiento anticipado por un solo impago, según la campaña de la OCU.
- Ninguna comisión de apertura es abusiva “por definición”: hay que analizar cada contrato, y la transparencia previa es la clave.
- Se reclama por escrito al Servicio de Atención al Cliente de la entidad. Si no contesta o rechaza, queda el Banco de España (informe no vinculante) o el juzgado (sentencia vinculante).
- Reúne el contrato, la factura, los justificantes de pago y, si lo tienes, la oferta previa antes de empezar.
- En un análisis previo se ve si el caso es viable. Aquí lo hacemos sin coste.
Tabla de contenidos
- Qué es una cláusula abusiva en un préstamo de coche
- Las cláusulas que más se reclaman
- Cuadro rápido: qué revisar y qué puedes reclamar
- Cómo reclamar paso a paso
- ¿Y si llevo años pagando o ya terminé el préstamo?
- La mirada de nuestro despacho
- Si tu hipoteca también tiene cláusulas dudosas
- Préstamos de empresa y autónomos
- Cómo te ayudamos en Solvendi Abogados
- Errores frecuentes al reclamar
- Preguntas frecuentes
- Fuentes
Qué es una cláusula abusiva en un préstamo de coche
Financiar un coche en un concesionario o con un préstamo personal es firmar un contrato de crédito al consumo, regulado por la Ley 16/2011, de contratos de crédito al consumo. Esa ley obliga a la entidad a darte información clara antes de firmar. Y por encima está la norma general de consumidores: las cláusulas abusivas son nulas y no deben aplicarse, según explica el Ministerio de Consumo.
En la práctica, una cláusula suele ser abusiva cuando no se negoció, crea un desequilibrio importante entre lo que se te exige y lo que recibes, o no se explicó de forma que pudieras entender su coste real. No toda condición cara es ilegal: un interés alto puede ser legal si no llega a ser usurario, y una comisión puede ser válida si responde a un servicio real. Por eso conviene separar lo que parece injusto de lo que un juez puede anular.
Las cláusulas que más se reclaman
Intereses usurarios y TAE mal calculada
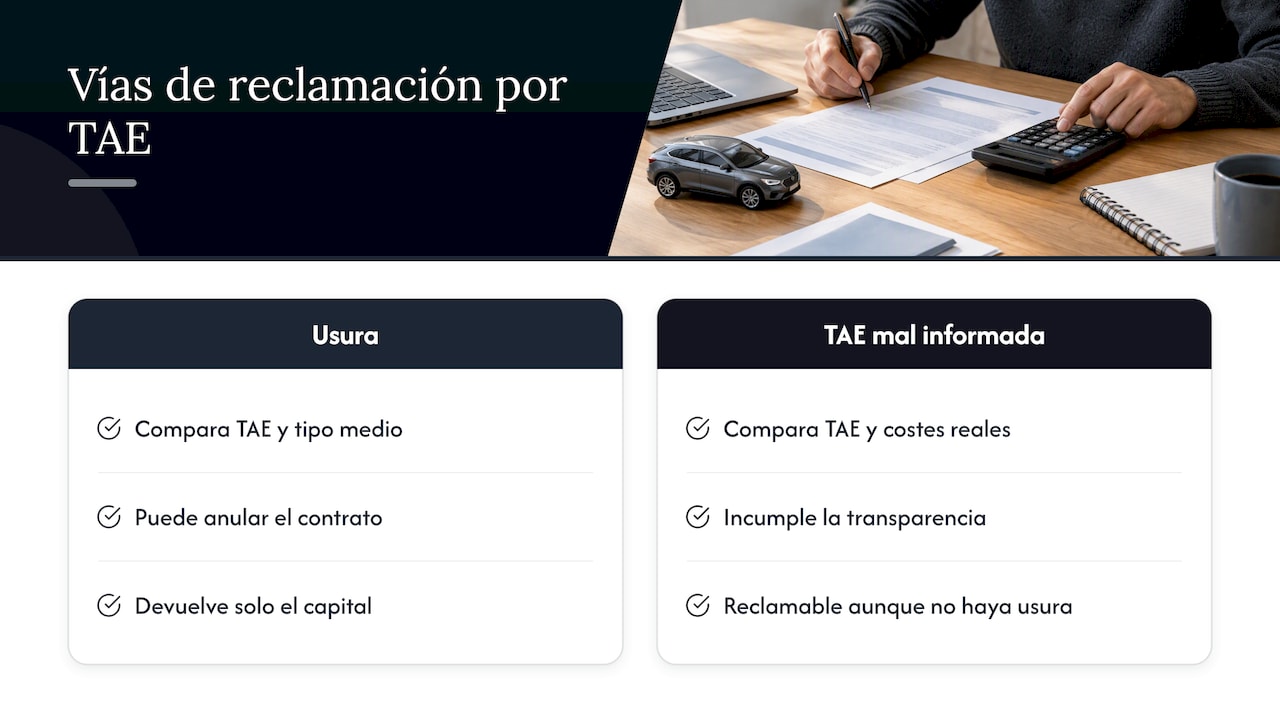
Es la reclamación con más recorrido económico. Si el tipo de interés es notablemente superior al normal del dinero para ese tipo de operación y no hay una justificación clara, el contrato puede declararse nulo por usura. Como referencia, el Banco de España publica los tipos medios aplicados por las entidades, con una columna específica de crédito al consumo, que sirve para comparar tu TAE con la media del mercado en el momento de la firma.
La consecuencia es la que más interesa al consumidor. Un contrato nulo por usura obliga a devolver solo el capital recibido, sin intereses. La OCU cita un ejemplo: un préstamo de 20.000 euros al 15 % de TAE anulado por usura supuso la devolución de 7.960 euros en intereses. Es un caso concreto, no una cifra que se pueda prometer para el tuyo: depende del tipo, del plazo y de lo ya pagado.
Otro frente distinto es la TAE mal informada. Si la TAE que figura en el contrato no coincide con la que resulta de aplicar todos los costes, hay un incumplimiento del deber de transparencia que se puede reclamar aunque el interés no sea usurario. Tenemos un ejemplo en nuestro blog sobre TAE mal calculada en préstamos de coche de una financiera.
Comisión de apertura
Aquí hay más matices de los que se suelen contar. Según la doctrina del Tribunal Supremo recogida en su sentencia publicada en el Poder Judicial, no existe una regla que declare abusiva toda comisión de apertura. Hay que examinar cada caso y comprobar dos cosas: si la entidad prestó servicios reales a cambio y si el importe es desproporcionado respecto al préstamo. La transparencia es decisiva: debiste recibir antes de firmar información clara sobre qué es la comisión y cuánto cuesta, por ejemplo en la Ficha Europea de Información Normalizada (FEIN).
En el contrato, fíjate en tres señales:
- La comisión se calcula sobre el total del préstamo y no se detalla qué servicio remunera.
- Se sumó al capital financiado, de modo que pagas intereses también sobre ella.
- No aparecía de forma separada en la oferta previa.
La OCU considera sospechosas las comisiones que superan el 1,5 % del importe, aunque ese umbral es una pauta de alerta y no un límite legal. Una comisión del 3 % bien explicada puede sobrevivir ante un juez, y una del 1 % sin información previa puede caer. Por eso se analiza el expediente completo.
Seguros impuestos
Otra práctica que denuncia la OCU es la obligación de contratar otros productos para conceder o abaratar el préstamo: seguros de protección de pagos, de vida, de garantía mecánica. Si el seguro se incluyó sin que lo pidieras ni se te explicara su coste, o se te hizo creer que era requisito, puede reclamarse su importe, y a menudo también los intereses que generó al financiarse junto con el capital.
Comprueba en el cuadro de amortización si hay una partida de seguro dentro del importe financiado. Si no recuerdas haberlo elegido, apúntalo: es uno de los datos que más cambian la viabilidad de una reclamación.
Vencimiento anticipado por un solo impago
Muchos contratos permiten a la entidad dar por vencido todo el préstamo y reclamar el total si dejas de pagar una cuota. Esa cláusula puede ser abusiva cuando se activa por un incumplimiento mínimo, sin proporción con la gravedad del impago. La OCU señala expresamente las cláusulas de vencimiento anticipado que se ejecutan con un solo impago entre las prácticas detectadas. Si ya te han reclamado la totalidad de la deuda, no esperes: pide asesoramiento antes de contestar al requerimiento.
Gastos de reclamación y reembolso anticipado
Dos partidas que se cobran de más con frecuencia:
- Gastos de gestión de cobro sin desglose, añadidos a las posiciones deudoras.
- Compensación por amortización anticipada mayor de la permitida. La Ley 16/2011 reconoce tu derecho a devolver el préstamo antes de tiempo y limita la compensación que puede pedir el prestamista. Si queda más de un año de contrato, el tope es el 1 % del importe reembolsado. Además, la entidad debe justificar la pérdida que alega.
Si liquidaste el préstamo antes de plazo, compara lo que te cobraron con ese límite.
Publicidad engañosa del “descuento” por financiar
El concesionario te ofrece una rebaja “si financias con nosotros”. Pero el interés elevado de esa financiación puede hacer que el coche te salga más caro que pagándolo al contado. La OCU lo describe como un problema creciente de publicidad engañosa en la financiación. Si te vendieron el descuento como un ahorro y el coste total del crédito lo anula con creces, vale la pena revisarlo.
Cuadro rápido: qué revisar y qué puedes reclamar
| Qué miras en el contrato | Señal de alerta | Qué se puede pedir |
|---|---|---|
| TAE e intereses | Muy por encima de la media de crédito al consumo; TAE del contrato que no cuadra | Nulidad por usura (devolución de intereses) o corrección por falta de transparencia |
| Comisión de apertura | Sin servicio real ni información previa; importe alto | Devolución de la comisión y sus intereses |
| Seguros | Incluidos en el importe financiado sin haberlos pedido | Devolución de la prima y su coste financiero |
| Vencimiento anticipado | Se activa con una cuota impagada | Declarar la cláusula nula e impedir su aplicación |
| Reembolso anticipado | Compensación superior al 1 % con más de un año por delante | Devolución del exceso cobrado |
| Gastos de cobro | Sin desglose | Devolución de lo no justificado |
Cómo reclamar paso a paso
- Reúne la documentación. Contrato de financiación, factura del coche, oferta o FEIN si la conservas, cuadro de amortización y justificantes de los pagos. Si no tienes el contrato, la entidad está obligada a facilitarte una copia: pídela por escrito.
- Calcula lo que has pagado y lo que debes. Identifica el capital recibido, los intereses, las comisiones y los seguros. Con ello se estima lo que podrías recuperar.
- Reclama por escrito al Servicio de Atención al Cliente. Según el Ministerio de Consumo, debes dirigirte primero al Servicio de Atención al Cliente o al Defensor del Cliente si existe. Con carácter general, la entidad responde en un mes, y en 15 días hábiles si se trata de servicios de pago.
- Decide la vía si no contesta o rechaza. Puedes pedir un informe al Banco de España, que no es vinculante, o ir a los juzgados, donde la sentencia sí obliga y puede ordenar la restitución.
- Demanda judicial. Es el camino con efectos reales cuando la entidad no cede. Una demanda bien planteada reclama la nulidad de la cláusula o del contrato, la devolución de las cantidades y los intereses legales.
El orden importa: la reclamación previa no siempre es obligatoria para demandar, pero suele ser útil porque fija una fecha, deja constancia y, a veces, la entidad llega a un acuerdo.
¿Y si llevo años pagando o ya terminé el préstamo?
Tener el préstamo liquidado no cierra la puerta. Los plazos y su cómputo dependen del tipo de acción (nulidad por usura, devolución de cantidades, transparencia) y de las circunstancias del caso, así que no conviene dar nada por perdido ni por seguro sin ver el contrato. Si tu préstamo acabó hace tiempo, el momento de consultarlo es ahora, no después. También puedes reclamar aunque aún estés pagando: no hace falta esperar a terminar.
La mirada de nuestro despacho
En nuestro trabajo con financiaciones de vehículos vemos siempre el mismo patrón: el cliente llega convencido de que “todo estará mal” o convencido de que “esto es lo normal”. Ninguna de las dos posturas ayuda. Lo que hacemos es leer el contrato con un abogado y un economista a la vez: el abogado valora la nulidad y la jurisprudencia, y el economista recalcula la TAE, los intereses y lo que realmente se podría recuperar.
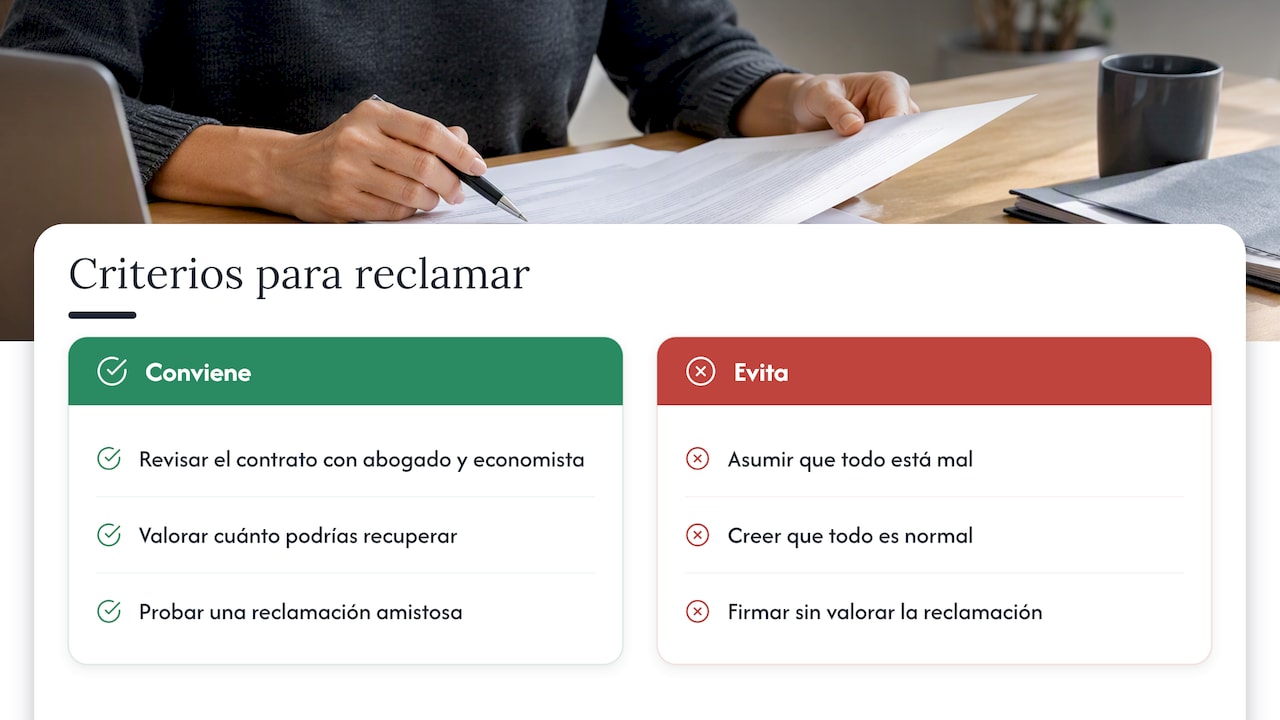
Nuestro criterio es sencillo. Solo tomamos los casos que vemos viables y se lo decimos al cliente con claridad, también cuando la respuesta es que no merece la pena reclamar. Preferimos eso a vender expectativas. Y tampoco hay que descartar la vía amistosa: a veces una reclamación bien fundamentada basta para que la entidad devuelva parte de lo cobrado.
Un consejo práctico: no firmes un acuerdo de “liquidación” que te ofrezca la financiera sin saber cuánto vale tu reclamación. Una oferta rápida puede ser mucho menor de lo que te corresponde.
— cristian
Si tu hipoteca también tiene cláusulas dudosas
Quien revisa el préstamo del coche a menudo descubre que otros productos financieros merecen el mismo repaso. Si además tienes una hipoteca, merece la pena entender cómo se reclama una cláusula suelo y qué opciones hay. Nosotros también hemos publicado un caso real de nulidad de cláusulas abusivas en una hipoteca para que veas cómo es el proceso.
Préstamos de empresa y autónomos
Si el vehículo lo financió una empresa o un autónomo, el análisis cambia. La protección de la normativa de consumo está pensada para consumidores, de modo que el encaje de las cláusulas abusivas en préstamos de empresa depende de quién contrató, para qué y en qué condiciones. En algunos casos, como autónomos que contratan a título personal para uso mixto, puede haber margen; en otros, la vía será distinta, como la falta de transparencia o el control de condiciones generales. Si es tu caso, no des por hecho que no puedes reclamar: consúltalo con el contrato delante.
Cómo te ayudamos en Solvendi Abogados
En Solvendi Abogados analizamos gratis tu contrato de financiación y te decimos si la reclamación es viable, qué cláusulas se pueden atacar y qué esperar. Contamos con un equipo de abogados y economistas, trabajamos en toda España y solo aceptamos los casos que consideramos viables, sin que asumas riesgo económico si no se recupera el dinero. Puedes ver cómo llevamos este tipo de casos en nuestra página para reclamar la TAE del préstamo de coche o consultar el resto de áreas de práctica, incluidas las reclamaciones por tarjetas revolving, hipotecas y estafas financieras.
Si tu situación es más grave, por ejemplo si las deudas te desbordan, existe la Ley de Segunda Oportunidad, que permite cancelar deudas cuando se cumplen los requisitos legales.
Errores frecuentes al reclamar
- Dejar de pagar para presionar. Si no pagas, la entidad puede activar el vencimiento anticipado y reclamarte todo el préstamo. Sigue pagando mientras se estudia el caso, salvo que un abogado te indique otra cosa tras ver tu contrato.
- Firmar un finiquito sin asesorarte. Los acuerdos rápidos suelen incluir renuncias a reclamar.
- Reclamar sin los documentos. Sin contrato y sin extractos, la reclamación pierde fuerza. Pídelos por escrito.
- Dar por buena una oferta de la propia financiera. Comprueba qué incluye y qué dejas de reclamar.
- Fiarte de promesas de devoluciones concretas. Nadie puede asegurar un resultado antes de ver el contrato; desconfía de quien lo haga.
Preguntas frecuentes
¿Cuándo se considera que una cláusula es abusiva?
Cuando no se negoció individualmente y provoca un desequilibrio importante en perjuicio del consumidor, o cuando no se explicó con la claridad suficiente para entender su coste. Si lo es, es nula y no debe aplicarse. Que un juez la declare así depende de cada contrato.
¿Puedo reclamar la financiación de mi coche si ya terminé de pagarla?
Sí, haber liquidado el préstamo no impide estudiar una reclamación. Los plazos dependen del tipo de acción y de las circunstancias, así que conviene revisar el contrato cuanto antes. Un análisis previo permite saber si todavía hay margen.
¿Qué pasa si dejo de pagar un coche financiado?
La entidad puede reclamar las cuotas atrasadas y, si el contrato lo prevé, dar por vencido el préstamo completo. Esa cláusula puede ser abusiva cuando se aplica por un impago mínimo, pero dejar de pagar sin asesoramiento te expone a intereses de demora y a una demanda. Antes de tomar esa decisión, consulta el caso con un abogado.
¿Es abusiva siempre la comisión de apertura?
No. El Tribunal Supremo exige analizar cada caso: si hubo servicios reales, si el importe es desproporcionado y si recibiste información clara antes de firmar. Tu contrato y tu oferta previa son las pruebas que lo deciden.
¿Qué hago primero si creo que mi préstamo de coche es abusivo?
Pide una copia del contrato y reúne la factura, el cuadro de amortización y los justificantes de pago. Después reclama por escrito al Servicio de Atención al Cliente de la entidad. Si no responde en el plazo o rechaza tu petición, puedes acudir al Banco de España o al juzgado.
Fuentes
- OCU: cláusulas abusivas en los contratos de financiación
- OCU: campaña contra cláusulas abusivas en la financiación de concesionarios
- Ley 16/2011, de contratos de crédito al consumo (BOE)
- Ministerio de Consumo: qué hacer ante cláusulas abusivas en un préstamo
- Ministerio de Consumo: cómo reclamar a un banco y plazos de respuesta
- Poder Judicial: sentencia del Tribunal Supremo sobre comisión de apertura
- Banco de España: tipos de interés aplicados por las entidades