Si alguien se ha hecho pasar por tu banco por SMS, llamada o correo y ha movido tu dinero, actúa en este orden: llama al banco para bloquear tarjeta y accesos, cambia tus claves, denuncia ante la Policía Nacional o la Guardia Civil y reclama por escrito la devolución. Haber facilitado un código no te cierra la puerta: la normativa de pagos pone en el banco la carga de demostrar que la operación estaba autorizada o que hubo negligencia grave por tu parte. Esta guía explica cómo funciona el engaño, qué pruebas guardar y qué respuesta puedes exigir.
En resumen
- La suplantación bancaria consiste en imitar a tu banco (SMS, llamada, correo, web falsa) para que tú mismo entregues claves o autorices pagos.
- En las primeras horas: bloquea tarjeta y banca online, cambia contraseñas, guarda capturas y registros de llamadas y denuncia.
- El banco debe devolver de inmediato las operaciones no autorizadas, salvo que tenga motivos razonables para sospechar fraude y lo comunique a la autoridad. Que se usaran tus claves no basta por sí solo para negarse.
- La reclamación empieza en el Servicio de Atención al Cliente (SAC) del banco, por escrito. Si rechaza o no contesta, hay vías posteriores.
- En Solvendi Abogados analizamos tu caso sin coste y solo lo tomamos si es viable.
Tabla de contenidos
- Qué es la suplantación de identidad bancaria
- Señales de que el mensaje o la llamada no es de tu banco
- Qué hacer en las primeras horas
- Dónde denunciar
- ¿Tiene que devolverte el dinero el banco?
- Cómo reclamar paso a paso
- Perspectiva de Solvendi Abogados
- Cómo te ayudamos si ya has caído
- Cómo reducir el riesgo de que vuelva a pasar
- Preguntas frecuentes
- Fuentes
Qué es la suplantación de identidad bancaria
Suplantar es imitar la identidad de una fuente que conoces y en la que confías, en este caso tu banco, para que actúes dentro de un escenario preparado por el delincuente. Según Openbank, puede hacerse por SMS, correo, mensajería, llamadas, redes sociales o videollamadas, y suele combinarse con phishing para llegar a tu cuenta.
No hace falta ningún fallo técnico en el banco. El estafador no rompe la seguridad: te convence de que se la abras tú. Por eso el debate posterior casi siempre gira en torno a una pregunta: ¿quién autorizó realmente esa operación?
Las modalidades más habituales
| Modalidad | Cómo funciona | Qué te piden |
|---|---|---|
| Smishing | SMS que dice venir del banco (cargo sospechoso, cuenta bloqueada) | Que pulses un enlace o llames a un número |
| Vishing | Llamada de un falso empleado o agente de seguridad | Códigos de verificación, claves, que “anules” una operación |
| Phishing | Correo con web clonada del banco | Usuario, contraseña y códigos |
| Caller ID spoofing | Falsean el número que aparece en tu pantalla | Lo mismo que el vishing, con más credibilidad |
| Falsos policías o empleados del Banco de España | Te dicen que tu dinero está en peligro | Que muevas fondos a una “cuenta segura” |
La Policía Nacional ha descrito casos en los que los estafadores usaban una réplica de la web bancaria y una llamada de falsos trabajadores para obtener datos y entrar en las cuentas. Para esquivar la doble autenticación, llaman a la víctima haciéndose pasar por empleados del banco y le piden los códigos que acaba de recibir por SMS durante esa misma llamada.
Si quieres ver cómo evolucionan estos esquemas fuera de España, existen análisis sobre ejemplos de fraude en banca minorista que ayudan a entender por qué las técnicas de suplantación se parecen tanto de un país a otro.
Por qué el número que ves en pantalla no prueba nada
El SMS puede aparecer dentro de la misma conversación donde recibes los mensajes legítimos de tu banco, y la llamada puede mostrar el teléfono oficial de la entidad. El Banco de España explica la suplantación de SMS y del identificador de llamadas precisamente para que no te fíes de lo que muestra la pantalla.
El Gobierno ha reaccionado. La orden ministerial aprobada el 12 de febrero de 2025 incluye que los operadores bloqueen llamadas y SMS con numeración no atribuida, y las comunicaciones nacionales con origen internacional que usen números españoles falsificados. Es una barrera útil, pero no infalible: no baja tu guardia.
Señales de que el mensaje o la llamada no es de tu banco
Ninguna señal es definitiva por sí sola, pero varias juntas deberían detenerte:
- Te piden claves completas o códigos. El Banco de España advierte que tu entidad nunca te pedirá por teléfono claves completas ni códigos de confirmación para anular supuestas operaciones fraudulentas.
- Urgencia. Cuenta bloqueada, cargo no autorizado o “dinero en riesgo”. INCIBE advierte de que estos mensajes crean una sensación de alerta para que no pienses.
- Faltas de ortografía y formato extraño en el SMS o el correo.
- Te piden que llames a un número que te dan ellos o que pulses un enlace para “verificar”.
- Te piden mover dinero a una cuenta segura. Ningún banco lo hace. Esas cuentas suelen ser de mulas, personas que prestan su cuenta a cambio de una comisión, una pieza habitual de las redes criminales para dificultar el rastreo.
La regla práctica es sencilla: si dudas, cuelga y llama tú al teléfono que figura en tu tarjeta o en la app oficial. No devuelvas la llamada al número que te han dado.
Si quieres profundizar en la modalidad telefónica, tenemos una guía sobre vishing bancario en España con las señales y los pasos de reclamación. Y si lo que has recibido es un mensaje, en nuestra sección de fraude por SMS encontrarás más casos.
Qué hacer en las primeras horas
El tiempo cuenta: cuanto antes avises, más posibilidades hay de frenar transferencias, rastrear cuentas receptoras y probar que reaccionaste con diligencia.
- Llama a tu banco por el canal oficial y pide el bloqueo de tarjetas, banca online y cualquier operativa. Pide que quede constancia, por ejemplo con un número de incidencia o un correo.
- Cambia las contraseñas. La Policía Nacional recomienda, si has sido víctima, contactar rápidamente con el banco, modificar las claves de acceso y denunciar. Cambia también la del correo asociado a la cuenta.
- Guarda pruebas antes de borrar nada (ver apartado siguiente).
- Denuncia ante la Policía Nacional o la Guardia Civil.
- Reclama por escrito al SAC de tu banco la devolución de las operaciones que no autorizaste.
- Revisa si tus datos han quedado expuestos. INCIBE sugiere practicar egosurfing, es decir, buscar tu nombre y datos personales en internet para ver si han aparecido tras el incidente.
Si lo que ves en tu cuenta es un cargo que no reconoces y todavía no sabes cómo se produjo, tenemos una guía específica sobre qué hacer en las primeras horas ante un cargo no reconocido.
Pruebas que conviene conservar
INCIBE recomienda guardar capturas de pantalla de los mensajes y registros de llamadas para presentarlos en la denuncia. Además, te sugerimos reunir:
- Extractos con las operaciones fraudulentas marcadas (importe, fecha, hora y destinatario).
- Capturas del SMS o correo con el remitente, el enlace y la hora completa.
- El registro de llamadas con el número, la hora y la duración.
- El justificante de tu aviso al banco y toda la respuesta que te den.
- Un relato escrito, cronológico y breve, redactado mientras lo recuerdas bien: qué te dijeron, qué hiciste y en qué orden.
No borres el chat ni el SMS, aunque te dé vergüenza. Es la prueba más valiosa de que el engaño existió y de cómo fue.
Dónde denunciar
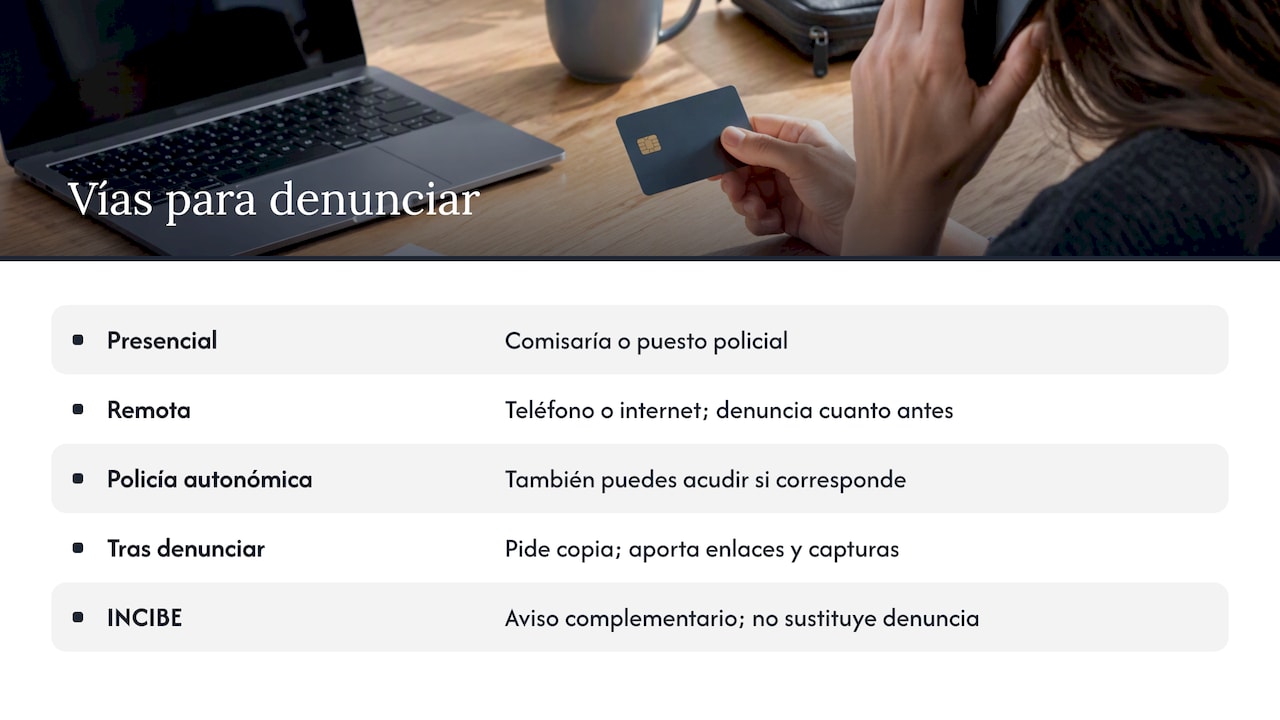
Puedes denunciar ante cualquier comisaría de Policía Nacional o puesto de la Guardia Civil. La Policía Nacional indica que las comisarías están abiertas las 24 horas, que también se puede denunciar por teléfono e internet con su sistema de denuncia online y que hay que hacerlo cuanto antes, sin esperar a las 24 o 48 horas. Si vives en una comunidad con policía autonómica, como Cataluña o el País Vasco, también puedes acudir a ella.
La denuncia sirve para dos cosas: permite investigar y rastrear las cuentas receptoras, y es un documento que el banco y, en su caso, un juez esperan ver. Pide siempre copia con el número de atestado. Si el engaño vino de una web, un perfil o un mensaje, aporta los enlaces y las capturas tal cual.
También puedes avisar a INCIBE, que recomienda reportar el fraude a través de sus canales. No sustituye a la denuncia, pero ayuda a cortar campañas activas.
¿Tiene que devolverte el dinero el banco?
En muchos casos, sí. La norma general que recoge el organismo de consumo es esta: el banco debe devolverte inmediatamente el dinero de las operaciones de pago no autorizadas, salvo que tenga motivos razonables para sospechar fraude y lo comunique a la autoridad competente. Para exonerarse, la entidad debe acreditar que tú autorizaste la operación, que hubo fraude por tu parte o que actuaste con negligencia grave.
Hay un punto clave: que se hayan usado tus claves no basta por sí solo para decir que autorizaste el pago. Según la misma fuente, la jurisprudencia del Tribunal Supremo ha reforzado la protección del usuario y atribuye al banco la carga de probar el consentimiento, el fraude o la negligencia grave del cliente.
Dónde suele discutirse el caso
Los bancos suelen alegar que entregaste tus códigos voluntariamente y, por tanto, que hubo negligencia grave. Lo que se discute es si las circunstancias hacían razonable tu confianza: un número que parecía el oficial, un SMS dentro del hilo legítimo, datos personales que solo el banco conocía o una llamada que simulaba una alerta real. Cuanto mejor documentado esté el engaño, más peso tiene tu versión.
También pesa lo que hizo el banco: si las operaciones eran atípicas para tu perfil (importes elevados, destinatarios nuevos, varias transferencias seguidas), si aplicó sus propios controles y si reaccionó cuando le avisaste. Esos datos los tiene la entidad, y por eso conviene exigírselos por escrito.
Cómo reclamar paso a paso
1. Reclamación al SAC del banco
Es el primer paso. Debes dirigirte al Servicio de Atención al Cliente, que según el Banco de España debe facilitarte la documentación que acredite la correcta autorización o ejecución del pago. Hazlo por escrito (formulario web con justificante, burofax o correo con acuse) e incluye:
- Tus datos y los de la cuenta o tarjeta.
- Listado de operaciones que no autorizaste, con fecha e importe.
- Cómo ocurrió el engaño, en pocas líneas.
- Copia de la denuncia y de las pruebas.
- Petición expresa de devolución inmediata y de la documentación que el banco use para decir que fue autorizada.
El Banco de España indica que, si la reclamación trata de servicios de pago (cuentas, tarjetas, transferencias), el SAC debe responder en 15 días hábiles desde que la presentaste. Los plazos pueden variar según la materia, así que confirma siempre en su página los vigentes.
2. Si rechaza o no responde
Si no estás de acuerdo con la respuesta o no te contestan en plazo, se abren otras vías: acudir al Banco de España (que emite un informe, no una sentencia vinculante) o ir a la vía judicial. Conviene valorar la segunda cuando el importe es relevante y el banco se escuda en la supuesta negligencia, porque solo un juez puede ordenar la devolución. La vía de reclamación es más eficaz con un expediente ordenado desde el primer día.
Perspectiva de Solvendi Abogados
Vemos el mismo patrón en muchos casos: la víctima llega con la sensación de que “ha sido culpa mía” porque entregó un código. Es justo lo que el estafador busca y lo que el banco aprovecha para rechazar la devolución.
Nuestra forma de trabajar combina abogados y economistas. Los primeros analizan si la operación estaba realmente autorizada y qué carga de prueba corresponde a la entidad. Los segundos revisan los movimientos: importes, ritmo, destinatarios y si encajaban con tu uso habitual. Esa lectura conjunta es la que convierte un relato de víctima en una reclamación sólida.
Hacemos un análisis gratuito de cada caso y solo tomamos los que son viables. Te explicamos con transparencia qué expectativas son realistas, y trabajamos con honorarios a éxito o porcentaje sobre lo recuperado, de modo que no asumes un riesgo económico si no se recupera el dinero.
Si has sido víctima, no esperes a que el banco te dé la razón por iniciativa propia. Documenta, denuncia y reclama cuanto antes.
cristian
Cómo te ayudamos si ya has caído
Si el banco te ha negado la devolución o no te contesta, en Solvendi Abogados revisamos tu caso sin coste. Trabajamos reclamaciones contra bancos, estafas online, fraudes bancarios y phishing, y puedes ver todas nuestras áreas en la página de derecho bancario y financiero y en las áreas de práctica. Si el origen fue una inversión o un bróker, tenemos un servicio específico de reclamación a brókers. Puedes contactarnos desde solvendiabogados.com y te diremos con franqueza si tu caso tiene recorrido.
También puedes consultar otros ejemplos en nuestra sección de estafa bancaria y de estafa online.
Cómo reducir el riesgo de que vuelva a pasar
- Desconfía de cualquier contacto que genere prisa. Corta y verifica por el canal oficial.
- No pulses enlaces de SMS o correos que hablen de tu cuenta. Entra escribiendo la dirección del banco o desde su app.
- Activa avisos de operaciones en la app, para enterarte al instante de cualquier movimiento.
- Ajusta los límites de transferencias y de pagos con tarjeta a lo que realmente usas.
- No compartas códigos con nadie, ni siquiera con quien diga ser del banco o de la policía.
- Si alguien te pide mover dinero a una cuenta segura, es una estafa. Ningún organismo lo hace.
- Cuenta a familiares mayores cómo funcionan estas llamadas. Muchas víctimas reconocen el engaño solo cuando alguien ajeno lo ve desde fuera.
Preguntas frecuentes
¿Qué pasa si suplantan una identidad?
Depende de qué datos usen. Si se hacen pasar por tu banco, el riesgo inmediato es el acceso a tu cuenta; si usan tus datos personales, pueden contratar productos a tu nombre. En ambos casos conviene avisar al banco, denunciar y guardar pruebas. Si aparecen deudas o contratos que no firmaste, reclámalos por escrito a la entidad que los emitió.
¿Dónde puedo denunciar un fraude por teléfono?
En cualquier comisaría de la Policía Nacional o puesto de la Guardia Civil, y también por teléfono o internet con el sistema de denuncia online de la Policía Nacional. Lleva capturas, registro de llamadas y extractos. Pide copia de la denuncia, porque el banco te la pedirá.
¿Puedo recuperar el dinero si yo di el código?
Puede ser posible. Que se usaran tus claves no basta por sí solo para que el banco se exonere: debe acreditar la autorización, el fraude o tu negligencia grave. Cada caso depende de las circunstancias del engaño y de las operaciones, por lo que conviene que lo revise un abogado.
¿Cuánto tarda el banco en responder a mi reclamación?
En servicios de pago, el Banco de España indica un plazo de 15 días hábiles para el SAC desde la presentación. Si no contesta o no te convence la respuesta, puedes seguir con las otras vías. Revisa siempre los plazos vigentes en la web del Banco de España.
¿Qué hago si el banco dice que fui negligente?
Pide por escrito la documentación con la que sostiene que autorizaste la operación y revisa cada dato: cómo llegó el contacto, qué parecía oficial y qué controles aplicó el banco. Un análisis jurídico y económico del caso te dirá si compensa seguir adelante.
Fuentes
- Openbank: qué es el spoofing
- Policía Nacional: nota de prensa sobre réplica de web bancaria
- Policía Nacional: nota de prensa sobre vishing y códigos de verificación
- Policía Nacional: nota de prensa sobre mulas de dinero
- Policía Nacional: cómo y dónde denunciar
- La Moncloa: estafas telefónicas y por SMS
- Banco de España: suplantación de SMS y del identificador de llamadas
- Banco de España: qué hacer ante un pago que no reconoces
- Banco de España: plazos para reclamar contra tu banco
- INCIBE: campañas que suplantan a entidades bancarias
- INCIBE: campaña de smishing que suplanta a entidades bancarias
- Consumo: preguntas frecuentes sobre llamadas que suplantan al banco
- Ejemplos de fraude en banca minorista