Si ves en tu extracto el cargo de una suscripción que no contrataste, actúa en este orden: comunica el cargo a tu banco cuanto antes, bloquea la tarjeta desde la app si puedes, identifica quién cobra y da de baja el servicio. En España tienes hasta 13 meses desde el adeudo para comunicar una operación no autorizada, pero esperar solo te expone a más cobros. Esta guía te explica cómo distinguir una suscripción realmente no autorizada de una renovación que aceptaste sin recordarlo, qué debe hacer el banco y qué opciones tienes si responde que no.
En resumen
- Comunica el cargo a tu entidad de inmediato y bloquea la tarjeta temporalmente si tu aplicación lo permite.
- El plazo máximo para comunicar una operación no autorizada es de 13 meses desde el adeudo, salvo que el banco no te diera la información exigida.
- Tras tu comunicación, el banco debe devolver el importe a más tardar al final del siguiente día hábil, salvo que sospeche fraude del titular o negligencia grave.
- Antes de reclamar, comprueba si el cargo viene de una prueba gratuita que se renovó o de alguien con acceso a tu tarjeta.
- Si el banco rechaza la reclamación porque considera que autorizaste la operación, conviene que un abogado revise el caso.
Tabla de contenidos
- Qué se considera una suscripción no autorizada
- Qué hacer en las primeras horas
- Cómo averiguar quién te cobra y si de verdad lo autorizaste
- Cómo cancelar la suscripción y evitar que se repitan los cargos
- Reclamar al banco: plazos y obligaciones de la entidad
- Si el banco rechaza la reclamación
- Nuestra perspectiva
- Cómo evitar que vuelva a ocurrir
- Cuándo tiene sentido acudir a un despacho
- Preguntas frecuentes
- Fuentes
Qué se considera una suscripción no autorizada
Una suscripción no autorizada es un cobro recurrente en tu tarjeta por un servicio que no contrataste ni consentiste, ni tú ni nadie autorizado por ti. Es distinto de una renovación que sí aceptaste, aunque no la recuerdes: una prueba gratuita que pasó a ser de pago, un plan anual que se renueva solo o un servicio que contrató un familiar con tu tarjeta.
La frontera no siempre es nítida, y por eso importa. Si el cobro procede de un servicio que tú aceptaste, la vía correcta suele ser la baja y, en su caso, una reclamación al comercio. Si nunca diste tu consentimiento, estás ante una operación no autorizada y el marco es el de la reclamación al banco.
Cuando la suscripción se coló por diseño
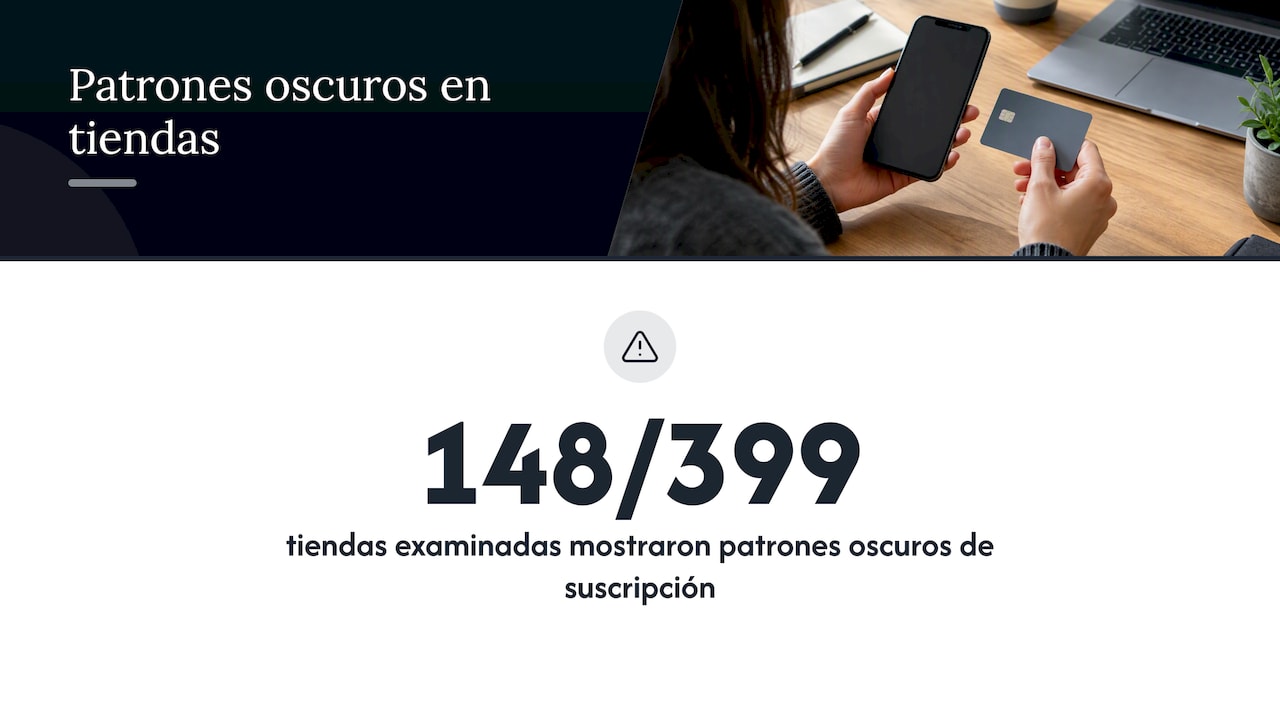
Hay un tercer caso frecuente: aceptaste algo sin entender que implicaba una suscripción. La Comisión Europea y la red de autoridades de consumo detectaron que algunas tiendas online usaban el diseño visual o el lenguaje para dirigir a los consumidores hacia suscripciones, u ocultaban información para inducirles a iniciarlas. En el barrido de 2023, 148 de 399 tiendas examinadas mostraron patrones oscuros de este tipo.
Si te ocurrió esto, guarda capturas de la página de contratación, el correo de confirmación (si lo hubo) y cualquier pantalla donde no se informara con claridad del cobro recurrente. Son pruebas útiles tanto para el banco como para el comercio.
Qué hacer en las primeras horas
El orden importa más que la prisa. Estos son los pasos que recomendamos:
- Comunica el cargo a tu entidad. El Banco de España indica que, si estás seguro de no reconocer un cargo, debes notificarlo lo antes posible a tu entidad para evitar cargos adicionales si resulta ser un uso fraudulento.
- Bloquea la tarjeta. Muchas aplicaciones de los bancos permiten bloquearla temporalmente, lo que impide que siga usándose. Un bloqueo temporal es reversible y corta la cadena de cobros mientras investigas.
- Guarda las pruebas. Haz capturas del extracto, de los correos y de las notificaciones de la app. Anota fechas e importes.
- Valora la denuncia. Según el caso, el formulario de reclamación puede acompañarse de una denuncia policial. Si sospechas que tus datos han sido robados, es un paso razonable.
- Identifica al comercio y da de baja el servicio. Lo vemos en las dos secciones siguientes.
Si quieres una checklist más detallada de esas primeras horas, la tenemos desarrollada en nuestra guía sobre qué hacer ante un cargo no reconocido en la tarjeta.
Cómo averiguar quién te cobra y si de verdad lo autorizaste
Antes de afirmar que es un fraude, conviene descartar las explicaciones más habituales. Una de las más comunes es que el nombre que aparece en el extracto no se parece al del servicio. Las plataformas de pago y las tiendas de aplicaciones suelen cobrar con descriptores genéricos.
La ayuda de Google sobre cargos no autorizados propone un método que sirve de ejemplo para cualquier plataforma: comprobar si el cargo corresponde a la compañía, revisar los casos de confusión habituales, preguntar a familiares o amigos con acceso a la tarjeta o cuenta y comparar el historial de compras y suscripciones con los cargos del extracto. Aplica la misma lógica a otras tiendas:
- Revisa el correo electrónico, incluida la carpeta de spam, buscando confirmaciones de pedido, recibos o avisos de renovación.
- Mira las suscripciones de tu móvil: en los ajustes de tu cuenta de la tienda de aplicaciones aparece el listado de servicios activos.
- Pregunta en casa. Hijos, pareja o familiares con la tarjeta guardada en un dispositivo compartido son una causa muy frecuente.
- Busca pruebas gratuitas olvidadas. Un servicio probado meses atrás puede haberse convertido en una cuota periódica.
- Compara fechas. Si el primer cargo coincide con una compra concreta, el origen suele estar ahí.
Una suscripción de prueba que se renueva tiene una particularidad: el Centro Europeo del Consumidor en España recomienda fijarse en cómo cancelarla para evitar nuevos costes si no quieres continuar.
Pequeñas señales de que algo no encaja
Sospecha de fraude real, y no de un simple descuido, cuando el comercio te resulta desconocido, el importe es distinto del habitual, hay varios cargos pequeños de distintos comercios en pocos días o recibiste avisos de seguridad que no esperabas. En esos casos, además de reclamar, cambia tus claves y pide a tu banco una tarjeta nueva. Si el origen parece una clonación, te será útil lo que explicamos en nuestro artículo sobre la clonación de tarjeta de débito y cómo exigir la devolución.
Cómo cancelar la suscripción y evitar que se repitan los cargos
Bloquear la tarjeta frena los cobros, pero no cancela el contrato con el comercio. Si el servicio era legítimo y quieres darte de baja, conviene hacerlo por escrito y guardar la prueba.
La ley te protege frente a las bajas con trabas. El Real Decreto Legislativo 1/2007, la Ley General para la Defensa de los Consumidores y Usuarios, exige que, en los contratos de servicios de tracto sucesivo, la empresa asegure que puedas darte de baja por el mismo procedimiento que usaste para contratar, sin obstáculos onerosos o desproporcionados. En la práctica: si te suscribiste con dos clics en una web, no deberían obligarte a llamar a un teléfono de pago o enviar una carta certificada para irte.
Pasos prácticos:
- Entra en tu área de cliente del comercio y busca la opción de baja o de gestión de la suscripción.
- Si no aparece o la baja está escondida, escribe al servicio de atención al cliente por un medio que deje constancia (formulario con justificante o correo electrónico) y pide confirmación de la baja.
- Guarda el justificante junto con las capturas de los cobros.
- Revisa los dos siguientes extractos para confirmar que no hay nuevos cargos.
Avisos de renovación: lo que viene
El Ministerio de Consumo ha promovido una modificación normativa que obligaría a las empresas a avisar con 15 días de antelación de la renovación automática de servicios o suscripciones contratados online y a facilitar la baja voluntaria. Se trata de una propuesta anunciada en 2025, así que comprueba en el BOE su estado actual antes de invocarla en una reclamación.
Reclamar al banco: plazos y obligaciones de la entidad
La vía principal es la reclamación a tu banco. El procedimiento que describe el Banco de España arranca por comunicar el cargo a la entidad y presentar la reclamación ante su Servicio de Atención al Cliente; la entidad debe facilitarte la documentación que acredite que la operación fue autorizada o ejecutada.
Plazo para comunicar el cargo
El plazo máximo para comunicar una operación no autorizada es de 13 meses desde la fecha del adeudo, salvo que el banco no te haya facilitado la información exigida. Es un límite máximo, no una invitación a esperar: cada mes que pasa suma cobros y debilita tu posición.
Si tienes cobros mensuales, comunica todos los que reconozcas como no autorizados, no solo el último. Indica las fechas, los importes y el nombre del comercio tal como aparece.
Devolución y abono provisional
Una vez comunicado el cargo, la entidad tiene la obligación de responder y devolver el importe de las operaciones que considere no autorizadas al final del siguiente día hábil, salvo que considere que derivan de una actuación fraudulenta del titular o de negligencia grave.
Si te hacen un abono provisional durante la investigación, el banco debe informarte previamente de que es provisional y de que el importe podría volver a cargarse si se comprueba que la operación fue correcta. Lee con atención esa comunicación y no des el asunto por cerrado hasta tener la resolución definitiva.
Cómo redactar la reclamación
Una reclamación eficaz es breve y verificable. Incluye:
- Tus datos y los últimos dígitos de la tarjeta.
- Fecha, importe y comercio de cada cargo.
- Una declaración clara de que no autorizaste la operación.
- La fecha y el medio en que comunicaste el cargo por primera vez.
- La petición de devolución del importe y de la documentación que acredite la autorización.
- Las pruebas que adjuntas (capturas, denuncia si la hay, correos).
Guarda el justificante de presentación. Es la prueba de que comunicaste el cargo dentro de plazo.
Si el banco rechaza la reclamación
El rechazo es más habitual de lo que parece, sobre todo cuando el banco entiende que la operación estaba autenticada. El Banco de España explica que, en el contexto de la ciberdelincuencia, las entidades a menudo consideran formalmente autorizadas las operaciones cuando el titular entrega voluntariamente sus claves de seguridad a los delincuentes, aunque haya sido por engaño.
Eso significa que no basta con decir que no autorizaste el pago: el caso se decide por cómo se produjo. Si hubo suplantación, phishing, una web falsa o un engaño para obtener tus claves, la discusión pasa por si hubo o no negligencia grave y si la entidad cumplió sus obligaciones. Ahí un análisis jurídico marca la diferencia.
Qué hacer entonces:
- Pide la respuesta por escrito y la documentación en la que el banco basa su decisión.
- No firmes ni aceptes nada que dé por cerrado el asunto sin haberlo revisado.
- Reúne la cronología: cuándo recibiste mensajes, qué datos facilitaste, cuándo viste el cargo y cuándo avisaste.
- Consulta con un abogado especializado en derecho bancario, sobre todo si hay importes relevantes o si el banco alega negligencia grave.
También tenemos una guía sobre el caso contrario, el de productos que el banco te cobra sin que los pidieras: tarjeta no solicitada, cómo reclamar paso a paso. Y si el origen fue un engaño, en nuestro archivo sobre estafa bancaria hay otros casos.
Nuestra perspectiva
En el despacho vemos a diario que la mayoría de las personas llega tarde a este problema, no por descuido, sino porque el cargo parece pequeño. Diez, quince o veinte euros al mes no alarman a nadie, hasta que suman. Nuestro consejo es el contrario: trata cada cargo desconocido como si fuera el primero de una serie.
Lo que nos distingue es cómo analizamos cada caso. Trabajamos con un equipo de abogados y economistas: los primeros valoran si hay base jurídica para reclamar y los segundos cuantifican lo que puede recuperarse. Ese análisis inicial es gratuito, y solo asumimos los casos que consideramos viables, para que sepas desde el principio qué expectativas son realistas.
También creemos que el cliente no debe asumir un riesgo económico adicional si el dinero no se recupera. Por eso nuestro modelo de honorarios se vincula, en general, al éxito de la reclamación. Cuando el banco responde con un rechazo genérico, vale la pena que alguien revise la documentación con calma: a menudo ahí es donde se decide el asunto.
cristian
Cómo evitar que vuelva a ocurrir
Ninguna precaución es infalible, pero estas reducen mucho el riesgo:
- Usa una tarjeta exclusiva para compras online. El Centro Europeo del Consumidor en España recomienda pagar con métodos seguros y, a ser posible, con una tarjeta recargable, independiente de la cuenta bancaria y destinada solo a pagos online.
- Lee la letra pequeña antes de aceptar una prueba gratuita. El Banco de España aconseja introducir los datos de la tarjeta solo en sitios web seguros y leer la letra pequeña de servicios o suscripciones.
- Anota la fecha de fin de cada prueba en tu calendario el mismo día que la empiezas, y cancela antes si no vas a continuar.
- Revisa el extracto cada mes, aunque sea un repaso rápido, y activa las notificaciones de cada compra en la app del banco.
- Desconfía de los mensajes que piden datos o claves, incluso si parecen de tu banco o de un organismo oficial. No facilites nunca claves ni códigos de confirmación.
Cuándo tiene sentido acudir a un despacho
No todos los casos necesitan abogado. Una suscripción olvidada de pocos euros se resuelve con la baja y una reclamación al comercio. Pero conviene pedir ayuda cuando:
- El banco rechaza la reclamación y alega negligencia grave o que autorizaste la operación.
- Los importes son elevados o los cargos se han repetido durante meses.
- Hubo engaño, suplantación de identidad o una web fraudulenta.
- El comercio no te deja darte de baja o no responde.
- No tienes claro si el origen es un fraude o un contrato que aceptaste.
En Solvendi Abogados estudiamos tu caso sin coste y te decimos con franqueza si hay base para reclamar. Puedes conocer nuestra práctica en derecho bancario y financiero o contactar desde la página principal del despacho, y te indicaremos qué documentación reunir.
Preguntas frecuentes
¿Cuánto tiempo tengo para reclamar una suscripción que no autoricé?
El plazo máximo para comunicar una operación no autorizada al banco es de 13 meses desde la fecha del adeudo, salvo que la entidad no te haya facilitado la información exigida. Aun así, lo recomendable es comunicarlo sin demora, porque así se evitan nuevos cargos y se refuerza tu posición.
¿El banco tiene que devolverme el dinero enseguida?
Tras comunicar el cargo, la entidad debe devolver el importe de las operaciones que considere no autorizadas al final del siguiente día hábil. La excepción es que crea que hubo fraude del titular o negligencia grave. Si te abona el importe de forma provisional, debe avisarte de que podría volver a cargarlo.
¿Basta con bloquear la tarjeta para que no me cobren más?
Bloquearla temporalmente impide que se use mientras dure el bloqueo, pero no cancela el contrato con el comercio. Para no tener problemas después, da de baja el servicio por escrito y guarda la confirmación. La ley exige que la baja se pueda hacer por el mismo procedimiento que la contratación.
¿Qué pasa si el banco dice que yo autoricé el pago?
Es frecuente cuando la operación estaba autenticada, por ejemplo si entregaste tus claves a un estafador. En ese caso pide la respuesta y la documentación por escrito y revisa cómo ocurrió todo. Un abogado especializado puede valorar si hubo negligencia grave o si la entidad incumplió sus obligaciones.
¿Hace falta denunciar en la policía?
No siempre, pero según el caso la reclamación puede acompañarse de una denuncia policial. Es aconsejable si sospechas robo de datos, suplantación o una estafa, porque aporta constancia de los hechos y refuerza la reclamación.
Fuentes
- La Comisión Europea y la red CPC detectan prácticas de manipulación en tiendas online
- Informar de cargos no autorizados, Ayuda de Centro de pagos de Google
- Pagos con tu tarjeta que tú no has autorizado, Cliente Bancario del Banco de España
- Bloqueo temporal de la tarjeta, Cliente Bancario del Banco de España
- Qué debes hacer si detectas en tu cuenta un pago que no reconoces
- Plazo para reclamar al banco una operación de pago no autorizada, DSCA
- Recomendaciones del Centro Europeo del Consumidor en España
- Real Decreto Legislativo 1/2007, Ley General para la Defensa de los Consumidores y Usuarios
- Anuncio del Ministerio de Consumo sobre renovaciones automáticas y llamadas no deseadas