No hay una tarifa única para demandar a un banco. El coste depende de la cuantía reclamada, del tipo de procedimiento y de lo que pacte con su abogado. Hay, eso sí, cinco partidas que conviene conocer antes de decidir: honorarios del abogado, derechos del procurador, tasas judiciales (que afectan sobre todo a empresas), gastos menores como peritos o burofaxes y, la más importante, el riesgo de ser condenado en costas si pierde. Esta guía las desglosa una a una y explica cómo se aplican a una reclamación típica, como la de una comisión de apertura o de estudio.
En resumen
- No existe un importe fijo: el coste lo marcan la cuantía, el procedimiento y los honorarios pactados con el abogado, y lo sensato es cerrarlos por escrito antes de empezar.
- Por debajo de 2.000 euros, con carácter general, no son obligatorios abogado ni procurador; por encima, sí, según el procedimiento.
- Las tasas judiciales civiles las pagan las personas jurídicas (100, 150 o 300 euros según el procedimiento en 2026), no los particulares.
- El mayor riesgo económico es la condena en costas si se desestiman todas sus pretensiones; un buen análisis previo de viabilidad es la mejor protección.
- Antes de demandar hay que reclamar por escrito al banco: es un paso gratuito que a veces resuelve el asunto y que además refuerza su posición sobre las costas.
Tabla de contenidos
- De qué se compone el coste de una demanda bancaria
- Cuándo hacen falta abogado y procurador
- Honorarios del abogado: libres y negociables
- Derechos del procurador
- Tasas judiciales: quién las paga
- Otros gastos que suelen aparecer
- La condena en costas: el riesgo real
- Si gana, ¿recupera los gastos del proceso?
- Reclamar una comisión de estudio o de apertura: qué ocurre con el coste
- El paso previo gratuito: reclamar al banco y al Banco de España
- Cómo trabajamos el coste en Solvendi Abogados
- Nuestra visión: el coste más caro es el de un caso mal elegido
- Preguntas frecuentes
- Fuentes
De qué se compone el coste de una demanda bancaria
Quien pregunta cuánto cuesta ir a juicio recibe casi siempre la misma respuesta: depende. Y es cierto, porque en España el coste depende de la minuta del abogado, del valor de la reclamación y de los aranceles del procurador. Pero “depende” no ayuda a decidir, así que conviene ordenar las partidas en dos grupos:
- Costes que usted decide o negocia: honorarios del abogado y, en su caso, de peritos.
- Costes que fija la norma o el procedimiento: derechos del procurador, tasas (si es persona jurídica) y, sobre todo, las costas que el tribunal imponga a quien pierda.
La clave está en que el segundo grupo se puede estimar con bastante precisión una vez conocida la cuantía, y el primero se controla con un presupuesto cerrado. Lo que no se controla del todo es el resultado, y por eso la viabilidad del caso pesa más que cualquier tarifa.
Cuándo hacen falta abogado y procurador
La primera pregunta práctica es si puede presentar la demanda usted solo. El Ministerio de Derechos Sociales, Consumo y Agenda 2030 indica que, tras reclamar por escrito al servicio de atención al cliente o al defensor del cliente, se puede acudir al Banco de España o a los tribunales, y que para una reclamación judicial inferior a 2.000 euros no son obligatorios, con carácter general, abogado ni procurador. Por encima de esa cifra, la intervención de ambos profesionales se exige según el tipo de procedimiento.
En la práctica, muchas reclamaciones bancarias de particulares superan ese umbral: una comisión de apertura de hipoteca, los gastos de formalización o los intereses de una tarjeta revolving suelen sumar más de 2.000 euros. Y aunque la cuantía fuera menor, una demanda contra un banco se enfrenta a un departamento jurídico con experiencia. Poder ir sin abogado no significa que convenga.
Honorarios del abogado: libres y negociables
Los abogados fijan libremente sus honorarios, de modo que no hay baremo oficial que le diga cuánto cobrará su letrado. Lo que sí recomienda la misma fuente es acordar una cantidad antes de que el proceso empiece. Es un consejo que debería convertirse en regla: pida siempre la hoja de encargo por escrito.
En reclamaciones contra bancos se encuentran tres fórmulas habituales:
| Fórmula | Cómo funciona | Qué debe preguntar |
|---|---|---|
| Honorario fijo | Una cantidad cerrada por todo el procedimiento o por cada instancia | Qué incluye: ¿primera instancia y recursos? ¿ejecución de la sentencia? |
| Porcentaje a éxito | Se cobra un porcentaje sobre lo que se recupere; si no se recupera, no se paga | Sobre qué base se calcula (principal, intereses, costas) y si hay provisión inicial |
| Mixta | Una parte fija más una variable ligada al resultado | Qué cubre cada parte y en qué momento se devenga |
Cada fórmula reparte el riesgo de forma distinta. Con honorario fijo, paga aunque pierda. Con porcentaje a éxito, el despacho comparte el riesgo y por eso suele rechazar los casos poco viables, lo cual es en sí mismo una buena señal para el cliente. Compare siempre qué se le cobra en cada escenario: ganar totalmente, ganar en parte y perder.
Derechos del procurador
El procurador representa a la parte ante el juzgado y cobra por arancel. Según una guía sectorial, en un procedimiento ordinario de cuantía media sus derechos pueden oscilar entre 300 y 1.500 euros, y la misma fuente señala que desde mayo de 2024 la norma aplicable es el Real Decreto 434/2024, que fija máximos y obliga a entregar un presupuesto previo al cliente. Trátese de una orientación y no de una tarifa: pida el presupuesto por escrito, como le corresponde.
En muchos despachos, la provisión del procurador se presupuesta junto con los honorarios, de modo que el cliente ve una cifra global y no tres facturas distintas. Pregunte si es su caso.
Tasas judiciales: quién las paga
Aquí hay una buena noticia para el particular. Las tasas judiciales civiles afectan a las personas jurídicas. En 2026, según un despacho de procuradores, son de 100 euros para el monitorio o el juicio verbal hasta 2.000 euros, 150 euros para el juicio verbal superior a esa cifra y 300 euros para el juicio ordinario. La eliminación de la cuota variable, según la misma fuente, permite a las empresas presupuestar con más precisión el coste de arrancar un pleito.
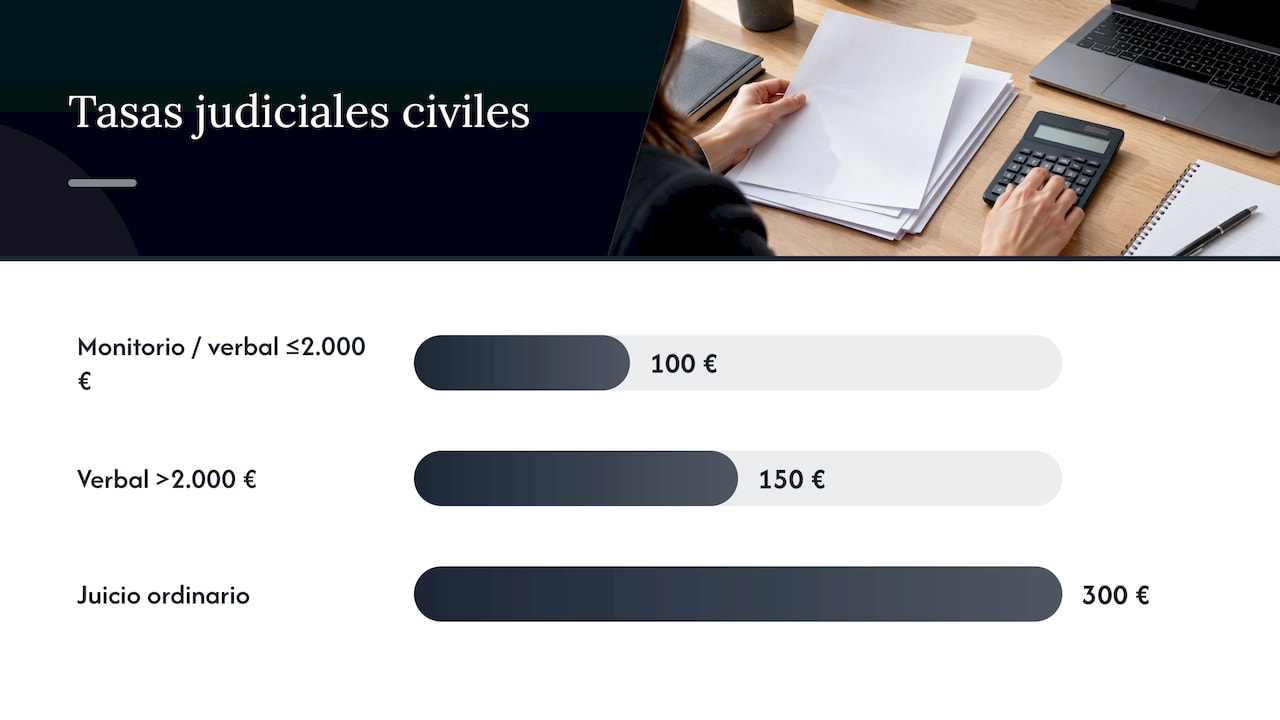
Por tanto, si usted es persona física y reclama a su banco como consumidor, no debería pagar tasa por presentar la demanda. Si es autónomo que actúa a través de una sociedad o una empresa, sí. El Portal Europeo de e-Justicia recoge, entre los riesgos de litigar, el posible pago de tasas por personas jurídicas en determinados procedimientos.
Otros gastos que suelen aparecer
Además de las partidas principales, una demanda bancaria puede arrastrar gastos accesorios, normalmente moderados:
- Burofax o comunicación fehaciente al banco para dejar constancia de la reclamación previa.
- Peritaje económico o contable, por ejemplo para recalcular lo cobrado de más en una tarjeta revolving o un préstamo. Se presupuesta aparte y su necesidad depende del caso.
- Copias y documentación: contrato, extractos y justificantes que no obren en su poder se piden al banco.
- Intento de solución extrajudicial: si la ley o el juez exigen un medio adecuado de solución de controversias, hay que participar de buena fe. No hacerlo puede acarrear la condena en costas aunque la estimación sea parcial. Su abogado le dirá en su caso si procede y cómo acreditarlo.
Es conveniente que su abogado le entregue una lista de estos extras desde el principio, con un tope orientativo, para que no haya sorpresas a mitad del procedimiento.
La condena en costas: el riesgo real
El dato que más condiciona la decisión de demandar no es una tarifa sino una regla. En los procesos declarativos, las costas de primera instancia se imponen a quien vea rechazadas todas sus pretensiones, salvo que el tribunal aprecie serias dudas de hecho o de derecho. Si la estimación es parcial, cada parte paga sus costas, salvo temeridad.
Traducido a una reclamación bancaria:
- Gana todo: el banco suele cargar con las costas, y usted recupera buena parte de lo gastado en abogado y procurador (dentro de los límites que fije el tribunal).
- Gana en parte: cada uno paga las suyas. Aquí el coste real del pleito recae sobre usted.
- Pierde todo: paga sus propios gastos y los del banco, según los límites de la tasación de costas.
De ahí que la calidad del análisis previo importe tanto. Un caso respaldado por jurisprudencia consolidada reduce de forma drástica la posibilidad de perder todas las pretensiones. Uno dudoso la multiplica.
Un matiz útil para la comisión de apertura: el Tribunal Supremo, aplicando la sentencia del TJUE de 16 de marzo de 2023, indicó que su abusividad exige un examen individualizado en cada caso conforme a la prueba practicada. No se puede dar por hecho que toda comisión se anula: depende del contrato y de cómo se informó al cliente.
Si gana, ¿recupera los gastos del proceso?
En parte, sí. Hay un supuesto especialmente relevante: cuando el banco se allana, es decir, reconoce la pretensión, tras un requerimiento previo. La jurisprudencia recogida en el buscador del CGPJ señala que si el allanamiento va precedido de un requerimiento fehaciente y justificado que no fue atendido, se presume mala fe y se imponen las costas al banco.
Por eso importa reclamar antes por escrito y conservar la prueba. Si el banco pudo evitar el pleito aceptando su reclamación y no lo hizo, el tribunal tiene un motivo para cargarle las costas. En nuestro blog hay ejemplos de resoluciones con esta consecuencia, como una sentencia de Valencia sobre comisión de apertura con imposición de costas o la sentencia contra CaixaBank sobre la misma comisión. Cada caso depende de sus hechos y de su contrato, así que son ilustraciones y no una promesa de resultado.
Reclamar una comisión de estudio o de apertura: qué ocurre con el coste
La comisión de estudio suele reclamarse como parte de la comisión de apertura. El Banco de España explica que esta comisión engloba los gastos de estudio, tramitación y concesión del préstamo, que desde la Ley 5/2019 de contratos de crédito inmobiliario se paga una sola vez si figura en las condiciones del contrato, y que su posible carácter abusivo corresponde decidirlo a los tribunales.
Para su bolsillo, esto significa lo siguiente: el importe en juego es, por lo general, de unos cientos o pocos miles de euros. Cuanto más pequeña es la cantidad, más importa que los honorarios no se la coman. Dos consecuencias prácticas:
- Si la cuantía es baja, la vía previa (banco y Banco de España) es la más rentable, porque no cuesta nada.
- Si es elevada o se acumula con otras partidas (gastos de formalización, cláusula suelo), la demanda puede compensar y conviene un abogado que reclame todo en un solo procedimiento.
Si su hipoteca tiene varias cláusulas cuestionables, tiene sentido estudiarlas juntas. Puede ver cómo se plantea en una reclamación de gastos hipotecarios frente a un banco o en la sentencia que anuló comisión de apertura, gastos y cláusula suelo.
El paso previo gratuito: reclamar al banco y al Banco de España
Antes de demandar, le conviene recorrer la vía administrativa, que no tiene coste. El procedimiento que describe el Banco de España empieza por presentar un escrito ante el servicio de atención al cliente o el defensor del cliente de la entidad, requisito obligatorio para poder acudir después al supervisor. Pasos esenciales:
- Presente la reclamación por cualquier canal del banco y conserve prueba: copia sellada y fechada, acuse de recibo o justificante de envío.
- Espere la respuesta. Con carácter general, el banco tiene 15 días hábiles si se trata de un servicio de pago, un mes si reclama un consumidor por otra materia y dos meses en otras reclamaciones de no consumidores.
- Acuda al Banco de España si no contestan o no está conforme. Para hacerlo por vía electrónica necesita certificado digital válido o Cl@ve, y el correo electrónico no es un medio válido.
- Aporte documentación: contrato, extractos donde figure el cargo y el motivo concreto de su queja, según la documentación que pide la sede electrónica.
Una advertencia que afecta al coste: el Banco de España inadmite las reclamaciones cuando la cuestión ya se ha planteado ante órganos judiciales. Si va a demandar, haga antes la vía administrativa, no después. Tenemos una guía paso a paso para reclamar al Banco de España con los plazos.
Tenga presente que la resolución del Banco de España no es vinculante para el banco, aunque sirve como prueba de que usted intentó resolverlo antes de acudir al juzgado.
Cómo trabajamos el coste en Solvendi Abogados
Nuestro análisis inicial del caso es gratuito y solo aceptamos casos que consideramos viables. Trabajamos a éxito o con un porcentaje sobre la cantidad recuperada, y en algunos casos con honorarios fijos o variables por la tramitación y la representación judicial. Si no se recupera el dinero, usted no asume un riesgo económico. Si su problema es una comisión, gastos hipotecarios, una tarjeta revolving u otra reclamación contra una entidad financiera, puede revisar nuestras áreas de práctica o la página de Derecho Bancario y Financiero y pedirnos el análisis. Las condiciones concretas de cada encargo se fijan por escrito antes de empezar.
Nuestra visión: el coste más caro es el de un caso mal elegido
Desde nuestro equipo de abogados y economistas vemos cada semana el mismo patrón: la gente pregunta por las tarifas y apenas por la viabilidad. Sin embargo, el dinero que se pierde en reclamaciones bancarias rara vez se debe a honorarios altos. Se pierde en demandas planteadas sin revisar el contrato, sin reclamación previa documentada o por una cantidad que no justifica el pleito.
Por eso hacemos primero el análisis económico: cuánto se cobró de más, qué cláusulas son discutibles, qué dice la jurisprudencia y cuál es el escenario si el juez estima solo en parte. Si las cuentas no salen, se lo decimos. Y cuando salen, preferimos que el coste esté vinculado al resultado, de modo que nuestro interés y el suyo coincidan. Desconfíe de cualquier despacho que le prometa un resultado sin haber visto su contrato y pídale siempre el presupuesto por escrito, con lo que incluye y lo que no.
— cristian
Preguntas frecuentes
¿Cuánto cobra un abogado por poner una demanda a un banco?
No hay tarifa oficial: los abogados fijan libremente sus honorarios. Puede ser una cantidad fija, un porcentaje de lo recuperado o una combinación. Lo recomendable es pactarlo por escrito antes de empezar y preguntar qué ocurre si gana solo en parte.
¿Puedo demandar a mi banco sin abogado?
Solo en reclamaciones inferiores a 2.000 euros, donde con carácter general no son obligatorios abogado ni procurador. Por encima de esa cifra se exigen según el procedimiento. Aun por debajo, valore si le compensa enfrentarse solo al servicio jurídico de una entidad.
¿Tengo que pagar tasas judiciales si soy particular?
Las tasas civiles recaen sobre las personas jurídicas, con importes de 100, 150 o 300 euros según el procedimiento en 2026, según una fuente especializada. Un particular que reclama como consumidor no debería abonarlas, pero confírmelo con su abogado según su caso.
¿Y si pierdo la demanda contra el banco?
Si se rechazan todas sus pretensiones, lo normal es la condena en costas, salvo que el tribunal aprecie serias dudas de hecho o de derecho, según e-Justicia. Por eso conviene un análisis previo de viabilidad antes de presentar nada.
¿Qué hago antes de demandar para reclamar una comisión de estudio?
Reclame por escrito al servicio de atención al cliente del banco y guarde la prueba de recepción. Si no contestan o no le convence la respuesta, puede acudir al Banco de España, con el contrato y los extractos del cargo. Es un camino gratuito y, si luego hay juicio, ayuda a justificar la imposición de costas al banco.
Fuentes
- Cuánto dinero cuesta ir a juicio en España: el desglose de gastos (Business Insider)
- Preguntas frecuentes sobre comisiones de tarjeta de crédito (Ministerio de Derechos Sociales, Consumo y Agenda 2030)
- Guía del procurador: qué es, cuándo lo necesitas y cuánto cuesta
- Tasas judiciales 2026: importes, exenciones y pago
- Costas (Portal Europeo de e-Justicia)
- Novedades sobre costas procesales en la nueva Ley Orgánica
- Sentencia del Tribunal Supremo 816/2023, de 29 de mayo (comisión de apertura)
- Costas procesales (CENDOJ, Poder Judicial)
- ¿Qué gastos te toca pagar cuando contratas una hipoteca? (Banco de España)
- Cómo realizar una reclamación (Banco de España)
- Cómo acreditar haber reclamado previamente ante el SAC (Banco de España)
- Reclamaciones sobre normativa de transparencia (sede electrónica del Banco de España)
- Memoria del Servicio de Reclamaciones 2022, capítulo 1 (Banco de España)