La macrodemanda por cláusulas suelo ha sido validada como vía colectiva. El Tribunal Supremo respaldó la acción de ADICAE contra varias entidades, lo que abre la puerta a la nulidad de la cláusula y a la devolución de lo cobrado indebidamente. Si tu hipoteca incluyó un suelo aplicado sin transparencia, el paso inmediato es reunir el contrato y los extractos y pedir un análisis gratuito de tu caso.
En resumen:
- La demanda colectiva por cláusulas suelo es válida y puede solicitar la nulidad y devolución de los cobros indebidos a varias entidades bancarias simultáneamente.
- La ley europea permite agrupar acciones similares contra profesionales del mismo sector, independientemente de que las hipotecas sean distintas individualmente.
- Reclamar la nulidad es gratuito y no tiene plazo, pero la restitución de lo pagado de más sí prescribe en función de cuándo se realizó el pago y cuándo se reclama.
- Es recomendable recopilar toda la documentación hipotecaria antes de presentar reclamaciones, incluyendo escritura, contrato y extractos bancarios.
- Un despacho especializado puede revisar gratis tu caso y gestionar la reclamación, cobrando solo si obtiene una devolución para ti.
Tabla de contenidos
- Qué decidió el TJUE y cómo llegó al Tribunal Supremo
- Qué puede reclamar un afectado por la cláusula suelo
- Cómo sumarse a la demanda colectiva: plazos y requisitos
- Qué documentos preparar y qué vías de reclamación existen
- Cómo trabaja Solvendi Abogados con afectados por cláusulas suelo
- Lo que nadie te cuenta sobre los tiempos de esta macrodemanda
- Solicita un análisis gratuito de tu hipoteca con suelo
- Fuentes
- Preguntas frecuentes
Qué decidió el TJUE y cómo llegó al Tribunal Supremo
El Tribunal de Justicia de la Unión Europea resolvió el 4 de julio de 2024 que el control de transparencia de una cláusula abusiva puede examinarse dentro de una acción colectiva, siempre que las cláusulas comparadas sean lo bastante parecidas y los profesionales demandados pertenezcan al mismo sector. La banca había intentado bloquear la macrodemanda de ADICAE alegando que cada hipoteca es distinta y que agrupar a decenas de entidades en un solo pleito vulneraba su derecho de defensa. El tribunal europeo rechazó ese argumento.
La base legal viene de la Directiva 93/13/CEE sobre cláusulas abusivas en contratos con consumidores, combinada con el artículo 17.4 de la Ley de Condiciones Generales de la Contratación, que permite acumular acciones contra varios profesionales del mismo sector cuando exista un nexo jurídico suficiente.
El recorrido procesal fue el siguiente:
- ADICAE presentó la demanda colectiva original contra decenas de bancos por la cláusula suelo.
- Los tribunales españoles plantearon cuestiones prejudiciales al TJUE sobre la viabilidad de juzgar cláusulas distintas en un mismo procedimiento.
- El TJUE respondió en julio de 2024 avalando la acumulación cuando hay similitud suficiente.
- El Tribunal Supremo dictó sentencia el 19 de junio de 2025 dando validez definitiva a la macrodemanda y ordenando devoluciones dentro de su ámbito.
Qué puede reclamar un afectado por la cláusula suelo
La sentencia distingue dos efectos que conviene no confundir. La nulidad declara que la cláusula suelo nunca debió aplicarse: se considera nula de pleno derecho conforme al artículo 83 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios, y desde ese momento el banco deja de poder cobrar el suelo hacia adelante. La restitución es la consecuencia económica: recuperar lo pagado de más.
Consejo profesional: no confundas ganar la nulidad con cobrar automáticamente. La restitución exige cuantificar el importe exacto pagado de más, y ahí es donde muchos afectados se quedan atascados sin asesoramiento.
Lo que normalmente puede reclamarse incluye:
- El importe principal cobrado de más por la aplicación del suelo desde la firma o desde la fecha límite que fije la sentencia.
- Los intereses legales sobre esas cantidades hasta su devolución efectiva.
- En algunos supuestos, las costas del procedimiento si el banco es condenado.
La reclamación se complica cuando el cliente firmó una novación o un acuerdo transaccional con el banco renunciando a reclamar, o cuando ha transcurrido demasiado tiempo desde que dejó de pagar la hipoteca.
Cómo sumarse a la demanda colectiva: plazos y requisitos
Existen dos caminos principales para participar en una reclamación de este tipo, y no son excluyentes.
- Afiliarse a una asociación de consumidores como ADICAE o ASUFIN. ADICAE exige normalmente la condición de socio, con una cuota de inscripción, para representar al afectado dentro de sus plataformas colectivas.
- Encargar la reclamación a un despacho de abogados, que puede actuar de forma individual o coordinada sin exigir la afiliación previa a ninguna asociación.
- Personarse directamente en el procedimiento si ya existe litigio abierto y el afectado cumple los requisitos procesales de legitimación.
Los plazos importan de dos formas distintas. La acción para declarar nula la cláusula suelo es imprescriptible, porque una cláusula abusiva se considera nula desde el origen. Pero el derecho a que te devuelvan el dinero cobrado de más sí está sujeto a plazos de prescripción, que corren de forma independiente para cada cantidad pagada. Cuanto más tardes en reclamar, más importe puedes perder por el camino.
Consejo profesional: pide siempre por escrito la fecha exacta en que el banco eliminó o modificó tu cláusula suelo. Ese dato determina desde cuándo se cuenta el plazo de restitución.
Qué documentos preparar y qué vías de reclamación existen
Antes de reclamar, reúne la documentación que demuestra cómo se aplicó la cláusula:
- La escritura de préstamo hipotecario, donde debe figurar la cláusula suelo con su redacción exacta.
- El contrato original y cualquier novación o acuerdo posterior firmado con el banco.
- El cuadro de amortización completo, para comparar cuotas pagadas con y sin suelo.
- Los extractos bancarios de los últimos años y cualquier comunicación escrita con la entidad sobre la cláusula.
Con esos documentos en mano, el orden lógico es: primero, una reclamación previa por escrito al banco pidiendo la nulidad y la devolución cuantificada; si no responde en plazo o la rechaza, presentar reclamación ante el Banco de España, cuya intervención no es vinculante pero deja constancia formal del conflicto; y, si ninguna vía funciona, acudir a la vía judicial. Cuando el banco no entrega voluntariamente los documentos necesarios para litigar, la doctrina reciente del Tribunal Supremo permite reclamarlos mediante diligencias preliminares antes de presentar la demanda, lo que agiliza la preparación de la prueba.
Cómo trabaja Solvendi Abogados con afectados por cláusulas suelo
Un despacho puede combinar abogados y economistas para analizar cada hipoteca de forma gratuita antes de decidir si hay caso viable. Esa mezcla de perfiles importa: cuantificar correctamente lo cobrado de más por el suelo requiere el mismo trabajo de peritaje económico que la jurisprudencia reciente considera decisivo para probar similitud entre cláusulas.
El despacho ha documentado resultados favorables en materia hipotecaria, incluida una sentencia de nulidad de cláusula suelo frente a una entidad bancaria concreta. También ha gestionado casos de reclamación de gastos hipotecarios que suelen ir de la mano de la reclamación por suelo, porque ambas derivan de la misma falta de transparencia contractual.
Lo que nadie te cuenta sobre los tiempos de esta macrodemanda
Ganar en los tribunales y cobrar son dos cosas distintas, y aquí está la parte incómoda: aunque el Supremo ya validó la macrodemanda, la ejecución efectiva contra bancos que no paguen voluntariamente puede alargarse por recursos y trámites de ejecución forzosa. No esperes un ingreso automático en tu cuenta a los pocos meses de conocerse la sentencia.
Mi consejo es priorizar la documentación ahora, mientras el caso está mediático y los bancos tienen presión pública para resolver de forma ágil. Vigila cualquier oferta de acuerdo extrajudicial que te llegue del banco antes de que reclames: suele estar por debajo de lo que corresponde legalmente.
— cristian
Solicita un análisis gratuito de tu hipoteca con suelo
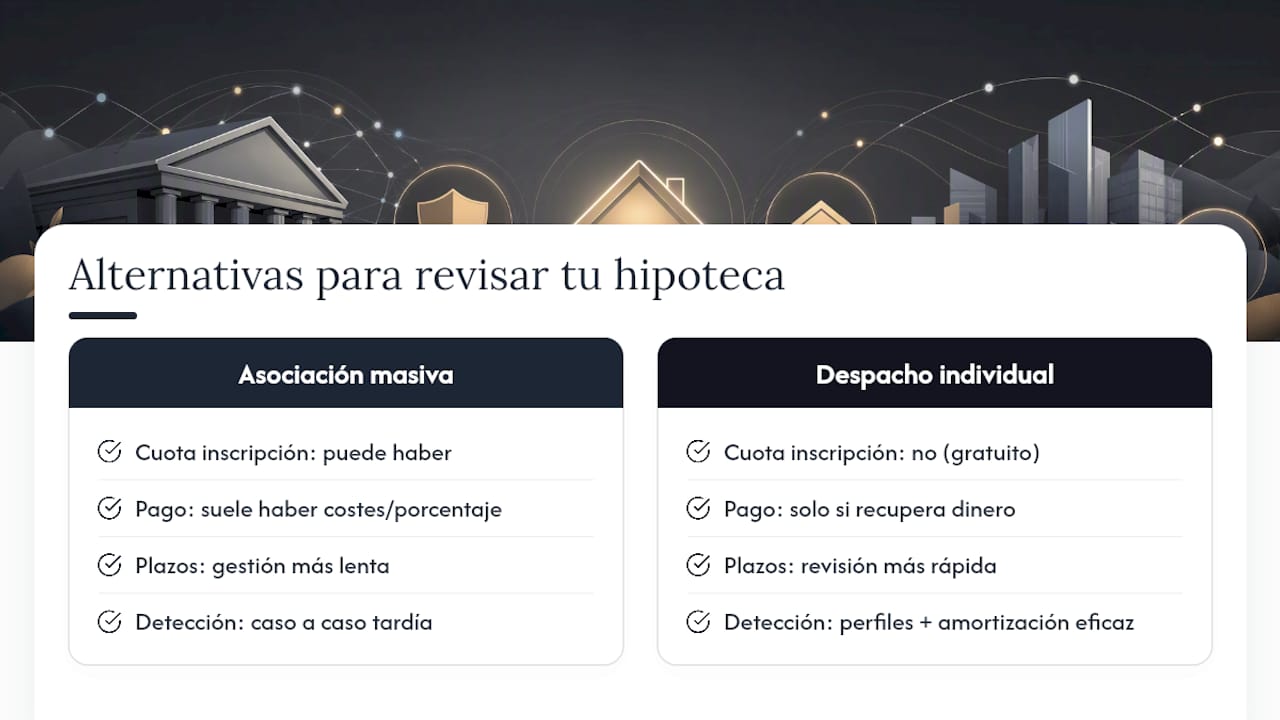
Existe la alternativa a afiliarte y esperar los plazos de una asociación masiva: un despacho puede revisar tu caso de forma individual y gratuita, sin cuota de inscripción previa, y cobrar solo si recupera dinero para ti. La combinación de perfiles revisando la escritura y el cuadro de amortización puede permitir detectar con rapidez si una cláusula suelo es reclamable, algo que en una plataforma colectiva puede tardar más en gestionarse caso por caso.
Puedes comprobar cómo trabaja el despacho leyendo el relato de una reclamación de gastos hipotecarios resuelta con sentencia favorable. El siguiente paso es simple: entra en Solvendiabogados y pide el análisis gratuito de tu hipoteca antes de que corran más plazos de prescripción sobre las cantidades que podrías recuperar.
Fuentes
Para verificar de primera mano lo explicado en este artículo:
- La justicia europea avala las demandas colectivas como vía para reclamar a los bancos por las cláusulas suelo | EL PAÍS
- Banco de España — Reclamaciones y consultas
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Qué es una demanda colectiva?
Es una acción judicial en la que varios afectados por el mismo problema (por ejemplo, la misma cláusula suelo aplicada por distintos bancos) reclaman conjuntamente en un solo procedimiento, en lugar de pleitear cada uno por separado.
¿Dónde denunciar a un banco en España?
Puedes presentar una reclamación previa directamente ante el banco, elevarla después al Banco de España si no obtienes respuesta satisfactoria, o acudir a la vía judicial para conseguir una sentencia vinculante.
¿Cuántas personas hacen falta para una demanda colectiva?
No existe un número fijo mínimo; lo que exige la ley es que los afectados compartan una situación jurídica lo bastante similar, como ocurre con la cláusula suelo frente a distintas entidades del mismo sector.
¿Qué otros ejemplos de acciones colectivas existen además de las cláusulas suelo?
Además de la macrodemanda por cláusulas suelo, en España se han tramitado acciones colectivas por gastos de constitución de hipoteca, por el índice IRPH, por comisiones de tarjetas revolving, por preferentes y deuda subordinada, por cláusulas de vencimiento anticipado, por seguros vinculados a préstamos, por el índice hipotecario de referencia de cajas de ahorro, por fondos de inversión mal comercializados y por criptoestafas coordinadas contra brókeres no regulados.
Recomendaciones
- Nueva victoria judicial: anulada cláusula suelo de Banco Sabadell y recuperado lo pagado de más
- Cómo ganar un caso de cláusula suelo contra el Banco Santander
- Sentencia favorable a nuestro cliente por cláusula suelo abusiva del Banco Sabadell
- Cómo recuperar el dinero pagado de más por la cláusula suelo y los gastos de hipoteca: un caso real