La hipoteca variable revisa el tipo de interés durante toda la vida del préstamo y la mixta combina un primer tramo a tipo fijo con un segundo tramo variable. La variable suele arrancar con un tipo más bajo, pero la cuota sube o baja con el euríbor desde la primera revisión. La mixta te da años de cuota estable, aunque después queda expuesta al mismo índice. La elección depende menos de adivinar el euríbor que de cuánta subida de cuota puede soportar tu presupuesto.
En resumen
- Variable: el tipo es un índice (normalmente el euríbor) más un diferencial fijo, y se revisa cada seis o doce meses. La cuota puede subir o bajar.
- Mixta: tipo fijo durante un periodo inicial y variable después. Tienes previsibilidad al principio y exposición al euríbor más adelante.
- Comparar solo la primera cuota engaña: en una mixta hay que mirar el diferencial y la revisión del tramo variable, no solo los primeros años.
- Antes de firmar, revisa TAE, vinculaciones, amortización anticipada y que no haya cláusulas abusivas en la escritura.
- Si ya tienes una hipoteca variable antigua, comprueba si incluye cláusula suelo o gastos que te cobraron indebidamente.
Tabla de contenidos
- Qué diferencia hay entre una hipoteca variable y una mixta
- Cómo se calcula y se revisa la cuota
- El euríbor en la práctica
- Para quién encaja cada una
- Qué comparar antes de firmar
- Si ya tienes una hipoteca variable: cláusula suelo y gastos
- La opinión de nuestro despacho
- Revisa tu hipoteca con un análisis gratuito
- Preguntas frecuentes
- Fuentes
Qué diferencia hay entre una hipoteca variable y una mixta
Según la guía del Banco de España sobre hipotecas a tipo fijo o variable, en la hipoteca variable el tipo se revisa normalmente cada año o cada semestre y se expresa como un índice de referencia más un porcentaje constante, por ejemplo euríbor + 2,1. En la mixta se cobra un interés fijo durante un periodo inicial y después uno variable, de modo que la cuota puede subir o bajar según el índice.
Dicho de forma práctica:
- En la variable no hay un momento de calma garantizado. Cada revisión recalcula el tipo con el euríbor del mes de referencia más el diferencial pactado.
- En la mixta hay un calendario. Durante el tramo fijo sabes exactamente cuánto pagas. Cuando termina, pasas a funcionar como una variable sobre el capital que te quede por devolver.
El tramo fijo de una mixta se pacta en el contrato. La duración, el tipo inicial y las condiciones del tramo variable cambian de una oferta a otra, así que ninguna cifra vale como regla general: lo que cuenta es lo que figure en la oferta que te entreguen.
Cuadro comparativo
| Criterio | Hipoteca variable | Hipoteca mixta |
|---|---|---|
| Tipo de interés | Índice + diferencial, durante todo el préstamo | Fijo en un primer periodo, variable después |
| Cuota al inicio | Cambia en la primera revisión | Constante durante el tramo fijo |
| Exposición al euríbor | Desde la primera revisión | Desde que termina el tramo fijo |
| Previsibilidad | Baja | Alta al principio, baja después |
| Beneficio si bajan los tipos | Inmediato, tras cada revisión | Solo cuando empieza el tramo variable |
| Qué mirar en la oferta | Diferencial, índice, frecuencia de revisión | Duración y tipo del tramo fijo, diferencial posterior |
Cómo se calcula y se revisa la cuota
El sistema habitual en España es el sistema francés. El Banco de España explica que la cuota (capital amortizado más intereses) es constante durante la vida del préstamo, salvo cuando se revisa el tipo en las hipotecas variables, y que los intereses se calculan sobre el capital pendiente en cada momento.
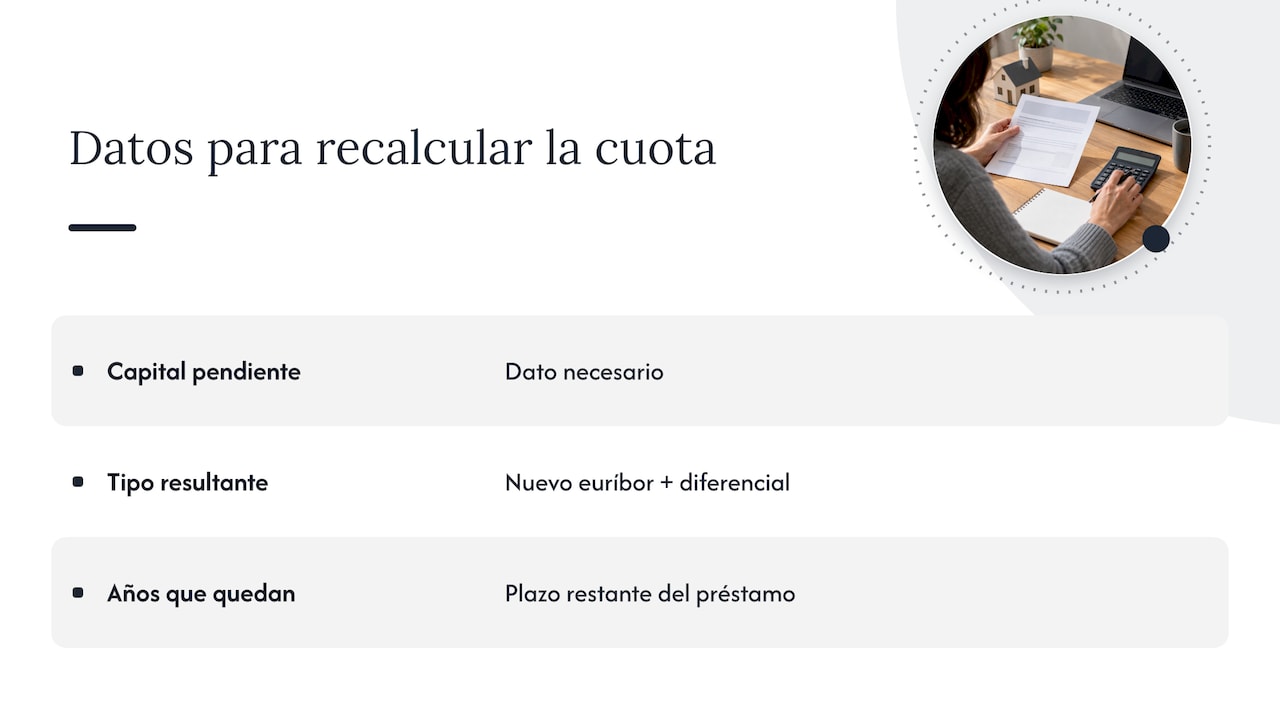
Para la nueva cuota tras una revisión, el Banco de España indica en su guía para calcular la nueva cuota que se necesitan tres datos: el capital pendiente, el tipo resultante de sumar el nuevo euríbor y el diferencial, y los años que quedan. El banco aplica la revisión de forma automática, pero debe informarte con antelación del cambio de tipo y del importe de la nueva mensualidad.
El índice habitual es el euríbor a doce meses. Según Hoom, el tipo se revisa normalmente cada seis o doce meses con el euríbor del mes de referencia que fija la escritura, que suele ser uno o dos meses anterior. Esa guía añade un matiz útil para las mixtas: al empezar el tramo variable la cuota se recalcula con el capital pendiente, así que la cuota de los primeros años no sirve para comparar.
Un ejemplo para ver el efecto del tipo
Son cálculos propios con el sistema francés, sobre 200.000 € a 25 años, solo para ver la sensibilidad y sin contar comisiones ni vinculaciones:
| Tipo de interés anual | Cuota mensual aproximada |
|---|---|
| 2 % | 847 € |
| 3 % | 948 € |
| 4 % | 1.056 € |
Cada punto de subida en el tipo añade en torno a 100 € al mes en este ejemplo. En una variable ese salto llega con la revisión. En una mixta llega cuando acaba el periodo fijo, y por entonces habrás amortizado parte del capital.
El euríbor en la práctica
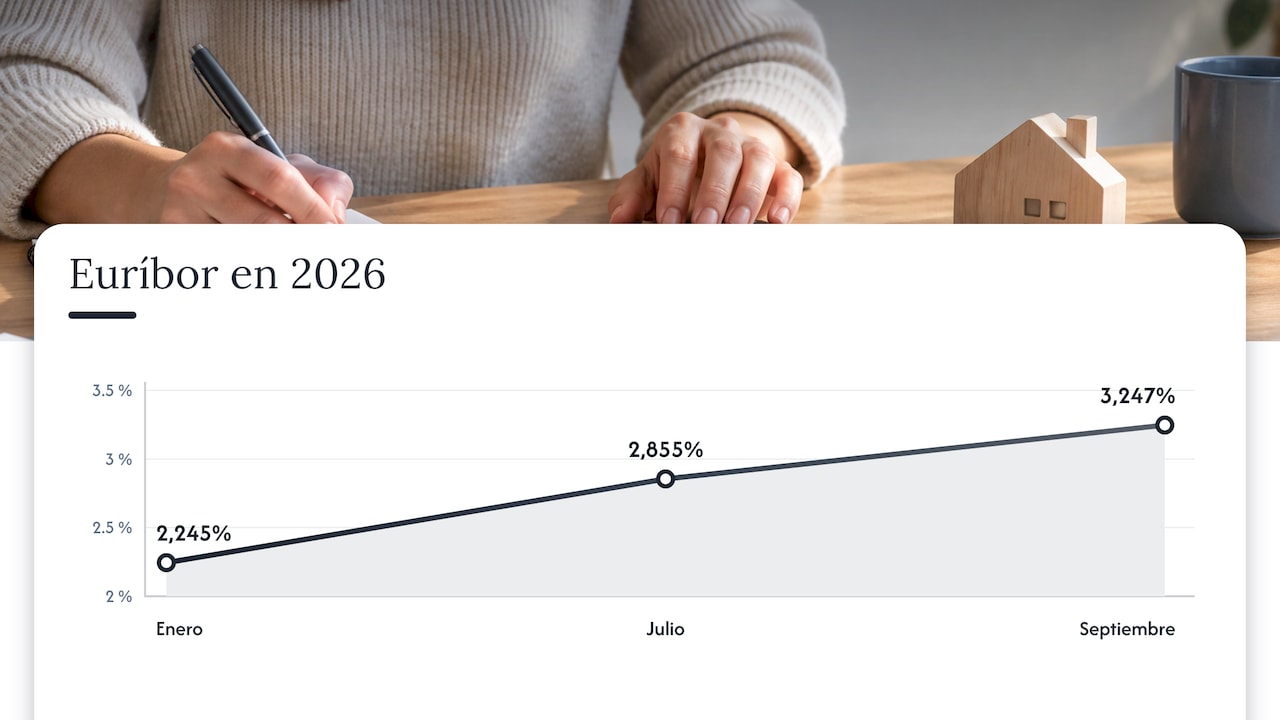
El euríbor a doce meses cerró julio de 2026 en el 2,855 %, su nivel más alto desde septiembre de 2024, con 0,776 puntos más que un año antes. Los datos recopilados en el histórico del euríbor muestran una media de 2,245 % en enero de 2026 y de 3,247 % en septiembre, es decir, que el índice se movió con claridad en pocos meses.
Un caso real lo ilustra bien. Según Hoy Aragón, sobre 150.000 euros pendientes, 25 años por delante y un diferencial de 0,90 puntos, la cuota pasó de unos 712 a unos 779 euros al mes (67 euros más) al comparar la media de agosto de 2025 con la provisional de agosto de 2026. Eso es lo que significa una revisión al alza en una variable o en el tramo variable de una mixta.
La ventaja del lado de la bajada también existe. El Banco de España señala que la variable suele tener un tipo inicial inferior al de las fijas y plazos más largos, y que la cuota puede bajar si disminuyen los tipos. Desde la Ley 5/2019, en las hipotecas de tipo variable no se puede fijar un límite a la baja del tipo y el interés no puede ser negativo, así que un euríbor bajo no se queda bloqueado por un suelo en los contratos nuevos.
Para quién encaja cada una
No hay una respuesta única, pero sí criterios concretos. Estas son pautas de sentido común financiero, no una recomendación personalizada.
La variable suele encajar si:
- Tienes margen en el presupuesto para absorber una subida de cuota como la del ejemplo anterior sin recortar gastos básicos.
- Cuentas con ahorro de reserva o prevés amortizar parte del capital en pocos años.
- Priorizas un tipo inicial más bajo y aceptas que la cuota se mueva.
La mixta suele encajar si:
- Tus ingresos son estables pero ajustados, y necesitas saber cuánto pagarás durante los primeros años.
- Esperas que tus ingresos crezcan antes de que acabe el tramo fijo, o planeas vender o refinanciar en ese plazo.
- Quieres dar un primer periodo de tranquilidad antes de quedar expuesto al índice.
Una regla útil: simula tu cuota con el tipo actual, con uno y dos puntos más, y comprueba si sigues llegando a fin de mes. Si la respuesta es no con dos puntos, la exposición al euríbor te pide una estructura con más protección o un préstamo menor. Si la respuesta es sí con holgura, la variable gana atractivo.
Dos errores frecuentes. El primero es elegir por la cuota del primer año sin mirar el diferencial: un euríbor más 0,5 y uno más 1,5 no tienen nada que ver a quince años. El segundo es olvidar la vida real del préstamo: mucha gente cambia de vivienda o refinancia antes del final, y eso debe pesar en la decisión.
Qué comparar antes de firmar
La propia Ley 5/2019 obliga a que la publicidad especifique el tipo deudor indicando si es fijo, variable o una combinación, y a mostrar la TAE al menos tan destacada como cualquier tipo de interés. Úsalo: compara ofertas por TAE, no por el tipo anunciado.
Según 1000finanzas, conviene revisar capital financiado, interés y TAE, cuota y plazo, y vinculaciones. En una mixta añade la duración del periodo fijo, el interés inicial, el índice y el diferencial del tramo variable, la frecuencia de revisión, la amortización anticipada y el coste de los productos vinculados.
Una lista de comprobación:
- Diferencial. Es lo que más pesa a largo plazo, porque se suma al índice en cada revisión.
- Bonificaciones y vinculaciones. Seguros, nómina o tarjetas pueden reducir el diferencial, pero tienen coste propio. Calcula el total, no solo el tipo.
- Amortización anticipada. La Ley 5/2019 limita la comisión en tramos variables al 0,25 % del capital reembolsado durante los tres primeros años o al 0,15 % durante los cinco primeros, supuestos excluyentes entre sí.
- Fecha y periodicidad de revisión. Semestral o anual cambia la rapidez con la que notas las subidas y las bajadas.
- Ficha informativa y oferta. Compara las mismas condiciones entre entidades, con el mismo plazo y capital.
La misma fuente recuerda que una oferta debe valorarse de forma conjunta: un interés aparentemente bajo deja de serlo si incorpora costes elevados o condiciones difíciles de mantener.
Si ya tienes una hipoteca variable: cláusula suelo y gastos
Si tu hipoteca es anterior a 2019, hay un punto que merece revisión. El Banco de España recuerda que las cláusulas de limitación a la baja solo se aplican si se pactaron y constan en el contrato, y que el banco debe extremar las cautelas para que el cliente conozca su existencia y la entienda antes de firmar. Una cláusula suelo que no superó ese control de transparencia puede ser nula.
Para orientarte puedes consultar qué bancos tienen cláusula suelo en sus hipotecas, o ver cómo se plantea en la práctica una reclamación de cláusula suelo. También puede interesarte saber si se puede reclamar la cláusula suelo de una hipoteca cancelada, o si tu caso es de una hipoteca antigua anterior a la Directiva de 1993.
La opinión de nuestro despacho
Desde Solvendi Abogados vemos cada semana hipotecas que se eligieron mirando solo la primera cuota. Nuestra experiencia es que el problema casi nunca es el tipo de hipoteca en sí, sino lo que se firmó alrededor: una cláusula que el cliente no entendió, unos gastos que no debía pagar o un producto vinculado presentado como obligatorio.
Por eso trabajamos con un equipo de abogados y economistas. El economista traduce la escritura a euros y a escenarios de euríbor, y el abogado comprueba si cada cláusula resiste el control de transparencia. Esa doble lectura es la que recomendamos también a quien aún no ha firmado: pide la documentación con tiempo, simula la cuota con tipos más altos y no firmes sin entender el diferencial.
Si ya tienes una hipoteca variable o mixta y tienes dudas sobre cláusula suelo o gastos, el análisis inicial de tu caso es gratuito, y solo tomamos los casos que consideramos viables. Preferimos decirte con claridad qué expectativas son realistas antes de empezar.
cristian
Revisa tu hipoteca con un análisis gratuito
Si tu hipoteca tiene cláusula suelo, te cobraron gastos que no te correspondían o no tienes claro qué firmaste, en Solvendi Abogados analizamos tu caso sin coste. Puedes ver nuestras áreas de práctica, incluidos los gastos hipotecarios y la hipoteca multidivisa, y contarnos tu situación para que te digamos si la reclamación es viable.
Preguntas frecuentes
¿Es mejor una hipoteca mixta o variable?
Depende de tu presupuesto y de tu horizonte. La mixta ofrece cuotas conocidas al principio y la variable suele partir de un tipo inicial inferior, pero ambas acaban expuestas al euríbor. Simula tu cuota con uno y dos puntos más de tipo antes de decidir.
¿Qué pasa con la cuota cuando termina el tramo fijo de una mixta?
La cuota se recalcula con el capital que te quede por pagar y el nuevo tipo, que suma el índice y el diferencial del contrato. A partir de ahí se revisa como cualquier hipoteca variable. Por eso conviene conocer el diferencial desde el principio.
¿Puede bajar el tipo de una variable por debajo de cero?
No. La Ley 5/2019 establece que el interés remuneratorio no puede ser negativo. Tampoco permite fijar un límite a la baja en los nuevos contratos de tipo variable.
¿Cómo sé cuánto subirá mi cuota tras una revisión?
Puedes calcularla con el capital pendiente, el nuevo euríbor más tu diferencial y los años que quedan, siguiendo la guía del Banco de España. Además, el banco debe avisarte con antelación del nuevo tipo y del importe de la mensualidad.
¿Puedo reclamar si mi hipoteca variable tiene cláusula suelo?
Puede ser posible si la cláusula no superó el control de transparencia. Cada contrato es distinto, así que lo adecuado es que un abogado revise la escritura. En Solvendi Abogados el análisis inicial es gratuito.
Fuentes
- Banco de España: hipoteca a tipo fijo o variable
- Banco de España: calcula la nueva cuota de tu hipoteca
- Banco de España: qué tengo que saber si voy a financiar una hipoteca
- BOE: Ley 5/2019, de 15 de marzo
- Hoom: hipoteca fija o variable, diferencias y ejemplos
- El Día: el euríbor cierra julio en el 2,855 %
- Euríbor histórico
- Hoy Aragón: el euríbor y la revisión de agosto
- 1000finanzas: tipos de hipotecas