Si te vendieron participaciones preferentes o bonos convertibles sin explicarte bien el riesgo, puedes reclamar. El camino habitual es este: reunir la documentación, presentar una reclamación al servicio de atención al cliente del banco, acudir a la CNMV si no te responde o no te convence, y valorar la vía judicial. Lo que decide el resultado no es que hayas perdido dinero, sino cómo te comercializaron el producto: qué información recibiste y si era adecuado para tu perfil.
En esta guía te explicamos qué son estos productos, cuándo hay base para reclamar, qué pruebas pesan, qué plazos manejar y cómo ordenar los pasos para no cerrarte puertas.
En resumen
- Las preferentes y los bonos convertibles son productos complejos y de riesgo elevado: perder dinero no basta para reclamar, hay que poder demostrar una venta inadecuada o falta de información.
- Primer paso obligado: reclamar por escrito al servicio de atención al cliente del banco. El banco tiene un mes para contestar si eres consumidor y dos si no lo eres.
- Si no hay respuesta o no te convence, puedes acudir a la CNMV, que dispone de 90 días naturales para resolver las reclamaciones admitidas, o ir directamente a los tribunales.
- El contrato, las órdenes de compra, los extractos y los test de conveniencia son tu mejor prueba. Guárdalos antes de empezar.
- No dejes pasar el tiempo: la vía judicial tiene plazos y conviene valorar tu caso cuanto antes.
Tabla de contenidos
- Qué son las preferentes y los bonos convertibles
- Cuándo tienes base para reclamar
- Qué documentos reunir antes de empezar
- Paso a paso: del banco a los tribunales
- Qué puedes pedir en la reclamación
- Plazos: por qué no conviene esperar
- Comparativa de vías de reclamación
- Errores frecuentes al reclamar
- Nuestra perspectiva
- Cómo podemos ayudarte
- Preguntas frecuentes
- Fuentes
Qué son las preferentes y los bonos convertibles
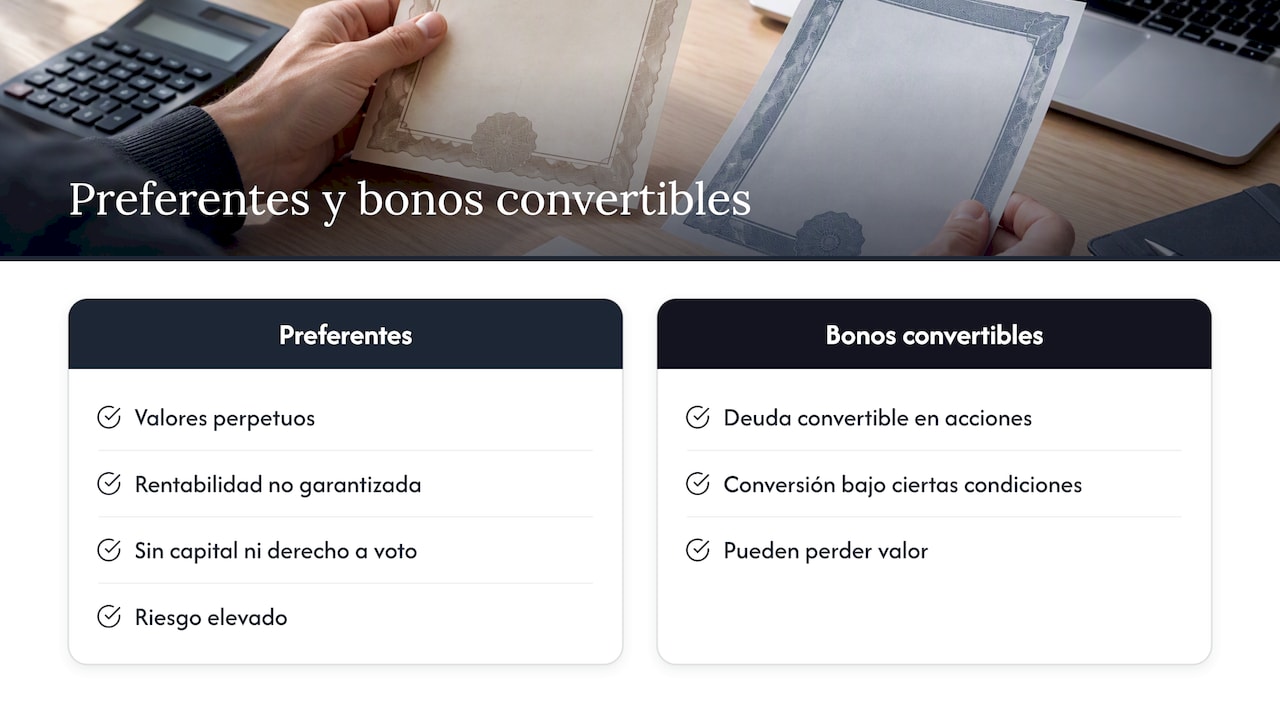
Las participaciones preferentes son valores emitidos por una sociedad, perpetuos, de rentabilidad no garantizada y riesgo elevado, que no dan participación en el capital ni derecho a voto, tal como explica Consumo Responde. La CNMV las encuadra entre los productos híbridos: son perpetuas, complejas, su rentabilidad depende de que haya beneficios distribuibles y pueden generar pérdidas en el capital invertido.
Los bonos convertibles, por su parte, son deuda que puede transformarse en acciones de la entidad bajo ciertas condiciones. Para el pequeño ahorrador la consecuencia práctica es parecida: un producto que parecía un depósito mejorado y que en realidad podía perder valor, o convertirse en algo que no habías elegido.
Un dato que ayuda a entender por qué se reclaman tanto: la propia CNMV considera que los instrumentos de este tipo, como la deuda convertible, perpetua y, en determinados casos, subordinada, en general no son adecuados para su difusión generalizada entre minoristas. Esa Circular 1/2018 exige además una advertencia manuscrita del cliente en estos casos.
Cuándo tienes base para reclamar
Una pérdida, por sí sola, no es motivo de reclamación. Quien conoce de verdad los riesgos de un producto y decide comprarlo asume las consecuencias. Por eso, en la vía judicial, el inversor tiene que acreditar falta de información o falta de adecuación a su perfil.
En la práctica, estas son las situaciones que más se repiten:
- No te evaluaron. El banco debe valorar tus conocimientos y tu experiencia antes de ofrecerte un producto complejo. La CNMV sancionó a BFA por comercializar preferentes sin evaluar los conocimientos y la experiencia de los clientes entre el 1 de enero de 2008 y el 3 de abril de 2009, incumpliendo el artículo 79 bis de la Ley del Mercado de Valores.
- Te lo presentaron como algo seguro. Te hablaron de “depósito”, “imposición” o “renta fija con más interés”, sin mencionar que es perpetuo ni que puede perderse capital.
- No era adecuado para ti. Ahorros de toda la vida, persona mayor, sin experiencia inversora, necesidad de liquidez.
- No hubo advertencia ni documentación. Firmaste sin recibir información precontractual clara, o sin la advertencia manuscrita cuando era exigible.
- Liquidez prometida y no real. Te aseguraron que podrías recuperar el dinero cuando quisieras, y luego no hubo mercado donde vender.
Si tu caso encaja en alguna de ellas, hay base para estudiarlo. Si compraste con asesoramiento correcto y un perfil inversor acorde, la reclamación es mucho más difícil. Por eso es importante analizar el expediente antes de gastar tiempo y dinero.
Qué documentos reunir antes de empezar
Cuanto más completo sea tu expediente, más fuerte será la reclamación, ya sea ante el banco, la CNMV o un juzgado. Para la CNMV, el formulario de reclamaciones pide copia del contrato de la operación reclamada, el escrito presentado al servicio de atención al cliente y su respuesta, si la hubo, y otros documentos justificativos.
Una lista práctica:
- Contrato u orden de suscripción de las preferentes o los bonos, con fecha e importe.
- Test de conveniencia o idoneidad, si existe, y cualquier documento de perfil de riesgo.
- Advertencias firmadas, incluida la manuscrita cuando proceda.
- Extractos y libretas que muestren de dónde salió el dinero (por ejemplo, un depósito vencido) y los cupones cobrados.
- Folletos, publicidad o correos que recibiste del banco.
- Tu reclamación previa y la respuesta del banco, con fecha.
- Datos personales relevantes: edad, profesión, estudios, experiencia previa en inversión.
Si no conservas algo, el banco está obligado a tener su propia documentación de la operación, y puedes solicitarla por escrito. Pide siempre copia de lo que firmaste.
Si has comprado otros productos de inversión y quieres entender mejor los riesgos antes de decidir tu siguiente paso, resulta útil repasar los riesgos de invertir en billetes y de cualquier activo que no conozcas a fondo, porque la lección es la misma: nunca inviertas en algo cuyo riesgo no sepas explicar.
Paso a paso: del banco a los tribunales
1. Reclamación al servicio de atención al cliente
Es el requisito de partida. Para llegar a la CNMV hay que haber presentado antes una reclamación ante el Servicio de Atención al Cliente o el Defensor del Cliente de la entidad, según la Memoria de Reclamaciones 2024 de la CNMV.
Redáctala por escrito y con prueba de entrega (burofax, formulario con resguardo o registro). Incluye:
- Tus datos y los del producto: fecha, importe, número de contrato.
- Qué ocurrió en la venta: quién te lo ofreció, qué te dijeron, qué no te dijeron.
- Qué pides: la devolución del importe invertido y, en su caso, los intereses.
Sobre el plazo, la misma Memoria indica que la entidad dispone de un mes para responder si eres consumidor y de dos meses si no lo eres.
2. Reclamación ante la CNMV
Si el banco rechaza tu petición, no contesta en plazo o no estás de acuerdo, puedes acudir al Servicio de Reclamaciones de la CNMV. Dispone de 90 días naturales para resolver las reclamaciones admitidas. Su informe te sirve para orientar tu caso, pero no es una sentencia: no obliga al banco a pagarte.
La vía equivalente para productos bancarios como depósitos o préstamos es el Banco de España, cuyo informe tampoco es vinculante para ninguna de las partes. Tienes más detalle en nuestra guía para reclamar al Banco de España.
3. Arbitraje, acuerdo o juicio
Tras reclamar a la entidad y no quedar satisfecho, las opciones son acudir a la CNMV, al arbitraje de consumo si la entidad lo acepta, buscar una transacción o acudir al juez. El matiz importante: solo puedes ir al juez si no te has sometido antes a arbitraje, porque un laudo cierra esa puerta. Antes de aceptar un arbitraje o firmar una oferta del banco, consulta con un abogado qué estás renunciando.
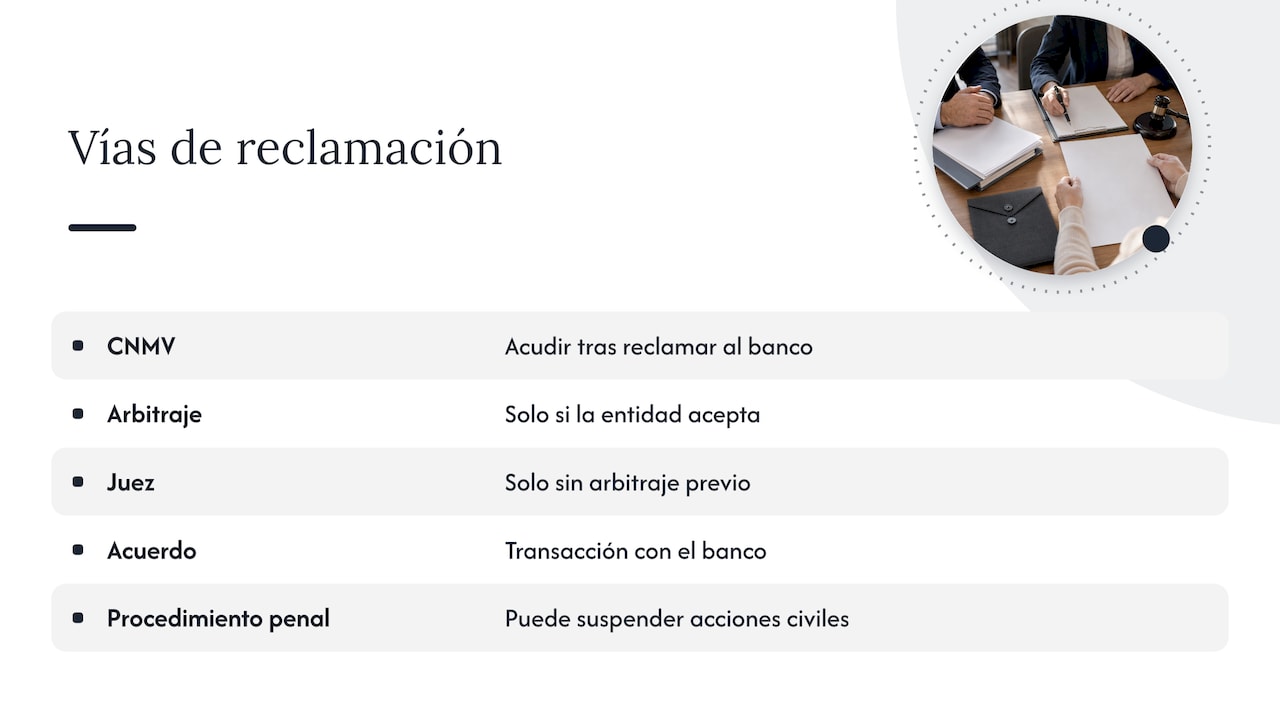
Otro punto estratégico: si hay un procedimiento penal abierto sobre la emisión o comercialización, la prejudicialidad penal puede suspender las acciones civiles. Conviene decidir con criterio si te interesa esperar o plantear la vía civil.
Qué puedes pedir en la reclamación
Lo habitual es solicitar la nulidad del contrato por error en el consentimiento o por incumplimiento de los deberes de información, con la devolución del capital invertido más los intereses legales, descontando lo que hayas cobrado en cupones. Si ya vendiste o canjeaste los títulos, se puede reclamar la diferencia entre lo que pusiste y lo que recuperaste, ya que el perjuicio es lo que perdiste realmente.
Sobre impuestos, consulta siempre tu situación concreta. La Agencia Tributaria explica en su manual de IRPF que, para otros activos financieros, el rendimiento se calcula como la diferencia entre el valor de transmisión, reembolso, canje o conversión y el valor de adquisición, y que en ese apartado se excluyen los rendimientos de preferentes y deuda subordinada. Si has recibido una devolución o una indemnización, pregunta a un asesor fiscal cómo declararla.
Plazos: por qué no conviene esperar
La acción de nulidad por error en el consentimiento tiene un plazo legal, y la discusión principal en los tribunales ha sido desde cuándo empieza a contarse: no desde la compra, sino desde que el cliente pudo conocer realmente el error. Cada caso depende de la fecha de compra, de si hubo canje, conversión o vencimiento, y de cuándo tuviste conocimiento real de la pérdida.
Por eso no hay una respuesta única del tipo “ya es tarde” o “aún estás a tiempo” sin revisar documentos. Si compraste hace años y todavía conservas los títulos, o los canjeaste en una operación de reestructuración, pide una valoración individual cuanto antes. Los casos con plazos más delicados suelen ser los que se dejan para el final.
Si tu inversión estaba ligada a la ampliación de capital o la resolución de una entidad, revisa también nuestro artículo sobre el plazo de los accionistas del Popular, que explica una situación parecida con sus particularidades.
Comparativa de vías de reclamación
| Vía | Quién decide | Plazo orientativo | Vinculante | Cuándo encaja |
|---|---|---|---|---|
| Servicio de atención al cliente | El propio banco | 1 mes (consumidor) o 2 meses (no consumidor) | No | Siempre como primer paso |
| CNMV | Servicio de Reclamaciones | 90 días naturales desde la admisión | No | Cuando el banco no responde o rechaza |
| Arbitraje de consumo | Junta arbitral, si el banco lo acepta | Según la junta | Sí, el laudo | Cuando buscas una solución rápida y has valorado renunciar al juicio |
| Vía judicial | Juzgado | Variable | Sí, la sentencia | Cuando hay pruebas de venta inadecuada y no hay acuerdo |
La fila del arbitraje merece atención: un laudo cierra la vía judicial, así que decide con asesoramiento.
Errores frecuentes al reclamar
- Firmar la oferta del banco sin revisarla. Una propuesta de canje o de recompra suele incluir renuncias a acciones futuras.
- Reclamar de forma genérica. “Me engañaron” no sirve. Cuenta quién, cuándo y qué se dijo.
- No guardar documentos. Fotografía contratos, extractos y cartas antes de enviarlos.
- Confundir queja con reclamación judicial. Las dos primeras vías no te devuelven el dinero por sí solas.
- Fiarte de promesas de resultado. Ningún abogado honesto garantiza un resultado. Debe decirte con claridad si tu caso es viable.
Si quieres repasar el marco general, tienes nuestra guía de derechos frente a los bancos y la explicación de cómo funciona el incumplimiento de MiFID, la normativa de protección del inversor que está detrás de muchas de estas reclamaciones.
Nuestra perspectiva
En Solvendi vemos con frecuencia el mismo patrón: personas que firmaron hace años creyendo que contrataban algo seguro y que descubren el riesgo cuando ya no pueden disponer de su dinero. Lo primero que hacemos es separar los casos en los que hay una venta defectuosa de los que no, porque creemos que lo honesto es decirte desde el principio qué posibilidades tienes.
Nuestro enfoque combina abogados y economistas. Los primeros analizan la parte jurídica: contrato, información entregada, cumplimiento de la normativa. Los segundos reconstruyen la inversión: qué cobraste, qué perdiste, qué puedes pedir y con qué cálculo. Esa mirada doble evita reclamar de menos o presentar demandas con cifras que no se sostienen.
Analizamos tu caso sin coste y solo seguimos adelante cuando lo vemos viable. Nuestro planteamiento es que no asumas un riesgo económico si no se recupera tu dinero. Y te explicamos cada fase, incluidos los plazos, para que decidas con información.
cristian
Cómo podemos ayudarte
Si tienes preferentes, bonos convertibles o deuda subordinada y dudas de cómo te los vendieron, puedes consultar nuestra página sobre bonos, subordinadas y preferentes y solicitar el análisis gratuito de tu caso. Revisamos tu documentación, te decimos si hay base para reclamar y qué vía te conviene. Más sobre otras reclamaciones en nuestra área de derecho bancario y financiero, y encontrarás artículos relacionados en la categoría de participaciones preferentes.
Preguntas frecuentes
¿Cuánto tarda el banco en contestar una reclamación?
Si eres consumidor, el banco dispone de un mes para responder a la reclamación previa, y de dos meses si no lo eres, según los criterios recogidos por la CNMV. Si no contesta en ese plazo, puedes acudir a la CNMV o a la vía judicial. Guarda la fecha de entrega de tu escrito, porque será la referencia.
¿Puedo reclamar si ya vendí o canjeé las preferentes?
Sí puede ser posible, porque lo que se reclama es el perjuicio derivado de una venta inadecuada, y ese perjuicio persiste aunque hayas vendido o canjeado los títulos. Eso sí, el cálculo cambia: se tienen en cuenta lo que pagaste, lo que cobraste y lo que recuperaste. Un análisis de tu documentación dirá qué cantidad es reclamable.
¿Es lo mismo reclamar a la CNMV que demandar al banco?
No. La reclamación ante la CNMV es un trámite administrativo cuyo informe no obliga al banco a devolverte el dinero. La demanda judicial acaba en una sentencia que sí es de obligado cumplimiento. La primera puede ayudarte a ordenar pruebas, pero no sustituye a la segunda.
¿Necesito abogado para reclamar preferentes?
Para la reclamación al banco y a la CNMV no es obligatorio, y puedes hacerla tú. Para una demanda es muy recomendable, porque hay que acreditar la falta de información o de adecuación con pruebas y argumentos jurídicos precisos. En Solvendi el análisis inicial es gratuito.
¿Qué pasa si hay un proceso penal abierto sobre mi banco?
Puede suspender la tramitación de las acciones civiles, por lo que conviene estudiar la estrategia procesal con un abogado antes de decidir cuál plantear. No siempre interesa esperar, y no siempre interesa adelantarse.
Fuentes
- CNMV: productos híbridos
- Consumo Responde: las participaciones preferentes
- BOE: sanción de la CNMV a BFA por la comercialización de preferentes
- CNMV: Circular 1/2018 sobre advertencias en instrumentos complejos
- CNMV: formulario de presentación de reclamaciones
- CNMV: Memoria de Reclamaciones 2024
- Banco de España: cómo realizar una reclamación
- Zunzunegui: cómo gestionar las reclamaciones de preferentes
- Agencia Tributaria: rendimientos derivados de la transmisión de otros activos financieros, IRPF 2025
- Riesgos de invertir en billetes