Un informe pericial bancario es un dictamen técnico elaborado por un economista o auditor que reconstruye operaciones financieras y cuantifica perjuicios económicos. Sirve como prueba documentada en reclamaciones y procedimientos judiciales, con base en la Ley de Enjuiciamiento Civil. Su función no es opinar, sino calcular: intereses cobrados de más, comisiones indebidas o saldos alterados por una operación fraudulenta.
En resumen:
- La elaboración de un informe pericial bancario requiere conocimientos específicos en el producto financiero y experiencia demostrable, para garantizar su validez y fiabilidad.
- La calidad del informe depende en gran medida de la documentación aportada, como contratos, extractos y comunicaciones, que debe ser completa y ordenada desde el inicio.
- El coste y tiempo de un peritaje varían según la complejidad del caso y la cantidad de documentación, por lo que es imprescindible solicitar presupuesto antes de encargarlo.
- Los tribunales valoran los informes según las reglas de la sana crítica, por lo que la transparencia en la metodología y la trazabilidad documental son fundamentales para su aceptación.
- Encargar un análisis previo y gratuito, con un equipo que combine abogados y economistas, ayuda a determinar la viabilidad del caso y evita costes innecesarios.
Tabla de contenidos
- ¿Qué es un informe pericial bancario? Definición y límites
- ¿En qué casos se necesita un peritaje bancario?
- Quién puede elaborar el informe y qué requisitos debe cumplir
- Cómo se desarrolla el encargo, paso a paso
- Qué debe contener el informe y qué documentos necesitas aportar
- Cuánto cuesta un informe pericial y cómo pedir presupuesto
- Cómo elegir al perito adecuado para tu caso
- Cómo valoran los tribunales el informe pericial
- Casos reales: qué aporta la experiencia de Solvendiabogados
- Lo que la mayoría no te cuenta sobre la pericia bancaria
- Solicita el análisis de tu caso con Solvendiabogados
- Fuentes
- Preguntas frecuentes
¿Qué es un informe pericial bancario? Definición y límites
El perito no defiende una postura jurídica, sino que aporta un cálculo técnico verificable. Esa distinción importa: el abogado argumenta si un contrato es nulo o abusivo; el perito demuestra, con cifras, cuánto dinero está en juego y cómo se ha calculado.
La Ley de Enjuiciamiento Civil regula el dictamen de peritos en sus artículos 335 y siguientes, y en el artículo 348 establece que el tribunal lo valora conforme a las reglas de la sana crítica. Esto significa que el juez no está obligado a aceptar las conclusiones del perito, pero sí debe motivar por qué las acepta o las descarta.
Un informe pericial bancario puede cuantificar pagos indebidos, reconstruir un saldo real frente al declarado por el banco, o estimar el daño emergente de una operación fraudulenta. Lo que no puede hacer es sustituir la argumentación legal: eso sigue siendo tarea del abogado.
¿En qué casos se necesita un peritaje bancario?
La pericia bancaria se solicita sobre todo cuando hay una discrepancia numérica que solo un análisis contable puede destapar. Los contratos suelen ocultar el cálculo real de intereses o comisiones detrás de cuadros de amortización difíciles de interpretar sin formación técnica.
- Tarjetas revolving, créditos rápidos y préstamos personales con tipos de interés potencialmente usurarios.
- Gastos hipotecarios indebidamente repercutidos, hipotecas multidivisa y cláusulas IRPH.
- Transferencias no autorizadas, fraudes por phishing o clonación de tarjetas.
- Operaciones con derivados financieros o productos complejos (swaps, PIAS, unit linked).
- Valoración de daños en disputas contractuales o societarias entre empresas.
Cada supuesto exige una metodología distinta. No se calcula igual un exceso de intereses en una tarjeta revolving que el perjuicio de una transferencia fraudulenta donde falta buena parte de la documentación técnica.
Quién puede elaborar el informe y qué requisitos debe cumplir
El perito debe ser economista, auditor o especialista con experiencia demostrable en el producto financiero concreto. Esa experiencia no es un detalle decorativo: valorar una hipoteca multidivisa exige conocimientos distintos a los que requiere analizar una criptoestafa.
La independencia es igual de importante que la formación. Un perito con vínculos no declarados con alguna de las partes puede ser objeto de tacha, un mecanismo procesal que cuestiona su idoneidad y puede debilitar el valor de todo el informe. Por eso conviene pedir currículo, colegiación si aplica, y referencias de casos similares antes de encargar el trabajo.
Cómo se desarrolla el encargo, paso a paso
El proceso sigue una secuencia lógica que rara vez se salta, aunque los plazos varíen según el caso.
- Formulación de quesitos. El abogado y el perito acuerdan las preguntas concretas que el informe debe responder: qué se calcula, con qué método y sobre qué periodo.
- Recopilación documental. Se reúnen contratos, extractos, cuadros de amortización y comunicaciones. Cuanta más documentación exista, más sólido será el cálculo.
- Reconstrucción contable. El perito recalcula cuotas, intereses y comisiones, comparando el escenario real con el escenario que debería haberse aplicado.
- Redacción y ratificación. El informe se estructura con metodología, anexos y conclusiones, y se aporta al procedimiento. Si la parte contraria lo exige, el perito ratifica en vista oral.
La LEC contempla distintos momentos de aportación: el dictamen de parte suele presentarse con la demanda o la contestación, aunque existen supuestos de aportación posterior cuando la necesidad del informe surge después.
Consejo profesional: pide siempre que los quesitos queden por escrito antes de empezar. Un quesito ambiguo (“¿hubo perjuicio económico?”) produce un informe débil; uno concreto (“¿cuál es la diferencia entre los intereses cobrados y el tipo legal aplicable en el periodo X?”) produce un cálculo que el tribunal puede seguir paso a paso.
Qué debe contener el informe y qué documentos necesitas aportar
Un informe pericial bancario bien construido sigue una estructura fija: objeto del encargo, metodología aplicada, hipótesis de cálculo, desarrollo numérico, conclusiones y, cuando corresponda, limitaciones por falta de datos.
La documentación que aportes condiciona directamente la calidad del resultado:
- Contrato original y todos sus anexos, incluidas las condiciones generales.
- Extractos bancarios completos, no solo los movimientos que parecen relevantes.
- Cuadros de amortización, tanto el aplicado como el que debería haberse aplicado.
- Comunicaciones con la entidad (correos, cartas, capturas de la aplicación bancaria).
- Simulaciones o folletos entregados antes de la firma, si existen.
Un dictamen sólido incluye anexos con conciliaciones contables reproducibles, de forma que cualquier tercero (el tribunal, la contraparte, otro perito) pueda repetir el cálculo sin depender de supuestos que solo el autor entiende. Esa trazabilidad es lo que separa un informe defendible de uno que se desmorona ante la primera pregunta en sala.
Cuánto cuesta un informe pericial y cómo pedir presupuesto
No existe una tarifa oficial para los informes periciales de parte.
Los plazos también fluctúan: un caso con documentación ordenada puede resolverse en pocas semanas, mientras que reconstruir años de movimientos en una cuenta con historial fragmentado exige más tiempo. Cuando el informe debe presentarse con la demanda, el margen se estrecha bastante.
Pide siempre presupuesto por escrito y desglosado. Debe especificar qué incluye el análisis de viabilidad inicial, el informe completo, los anexos y, si es necesario, la asistencia del perito a la vista para ratificar.
Cómo elegir al perito adecuado para tu caso
Elegir mal al perito puede costarte el caso, aunque los hechos estén de tu lado. Estos criterios marcan la diferencia:
- Formación específica en el producto. Un economista generalista no siempre domina las particularidades de una hipoteca multidivisa o una criptoestafa.
- Independencia verificable. Sin vínculos ocultos con ninguna de las partes que puedan derivar en una tacha.
- Metodología transparente. Debe poder explicarte, en lenguaje llano, cómo llegará a la cifra final antes de empezar.
- Disponibilidad para ratificar. Un perito que no puede o no quiere acudir a juicio limita el valor real de su informe.
Pregunta directamente qué documentación necesita, qué metodología aplicará, cuánto tardará, cuál es el coste total y si está disponible para ratificar en sala. Desconfía de cualquier candidato que ofrezca cifras sin mostrar el cálculo detrás, o que no pueda acreditar casos similares resueltos antes.
Cómo valoran los tribunales el informe pericial
El informe pericial no vincula al juez. Es una prueba más, que se valora junto al resto según las reglas de la sana crítica que fija el artículo 348 de la Ley de Enjuiciamiento Civil. Un informe brillante en apariencia pierde fuerza si sus cálculos no encajan con la documentación aportada o si el perito no logra sostenerlos en la ratificación.
En casos de operaciones no autorizadas, el Banco de España señala que la entidad debe aportar sus registros internos y explicar cómo funciona su sistema de autenticación. Que una operación esté técnicamente autenticada no prueba, por sí solo, que fue autorizada por el titular. Esa distinción suele ser el punto donde se decide un litigio de fraude bancario.
La jurisprudencia del Tribunal Supremo insiste en que el resultado depende de los hechos acreditados y de la calidad de la información entregada en el procedimiento. La revisión de hechos probados en instancias superiores es limitada, así que la calidad del informe pericial en primera instancia pesa mucho más de lo que muchos reclamantes imaginan.
Casos reales: qué aporta la experiencia de Solvendiabogados
Este despacho combina abogados y economistas en cada expediente, precisamente porque un informe pericial sin respaldo jurídico coordinado pierde eficacia procesal. Esa combinación se refleja en resultados documentados: el despacho ha llevado a buen término reclamaciones de gastos hipotecarios frente a Bankinter en Barcelona y una sentencia favorable frente a BBVA por el mismo tipo de gastos.
También hay casos activos como la reclamación frente a Banco Sabadell, que muestra cómo se estructura la reconstrucción contable en este tipo de expedientes. El despacho ofrece un análisis inicial gratuito antes de encargar ningún peritaje, precisamente para evitar que el cliente asuma un coste sin saber si el caso es viable.
Lo que la mayoría no te cuenta sobre la pericia bancaria
La conversación pública sobre reclamaciones bancarias se centra casi siempre en la norma jurídica: si una cláusula es nula, si un tipo es usurario. Pero el informe pericial es donde se decide, en la práctica, cuánto dinero recuperas realmente, y esa parte recibe mucha menos atención de la que merece.
Mi lectura, después de ver cómo se desarrollan estos procedimientos, es que la calidad del peritaje pesa tanto como el argumento legal, y a veces más. Un informe con supuestos inverosímiles o cálculos no reproducibles puede hundir un caso jurídicamente sólido. Y al revés: un dictamen bien trazado, con anexos que cualquiera puede verificar, refuerza incluso argumentos jurídicos modestos.
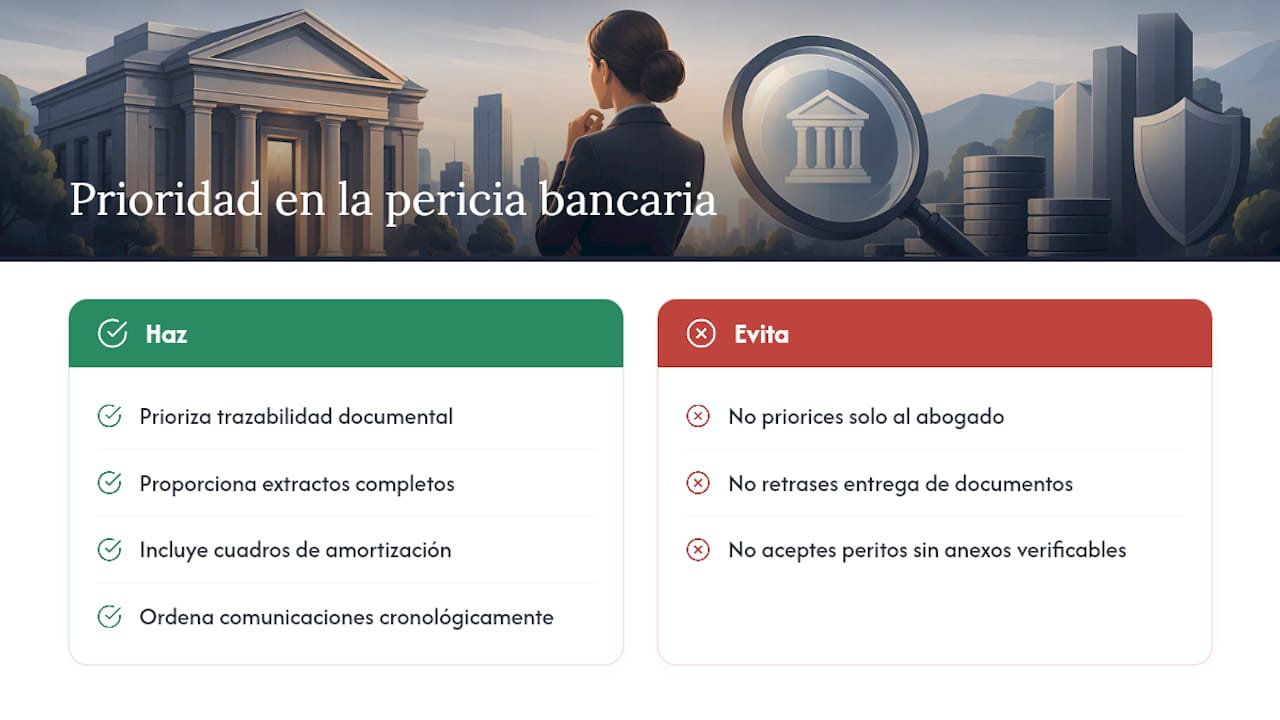
Lo que casi nadie prioriza al principio es la trazabilidad documental. Los reclamantes suelen preocuparse primero por encontrar “un buen abogado” y dejan la documentación para después. Es al revés: sin extractos completos, cuadros de amortización y comunicaciones bien ordenadas desde el primer día, ningún perito, por bueno que sea, puede construir un cálculo que resista la ratificación en sala.
Solicita el análisis de tu caso con Solvendiabogados
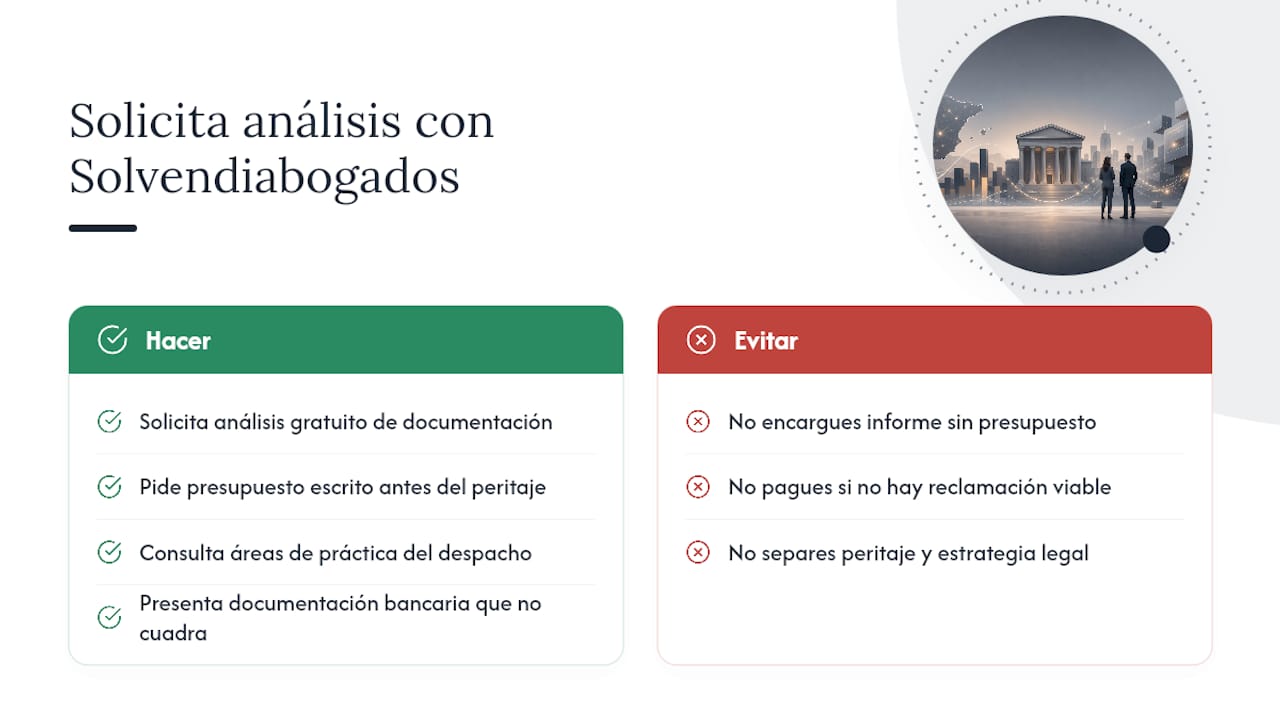
Solvendiabogados es la alternativa a encargar un peritaje bancario sin saber antes si tu caso es viable. El despacho revisa gratuitamente la documentación inicial y solo avanza con expedientes que tienen recorrido real, así que no asumes ningún coste económico si no hay reclamación que presentar.
El equipo combina abogados y economistas desde el primer análisis, lo que evita el problema típico de encargar un informe pericial por un lado y la estrategia legal por otro sin que ambos encajen. Esto aplica tanto a particulares con tarjetas revolving o hipotecas con gastos indebidos como a empresas que necesitan valorar daños en disputas contractuales, consultar las áreas de práctica del despacho para casos vinculados a concursos de acreedores o cumplimiento normativo.
Si tienes documentación bancaria que no acaba de cuadrar, solicita ahora tu análisis gratuito en Solvendiabogados y pide presupuesto escrito antes de encargar cualquier informe.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- Ley de Enjuiciamiento Civil. Última modificación: 28 de febrero de 2025.
- Responsabilidad del proveedor de servicios de pago por operaciones de pago no autorizadas (Banco de España)
- Resoluciones seleccionadas del Tribunal Supremo sobre valoración de la prueba
Preguntas frecuentes
¿Quién puede pedir un informe pericial?
Puede solicitarlo cualquier particular o empresa que necesite aportar prueba económica en un juicio o una reclamación bancaria, normalmente a través de su abogado. También puede designarlo el propio tribunal cuando ninguna de las partes aporta dictamen de parte, según prevé la Ley de Enjuiciamiento Civil.
¿Cuánto cuesta un peritaje bancario en España?
No hay una tarifa fija: el precio depende del volumen de documentación, la complejidad del producto financiero y si se necesita ratificación en juicio. Lo correcto es pedir siempre presupuesto por escrito y desglosado antes de encargar el trabajo.
¿Cuáles son los tipos de peritos más habituales en materia bancaria?
En pericia bancaria suelen distinguirse tres perfiles: el perito de parte, contratado directamente por el reclamante; el perito judicial, designado por el tribunal cuando no hay dictamen de parte; y el perito de la entidad contraria, que puede presentar su propio cálculo para contradecir el primero.
¿Cuánto se tarda en elaborar un informe pericial bancario?
El plazo varía según la complejidad del caso y el estado de la documentación disponible; casos con extractos y contratos completos se resuelven más rápido que aquellos con historial fragmentado. Cuando el informe debe presentarse con la demanda, el margen de tiempo se reduce considerablemente.