Si te ha llegado una tarjeta que no pediste o detectas cargos que no reconoces, bloquéala de inmediato en el banco y no la actives bajo ningún concepto. Deja constancia por escrito de la comunicación, guarda cualquier prueba (extractos, el sobre, correos) y, si ya se han producido cargos, presenta la reclamación formal ante la entidad y, si hay indicios de fraude, la denuncia correspondiente.
En resumen:
- La tarjeta no solicitada no genera obligación legal si no se firma ni activa, pero se debe bloquear inmediatamente y recopilar evidencia.
- Es fundamental presentar reclamaciones documentadas, con pruebas y en plazos establecidos, antes de acudir al Banco de España o a la AEPD.
- La denuncia policial es clave en casos de fraudes o suplantación, y se debe presentar antes de cerrar la reclamación bancaria para mayor eficacia.
- El envío de tarjetas no solicitadas está prohibido por la ley, pero si se detectan cargos, hay que reclamarlos y, en caso de fraude, denunciar para agilizar la respuesta.
- Contratar asesoría legal resulta recomendable cuando la reclamación involucra montantes relevantes, casos complejos o insistencias del banco en negarse a devolver fondos.
Tabla de contenidos
- Cómo reclamar una tarjeta no solicitada: primeros pasos
- Cómo preparar la reclamación formal al banco
- ¿Cuándo denunciar el fraude y reclamar a la AEPD?
- Qué hacer si el banco deniega la reclamación o no responde
- Recibiste una tarjeta sin pedirla: tus derechos exactos
- Perspectiva de Solvendi Abogados: cuándo conviene contratar a un abogado
- Cuando la reclamación se complica, así te ayuda Solvendi Abogados
- Fuentes
- Preguntas frecuentes
Cómo reclamar una tarjeta no solicitada: primeros pasos
Reclamar una tarjeta no solicitada empieza siempre por el teléfono, no por el papel. La entidad emisora tiene la obligación de bloquear el instrumento en cuanto se lo comuniques, y ese bloqueo es lo único que evita que alguien la active o la use en tu nombre.
El Banco de España recuerda que la mera recepción de una tarjeta no solicitada no genera ninguna obligación para el cliente: no hay contrato mientras no la firmes ni la actives. Eso cambia por completo la posición de quien reclama, porque el riesgo del envío recae en el banco, no en el cliente.
- Llama al teléfono de atención al cliente de la entidad, pide el bloqueo inmediato de la tarjeta y anota el número de incidencia o expediente.
- Envía a continuación una reclamación por escrito (correo electrónico con acuse, o mejor aún, burofax) resumiendo la llamada, la fecha y el nombre de quien te atendió.
- Conserva evidencia física y digital: fotografía el sobre, guarda los extractos y los correos, y cambia claves de banca online si sospechas que tus datos han circulado.
- Si la tarjeta llegó físicamente por correo, destrúyela una vez documentada su recepción; no la guardes activa “por si acaso”.
Consejo profesional: No te fíes solo de la llamada telefónica. El banco puede negar después que hablaste con ellos si no tienes nada por escrito, así que el correo o burofax posterior a la llamada es tu verdadera prueba.
Cómo preparar la reclamación formal al banco
Una reclamación bien construida pide tres cosas concretas: el retroceso de cualquier cargo asociado, la anulación del contrato o de la tarjeta en sí, y la devolución de los importes ya cobrados. Pedir solo una de las tres suele dejar flancos abiertos que el banco aprovecha para dar una respuesta parcial.
La reclamación debe acompañarse de documentación que sostenga cada punto:
- Extractos bancarios donde aparezcan los cargos no reconocidos.
- Copia de las comunicaciones previas con el banco (número de incidencia, correos, burofax).
- Fotografías del sobre o de la tarjeta si aún no la has destruido.
- Copia de la denuncia policial, si ya la has presentado.
En cuanto a la vía de presentación, puedes registrar la reclamación en la sucursal (pide siempre copia sellada), por correo certificado, o dirigiéndola al Servicio de Atención al Cliente o al Defensor del Cliente de la entidad, que son las instancias internas obligatorias antes de acudir a organismos externos.
Aquí está el detalle que mucha gente pasa por alto: si no presentas antes esa reclamación previa ante el propio banco, el Banco de España no admitirá después tu expediente. La reclamación interna no es un trámite decorativo, es el requisito de entrada para todo lo que viene después. Conviene guardar copia de la fecha de registro, porque de ahí arrancan los plazos de respuesta de la entidad. Si necesitas un modelo más detallado de cómo estructurar este escrito, existe una guía paso a paso sobre cómo reclamar al Banco de España con plazos y formularios explicados uno a uno.
¿Cuándo denunciar el fraude y reclamar a la AEPD?
La reclamación bancaria y la denuncia penal resuelven cosas distintas, y conviene no confundirlas. La primera busca recuperar dinero o anular un contrato; la segunda persigue un delito, ya sea clonación, suplantación de identidad o uso fraudulento de tus datos para contratar algo que nunca pediste.
- Presenta denuncia en la Policía Nacional, la Guardia Civil o a través de la sede electrónica cuando exista sospecha de clonación, suplantación o solicitud de la tarjeta a tu nombre sin tu conocimiento.
- Incluye en la denuncia fechas, importes, capturas de pantalla y cualquier comunicación con el banco, y guarda la copia sellada: esa copia se adjunta también al expediente bancario.
- Si tus datos personales se usaron sin tu consentimiento para tramitar la tarjeta, presenta además una reclamación ante la Agencia Española de Protección de Datos, aportando la documentación que demuestre que nunca autorizaste ese tratamiento.
Una denuncia policial no solo te protege legalmente. Actúa como prueba clave dentro del expediente que abras ante el banco o ante la AEPD, y suele acelerar la respuesta de la entidad.
Consejo profesional: Presenta siempre la denuncia antes de cerrar la reclamación bancaria, no después. Un expediente con denuncia adjunta desde el primer día pesa mucho más que una denuncia que llega tarde, a modo de refuerzo.
Qué hacer si el banco deniega la reclamación o no responde
Cuando la entidad rechaza el retroceso del cargo o simplemente deja pasar el plazo sin contestar, el paso siguiente es la Oficina Virtual de Reclamaciones del Banco de España, pero solo si ya presentaste antes la reclamación previa ante el banco.
- Reúne la copia registrada de tu reclamación previa: sin ella, el Banco de España no admite el expediente.
- Presenta el trámite a través del formulario PSR/OVR en la sede electrónica del Banco de España, que exige firma electrónica o @Clave; el correo electrónico no es un canal válido para este trámite.
- Ten en cuenta que la respuesta puede tardar un plazo indicado por el Banco de España en casos de consumidores.
- Si la operación afecta a una entidad de otro país europeo, el Centro Europeo del Consumidor puede intervenir en casos transfronterizos.
El resultado no siempre es una devolución automática: puede ser una mediación, un retroceso parcial del cargo o, en el peor de los casos, solo un informe técnico sobre sanciones por errores. Ese informe, aunque no obligue al banco, suele ser la pieza que después sostiene una demanda.
Recibiste una tarjeta sin pedirla: tus derechos exactos
La recepción por sí sola no crea ninguna obligación. No firmes, no actives, no uses la tarjeta bajo ningún pretexto, aunque llegue con una carta que parezca “confirmar” un contrato.
- Puedes renunciar directamente en la sucursal o notificarlo por escrito a la entidad, dejando fecha y registro de esa comunicación.
- Destruye la tarjeta física una vez documentada su llegada (foto del sobre y de la propia tarjeta antes de romperla).
- Exige por escrito la baja de cualquier contrato que supuestamente acompañe al envío, aunque no lo hayas firmado.
El Real Decreto-ley 19/2018 de medidas urgentes en materia financiera prohíbe expresamente que las entidades envíen instrumentos de pago no solicitados, salvo sustituciones ya previstas en un contrato existente y siempre de forma gratuita. Aun así, la práctica persiste, y la mejor defensa sigue siendo documentar que nunca la activaste.
Perspectiva de Solvendi Abogados: cuándo conviene contratar a un abogado
En litigios de este tipo, la diferencia entre una reclamación exitosa y una que se queda en el limbo suele estar en la prueba, no en el argumento legal. Contratar asistencia legal tiene sentido cuando el importe es relevante, cuando el banco ya ha negado la reclamación por escrito, o cuando el caso mezcla varios frentes (cargo fraudulento, datos personales y contrato dudoso) que se refuerzan mejor si se llevan de forma coordinada.
Existen precedentes que respaldan esta vía: hay sentencias que han condenado a entidades por entregar tarjetas sin contrato firmado, obligando a devolver intereses y cargos. El proceso habitual empieza con un análisis gratuito del caso, sigue con la recopilación de evidencia (extractos, comunicaciones, denuncia si existe) y, si la vía administrativa no basta, desemboca en una reclamación judicial.
— cristian
Cuando la reclamación se complica, así te ayuda Solvendi Abogados
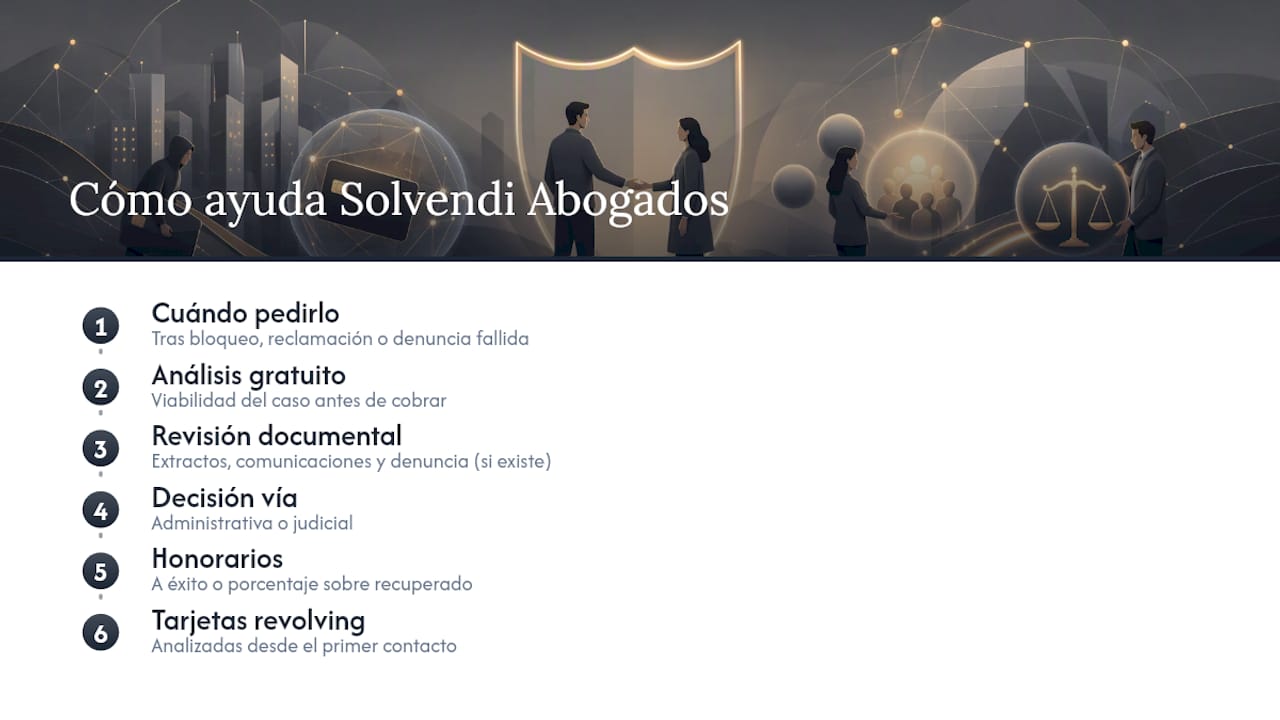
Existen alternativas a resolver esto solo, sin conocer los plazos ni el modelo exacto que exige cada organismo: algunos equipos combinan abogados y economistas que revisan la viabilidad del caso antes de cobrar. Si ya has pasado por el bloqueo de la tarjeta, la reclamación al banco y, en su caso, la denuncia, y el banco sigue sin devolver lo que corresponde, ese es el momento de pedir ese análisis gratuito.
Muchos despachos trabajan con honorarios a éxito o un porcentaje sobre lo recuperado, de modo que el cliente no asume riesgo económico si el caso no sale adelante. Los casos de tarjetas revolving, cargos fraudulentos y estafas bancarias entran dentro de las áreas de práctica del despacho, donde revisamos la documentación (extractos, comunicaciones con el banco, denuncia si existe) y valoramos si conviene reclamar solo administrativamente o ir directamente a la vía judicial. Si tu caso incluye una tarjeta revolving asociada, ese trámite se analiza en el mismo primer contacto.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- ¿Puede llegarme al buzón una tarjeta no solicitada? — Cliente Bancario, Banco de España
- Medidas urgentes en materia financiera — Fundación Microfinanzas BBVA
- Reclamaciones y consultas sobre normativa de transparencia y buenas prácticas bancarias | Sede Electrónica BdE
- Sede electrónica AEPD — nueva reclamación
- Se recuerda a los consumidores la posibilidad de solicitar al banco la devolución de los importes pagados con tarjeta
Preguntas frecuentes
¿Qué hacer si me llega una tarjeta que no pedí?
No la actives ni la firmes: la recepción no genera ninguna obligación, según explica el Banco de España. Notifica al banco por teléfono y por escrito, destrúyela una vez documentada y exige la baja de cualquier contrato asociado.
¿Qué puedo hacer si hay un cargo en mi tarjeta que no he autorizado?
Comunícalo de inmediato al banco para bloquear la tarjeta y pide el retroceso del cargo por escrito. El Banco de España señala que la entidad debe reembolsar los pagos no autorizados salvo que demuestre negligencia grave por tu parte.
¿Qué puedo hacer si me enviaron una tarjeta de crédito que no solicité?
El envío de tarjetas no solicitadas está prohibido, salvo sustituciones ya previstas en un contrato existente, según el Real Decreto-ley 19/2018. Notifícalo al banco, destrúyela y, si detectas cargos, presenta reclamación formal; si el importe es alto o la entidad se niega, Solvendiabogados ofrece un análisis inicial gratuito del caso.
¿Qué hacer si te hacen un cargo no reconocido?
Guarda el extracto como prueba, avisa al banco cuanto antes y presenta la reclamación por escrito adjuntando toda la documentación disponible. Si hay indicios de fraude o clonación, añade denuncia policial, ya que refuerza el expediente ante el banco y ante la AEPD.