Sí, en España un banco puede bloquear o cerrar una cuenta sin aviso, pero solo en supuestos excepcionales: orden judicial, embargo o sospecha de blanqueo de capitales. Fuera de esos casos, el Real Decreto-ley 19/2018 obliga a la entidad a avisar con al menos 60 días de antelación. Si tu cuenta se ha bloqueado sin explicación, lo primero es revisar tus comunicaciones con el banco y ponerte en contacto con atención al cliente antes de tomar cualquier otra decisión.
En resumen:
- Solo en casos excepcionales como órdenes judiciales, embargos o sospechas de blanqueo puede un banco bloquear o cerrar una cuenta sin aviso previo en España.
- Cuando no existe causa justificada, el banco debe avisar al menos 60 días antes de proceder con el cierre, según el Real Decreto-ley 19/2018.
- La documentación insuficiente, la inactividad prolongada o posibles fraudes son causas frecuentes de bloqueos o cierres, que en algunos casos requieren responder rápidamente o presentar reclamaciones.
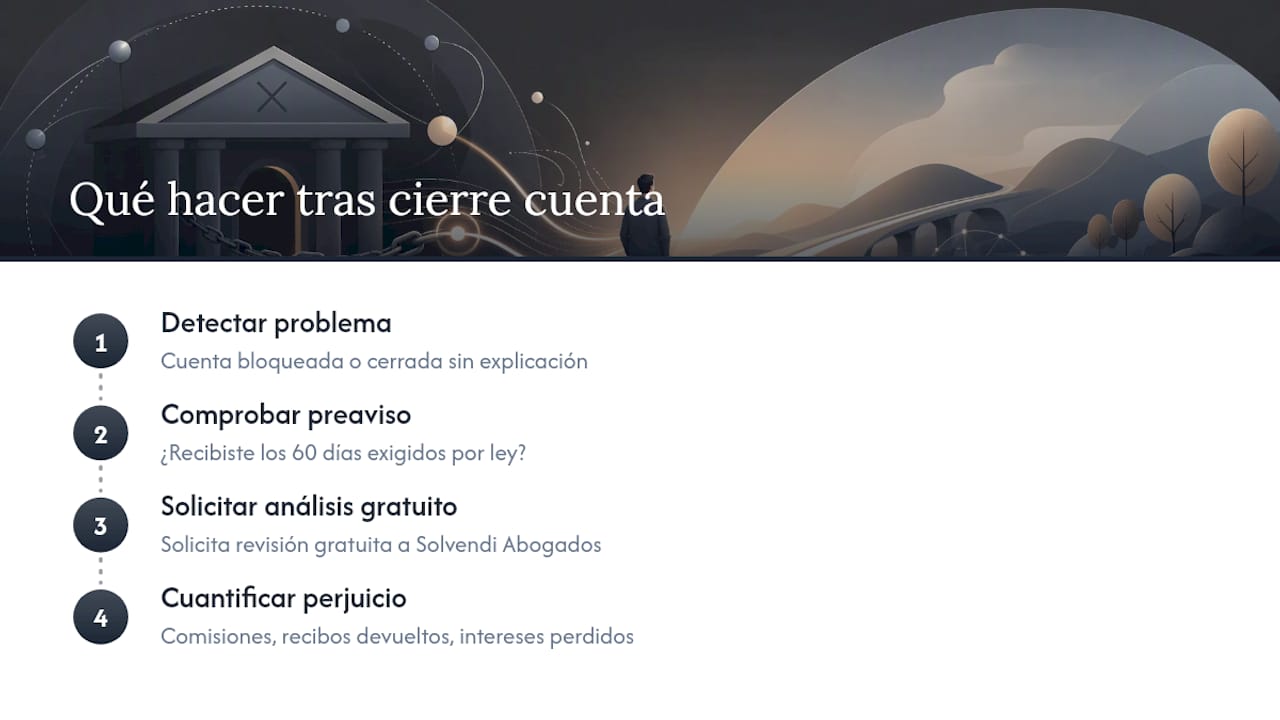
- Para actuar, conviene revisar comunicaciones, recopilar pruebas, abrir una cuenta alternativa y presentar reclamaciones, además de solicitar asesoría legal si hay incumplimiento del preaviso.
- El cliente tiene derecho a recibir su saldo y a ser informado de forma clara y documentada, y en caso de incumplimiento, puede reclamar indemnización por daños si el banco no acredita el preaviso.
Tabla de contenidos
- ¿Cuándo exactamente puede un banco bloquear o cerrar una cuenta sin aviso?
- Motivos más frecuentes por los que los bancos bloquean o cierran cuentas
- Qué hacer paso a paso si tu banco cierra o bloquea tu cuenta sin aviso
- Qué derechos te protegen y qué exige la ley
- Duración típica del bloqueo y cómo recuperar el saldo
- Cómo reducir el riesgo de que te bloqueen o cierren la cuenta
- Perspectiva de cristian: lo que casi nadie te cuenta sobre estos bloqueos
- Solvendi Abogados: qué hacer si el cierre de tu cuenta te ha causado un perjuicio real
- Fuentes
- Preguntas frecuentes
¿Cuándo exactamente puede un banco bloquear o cerrar una cuenta sin aviso?
Hay una diferencia legal importante entre bloquear una cuenta y cerrarla. El bloqueo cautelar es temporal: el banco restringe el acceso mientras investiga o cumple una orden, pero el contrato sigue vigente. El cierre definitivo, en cambio, extingue la relación contractual y normalmente exige el preaviso de 60 días salvo causa justificada.
Las situaciones que permiten actuar sin avisar antes son limitadas:
- Órdenes judiciales y embargos. Cuando un juzgado, la Agencia Tributaria o la Seguridad Social ordenan retener fondos, el banco está obligado a ejecutar la medida de inmediato, sin margen para avisar previamente.
- Prevención del blanqueo de capitales. Bajo la Ley 10/2010, las entidades deben aplicar medidas de diligencia debida ante operaciones sospechosas. Notificar al cliente antes de actuar podría alertarlo y frustrar una investigación en curso, así que la ley permite el bloqueo inmediato.
- Fallecimiento del titular. El banco bloquea la cuenta en cuanto tiene constancia oficial de la defunción, para proteger el patrimonio hasta que se resuelva la herencia.
- Falta de documentación o inactividad prolongada. Aquí sí suele haber aviso previo, normalmente por app, correo postal certificado o notificación en la banca electrónica.
La clave está en el motivo. Cuando existe una causa legalmente justificada, el banco puede prescindir del preaviso. Cuando no la hay, el cliente tiene derecho a saberlo con antelación y por escrito.
Motivos más frecuentes por los que los bancos bloquean o cierran cuentas
En la práctica, casi todos los bloqueos y cierres inesperados encajan en un puñado de causas recurrentes.
- Sospecha de blanqueo o actividad fraudulenta. Transferencias inusuales, entradas de dinero desde países con normativa laxa o movimientos que no cuadran con el perfil declarado del cliente activan alertas automáticas en los sistemas de cumplimiento del banco.
- Documentación insuficiente o falta de respuesta a requerimientos. Si el banco pide justificar el origen de unos fondos o actualizar el DNI o NIE y el cliente no responde, la cuenta puede quedar restringida hasta regularizar la situación.
- Embargos y órdenes administrativas. Hacienda o la Seguridad Social pueden ordenar la retención de saldos por deudas pendientes, y el banco no tiene margen de decisión: debe cumplir la orden.
- Inactividad prolongada o política comercial de la entidad. Algunos bancos cierran cuentas sin movimientos durante años, aunque en estos casos casi siempre hay comunicación previa.
- Fallecimiento del titular. El bloqueo protege el patrimonio hereditario hasta que los herederos acrediten su derecho ante notario.
Un bloqueo por blanqueo se resuelve aportando documentación al banco; un embargo se resuelve en el juzgado o con Hacienda; un bloqueo por fallecimiento se resuelve con el proceso de herencia. Confundir la causa alarga innecesariamente el problema.
Qué hacer paso a paso si tu banco cierra o bloquea tu cuenta sin aviso
Actuar con orden en las primeras horas marca la diferencia entre resolver el problema en días o arrastrarlo durante meses.
- Revisa todas tus comunicaciones. Busca mensajes en la app, correos, cartas o SMS de los últimos meses. Anota fechas exactas: determinarán si el banco respetó o no el plazo de preaviso.
- Contacta con el Servicio de Atención al Cliente y pide una explicación por escrito. El banco no siempre podrá dar detalles completos si el bloqueo responde a una comunicación al SEPBLAC, pero está obligado a confirmar que existe un bloqueo y orientar sobre los pasos a seguir.
- Recopila pruebas. Extractos, recibos devueltos, domiciliaciones rechazadas y capturas de pantalla de la app son la base de cualquier reclamación posterior.
- Abre otra cuenta de inmediato. Es el consejo más repetido por guías especializadas en consumo tras un cierre inesperado, precisamente porque el titular necesita seguir cobrando la nómina y pagando recibos mientras dura el conflicto.
- Presenta una reclamación interna en el banco y guarda el justificante con fecha. Si en dos meses no hay respuesta satisfactoria, puedes elevarla al Servicio de Reclamaciones del Banco de España.
- Valora asesoría legal si el banco no justifica el cierre o incumple el plazo de preaviso. Un despacho especializado necesitará copia del contrato, extractos, las comunicaciones recibidas y el justificante de la reclamación interna.
Consejo profesional: Guarda siempre capturas con fecha y hora de cualquier mensaje del banco en la app. Muchas notificaciones desaparecen del histórico tras unas semanas, y esa prueba puede ser la diferencia entre ganar o perder una reclamación por falta de preaviso.
Qué derechos te protegen y qué exige la ley
El banco no tiene vía libre para actuar como quiera, aunque a veces lo parezca desde el otro lado del mostrador.
- Preaviso de 60 días. El RDL 19/2018 exige que la entidad avise con al menos dos meses de antelación antes de resolver unilateralmente el contrato de cuenta, salvo causa justificada como fraude o blanqueo.
- Diligencia debida y confidencialidad. La Ley 10/2010 obliga a las entidades a vigilar operaciones sospechosas, pero también les prohíbe expresamente revelar al cliente que han comunicado una operación al SEPBLAC, lo que explica por qué muchas respuestas del banco suenan vagas o evasivas.
- Criterios de buenas prácticas del Banco de España. El supervisor ha publicado criterios específicos sobre bloqueo de cuentas por prevención del blanqueo, que detallan cuándo la falta de documentación justifica una restricción y cuándo no.
- Derecho a disponer del saldo. Salvo resolución judicial o embargo expreso, el cliente conserva el derecho a que le sea entregado su saldo, aunque la cuenta quede cerrada.
El dato clave: si el banco no puede demostrar, con soporte duradero, que entregó el preaviso de 60 días, la resolución del contrato puede considerarse anulable y abrir la puerta a una indemnización por los daños causados, como recibos devueltos o comisiones por descubierto.
Duración típica del bloqueo y cómo recuperar el saldo
No hay un plazo único: depende enteramente de la causa.
- Bloqueos por prevención de blanqueo suelen resolverse en días o pocas semanas si el cliente aporta rápido la documentación que el banco pide sobre el origen de los fondos.
- Embargos y órdenes judiciales duran lo que dura el procedimiento que los originó; levantar la retención exige recurrir ante el propio juzgado o llegar a un acuerdo con el organismo ejecutante, no negociar con el banco.
- Para solicitar la entrega del saldo tras un cierre, pide por escrito una transferencia a tu nueva cuenta o un cheque nominativo. Si el banco se niega sin justificación, ese silencio es motivo suficiente para reclamar.
- La vía judicial solo tiene sentido cuando el banco no responde a la reclamación interna ni al Servicio de Reclamaciones del Banco de España, o cuando los daños económicos ya son cuantificables y significativos.
Cómo reducir el riesgo de que te bloqueen o cierren la cuenta
La prevención pasa por unos hábitos sencillos que casi nadie cuida hasta que ya es tarde.
- Mantén siempre actualizado el DNI o NIE y los justificantes de ingresos en el banco.
- Documenta cualquier movimiento atípico (una herencia, la venta de un coche, un ingreso puntual grande) con el justificante correspondiente antes de que el banco lo pregunte.
- Responde con rapidez a cualquier requerimiento de tu entidad y guarda siempre el acuse de recibo.
- Conserva una cuenta alternativa activa en otro banco; recuerda además que existe el derecho a una cuenta de pago básica si te encuentras en situación de exclusión financiera.
Consejo profesional: Si vas a recibir un ingreso fuera de lo habitual, avisa al banco antes de que llegue el dinero, no después. Un simple correo explicando el origen puede evitar que el sistema antifraude congele la cuenta automáticamente.
Perspectiva de cristian: lo que casi nadie te cuenta sobre estos bloqueos
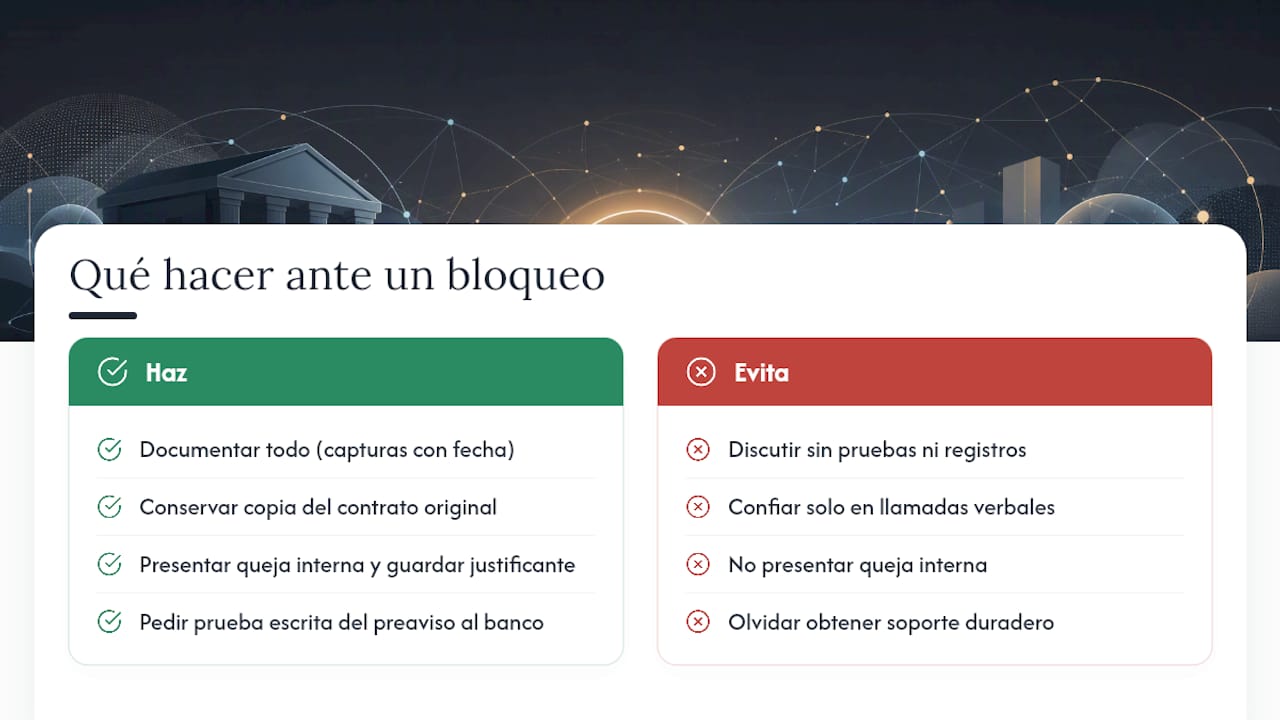
La mayoría de clientes cometen el mismo error: discuten con el banco en lugar de documentar. El banco no va a cambiar de postura por una llamada airada, pero sí revisa su decisión ante pruebas ordenadas y un plazo de preaviso incumplido por escrito.
En los casos que llegan a reclamación, casi siempre falta lo mismo: capturas con fecha, copia del contrato original y el justificante de haber presentado queja interna. Cuando el banco no puede acreditar el envío del preaviso en soporte duradero, la balanza se inclina con fuerza a favor del cliente, igual que ocurrió con las reclamaciones masivas por comisión de apertura o cláusula suelo en hipotecas.
— cristian
Solvendi Abogados: qué hacer si el cierre de tu cuenta te ha causado un perjuicio real
Existe la opción de contar con un despacho que combina abogados y economistas para analizar si el banco incumplió el plazo de preaviso o actuó sin causa justificada, y cuantificar el daño real (comisiones, recibos devueltos, intereses perdidos). El análisis inicial del caso puede ser gratuito, y en muchas reclamaciones bancarias se trabaja a éxito o con un porcentaje sobre lo recuperado, de modo que el cliente no asume riesgo económico si la reclamación no sale adelante.
Si tu cuenta lleva bloqueada semanas sin explicación clara, o el banco la cerró sin los 60 días de preaviso que exige la ley, revisa las áreas de práctica de Solvendi Abogados y solicita el análisis gratuito de tu caso concreto.
Fuentes
Antes de tomar cualquier decisión, conviene consultar directamente a las fuentes oficiales:
- Cómo realizar una reclamación | Cliente Bancario, Banco de España
- Nota aclaratoria SEPBLAC (29/10/2021)
- ¿Qué hago si el banco cierra mi cuenta sin preaviso? | Consulta legal Inis
- Cómo actuar si tu banco te cierra la cuenta sin previo aviso | Telecinco
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Qué pasa cuando el banco te cierra una cuenta sin avisar?
El contrato queda resuelto y pierdes acceso inmediato a domiciliaciones y tarjetas asociadas, aunque conservas el derecho a recibir tu saldo. Si no hubo causa justificada, el banco debió avisar con 60 días de antelación, y su incumplimiento puede dar derecho a reclamar daños.
¿Puede un banco bloquear una cuenta sin previo aviso?
Sí, en casos concretos como una orden judicial, un embargo o una sospecha de blanqueo de capitales, donde la ley expresamente permite actuar sin notificación previa. Fuera de esos supuestos, el bloqueo sin explicación es reclamable.
¿Las cuentas bancarias se cierran por sí solas?
No exactamente por sí solas, pero la inactividad prolongada o la falta de respuesta a requerimientos de documentación puede llevar al banco a cerrarla tras avisar al titular. El fallecimiento del titular también provoca un bloqueo automático hasta resolver la herencia.
¿Por qué un banco puede cerrar una cuenta?
Los motivos más comunes son sospecha de blanqueo, embargos ordenados por Hacienda o un juzgado, documentación insuficiente o inactividad. Si tras revisar tu caso concluyes que el cierre fue injustificado o sin el preaviso legal, puedes reclamar ante el Banco de España o solicitar asesoría legal especializada.