Si detectas un cargo no reconocido en la tarjeta, actúa ya: bloquea o cancela la tarjeta desde la app, banca online o el teléfono del banco, y notifica el cargo pidiendo un folio o acuse por escrito, anotando quién te atendió y a qué hora. Guarda el extracto donde aparezca el movimiento. La ley da un plazo máximo para reclamar operaciones no autorizadas, pero cuanto antes avises, más fácil será recuperar el dinero.
En resumen:
- La rapidez en la notificación del cargo no autorizado favorece la recuperación del dinero, incluso más que el plazo legal de 13 meses.
- Es fundamental bloquear la tarjeta inmediatamente, comunicar el incidente por escrito y solicitar un folio o acuse para fortalecer la reclamación.
- Reunir pruebas como extractos, capturas y comunicaciones previas aumenta la probabilidad de éxito en la reclamación.
- En casos complejos o de importe elevado, contar con asesoría legal especializada puede marcar la diferencia en la resolución a favor del afectado.
- La denuncia policial no siempre es obligatoria, pero refuerza la posición probatoria en reclamaciones que puedan escalar a instancias superiores.
Tabla de contenidos
- Pasos para reclamar un cargo no autorizado ante tu banco
- Qué pruebas reunir y cómo documentarlas bien
- Plazo legal de 13 meses: por qué la rapidez importa más que la fecha límite
- Qué hace el banco tras tu reclamación y qué puedes esperar
- Cuando el banco deniega la devolución: cómo escalar la reclamación
- Cómo reducir el riesgo de sufrir otro cargo no reconocido
- Cuándo conviene contar con un despacho especializado
- Lo que aprendes tras revisar decenas de estos casos
- Solvendi Abogados: análisis gratuito si el banco no responde como debería
- Fuentes
- Preguntas frecuentes
Pasos para reclamar un cargo no autorizado ante tu banco
Antes de nada, entra en la app o llama a tu banco y bloquea la tarjeta para frenar cualquier cargo adicional. Después revisa el resto de movimientos de los últimos días: muchas veces el cargo sospechoso no viene solo, sino que forma parte de una tanda de pruebas que el defraudador hace antes de lanzar el golpe grande.
El orden de los pasos importa, sobre todo porque cada uno deja un rastro que necesitarás si el banco pone trabas:
- Bloquea la tarjeta desde la aplicación o llamando a la línea de atención al cliente; casi todos los emisores permiten hacerlo en segundos, sin esperar a hablar con un agente.
- Comunica el cargo por escrito, no solo por teléfono. Un correo, un mensaje desde la app o un formulario web deja constancia de fecha y contenido.
- Pide expresamente un folio o número de incidencia. Notificar la incidencia sin demora y conservar el acuse es clave para mantener la posición probatoria si el caso se alarga.
- Rellena el formulario específico si el banco lo ofrece. Entidades como WiZink ponen a disposición del cliente un formulario de reclamación de cargo no autorizado que agiliza la apertura del expediente frente a una simple llamada.
- Solicita el abono provisional mientras dura la investigación y pregunta por el plazo estimado de respuesta.
Anota siempre el nombre de quien te atiende, la hora y el canal usado. Ese registro cronológico vale más de lo que parece cuando la reclamación pasa de la oficina al departamento de fraude, y de ahí a un organismo externo.
Qué pruebas reunir y cómo documentarlas bien
La fuerza de una reclamación depende casi siempre de lo que puedas mostrar, no de lo que puedas contar. Reúne cada pieza en cuanto la tengas, porque algunas desaparecen o pierden validez con el tiempo.
- El extracto bancario con el cargo marcado, fecha, importe y comercio exactos.
- Capturas de pantalla de la app, notificaciones push, SMS o correos relacionados con la operación.
- Cualquier comunicación con el comercio, si intentaste resolverlo directamente antes de ir al banco.
- La denuncia policial, cuando decidas presentarla.
- Un registro propio con fechas, folios y nombres de cada contacto con el banco.
Sobre la denuncia: no siempre es obligatoria para que el banco abra la investigación, pero si el caso escala a una reclamación superior, refuerza notablemente la posición del titular.
Consejo profesional: guarda cada folio y captura en una sola carpeta digital, ordenada por fecha. Cuando el expediente pasa de manos dentro del banco, tener todo listo en un solo envío evita que se pierda información o que te pidan lo mismo dos veces.
Plazo legal de 13 meses: por qué la rapidez importa más que la fecha límite
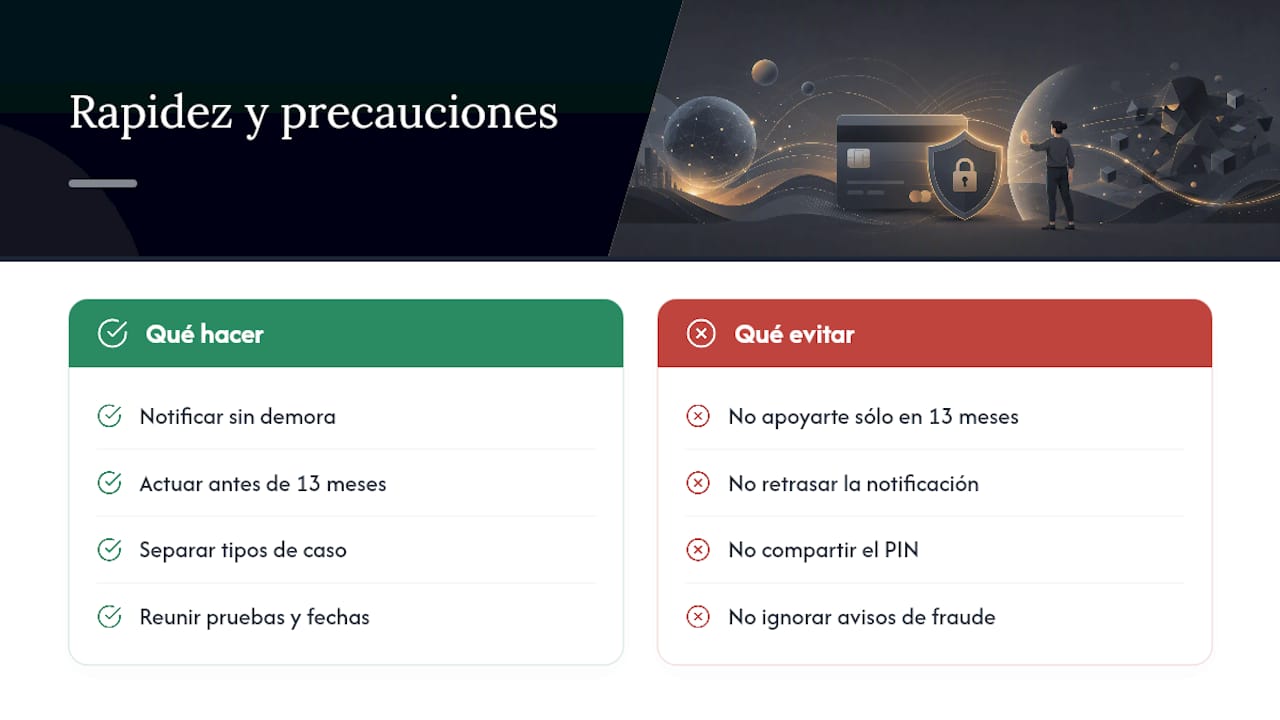
El Real Decreto-ley 19/2018 fija un plazo máximo de 13 meses desde la fecha del cargo para reclamar una operación de pago no autorizada. Ese plazo existe, pero apoyarte en él como margen de maniobra es un error habitual.
La norma exige además que el aviso se haga “sin demora injustificada” desde que tuviste conocimiento del cargo. Cuanto más tardes en notificarlo, más fácil resulta para el banco cuestionar tu versión y más difícil se vuelve reconstruir la cadena de hechos. La rapidez en la notificación es, en la práctica, la medida que más favorece al titular, incluso por delante del plazo legal.
Hay un matiz que puede jugar en tu contra: si el banco demuestra negligencia grave por tu parte (compartir el PIN, anotar la clave junto a la tarjeta, ignorar avisos evidentes de fraude), puede quedar exento de devolver el importe. Por eso conviene distinguir bien tu caso: no es lo mismo un cargo totalmente ajeno que una operación que autorizaste bajo engaño, o un conflicto comercial con una tienda que no entregó el producto. Cada supuesto sigue una vía distinta, y confundirlas retrasa la reclamación.
Qué hace el banco tras tu reclamación y qué puedes esperar
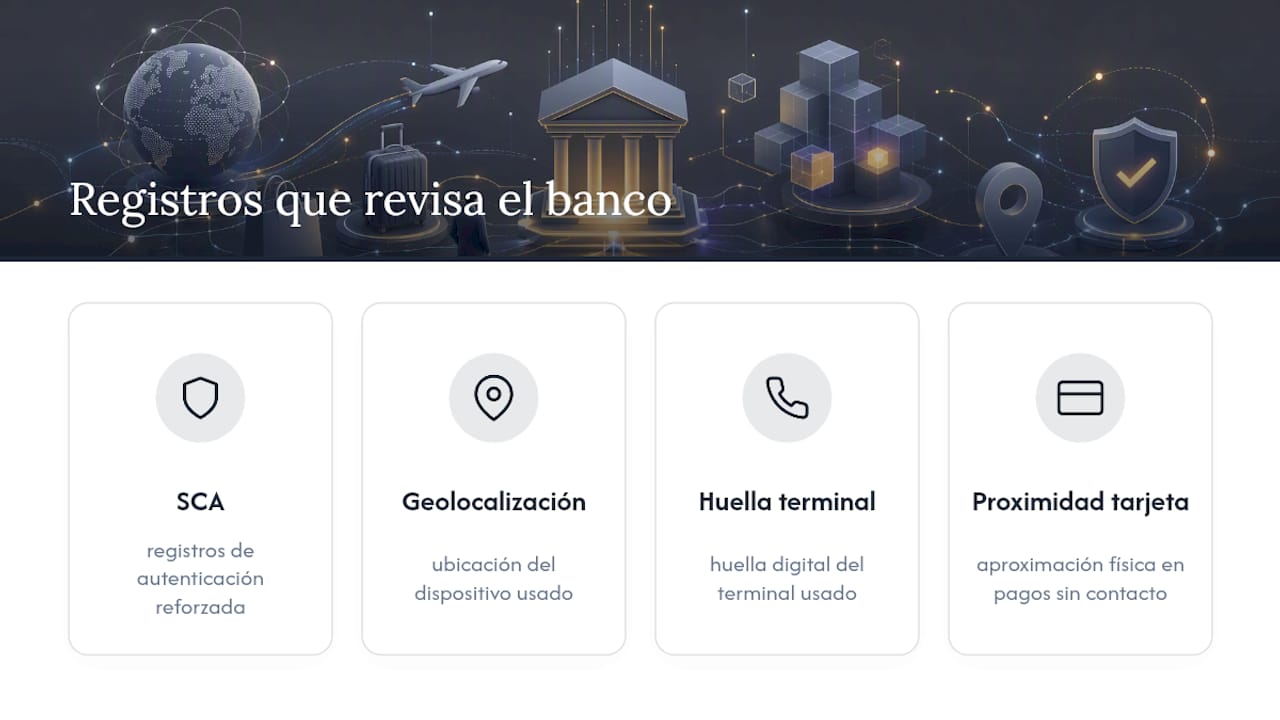
Una vez presentada la reclamación, el banco abre una investigación interna que suele revisar los registros técnicos de la operación: sistema de autenticación reforzada (SCA), geolocalización del dispositivo, huella digital del terminal usado y, en pagos por contacto, si hubo aproximación física de la tarjeta.
Mientras dura esa revisión, muchas entidades abonan el importe de forma provisional, sobre todo cuando el patrón del fraude es reconocible (comercio extranjero atípico, importe elevado repentino, operación fuera de tu horario habitual). Ese abono no es automático ni obligatorio en todos los casos: si el banco considera que hay indicios de negligencia o que la operación coincide con tu comportamiento habitual, puede denegarlo o retrasarlo hasta cerrar la investigación.
El banco puede argumentar que sus registros muestran autenticación correcta y que, por tanto, la operación quedó “consentida”. Ahí es donde entra la calidad de tus pruebas: fechas, capturas y folios bien ordenados son lo que permite rebatir esa versión.
Cuando el banco deniega la devolución: cómo escalar la reclamación
Si la entidad rechaza devolver el dinero, el expediente no termina ahí. Existen vías formales para seguir presionando, cada una con su propio nivel de exigencia documental.
- Reclamación por escrito al Servicio de Atención al Cliente del banco, si aún no lo has hecho de forma formal, adjuntando folio, extractos y capturas.
- Servicio de Reclamaciones del Banco de España, cuando la respuesta del banco no te convence o supera el plazo razonable de contestación.
- Red FIN-NET, si el proveedor de pago o el comercio están en otro país de la Unión Europea y el conflicto tiene un componente transfronterizo.
- Vía judicial, como último recurso cuando las anteriores no dan resultado o el importe reclamado justifica el litigio.
Contratar asesoría legal cobra sentido justo en el punto donde el banco ya dijo que no. Un abogado especializado puede exigir los registros de autenticación completos y encargar un peritaje informático para impugnar las pruebas técnicas que presenta la entidad, algo que un particular difícilmente consigue por su cuenta.
Cómo reducir el riesgo de sufrir otro cargo no reconocido
Prevenir es más barato que reclamar. Unas pocas costumbres reducen mucho la exposición al fraude con tarjeta:
- Activa las notificaciones push o SMS de cada movimiento y revisa el extracto al menos una vez por semana.
- No compartas nunca el PIN, las claves de la app ni los códigos SMS, ni siquiera con alguien que dice llamar del banco. El Banco de España recuerda que la seguridad digital es responsabilidad compartida y que entregar esas claves puede interpretarse como consentimiento de la operación.
- Desconfía de enlaces en correos o SMS que piden “verificar” la tarjeta: es el patrón clásico del phishing bancario.
- Limita el uso de wallets digitales a los dispositivos que realmente necesitas y elimina tarjetas guardadas en apps que ya no usas.
Cuándo conviene contar con un despacho especializado
Cuando la reclamación se complica, ya sea porque el banco insiste en que hubo autenticación correcta, porque el importe es alto o porque el caso ha derivado en un recobro o una anotación en ASNEF, la diferencia entre resolverlo o quedarte sin el dinero suele estar en la calidad del expediente legal.
Solvendiabogados analiza gratis cada caso antes de asumirlo, algo que evita empezar un proceso sin saber si tiene viabilidad real. El despacho combina abogados y economistas para preparar tanto la reclamación extrajudicial como, si hace falta, la representación ante el Servicio de Reclamaciones del Banco de España o los tribunales. Puedes ver un ejemplo de cómo trabaja el equipo en casos bancarios en la sentencia favorable obtenida frente a una tarjeta revolving de Carrefour.
Lo que aprendes tras revisar decenas de estos casos
La mayoría de reclamaciones que fracasan no fallan por falta de razón, sino por falta de rapidez y de papeles. La gente espera “a ver si el banco lo arregla solo” y, cuando el rechazo llega semanas después, ya perdió el correo con la notificación original o no recuerda con quién habló. Bloquear, notificar por escrito y guardar cada folio desde el primer minuto no es burocracia innecesaria: es la diferencia entre una reclamación que se gana en dos semanas y otra que acaba en los tribunales. Pedir asesoría legal pronto, antes de que el banco cierre su postura oficial, suele preservar más opciones que esperar a que todo se complique.
— cristian
Solvendi Abogados: análisis gratuito si el banco no responde como debería
Cuando el banco ya dijo que no, o cuando el importe reclamado justifica algo más que una carta de reclamación, Solvendiabogados ofrece un análisis gratuito del caso antes de cobrar nada. Actúa en todo el territorio español y combina abogados y economistas para reconstruir la cronología, exigir los registros técnicos al banco y llevar el expediente hasta donde haga falta, incluida la vía judicial. Si tu banco ya denegó la devolución de un cargo no reconocido, revisa las áreas de práctica en materia bancaria de Solvendiabogados y solicita la valoración gratuita de tu caso.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- Cargo No Autorizado Tarjeta de Crédito | WiZink
- Financial Dispute Resolution Network (FIN‑NET) — European Commission
- Cargos no reconocidos en tarjeta — Academia de Amparo
Preguntas frecuentes
¿Qué hago si veo un cargo en la tarjeta que no reconozco?
Bloquea la tarjeta de inmediato desde la app o por teléfono y notifica el cargo al banco pidiendo un folio o acuse por escrito. Tienes hasta 13 meses para reclamar, pero avisar sin demora es lo que realmente protege tu derecho a la devolución.
¿El banco devuelve el dinero si sufro una estafa con tarjeta?
Depende del tipo de operación: si fue no autorizada, el banco suele abonar provisionalmente mientras investiga. Si autorizaste el pago bajo engaño o es un conflicto con un comercio, el camino de reclamación cambia y puede requerir asesoría legal específica.
Bloquea la tarjeta para evitar más cargos, reúne los extractos de cada cobro y presenta una reclamación que agrupe todos los movimientos con sus fechas.
Si el banco no responde de forma satisfactoria, puedes acudir al Servicio de Reclamaciones del Banco de España o buscar apoyo legal especializado.
¿Necesito denunciar en la policía para reclamar un cargo no reconocido?
No siempre es obligatorio para que el banco abra la investigación, pero la denuncia refuerza tu posición probatoria si la reclamación escala a instancias superiores o a los tribunales.
¿Qué pasa si el banco deniega mi reclamación?
Puedes escalarla al Servicio de Reclamaciones del Banco de España, y si el proveedor está en otro país de la Unión Europea, recurrir a la red FIN-NET. Cuando ninguna de estas vías funciona, la vía judicial con asesoría legal especializada suele ser el siguiente paso.