Un pago aplazado se considera abusivo cuando la entidad no explica con claridad cómo se amortiza el capital, qué cuota pagarás y cuánto tiempo tardarás en liquidar la deuda. El Tribunal Supremo exige esa transparencia, y su ausencia junto con anatocismo o escasa amortización puede anular la cláusula. Tienes derecho a pedir el cuadro de amortización a tu banco; si no te lo entregan o no te lo explicaron al firmar, ahí empieza tu reclamación.
En resumen:
- La falta de transparencia en la explicación del sistema de amortización, cuotas y duración puede hacer que un pago aplazado sea considerado abusivo y susceptible de anulación judicial.
- La principal razón para reclamar es la existencia de mecanismos como anatocismo o cuotas que apenas reducen el capital, especialmente cuando el contrato es indefinido y no muestra ejemplos numéricos claros.
- Las tarjetas revolving que se activan sin informar claramente su naturaleza y que aplican intereses sobre intereses representan un riesgo legal y económico para el consumidor.
- Es imprescindible solicitar y conservar documentación como el cuadro de amortización, histórico de pagos y escenarios de ahorro para fortalecer reclamaciones contra condiciones abusivas.
- La asesoría especializada y la evidencia documental son clave para repechar cláusulas abusivas en contratos financieros, ya que las decisiones judiciales favorecen a quienes demuestran la falta de información y un desequilibrio real.
Tabla de contenidos
- Qué ha dicho el Tribunal Supremo sobre las tarjetas revolving abusivas
- Pago fin de mes, pago fraccionado y revolving: no son lo mismo
- Qué información puede exigir el consumidor a su banco
- Checklist práctico: señales concretas de cláusula abusiva
- Cómo reclamar paso a paso si detectas cobros indebidos
- Qué pesa realmente ante un juez: pruebas que funcionan
- La factura real de mantener una tarjeta abusiva sin reclamar
- Perspectiva de Solvendi Abogados sobre estas reclamaciones
- Cómo actúa Solvendi Abogados si detectas un pago aplazado abusivo
- Fuentes
- Preguntas frecuentes
Qué ha dicho el Tribunal Supremo sobre las tarjetas revolving abusivas
El Pleno de la Sala Primera del Tribunal Supremo fijó en 2025 los criterios que separan una tarjeta de pago aplazado normal de una abusiva. El eje central no es solo el tipo de interés, sino si el consumidor pudo entender realmente los riesgos del contrato: un plazo indefinido, la capitalización de intereses y una cuota que apenas roza el capital pendiente.
El tribunal valora estos elementos juntos, no por separado. La falta de transparencia sola no basta para anular un contrato; lo que pesa es la combinación de una información deficiente con mecanismos que atrapan al deudor en un bucle de pagos sin fin, según ha aclarado el propio tribunal en su nota de criterios de abusividad.
En la práctica, un juez puede declarar nula la cláusula cuando concurren varios de estos factores:
- El contrato no explica el sistema de amortización ni muestra ejemplos numéricos.
- La cuota mensual apenas cubre intereses y deja el capital casi intacto.
- Existe anatocismo: los intereses no pagados se suman al capital y generan nuevos intereses.
- La duración del pago aplazado es indefinida y depende solo de la cuota mínima que fije el banco.
Si tu contrato encaja en varios de estos puntos, hay motivos reales para revisar si tu préstamo abusivo puede impugnarse.
Pago fin de mes, pago fraccionado y revolving: no son lo mismo
Muchos usuarios firman una tarjeta pensando en un aplazamiento puntual y terminan atrapados en una modalidad revolving sin saberlo. La diferencia importa porque cada una trata los intereses de forma distinta:
- Pago fin de mes: liquidas el saldo íntegro cada mes, sin intereses ni aplazamiento real.
- Pago fraccionado: eliges aplazar una compra concreta con un número de cuotas y un interés fijo pactado de antemano.
- Revolving: pagas una cuota mensual (fija o un porcentaje del saldo) que se recalcula sobre el crédito disponible, generando intereses sobre intereses si la cuota es baja.
La confusión surge cuando el banco activa la modalidad revolving por defecto, con nombres comerciales como «cuota fácil» o «pago cómodo», sin aclarar que el crédito se renueva automáticamente cada mes. Esa opacidad en la denominación es justamente lo que los tribunales analizan como indicio de falta de buena fe.
Qué información puede exigir el consumidor a su banco
La normativa española obliga a las entidades a entregar documentación clara sobre estas tarjetas, y conocerla te da argumentos concretos para reclamar condiciones de pago injustas.
- Con la Orden ETD/699/2020 puedes pedir gratis un documento con la fecha estimada de finalización del pago y la cuantía total que aún debes. El banco tiene cinco días hábiles para entregarlo en un soporte que puedas conservar.
- Si tu cuota de amortización es inferior al 25 % del límite de crédito, ese documento debe incluir escenarios de ahorro: qué pasaría si subieras la cuota un 20 %, un 50 % o el doble, tal como exige la Orden EHA/2899/2011 junto con las guías del Banco de España.
- Puedes solicitar también el histórico completo de pagos, con el desglose entre principal, intereses acumulados y comisiones cobradas desde el inicio del contrato.
- Toda esta información debe entregarse sin coste, salvo que hayas hecho peticiones repetidas e injustificadas en poco tiempo.
Guarda cada respuesta por escrito. Si el banco tarda más de cinco días hábiles o entrega datos incompletos, ese retraso o esa omisión ya es una prueba a tu favor.
Checklist práctico: señales concretas de cláusula abusiva
Revisa tu contrato con esta lista antes de decidir si merece la pena reclamar:
- El nombre comercial suaviza el producto («cuota fácil», «pago flexible») sin mencionar que es revolving.
- La cuota mensual es inferior al 25 % del capital y no viene acompañada de simulaciones alternativas.
- Se aplica anatocismo: los intereses impagados se capitalizan y generan nuevos intereses cada mes.
- Existen comisiones de apertura o penalizaciones que superan claramente la media del sector; según la STS 562/2026, una comisión del 6 % ya se consideró abusiva frente a un rango habitual de entre el 0,25 % y el 1,50 % del capital.
- El contrato se renueva automáticamente sin fecha de fin y sin que jamás recibieras un cuadro de amortización.
Consejo profesional: Pide el cuadro de amortización aunque lleves años pagando sin problema. Muchas cláusulas abusivas solo se detectan al comparar lo pactado con lo que realmente te han cobrado mes a mes.
Cómo reclamar paso a paso si detectas cobros indebidos
Reclamar un pago aplazado abusivo sigue un camino ordenado. Saltarte pasos suele alargar el proceso sin necesidad.
- Reúne la documentación: contrato completo, cuadro de amortización (si existe), y extractos con el desglose de principal, intereses y comisiones de los últimos años.
- Reclama por escrito al servicio de atención al cliente del banco, exigiendo respuesta motivada. La entidad tiene hasta dos meses para contestar antes de que puedas acudir a otra instancia.
- Si no responde o la respuesta no te convence, acude al Banco de España a través de su servicio de reclamaciones, aportando la respuesta del banco o la falta de ella.
- Si tampoco se resuelve, la vía judicial es la que permite anular la cláusula y recuperar los intereses cobrados de más, con efecto retroactivo en muchos casos.
Cuantos más documentos oficiales tengas (peticiones registradas, respuestas del banco, extractos completos), más sólida será tu demanda. Cuando el importe reclamado es alto o el banco se resiste a negociar, contar con un abogado especializado en derecho bancario suele acelerar el proceso y evitar errores de forma que un particular pasaría por alto.
Qué pesa realmente ante un juez: pruebas que funcionan
En la práctica litigiosa, la ausencia o insuficiencia de un ejemplo representativo suele ser uno de los argumentos más efectivos para lograr que se admita la demanda y, después, la anulación de la cláusula, según muestra la experiencia práctica en casos de tarjetas revolving. Un cuadro de amortización inconsistente con lo que realmente se cobró, o publicidad que prometía una «cuota cómoda» sin explicar el revolving, refuerzan mucho el caso.
En una de las anulaciones gestionadas por Solvendi Abogados, la clave no fue solo el tipo de interés elevado, sino demostrar que el cliente nunca recibió un ejemplo representativo ni una simulación de escenarios antes de firmar. Esa combinación de omisiones fue lo que convenció al juzgado de que existía un desequilibrio real.
Evita presentar solo capturas de pantalla sueltas o cálculos propios sin respaldo documental. Los tribunales valoran mucho más un histórico oficial pedido al banco que una estimación hecha por el propio afectado.
La factura real de mantener una tarjeta abusiva sin reclamar
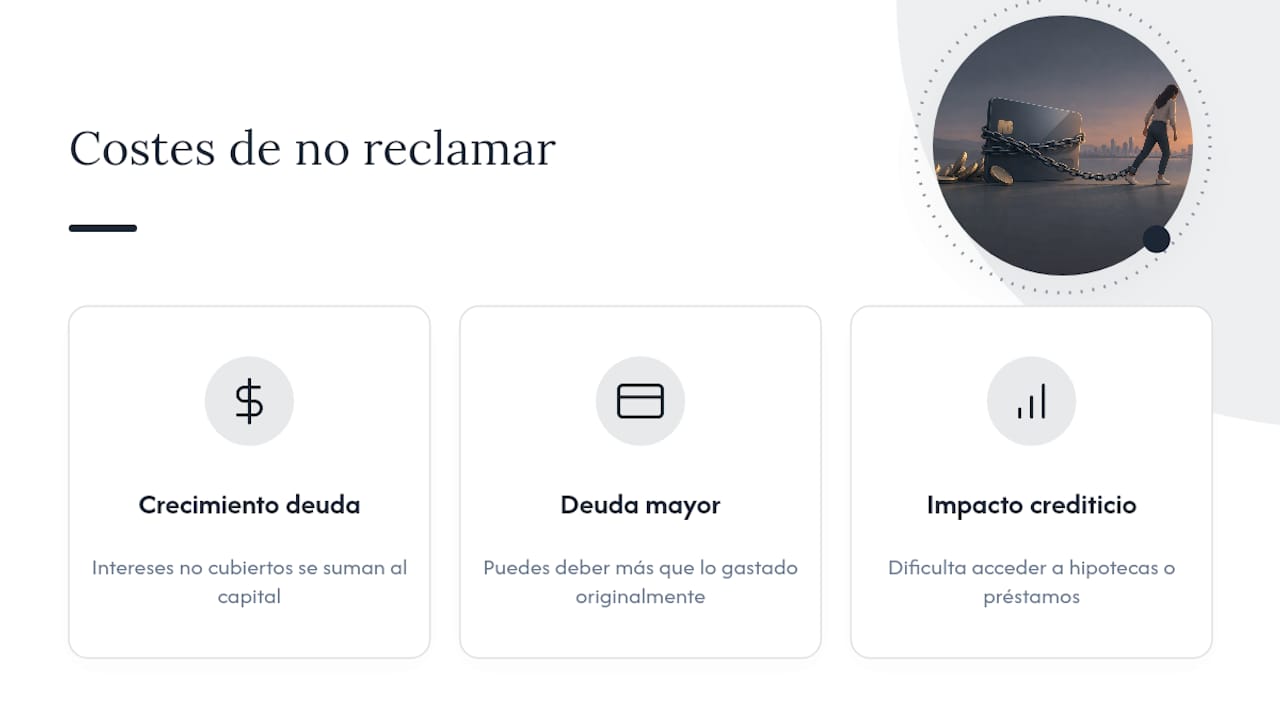
Seguir pagando una cuota mínima sobre una tarjeta revolving mal explicada tiene un coste que va más allá del dinero. El anatocismo hace que la deuda crezca aunque pagues todos los meses, porque los intereses no cubiertos se suman al capital y generan más intereses. Con el tiempo, puedes acabar debiendo más de lo que gastaste originalmente, incluso habiendo pagado religiosamente durante años.
Hay también un impacto en tu historial crediticio: una deuda que nunca baja te deja con un nivel de endeudamiento visible para otras entidades, lo que dificulta acceder a hipotecas o préstamos personales en mejores condiciones. Detectar y frenar a tiempo un pago aplazado abusivo no es solo una cuestión de principios; es evitar que una tarjeta mal explicada condicione tus finanzas durante años.
Perspectiva de Solvendi Abogados sobre estas reclamaciones
Cristian, redactor especializado en derecho bancario para Solvendi Abogados, sostiene que el error más común no es firmar una tarjeta revolving, sino no pedir nunca el cuadro de amortización después… El despacho ha logrado en reclamaciones similares, incluida la anulación de una tarjeta revolving de Cetelem… El análisis inicial del caso sigue siendo gratuito para quien quiera comprobar si su contrato encaja en estos criterios.
— cristian
Cómo actúa Solvendi Abogados si detectas un pago aplazado abusivo
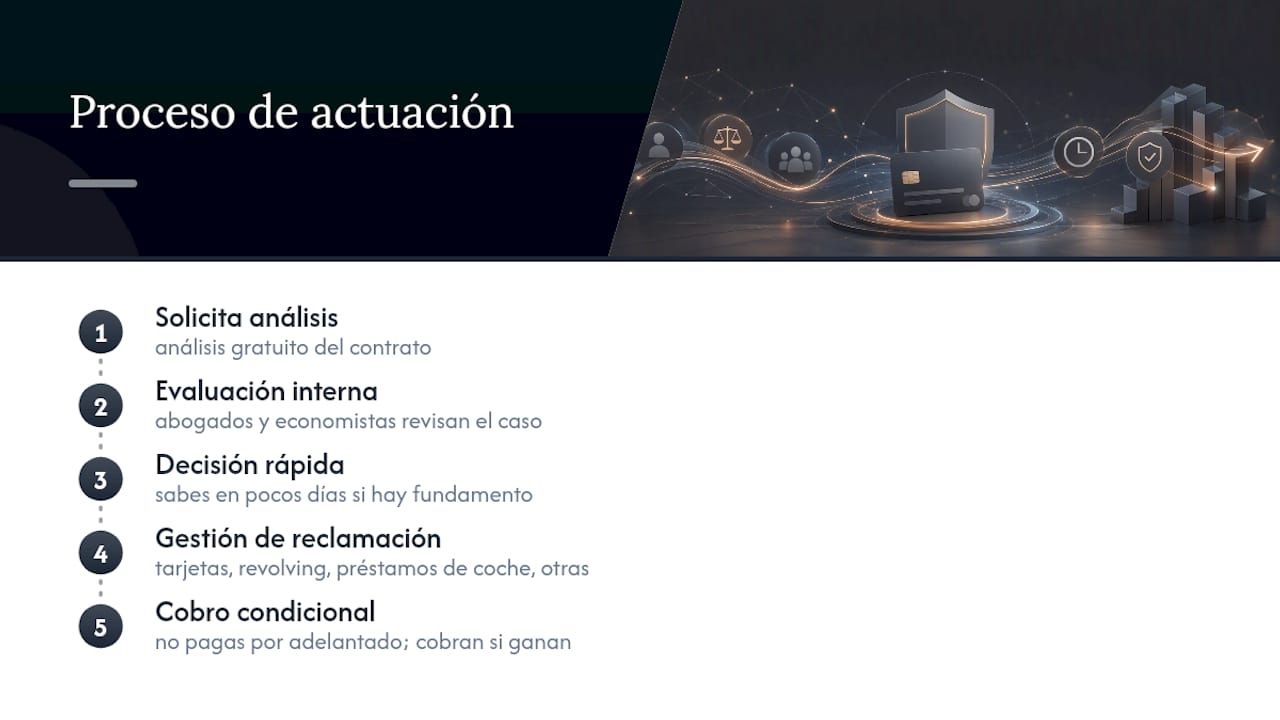
Solvendi Abogados es la alternativa a resolver esto solo, sin arriesgar dinero por adelantado: el análisis del contrato es gratuito y el despacho solo cobra si consigue anular la cláusula o recuperar intereses cobrados de más. El equipo combina abogados y economistas, así que no te limitas a una lectura legal del contrato, sino también a un cálculo real de cuánto has pagado de más por el anatocismo y la escasa amortización.
El despacho gestiona reclamaciones por tarjetas y créditos revolving, préstamos de coche y otras condiciones de pago injustas en todo el territorio español, y evalúa cada caso antes de aceptarlo, para no hacerte perder tiempo con una reclamación sin fundamento. Si sospechas que tu tarjeta o tu crédito rápido esconde una cláusula abusiva, puedes solicitar ese análisis gratuito y saber en pocos días si tienes un caso sólido para reclamar.
Fuentes
Consulta directamente el comunicado del Tribunal Supremo sobre criterios de abusividad y la guía práctica del Banco de España antes de reclamar. Ambas fuentes reflejan la norma vigente, no interpretaciones de terceros.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
- El Tribunal Supremo fija los criterios para declarar abusivos los intereses de las tarjetas ‘revolving’ por falta de transparencia
Preguntas frecuentes
¿Es legal pagar a 120 días?
Aplazar un pago durante un plazo especificado es legal si el contrato lo detalla con claridad, incluyendo intereses y comisiones aplicables. El problema surge cuando esa condición se oculta o no se explica el coste real de alargar el plazo.
¿Cuándo es abusiva una tarjeta revolving?
Es abusiva cuando la entidad no informó con transparencia sobre el sistema de amortización, la cuota o la duración, y esa falta de información se combina con anatocismo o una cuota que apenas reduce el capital, según los criterios fijados por el Tribunal Supremo.
¿Es abusiva la cláusula de vencimiento anticipado?
Puede serlo si permite al banco reclamar toda la deuda de golpe ante un incumplimiento mínimo, sin proporcionalidad ni posibilidad de subsanación. Los tribunales exigen que esta cláusula respete un equilibrio razonable entre las partes, algo que muchas condiciones de pago injustas no cumplen.
¿Qué significa pago aplazado?
Pago aplazado significa dividir el importe de una compra o deuda en cuotas futuras en lugar de liquidarla de una vez. Se vuelve problemático cuando esas cuotas generan intereses sobre intereses o cuando el consumidor nunca entendió cuánto tiempo tardaría en terminar de pagar, algo que puedes revisar pidiendo el cuadro de amortización a tu banco.