Si el cajero no mostró en pantalla el importe de la comisión antes de cobrarte, o no te ofreció la opción de desistir de la operación, esa comisión suele ser indebida y reclamable. La primera acción es guardar la pantalla o el justificante con la fecha y hora, conservar el extracto de tu cuenta y presentar la reclamación por escrito ante el servicio de atención al cliente de tu banco. Si no hay respuesta satisfactoria, el siguiente paso es el Banco de España, apoyándote en la Orden EHA/2899/2011.
En resumen:
- La comisión cobrada en cajeros es indebida si no se muestra en pantalla antes de cobrar o no se ofrece opción de cancelación, según la ley española.
- Recomendable guardar prueba fotográfica, recibos y extracción bancaria para respaldar reclamaciones ante el banco y el Banco de España.
- La reclamación debe iniciarse ante el SAC del banco, luego acudir al Banco de España y, si persiste el rechazo, valorar vía judicial con asistencia legal.
- Comisiones por retirar en tu propio banco o en el extranjero suelen ser legales si están avisadas claramente en pantalla, pero las ocultas son reclamables.
- Es vital reclamar rápidamente y mantener pruebas certeras para evitar que las comisiones indebidas se acumulen o dificulten la recuperación.
Tabla de contenidos
- Qué dice la ley española sobre las comisiones de cajero
- Checklist en el cajero: qué comprobar y qué pruebas guardar
- Cómo presentar la reclamación paso a paso
- Cuánto tarda y cuándo merece la pena escalar a juicio
- Cuándo y cómo puede ayudarte Solvendi Abogados en una reclamación por comisiones indebidas
- Tipos de comisiones indebidas más frecuentes en cajeros
- Recomendaciones para evitar comisiones indebidas al usar un cajero
- Procedimiento resumido para reclamar una comisión indebida
- Qué pasa si no reclamas una comisión indebida
- Perspectiva del autor: errores frecuentes de los reclamantes
- Análisis gratuito de tu caso con Solvendi Abogados
- Enlaces oficiales y recursos para tu reclamación
- Fuentes
- Preguntas frecuentes
Qué dice la ley española sobre las comisiones de cajero
La Orden EHA/2899/2011 obliga a que, justo antes de cobrar cualquier importe, el cajero muestre en pantalla la comisión aplicable y ofrezca la posibilidad de desistir de la operación en ese mismo momento. No es un aviso genérico ni una condición escondida en el contrato de la tarjeta: tiene que aparecer ahí, en la pantalla, con la cifra exacta, según establece el BOE en esa orden. Si esa pantalla no aparece, o aparece sin la opción real de cancelar, el banco ha incumplido su obligación.
Otra confusión habitual es no distinguir quién cobra qué. La entidad titular del cajero no te cobra a ti directamente: repercute la comisión a la entidad que emitió tu tarjeta, y es tu banco quien te la carga en cuenta. El Banco de España lo explica con claridad: el importe debe figurar en pantalla en tiempo real, sea quien sea el propietario de la máquina.
No todas las comisiones son abusivas por defecto. Algunas situaciones habituales:
- Retirar dinero con tarjeta de débito en un cajero de tu propio banco: normalmente gratuito.
- Retirar en un cajero de otra entidad dentro de España: suele llevar comisión, pero tiene que aparecer avisada en pantalla.
- Disponer de efectivo con tarjeta de crédito: casi siempre genera comisión, más un interés desde el día de la disposición, y eso sí está pactado de antemano en el contrato.
- Retiradas en el extranjero: pueden acumular comisión del cajero local y comisión de tu emisora, en dos capas distintas.
Checklist en el cajero: qué comprobar y qué pruebas guardar
Actúa en los primeros treinta segundos tras la operación, mientras la pantalla o el recibo todavía están frescos en tu memoria y en tu teléfono.
- Lee la pantalla antes de confirmar: ¿aparece el importe exacto de la comisión?
- Comprueba si te ofrece la opción de cancelar la operación tras ver esa cifra.
- Fotografía la pantalla con el móvil, incluyendo la hora visible en el dispositivo.
- Guarda el recibo impreso si el cajero lo emite; si no lo hace, anota el número de operación.
- Descarga el extracto de movimientos en cuanto puedas, antes de que pasen varios días.
- Revisa el contrato de tu tarjeta o cuenta para confirmar qué comisiones tenías pactadas.
Consejo profesional: guarda la foto de la pantalla junto con el extracto en una misma carpeta, con el nombre del archivo indicando fecha y cajero. Ese pequeño hábito, según recomiendan guías de consumo como la de la Comunidad de Madrid, es lo que marca la diferencia entre una reclamación bien documentada y una que se queda en tu palabra contra la del banco.
Sin ese material, tu reclamación depende de que el banco reconozca el error voluntariamente. Con él, tienes algo que enseñar.
Cómo presentar la reclamación paso a paso
El orden importa, y saltárselo puede hacer que tu reclamación ni siquiera se admita a trámite. El circuito tiene tres escalones.
- Primero, el SAC o el defensor del cliente de tu banco. Presenta la reclamación por escrito, adjunta la foto de la pantalla, el extracto y cualquier comunicación previa. Pide siempre acuse de recibo con fecha.
- Si no hay respuesta o no te convence, el Banco de España. Su sede electrónica exige que hayas reclamado antes ante la entidad y que ésta esté supervisada por el propio Banco de España para admitir tu reclamación por transparencia y buenas prácticas.
- Si el importe es relevante y el banco se niega a rectificar, la vía judicial. Aquí conviene valorar con un abogado si merece la pena, según la cuantía y la solidez de las pruebas.
Una vez admitida la reclamación, la entidad dispone de un plazo para presentar sus alegaciones y justificar documentalmente su versión de los hechos ante el Banco de España, según el procedimiento de la sede electrónica.
Es clave distinguir bien el motivo de tu queja: si se trata de falta de información o de la opción de desistir, encaja como reclamación de transparencia. Si lo que discutes es que una cláusula del contrato te parece abusiva, el Banco de España tiende a inadmitirla, porque esa valoración corresponde a los tribunales, no a un procedimiento supervisor.
Cuánto tarda y cuándo merece la pena escalar a juicio
No existe un plazo único: depende de la carga de trabajo de la entidad y del Banco de España, y de si actúas como consumidor particular o como autónomo o empresa, categoría que en ocasiones recibe un trato procesal distinto.
Antes de escalar a la vía judicial, comprueba si tu caso reúne estos elementos, porque son los que de verdad inclinan la balanza:
- Ausencia demostrable de aviso previo en pantalla o de opción de desistir.
- Recibo, foto o extracto que respalde tu versión de los hechos.
- Discrepancia clara entre lo cobrado y lo que figura en tu contrato de tarjeta o cuenta.
- Importe suficientemente alto como para que el coste de un procedimiento judicial no supere lo que puedes recuperar.
Si el importe es pequeño y la prueba es débil, la vía administrativa (SAC y Banco de España) suele bastar y no tiene coste. Si hay cobros reiterados, cantidades relevantes o el banco se resiste sistemáticamente pese a las pruebas, ahí empieza a tener sentido valorar asesoramiento legal.
Cuándo y cómo puede ayudarte Solvendi Abogados en una reclamación por comisiones indebidas
Hay casos que superan lo que una reclamación por cuenta propia puede resolver: cobros repetidos durante meses, bancos que ignoran las pruebas aportadas, o situaciones donde el cliente no sabe cómo estructurar la documentación para que el Banco de España la admita.
Este tipo de despachos suelen trabajar estos expedientes con un equipo combinado de abogados y economistas, que revisa cada caso antes de aceptarlo:
- Analizan si la comisión cobrada es realmente indebida y si las pruebas disponibles sostienen una reclamación.
- Preparan la documentación técnica para que la reclamación no se quede fuera por defectos de forma.
- Representan al cliente si el caso avanza a la vía judicial, con honorarios que pueden estar vinculados al éxito de la recuperación.
El despacho ha llevado litigios bancarios de otro tipo hasta sentencia, como el caso de una tarjeta revolving de CaixaBank anulada judicialmente, que ilustra su forma de trabajar en reclamaciones frente a entidades financieras.
Tipos de comisiones indebidas más frecuentes en cajeros
La comisión oculta clásica es la que aparece en el extracto pero nunca se mostró en pantalla antes de confirmar la operación. Le sigue de cerca la comisión doblada en retiradas en el extranjero: el cajero local cobra su parte, y tu banco español añade otra por operar fuera de la zona euro o con divisa distinta, sin que ambas capas quedaran claras al momento de retirar.
Otro patrón habitual es el cobro por disposición de efectivo con tarjeta de débito en cajeros de la misma red o de bancos con acuerdos de reciprocidad, cuando el contrato del cliente establece que esas operaciones deberían ser gratuitas. También aparecen comisiones aplicadas dos veces por el mismo error técnico del cajero, típicamente cuando la máquina no entrega el dinero pero el cargo sí se efectúa, y el banco tarda en revertirlo.
Menos frecuente, pero más grave, es el cobro por una operación que el titular no reconoce en absoluto: no una comisión mal informada, sino un cargo por una retirada que la persona nunca realizó. Este supuesto se trata como uso no autorizado de la tarjeta, con un procedimiento distinto centrado en la notificación del fraude al banco más que en la falta de información previa.
Finalmente, algunos cajeros de operadores independientes en zonas turísticas aplican tipos de cambio desfavorables camuflados como “conversión de divisa dinámica”, una práctica que técnicamente se informa en pantalla pero que muchos usuarios aceptan sin comprender el sobrecoste real.
Recomendaciones para evitar comisiones indebidas al usar un cajero
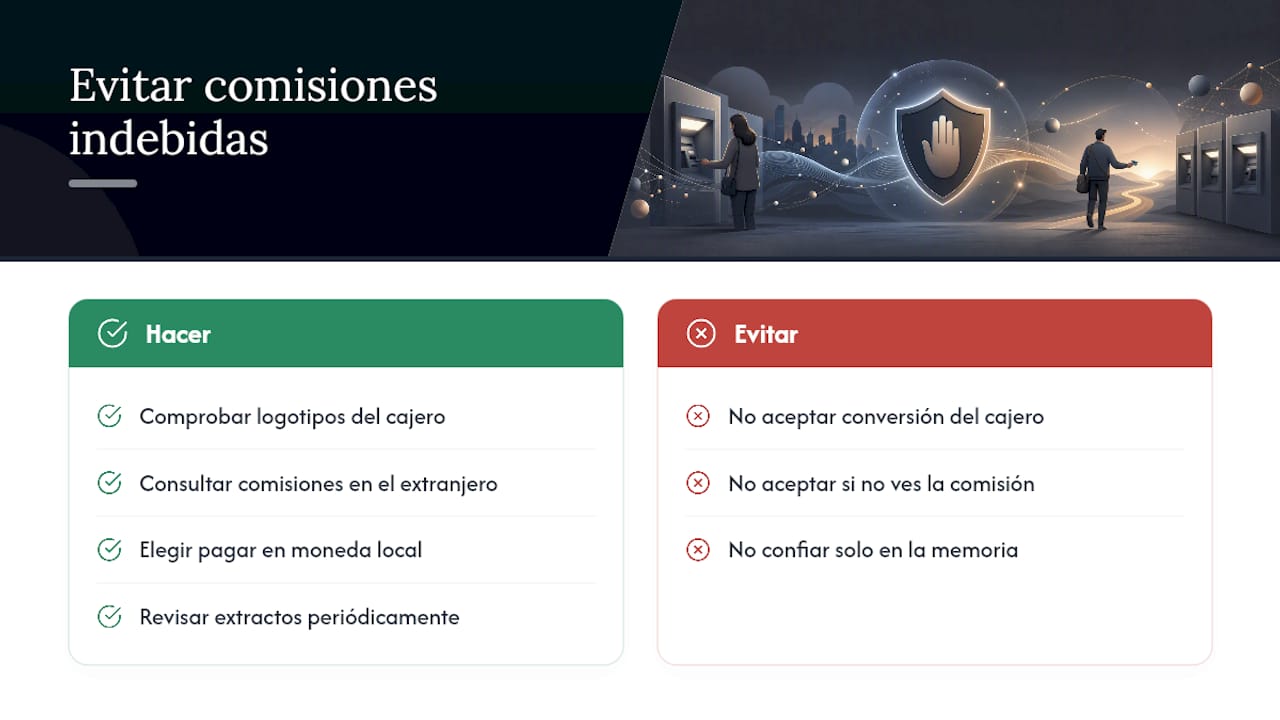
Antes de introducir la tarjeta, comprueba si el cajero pertenece a la red de tu banco o a un operador externo; los símbolos y logotipos en la máquina suelen indicarlo. Si vas a viajar fuera de España, consulta primero con tu entidad qué comisiones aplica por retiradas en el extranjero y si existen acuerdos con redes locales que reduzcan el coste.
En el propio cajero, lee siempre la pantalla completa antes de pulsar aceptar. Si aparece una opción de conversión de divisa, elige pagar en la moneda local en lugar de aceptar la conversión que ofrece la máquina: suele ser más barata. Rechaza la operación si no ves con claridad el importe de la comisión, y repite el intento en otro cajero si es necesario.
Las asociaciones de consumidores como CEC-España recomiendan además revisar periódicamente los extractos, no solo cuando sospechas de un cargo concreto, porque algunas comisiones indebidas pasan desapercibidas durante meses. Configurar alertas de movimientos en la aplicación del banco ayuda a detectar cualquier cargo inusual el mismo día en que se produce, cuando todavía tienes la operación fresca en la memoria y margen para reclamar con pruebas sólidas.
Procedimiento resumido para reclamar una comisión indebida
Reunidas las pruebas, redacta la reclamación identificando con precisión la fecha, el cajero, el importe cobrado y el motivo por el que consideras que es indebido: falta de aviso previo, ausencia de opción de desistir, o discrepancia con tu contrato. Adjunta la foto de la pantalla, el recibo si lo tienes y el extracto donde figura el cargo.
Envíala al SAC de tu banco por un canal que deje constancia escrita, ya sea la aplicación, un correo formal o el formulario de la web, y exige acuse de recibo con fecha. La entidad dispone de un plazo para responder; si no contesta o rechaza tu reclamación sin justificación sólida, el paso siguiente es acudir al Banco de España siguiendo su procedimiento, adjuntando toda la documentación anterior más la respuesta (o silencio) del banco.
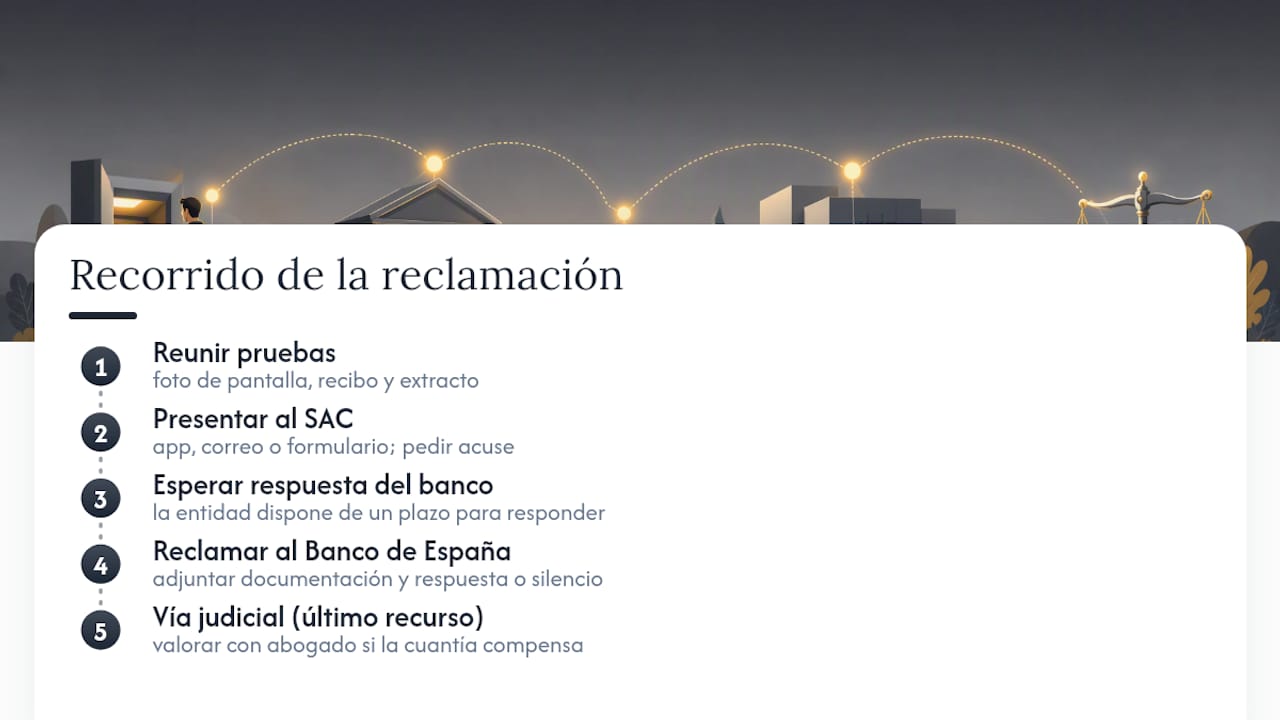
Si el Banco de España resuelve a tu favor, la entidad suele devolver el importe indebido, aunque esa resolución no tiene carácter vinculante como una sentencia judicial. Cuando el banco insiste en no rectificar pese a un informe favorable del supervisor, la última vía es la judicial, normalmente asesorado por un abogado que valore si la cuantía compensa el procedimiento.
Qué pasa si no reclamas una comisión indebida
No reclamar tiene un coste que muchas personas subestiman. El más obvio es el dinero perdido, que rara vez el banco devuelve espontáneamente: la comisión indebida se queda cargada mientras no la impugnes activamente.
Hay un coste menos visible: cuanto más tiempo pasa, más difícil resulta reunir pruebas. Los extractos siguen disponibles, pero el recuerdo del momento exacto en el cajero se difumina, y si nunca hiciste una foto de la pantalla, ya no hay forma de demostrar qué apareció y qué no. Algunas entidades también limitan el periodo durante el que conservan determinados registros internos, lo que puede complicar la investigación del propio banco si tardas meses en avisar.
Además, dejar pasar una comisión indebida sin cuestionarla puede convertirse en un patrón que se repite. Si el error viene de un fallo sistemático del cajero o de una mala configuración de tu producto bancario, cada retirada sin reclamar es una comisión más que se suma a la siguiente, y el importe total acumulado puede terminar siendo mucho mayor que el de la primera operación que ignoraste.
Perspectiva del autor: errores frecuentes de los reclamantes
El error más habitual no es desconocer la ley, es reclamar solo por teléfono y colgar pensando que ya está hecho. Sin registro escrito, esa llamada no existe para efectos de la reclamación posterior. El segundo error es no revisar el contrato de la tarjeta antes de indignarse: algunas comisiones que parecen abusivas están perfectamente pactadas, y perder tiempo peleando por ellas resta credibilidad al resto del caso.
El tercer fallo, el más caro, es no guardar la pantalla ni el justificante en el momento. Semanas después, ya no hay forma de demostrar qué decía el cajero. Actuar rápido, por escrito y con pruebas del instante exacto es lo que separa una reclamación que se resuelve en semanas de una que se pierde por falta de sustento.
— cristian
Análisis gratuito de tu caso con Solvendi Abogados
Solvendi Abogados es la alternativa a pelear solo contra el departamento de reclamaciones de tu banco: un equipo de abogados y economistas revisa tu caso sin coste y sin que asumas ningún riesgo económico si finalmente no se recupera el dinero. Cuando la comisión indebida forma parte de un problema más amplio con tu entidad (intereses abusivos en una tarjeta revolving, gastos hipotecarios mal cobrados o cualquier irregularidad bancaria), conviene ver el caso en conjunto en lugar de reclamar cada cargo por separado.
Si sospechas que tu banco te ha cobrado de más, ya sea en un cajero o en otros productos financieros, puedes revisar las áreas de práctica del despacho y solicitar que analicen tu situación concreta antes de decidir cómo actuar.
Enlaces oficiales y recursos para tu reclamación
Consulta la guía del Banco de España sobre comisiones de cajero, el texto de la Orden EHA/2899/2011 en el BOE y las notas informativas de CEC-España. FACUA también publica recursos sobre abusos bancarios frecuentes.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- BOE – Orden EHA/2899/2011
- Cliente Bancario (Banco de España) – ¿Qué comisiones te pueden cobrar por la retirada de efectivo?
- Sede electrónica BdE – Reclamaciones y consultas sobre transparencia y buenas prácticas
- Comunidad de Madrid – Reclamar en el sector bancario: derechos
Preguntas frecuentes
¿Qué comisiones bancarias son ilegales?
No hay una lista cerrada de comisiones “ilegales”, pero es indebida cualquier comisión que el cajero cobre sin haberla mostrado en pantalla antes de la operación o sin ofrecer la opción de desistir, según exige la Orden EHA/2899/2011.
¿Qué comisiones bancarias se pueden reclamar?
Se pueden reclamar las comisiones cobradas sin el aviso previo obligatorio, sin opción real de desistir, o que no coincidan con lo pactado en tu contrato de cuenta o tarjeta.
¿Qué hacer si el banco me está cobrando comisiones indebidas?
Reúne pruebas del cargo (pantalla, recibo, extracto), reclama por escrito al SAC de tu banco y, si no obtienes respuesta satisfactoria, escala la reclamación al Banco de España o consulta con un despacho como Solvendi Abogados si el caso es complejo o recurrente.