Sí: en España puedes reclamar la sobreprima del seguro de decesos cuando el coste real del sepelio es inferior al capital asegurado. La aseguradora debe devolver esa diferencia, y normalmente la cobran el tomador o, si ha fallecido, sus herederos. El primer paso, siempre, es pedir por escrito el desglose detallado de gastos y la liquidación de la póliza.
En resumen:
- La devolución del sobrante solo procede si el coste real del sepelio es menor que el capital asegurado, y hay que solicitarlo por escrito con desglose detallado de gastos.
- La reclamación debe hacerse ante el SAC por escrito mediante burofax o correo certificado, presentando toda la documentación necesaria en un plazo de dos años desde el hecho.
- La cantidad a devolver, en caso de reclamación exitosa, suele tardar entre uno y dos meses y la prescripción del derecho es de dos años.
- En situaciones de pólizas duplicadas o beneficiarios distintos, el proceso puede complicarse y es recomendable contar con asesoría especializada para revisar cláusulas y calcular el sobrante real.
- Contratar un despacho experto como Solvendi Abogados puede facilitar la reclamación, detectar cláusulas abusivas y gestionar todo el proceso sin coste inicial, pagando solo si recuperan el dinero.
Tabla de contenidos
- Pasos prácticos para reclamar la sobreprima del seguro de decesos
- Quién tiene derecho a cobrar: tomador, beneficiarios o herederos
- Plazos legales: cuándo comunicar el siniestro y cuándo prescribe tu derecho
- Qué hacer si la aseguradora no devuelve la sobreprima
- Qué revisa un despacho especializado como Solvendi Abogados
- Impacto fiscal de recuperar el capital sobrante
- Casos especiales: qué cambia si hay pólizas duplicadas o beneficiarios distintos
- Perspectiva del autor: errores frecuentes y recomendaciones rápidas
- Solvendi Abogados revisa tu póliza de decesos sin coste inicial
- Dónde consultar la normativa y ampliar información
- Fuentes
- Preguntas frecuentes
Pasos prácticos para reclamar la sobreprima del seguro de decesos
Muchas aseguradoras no informan por iniciativa propia de que existe un sobrante a favor del asegurado. El familiar tiene que pedir la liquidación detallada y exigir la devolución si el importe de las facturas del funeral queda por debajo del capital contratado. Esto convierte la reclamación en un trámite que hay que activar, no algo que llega solo.
El proceso, en la práctica, sigue este orden:
- Localiza la póliza y comprueba quién es el tomador y quién figura como beneficiario. Si no encuentras el contrato, la propia aseguradora o el Registro de Contratos de Seguros de Cobertura de Fallecimiento pueden confirmarte si existe.
- Solicita por escrito el desglose de gastos funerarios y la liquidación del capital asegurado. Pide el detalle línea por línea: coste del servicio funerario, tanatorio, féretro, traslado y cualquier otro concepto cargado contra la póliza.
- Reúne la documentación mínima antes de enviar la reclamación formal.
- Presenta la reclamación por el canal adecuado y guarda todos los justificantes de envío.
Entre los documentos que suele exigir la aseguradora están:
- Certificado de defunción.
- Copia de la póliza y condiciones particulares.
- DNI o NIE del reclamante.
- Certificado de últimas voluntades o testamento, si reclama un heredero.
- Facturas originales del servicio funerario.
Para presentar la reclamación, el canal recomendado es el Servicio de Atención al Cliente (SAC) de la aseguradora, por escrito, y siempre por burofax con acuse de recibo o correo certificado. Un correo electrónico normal no deja rastro fiable si el caso termina en la Dirección General de Seguros y Fondos de Pensiones (DGSFP) o en un juzgado.
El reembolso suele producirse entre uno y dos meses después de presentada la documentación completa, aunque el plazo varía según la aseguradora y la rapidez con la que se aporten las facturas.
Consejo profesional: Pide siempre el desglose de gastos por escrito, aunque la aseguradora te diga por teléfono que “no hay sobrante”. Muchas familias se fían de una llamada y renuncian sin saberlo a un dinero que legalmente les corresponde.
Quién tiene derecho a cobrar: tomador, beneficiarios o herederos
La legitimación sigue un orden claro. Primero cobra el tomador de la póliza, si vive. Si el tomador ha fallecido y no hay beneficiario designado distinto, el derecho pasa a los herederos. Si existe un beneficiario nombrado expresamente en el contrato, ese beneficiario tiene preferencia sobre los herederos generales.
La situación se complica cuando hay dos pólizas de decesos activas sobre la misma persona, algo más frecuente de lo que parece porque los seguros de decesos suelen venir incluidos en hipotecas, tarjetas o planes de empleo sin que el titular lo recuerde. En ese caso de concurrencia, si una aseguradora no puede prestar el servicio funerario, debe abonar la suma asegurada a los herederos, y el exceso sobre el coste real del servicio corresponde al tomador o, en su defecto, a los herederos.
Para acreditar la condición de heredero necesitas:
- Certificado de defunción del asegurado.
- Certificado de últimas voluntades.
- Testamento o, si no existe, declaración de herederos ante notario.
- Libro de familia o certificado de matrimonio, cuando aplique.
Si hay desacuerdo entre varios herederos sobre el reparto, conviene dejarlo resuelto antes de reclamar, porque la aseguradora puede retener el pago hasta que todos los legitimados se pongan de acuerdo o presenten una resolución judicial.
Plazos legales: cuándo comunicar el siniestro y cuándo prescribe tu derecho
La Ley de Contrato de Seguro (LCS) marca los tiempos que decidirán si tu reclamación llega a tiempo. La regla general obliga a comunicar el siniestro en un plazo de 7 días desde que se conoce el hecho, salvo que la póliza fije otro plazo distinto, algo que conviene revisar en las condiciones particulares.
Las acciones derivadas del contrato de seguro prescriben en un plazo que suele ser de algunos años, dentro del cual el derecho a reclamar el sobrante sigue vigente.
| Trámite | Plazo aplicable |
|---|---|
| Comunicación del siniestro a la aseguradora | 7 días (regla general, salvo otro plazo en póliza) |
| Prescripción de la acción para reclamar el sobrante | 2 años |
| Respuesta de la aseguradora a la reclamación del SAC | Hasta 1 mes |
| Respuesta específica para consumidores ante el SAC | 15 días hábiles |
Presentar una reclamación formal ante el SAC interrumpe la prescripción y deja constancia documental que puede usarse después ante la DGSFP o en un juicio. Por eso conviene conservar todos los acuses de recibo desde el primer escrito que se envía.
Qué hacer si la aseguradora no devuelve la sobreprima
Cuando el SAC no responde o rechaza la devolución sin justificar bien el desglose, el siguiente paso no es acudir directamente a los tribunales. La vía administrativa suele ser más rápida y no cierra la puerta a nada posterior.
- Reclamación al SAC, siempre por escrito y con acuse de recibo. Es un requisito previo obligatorio antes de acudir a cualquier otra instancia.
- Defensor del asegurado, si la compañía dispone de esta figura interna, algo que aparece en las condiciones generales de la póliza.
- Reclamación ante la DGSFP. El organismo solo admite quejas si antes se ha reclamado a la propia aseguradora, y esta dispone de hasta un mes para responder, o 15 días hábiles cuando el reclamante es consumidor. El informe de la DGSFP no es vinculante, pero en la práctica muchas compañías pagan una vez se abre el expediente, y ese informe sirve como prueba sólida si el caso acaba en un juzgado.
- Vía judicial. Si nada de lo anterior funciona, el procedimiento monitorio es una opción rápida cuando la deuda está clara y documentada; la demanda civil ordinaria queda para casos con más discusión sobre el importe o la legitimación.
Consejo profesional: Guarda el número de expediente que te asigne la DGSFP desde el primer día. Ese número acredita la fecha de tu reclamación y puede ser decisivo si después necesitas demostrar que actuaste dentro del plazo de prescripción.
Contratar asistencia jurídica tiene sentido cuando la aseguradora alega cláusulas confusas, cuando hay concurrencia de pólizas, o cuando el expediente ante la DGSFP no ha movido a la compañía a pagar en varios meses.
Qué revisa un despacho especializado como Solvendi Abogados
Un despacho con experiencia en reclamaciones frente a aseguradoras no se limita a enviar una carta. Revisa la póliza y sus condiciones particulares para detectar cláusulas que limiten o excluyan la devolución del sobrante, algunas redactadas de forma deliberadamente ambigua.
El trabajo típico incluye:
- Solicitar el desglose real de gastos y recalcular el sobrante con las facturas del servicio funerario.
- Enviar el requerimiento formal al SAC con los argumentos legales adecuados.
- Presentar la reclamación ante la DGSFP si la compañía no responde o responde mal.
- Preparar la demanda o el monitorio si el expediente administrativo no resuelve el conflicto.
En estos casos, el modelo de honorarios suele ser a éxito: el despacho cobra un porcentaje solo si consigue recuperar el dinero, sin coste inicial para la familia, y el análisis previo del caso es gratuito.
Impacto fiscal de recuperar el capital sobrante
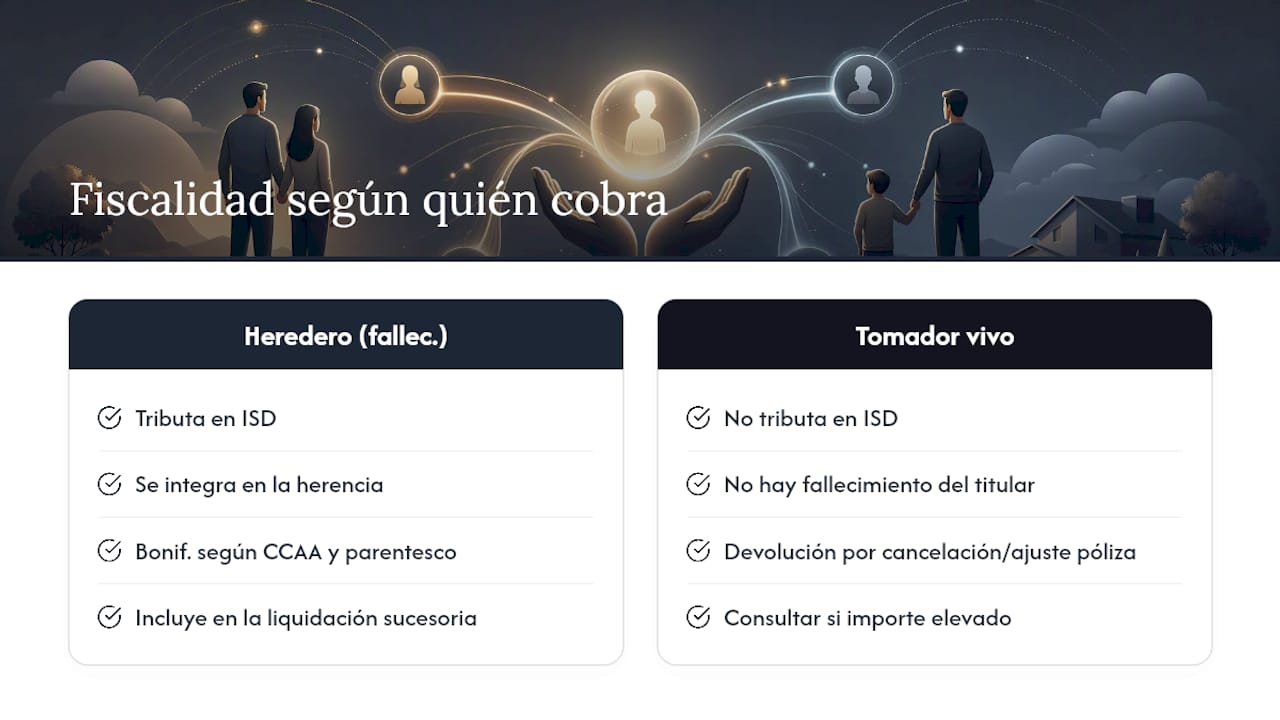
La devolución del capital sobrante de un seguro de decesos no tributa como una ganancia patrimonial ordinaria del beneficiario en el IRPF, porque se trata de la percepción de un capital por un seguro de vida o decesos, sujeto a las reglas del Impuesto sobre Sucesiones y Donaciones cuando el beneficiario es persona distinta del tomador fallecido.
En la práctica, esto quiere decir que si el sobrante lo cobra un heredero tras el fallecimiento del tomador, ese importe suele integrarse en la liquidación del Impuesto sobre Sucesiones junto con el resto del caudal hereditario, y no como una renta anual más en la declaración de la renta. Las bonificaciones y reducciones dependen de la comunidad autónoma de residencia del fallecido, del grado de parentesco con el beneficiario y del importe total heredado, así que conviene revisarlo antes de presentar cualquier autoliquidación.
Si, en cambio, el propio tomador sigue vivo y es quien recibe la devolución del sobrante (por ejemplo, tras cancelar la póliza o ajustar el capital), ese importe no genera tributación por sucesiones, al no mediar fallecimiento del titular del derecho a cobrar. Cada comunidad autónoma aplica sus propias reducciones en el Impuesto sobre Sucesiones, por lo que el trato fiscal exacto depende de dónde residía el fallecido y de quién reclama el sobrante. Ante cualquier duda conviene consultar con un gestor o asesor fiscal antes de presentar la autoliquidación, sobre todo si el importe es elevado o hay varios herederos implicados.
Casos especiales: qué cambia si hay pólizas duplicadas o beneficiarios distintos
No todos los expedientes son iguales. Algunos supuestos alteran el reparto habitual del sobrante y conviene conocerlos antes de reclamar.
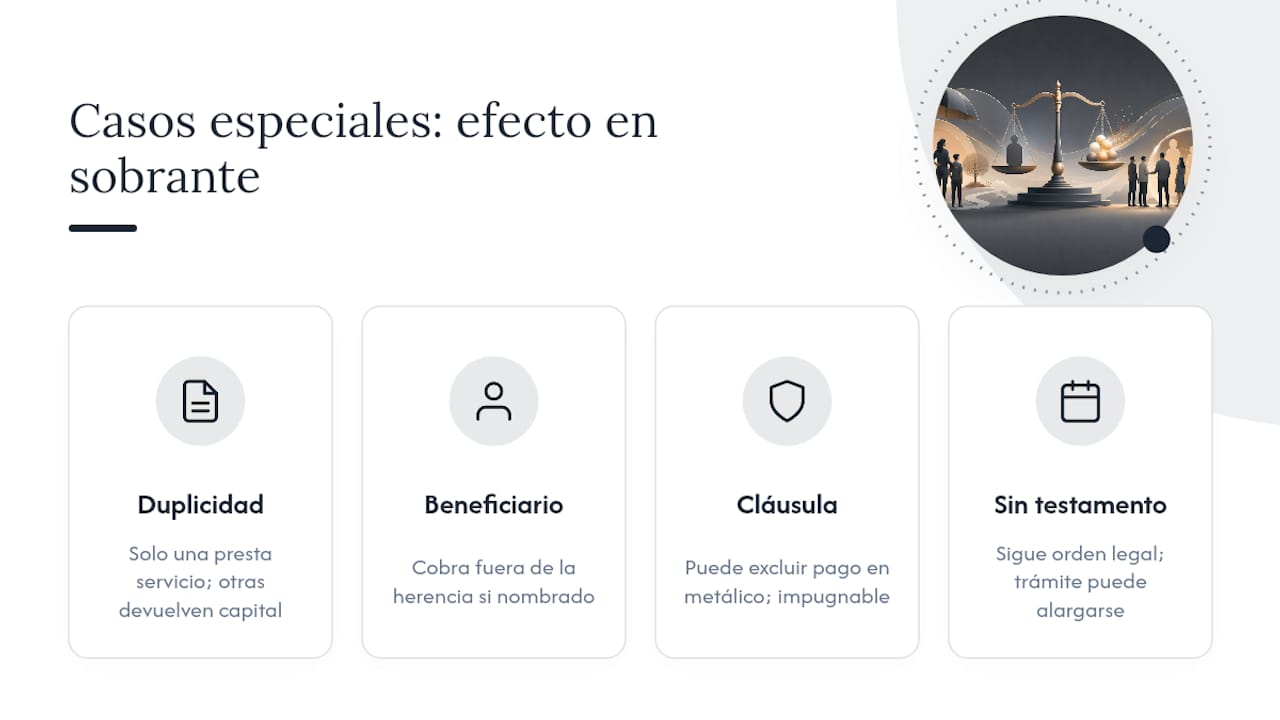
El más frecuente es la duplicidad de pólizas: el fallecido tenía un seguro de decesos vinculado a la hipoteca, otro incluido en una tarjeta y quizá un tercero contratado directamente. En estos casos, solo una aseguradora presta el servicio funerario. Las demás deben devolver el capital íntegro, no solo el sobrante, porque no llegaron a prestar ninguna cobertura real.
Otro supuesto habitual es el del beneficiario designado que no es heredero. Si la póliza nombra expresamente a una persona distinta de los herederos legales (una pareja de hecho, por ejemplo), esa persona cobra el capital al margen de cómo se reparta el resto de la herencia, salvo que haya cláusulas contractuales que limiten esa designación a la prestación del servicio y no al sobrante en metálico.
También existen cláusulas que excluyen expresamente la indemnización en metálico, limitando la cobertura solo a la prestación del servicio funerario. Su validez es discutible según cómo estén redactadas y conforme a la interpretación práctica del artículo 106 bis de la LCS, lo que abre la puerta a reclamarlas cuando resultan claramente perjudiciales para el asegurado.
Por último, si el fallecido no dejó testamento ni beneficiario designado, el reparto del sobrante sigue el orden legal de sucesión, lo que puede alargar el trámite si hay varios herederos que deben ponerse de acuerdo o tramitar una declaración de herederos ante notario.
Perspectiva del autor: errores frecuentes y recomendaciones rápidas
El error más habitual no es de plazos, es de actitud: esperar a que la aseguradora avise. No lo hará casi nunca. La segunda equivocación es reclamar por teléfono y quedarse tranquilo con una respuesta verbal. Documenta cada paso, usa siempre reclamación escrita con acuse, y no dejes pasar los dos años de prescripción confiando en que “ya se arreglará”.
— cristian
Solvendi Abogados revisa tu póliza de decesos sin coste inicial
Reclamar la sobreprima por tu cuenta funciona en casos sencillos, pero se complica en cuanto aparece una cláusula ambigua, una concurrencia de pólizas o una aseguradora que alarga los plazos sin justificación. Existen despachos legales que revisan la póliza, calculan el sobrante real con las facturas del funeral, presentan el requerimiento al SAC y, si hace falta, llevan el expediente ante la DGSFP o los tribunales. En estos casos, el modelo de honorarios suele ser a éxito: se cobra un porcentaje solo si se consigue recuperar el dinero, sin coste inicial para la familia, y el análisis previo del caso puede ser gratuito. Si crees que tu familia tiene un sobrante pendiente de cobrar, consulta las áreas de práctica de Solvendi Abogados y solicita esa revisión inicial sin coste.
Dónde consultar la normativa y ampliar información
Para verificar plazos y procedimiento, la guía de la DGSFP sobre reclamaciones de decesos y el resumen de plazos legales de la LCS son referencias directas y actualizadas.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- Devolución del capital en un seguro de decesos – BBVA
- Legitimación en la reclamación frente a la aseguradora en caso de duplicidad – CESCO
Preguntas frecuentes
¿Cómo puedo recuperar el dinero de un seguro de decesos?
Solicita por escrito el desglose de gastos y la liquidación del capital a la aseguradora; si el coste del funeral fue menor que el capital asegurado, tienes derecho al sobrante. Si no responde o lo niega sin justificar, reclama ante el SAC y, después, ante la DGSFP.
¿Cómo puedo solicitar la devolución de los gastos funerarios?
Envía una reclamación formal al SAC de la aseguradora, adjuntando las facturas originales del servicio funerario, el certificado de defunción y la póliza. El burofax con acuse de recibo es el formato más seguro para dejar constancia de la fecha de presentación.
¿Cuánto tarda el seguro de decesos en devolver el dinero?
El reembolso suele producirse entre uno y dos meses tras entregar toda la documentación, aunque el plazo varía según la aseguradora y la rapidez con la que se justifiquen los gastos. Si la aseguradora tarda más y no da explicaciones, puedes acudir a la DGSFP, que resuelve en un plazo de hasta un mes.
¿Cuáles son las compañías de seguros que más quejas reciben en España?
No existe un listado público y verificado de aseguradoras de decesos por número de quejas que pueda citarse con garantía. La DGSFP publica memorias anuales de reclamaciones por sector, aunque sin desglose específico y fiable por compañía para el ramo de decesos.
¿Puede ayudarme un despacho como Solvendi Abogados con esta reclamación?
Sí. Solvendi Abogados revisa la póliza, calcula el sobrante y gestiona la reclamación ante el SAC y, si es necesario, ante la DGSFP o los tribunales, con honorarios a éxito y un primer análisis gratuito.