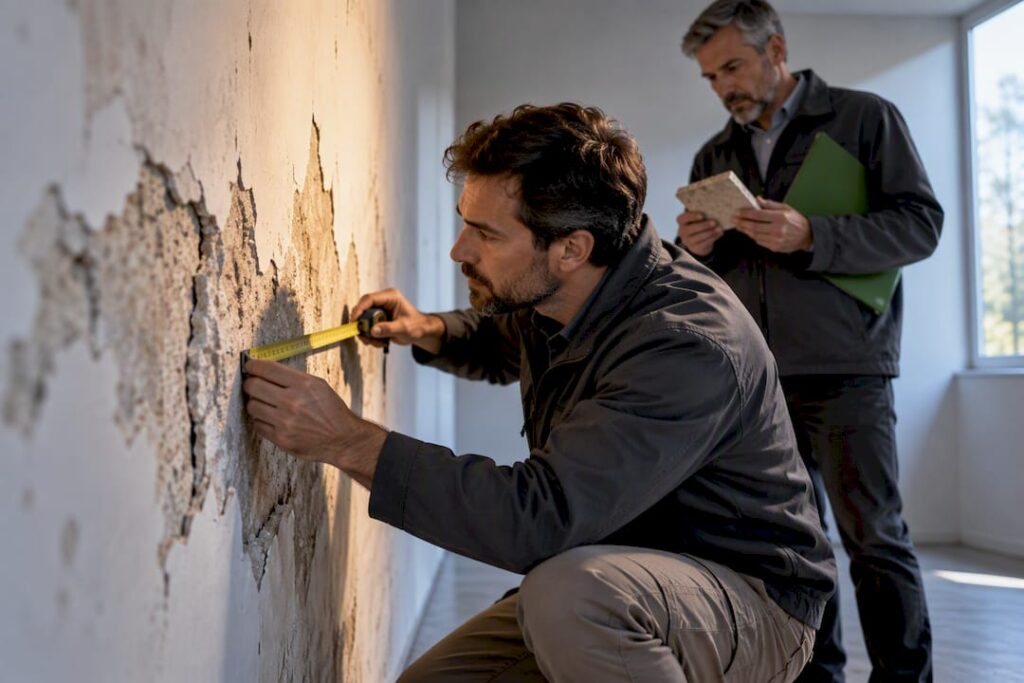
Si la valoración de tu aseguradora no cubre el daño real, puedes activar el procedimiento pericial del artículo 38 LCS y nombrar un perito de parte. Cuando la aseguradora no designa su propio perito dentro del plazo legal establecido, se considera que acepta el dictamen del perito designado por la otra parte. Este trámite sigue plazos específicos y puede resolver la discrepancia sin necesidad de acudir a un juzgado.
En resumen:
- El procedimiento del artículo 38 de la Ley de Contrato de Seguro solo es válido para discrepancias numéricas sobre la valoración de daños tras un siniestro aceptado, no para discutir cobertura o responsabilidad.
- Es recomendable activar el peritaje contradictorio solo si la aseguradora acepta el siniestro pero ofrece una cantidad insuficiente, evitando casos en los que niegan la cobertura o discuten responsabilidad.
- Para activar el procedimiento, hay que designar un perito de parte, requerir a la aseguradora que nombre su perito en ocho días, y nombrar un tercer experto si los primeros no llegan a un acuerdo.
- La documentación de respaldo, como fotografías, presupuestos desglosados y facturas, es crucial para que el informe pericial sea válido y difícil de impugnar.
- El dictamen conjunto, si no se impugna en plazo, se vuelve vinculante y la aseguradora debe pagar en un plazo de cinco días, aunque cada parte asume sus costos periciales.
Tabla de contenidos
- Qué dice el artículo 38 LCS: alcance, finalidad y límites
- Cuándo procede el peritaje contradictorio y cuándo no aplicarlo
- Cómo activar el procedimiento: pasos prácticos para el asegurado
- Qué aporta un perito de parte y cómo preparar la prueba técnica
- Efectos del dictamen pericial: vinculancia, impugnación y costes
- Checklist práctica y recomendaciones del despacho para un expediente robusto
- Perspectiva legal práctica: peritación o vía judicial
- Cómo puede ayudar Solvendi Abogados
- Fuentes
- Preguntas frecuentes
Qué dice el artículo 38 LCS: alcance, finalidad y límites
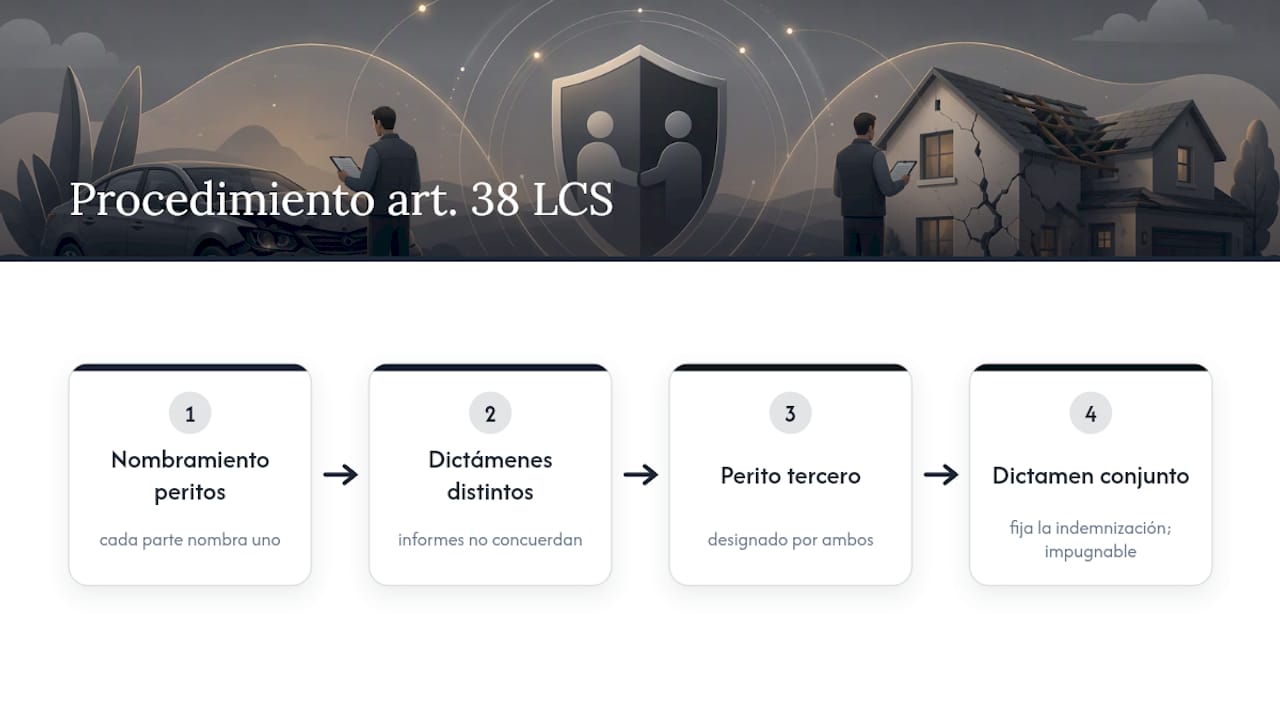
El artículo 38 de la Ley 50/1980, de Contrato de Seguro, regula el procedimiento pericial cuando asegurado y aseguradora no se ponen de acuerdo sobre el importe de los daños tras un siniestro cubierto. Cada parte nombra un perito. Si sus dictámenes difieren, ambos peritos designan un tercero cuyo informe conjunto fija la indemnización, salvo que alguna parte lo impugne judicialmente en plazo.
La finalidad de la norma es agilizar la liquidación económica del siniestro sin bloquear el pago en un litigio largo. Así lo recoge la doctrina fijada por el Tribunal Supremo en 1991, que sitúa el procedimiento como una vía extrajudicial pensada exclusivamente para discrepancias de cuantía.
Ahí está también su límite. El trámite no sirve para discutir si la póliza cubre el siniestro, quién es responsable de un daño frente a terceros o cómo debe interpretarse una cláusula contractual. Esas cuestiones jurídicas quedan fuera del peritaje y corresponden a los tribunales. Confundir una disputa de cobertura con una simple discrepancia de valoración es el error más común al iniciar este procedimiento.
Cuándo procede el peritaje contradictorio y cuándo no aplicarlo
El procedimiento del artículo 38 tiene sentido cuando la aseguradora ha aceptado el siniestro pero ofrece una cantidad que consideras insuficiente. Es la vía natural en daños materiales de hogar, comercio, vehículo o continente y contenido, cuando el desacuerdo es puramente numérico.
No es la herramienta adecuada en otros escenarios:
- La aseguradora niega la cobertura o alega una exclusión de la póliza.
- Se discute la responsabilidad frente a un tercero en un seguro de responsabilidad civil.
- El conflicto es sobre la interpretación de una cláusula, no sobre el importe del daño.
Según la doctrina del Tribunal Supremo, el carácter imperativo del trámite desaparece precisamente cuando la discrepancia deja de ser cuantitativa. Iniciar un peritaje contradictorio en un caso de rechazo de cobertura suele significar perder tiempo y dinero en un procedimiento que no resolverá el fondo del problema, y que puede acabar igualmente en los tribunales. Si tu aseguradora ha rechazado directamente el siniestro, conviene revisar antes las vías para reclamar frente a un siniestro rechazado.
Cómo activar el procedimiento: pasos prácticos para el asegurado
Antes de mover ficha conviene revisar la póliza con calma: franquicia aplicable, suma asegurada, cláusulas de valoración y plazos de comunicación del siniestro, que suelen fijarse en siete días salvo pacto distinto, según recogen las guías prácticas sobre el trámite.
- Comunica el siniestro dentro del plazo pactado y conserva el justificante.
- Si no estás de acuerdo con la valoración de la aseguradora, designa tu propio perito y notifícalo por escrito.
- Requiere a la aseguradora para que designe el suyo: dispone de ocho días desde el requerimiento, y si no lo hace se entenderá que acepta el dictamen de tu perito, tal y como establece la Ley 50/1980.
- Si ambos peritos no llegan a acuerdo, deben nombrar un tercer perito que emita el dictamen definitivo.
La notificación debe hacerse por un medio que deje constancia fehaciente, como burofax o carta certificada con acuse de recibo, incluyendo número de póliza, referencia del siniestro y los datos completos del perito designado. Esta práctica, recomendada en el análisis de LegalToday, evita después discusiones sobre si la designación se hizo en plazo.
Consejo profesional: guarda copia del burofax y del acuse de recibo desde el primer día: son la prueba que sostiene todo el expediente si acaba en un juzgado.
Qué aporta un perito de parte y cómo preparar la prueba técnica
El valor del perito de parte depende casi por completo de la calidad de la documentación que le entregues. Un informe bien sustentado hace más difícil que el tercer perito se aparte de tu valoración.
- Fotografías y vídeos con fecha, tomados antes de reparar o desechar nada.
- Presupuestos desglosados por mano de obra y materiales, no cifras globales.
- Facturas previas y posteriores al siniestro que acrediten el estado del bien.
- Inventario detallado y conservación física de los restos dañados.
Un informe pericial eficaz es aquel que permite al tercer perito dirimir partida por partida, según explican los documentos técnicos sobre elaboración de peritajes: fotos con fecha, croquis con medidas y facturas trazables reducen el margen de discrecionalidad del tercer perito. El error más frecuente es reparar o tirar los restos dañados antes de documentarlos, lo que deja al perito sin base física para justificar su valoración frente a la aseguradora.
Efectos del dictamen pericial: vinculancia, impugnación y costes
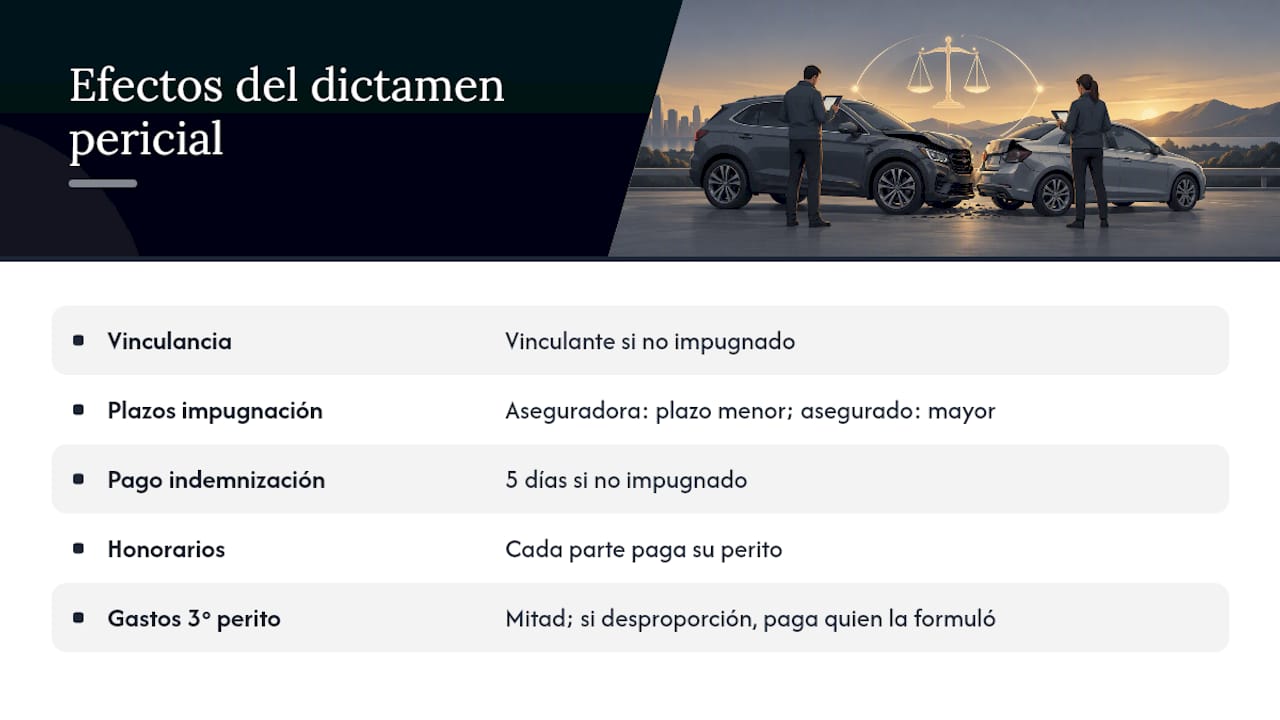
El dictamen conjunto de los peritos, si nadie lo impugna en plazo, se convierte en vinculante e inatacable para ambas partes. La Ley 50/1980 fija plazos distintos según quién quiera recurrir: la aseguradora dispone de un plazo legal para impugnar judicialmente y el asegurado dispone de un plazo mayor para hacerlo, ambos establecidos por la ley. Si no hay impugnación, la aseguradora debe abonar la indemnización fijada en un plazo de cinco días.
Cada parte paga los honorarios de su propio perito. Los del tercer perito, y los gastos que genere su intervención, se reparten por mitad entre asegurado y aseguradora, salvo que alguna de las valoraciones resulte manifiestamente desproporcionada, en cuyo caso los gastos pueden recaer sobre quien la formuló. Impugnar sin fundamento sólido rara vez compensa: alarga el proceso y traslada el riesgo económico a quien pierde el litigio posterior.
Checklist práctica y recomendaciones del despacho para un expediente robusto
Un expediente pericial sólido se construye desde el primer día del siniestro, no cuando ya hay una discrepancia sobre la mesa. Estos son los elementos que marcan la diferencia:
- Reúne pólizas, condiciones particulares y generales antes de cualquier comunicación con la aseguradora.
- Documenta el daño con fotos y vídeos fechados antes de tocar o reparar nada.
- Solicita presupuestos desglosados a al menos dos proveedores distintos.
- Conserva burofax, acuses de recibo y cualquier comunicación escrita con la aseguradora.
- Guarda los restos o piezas dañadas hasta que el perito de parte los haya inspeccionado.
Consejo profesional: organiza toda la documentación en una carpeta única desde el primer día: un perito de parte trabaja mejor y más rápido cuando no tiene que perseguir papeles.
Contar con equipos que integran abogados y economistas facilita revisar la viabilidad de este tipo de expedientes antes de que el cliente asuma ningún coste. Este apartado no sustituye el análisis del caso concreto, pero resume los puntos que con más frecuencia debilitan un peritaje de parte cuando faltan.
Perspectiva legal práctica: peritación o vía judicial
El artículo 38 funciona bien cuando la discusión es solo de números: rapidez, coste contenido y un resultado vinculante en semanas. Su límite aparece cuando la aseguradora no discute la cuantía sino la cobertura misma. Ahí, insistir en la vía pericial es perder tiempo mientras el plazo para reclamar sigue corriendo. Mi consejo antes de designar perito: pregúntate si el desacuerdo real es sobre el dinero o sobre el derecho a cobrar. Si es lo segundo, el juzgado, no el perito, es quien debe resolverlo.
— cristian
Cómo puede ayudar Solvendi Abogados
Si tu aseguradora ha ofrecido una indemnización que no cubre el daño real, es posible revisar el caso sin coste antes de decidir cómo actuar. Un equipo profesional puede valorar la viabilidad del peritaje contradictorio, preparar la documentación técnica necesaria y, si el dictamen no resuelve el problema, asumir la representación judicial. Consulta nuestras áreas de práctica para conocer cómo abordamos este tipo de reclamaciones frente a aseguradoras y solicita tu análisis gratuito.
Fuentes
Puedes consultar el texto legal completo en el BOE, la doctrina fijada por el Tribunal Supremo y el análisis doctrinal sobre los límites del procedimiento pericial del artículo 38 LCS.
- STS 15-10-1991 (Poder Judicial)
- El procedimiento del art. 38 LCS en relación con el rechazo de cobertura (LegalToday)
Preguntas frecuentes
¿Qué se puede hacer si no se está de acuerdo con un peritaje?
Puedes designar un perito de parte que emita su propio dictamen y, si no coincide con el de la aseguradora, ambos peritos nombran un tercero que resuelve la discrepancia. El dictamen resultante se puede impugnar judicialmente dentro de los plazos que marca la Ley 50/1980: 30 días si eres la aseguradora o 180 días si eres el asegurado.
¿Qué establece el artículo 38 de la Ley del Contrato de Seguro?
El artículo 38 regula el procedimiento pericial para fijar la cuantía de la indemnización cuando asegurado y aseguradora discrepan sobre el importe del daño en un siniestro ya aceptado. Establece los plazos de designación de peritos, el papel del tercer perito y las reglas de reparto de gastos según recoge el texto consolidado en el BOE.
¿Tengo derecho a ver el informe pericial de mi seguro?
Sí, como asegurado tienes derecho a conocer el dictamen emitido por el perito de la aseguradora, ya que forma parte del expediente del siniestro que te afecta directamente. Puedes contrastarlo con tu propio perito de parte antes de decidir si aceptas la valoración o activas el resto del procedimiento del artículo 38.
¿Qué establece el artículo 147 de la Ley de Contrato de Seguro?
Esta cuestión corresponde a otro título de la ley, referido a seguros de personas y no al procedimiento pericial de daños regulado en el artículo 38. Si tu duda concreta afecta a una discrepancia de valoración tras un siniestro, el artículo relevante sigue siendo el 38 de la Ley 50/1980.