Sí: en muchos casos puedes conservar tu vivienda habitual al acogerte a la Ley de Segunda Oportunidad, siempre que demuestres capacidad para seguir pagando la hipoteca y presentes un plan de pagos viable. La alternativa, la liquidación de la masa activa, sí puede implicar la venta de la casa. Por eso conviene revisar primero si la hipoteca está al corriente y encargar un análisis de viabilidad antes de decidir qué camino seguir.
En resumen:
- La conservación de la vivienda habitual bajo la Ley de Segunda Oportunidad requiere demostrar capacidad de pago y tener un valor de mercado igual o inferior a la deuda hipotecaria.
- La exoneración con plan de pagos permite mantener la vivienda si se cumplen requisitos económicos, mientras que la liquidación implica venderla, salvo excepciones.
- Es fundamental actuar con buena fe y transparencia, presentando toda la documentación completa de ingresos, gastos y cargas, antes de solicitar el procedimiento.
- La duración del plan de pagos puede extenderse hasta cinco años si la intención es conservar la vivienda, siempre que se mantengan las obligaciones hipotecarias.
- La complejidad del caso y la relación entre valor de la vivienda y deuda hipotecaria son los principales factores que determinan si es viable conservar la vivienda en el proceso.
Tabla de contenidos
- Las dos vías que decide el procedimiento: exoneración con plan de pagos o liquidación de la masa activa
- Requisitos y factores que aumentan la probabilidad de conservar la vivienda
- Cómo funciona el plan de pagos: duración, ampliaciones y obligaciones que debes mantener
- Escenarios prácticos y errores comunes que pueden costarte la vivienda
- Cómo puede ayudar Solvendi Abogados: experiencia práctica, casos y primeros pasos
- Procedimiento judicial paso a paso para solicitar la segunda oportunidad
- Impacto de la exoneración de deuda en la vivienda habitual
- Consecuencias fiscales tras la aplicación de la segunda oportunidad en vivienda
- Derechos y obligaciones tras conservar la vivienda habitual
- Alternativas a la segunda oportunidad para evitar la pérdida de la vivienda
- Lo que de verdad decide si conservas tu casa
- Contacta para un análisis gratuito y saber si puedes conservar tu vivienda
- Preguntas frecuentes
- Fuentes
Las dos vías que decide el procedimiento: exoneración con plan de pagos o liquidación de la masa activa
La Ley de Segunda Oportunidad, regulada en el texto refundido tras la reforma de 2022, ofrece dos caminos distintos para cancelar deudas, y cada uno trata la vivienda habitual de forma muy diferente.
La exoneración con plan de pagos permite al deudor conservar sus bienes, incluida la vivienda, a cambio de cumplir un calendario de pagos durante varios años. Se usa cuando existe una fuente de ingresos estable y cuando conservar el inmueble no perjudica a los acreedores frente a la alternativa de venderlo.
La liquidación de la masa activa, en cambio, implica vender los bienes del deudor para pagar a los acreedores con lo obtenido; aquí es donde la vivienda puede perderse si no se consigue excluirla del proceso.
La elección entre una vía u otra no la hace el deudor en solitario: pasa por el acuerdo extrajudicial de pagos (AEP), la propuesta presentada ante el juzgado y la valoración judicial de la situación patrimonial completa. Conviene tener presente que:
- La exoneración con plan de pagos exige ingresos regulares y un calendario de cumplimiento realista.
- La liquidación se aplica cuando no hay viabilidad de pago o cuando el patrimonio debe repartirse entre acreedores.
- El juzgado valora el conjunto del patrimonio, no solo la vivienda, antes de fijar la vía aplicable.
Ampliamos las fases de este procedimiento, incluido el papel del AEP y del beneficio de exoneración del pasivo insatisfecho, en nuestro artículo sobre la Ley de Segunda Oportunidad como solución para personas en situaciones difíciles.
Requisitos y factores que aumentan la probabilidad de conservar la vivienda
Conservar la casa no es automático: depende de una combinación de requisitos económicos y procesales que el juzgado revisa caso por caso.
- Estar al corriente de la hipoteca, o acreditar capacidad real para asumir las cuotas pendientes durante el procedimiento.
- Que el valor de mercado de la vivienda sea igual o inferior a la deuda hipotecaria pendiente, lo que hace más probable que el juez excluya el inmueble de la liquidación.
- Aportar documentación completa de ingresos, gastos y cargas familiares que sostenga la viabilidad del plan de pagos.
- Actuar con buena fe y transparencia patrimonial, declarando todos los bienes y deudas sin ocultar información.
El texto refundido tras la reforma de 2022 sitúa precisamente esa relación entre deuda y valor de mercado como un factor decisivo: cuando la hipoteca pendiente iguala o supera el valor del inmueble, vender la vivienda no aporta ningún beneficio real a los acreedores, lo que refuerza el argumento para conservarla.
La transparencia patrimonial no es un simple trámite, es una condición de acceso al procedimiento: cualquier ocultación de bienes o ingresos puede cerrar la puerta a la exoneración completa.
Consejo profesional: antes de solicitar la segunda oportunidad, pide una tasación actualizada de tu vivienda para comparar su valor real con la deuda pendiente: ese dato suele ser determinante.
Cómo funciona el plan de pagos: duración, ampliaciones y obligaciones que debes mantener
El plan de pagos suele tener una duración estándar de varios años, pudiendo ampliarse el plazo cuando el objetivo es conservar la vivienda habitual, según recoge el texto refundido tras la reforma de 2022.
Durante ese plazo, la hipoteca sigue siendo una obligación prioritaria: el plan de pagos no la elimina ni la sustituye. Si dejas de pagar las cuotas hipotecarias mientras cumples el plan, el banco conserva la posibilidad de iniciar la ejecución.
Entre las condiciones que suelen negociarse dentro del plan están:
- Ajustes en el calendario de cuotas de las deudas no hipotecarias para liberar capacidad de pago.
- Plazos de hasta cinco años cuando conservar la vivienda es el objetivo acreditado.
- Reducciones parciales de otras deudas personales, nunca de la hipoteca como tal.
El plan de pagos estándar suele ser de una duración determinada, con posibilidad de ampliaciones para quienes mantienen su vivienda habitual, lo que da margen para reorganizar las finanzas familiares, según establece el BOE.
La viabilidad del plan se sostiene con cálculos concretos: ingresos netos, gastos imprescindibles y margen disponible para cuotas, documentados con nóminas, declaraciones y extractos bancarios.
Escenarios prácticos y errores comunes que pueden costarte la vivienda
Cada situación hipotecaria pesa de forma distinta en el resultado final. Cuando la vivienda tiene una hipoteca al día y el deudor presenta un plan de pagos viable, conservarla suele ser una opción realista. Cuando la vivienda está libre de cargas o tiene un valor muy superior a cualquier deuda pendiente, aumenta el riesgo de que entre en la masa a liquidar, porque su venta sí beneficiaría a los acreedores.
El escenario más delicado es el de una ejecución hipotecaria ya avanzada: si la subasta está próxima, la Ley de Segunda Oportunidad puede llegar tarde para frenarla, y conviene valorar medidas urgentes de paralización antes de tramitar la exoneración. Se trata esa urgencia con más detalle en un artículo especializado sobre cómo paralizar o evitar la ejecución hipotecaria.
Entre los errores que más reducen las opciones de conservar la casa:
- Retrasar la solicitud hasta que la ejecución hipotecaria está muy avanzada.
- Presentar documentación incompleta sobre ingresos, deudas o cargas familiares.
- Solicitar el procedimiento sin un análisis previo de viabilidad económica.
Cómo puede ayudar Solvendi Abogados: experiencia práctica, casos y primeros pasos
Contamos con profesionales que revisan cada caso desde dos ángulos: el jurídico y el de viabilidad financiera real. Ese análisis inicial es gratuito y sirve para determinar, antes de iniciar ningún trámite, si conservar la vivienda es una opción realista.
En la primera consulta solemos:
- Comprobar el estado de la hipoteca y su relación con el valor actual de la vivienda.
- Calcular la capacidad de pago disponible para diseñar un plan realista.
- Preparar una propuesta de plan de pagos ajustada a la situación familiar.
Ya hemos acompañado casos de exoneración de deudas que ilustran cómo se aplica este procedimiento en la práctica, como el que describimos en cómo logramos la exoneración de deudas para un cliente a través de la Ley de Segunda Oportunidad.
Consejo profesional: lleva a la primera consulta tus últimas nóminas, el estado de la hipoteca y un listado completo de deudas: acelera muchísimo el análisis de viabilidad.
Procedimiento judicial paso a paso para solicitar la segunda oportunidad
El trámite empieza, en la mayoría de los casos, con el acuerdo extrajudicial de pagos (AEP), un intento de negociación directa con los acreedores antes de acudir al juzgado. Si ese acuerdo fracasa o no es posible alcanzarlo, se abre la vía judicial propiamente dicha.
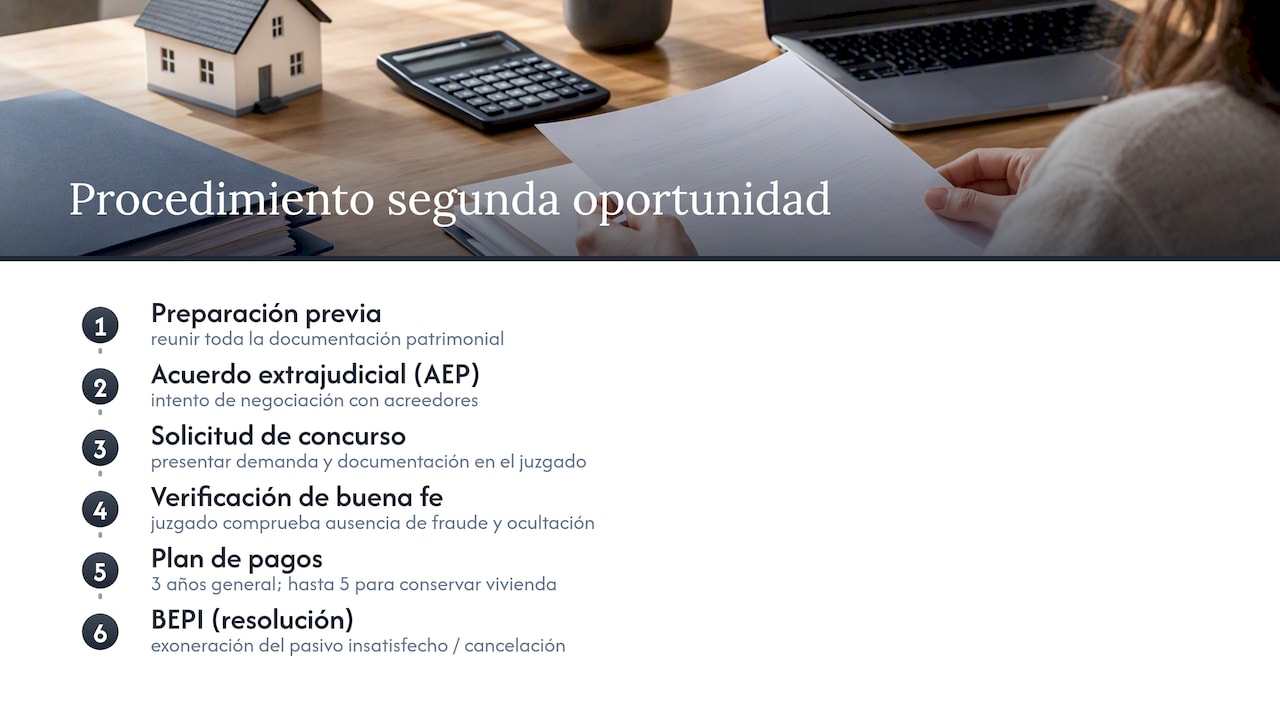
En el juzgado se presenta la solicitud de concurso de acreedores, acompañada de toda la documentación patrimonial: ingresos, deudas, bienes y cargas familiares. El juzgado verifica la buena fe del deudor, un requisito central que incluye no haber actuado fraudulentamente ni haber ocultado patrimonio en los años previos.
Cuando se opta por el plan de pagos, el juzgado fija su duración, que será de tres años con carácter general y de hasta cinco cuando el objetivo sea conservar la vivienda habitual, tal y como prevé el texto refundido reformado en 2022.
Cumplido el plan, se dicta el beneficio de exoneración del pasivo insatisfecho (BEPI), que formaliza la cancelación de las deudas incluidas. Este recorrido, con sus fases de AEP y BEPI, está explicado con más detalle en el recurso de Consultame, que resume bien la lógica general del proceso.
Cada fase exige plazos y documentación específicos, por lo que conviene preparar con antelación toda la información patrimonial antes de presentar la solicitud.
Impacto de la exoneración de deuda en la vivienda habitual
La exoneración de deudas no actúa igual sobre todas las obligaciones del deudor. Las deudas personales, como tarjetas de crédito, préstamos al consumo o deudas con proveedores, suelen quedar canceladas al completar el plan de pagos o al dictarse el BEPI.
La hipoteca, sin embargo, se trata de forma distinta: conservar la vivienda no significa que la deuda hipotecaria desaparezca. Según recoge el texto refundido con la reforma de 2022, la hipoteca sigue siendo una obligación prioritaria durante todo el procedimiento, y su cumplimiento condiciona que la vivienda quede fuera de la liquidación.
Esto significa que la exoneración actúa sobre el resto del pasivo, liberando capacidad económica para que el deudor pueda seguir atendiendo las cuotas hipotecarias sin la presión del resto de deudas acumuladas. En la práctica, muchas familias logran conservar la vivienda precisamente porque la cancelación de las demás deudas les permite volver a pagar la hipoteca con holgura.
Si la deuda hipotecaria pendiente es igual o superior al valor de mercado del inmueble, el impacto es aún más favorable para conservar la vivienda, porque la venta no generaría ningún excedente para repartir entre acreedores.
Consecuencias fiscales tras la aplicación de la segunda oportunidad en vivienda
Una vez cancelada la deuda, conviene tener claro que la vivienda conservada mantiene su tratamiento fiscal habitual mientras cumpla los requisitos para considerarse residencia habitual. Según los criterios de la Agencia Tributaria, se considera vivienda habitual aquella en la que se reside de forma efectiva y permanente durante un plazo continuado de al menos tres años, y debe ocuparse en un plazo máximo de doce meses desde la compra o la finalización de obras.
Existen excepciones a ese plazo de tres años (traslado laboral, matrimonio, separación o fallecimiento, entre otras) que pueden afectar al cómputo según matiza la propia Agencia Tributaria en sus criterios interpretativos.
La cancelación de deudas personales en el marco de la segunda oportunidad no genera, por sí misma, una ganancia patrimonial sujeta a tributación en el IRPF asociada a la vivienda, porque no hay transmisión del inmueble. Donde sí conviene prestar atención es a cualquier futura venta de la vivienda conservada: para beneficiarse de exenciones fiscales ligadas a la residencia habitual, deberá seguir cumpliendo los requisitos de ocupación y plazo exigidos por la normativa. Cada situación patrimonial concreta merece una revisión individual con un profesional antes de tomar decisiones sobre la vivienda tras concluir el procedimiento.
Derechos y obligaciones tras conservar la vivienda habitual
Conservar la vivienda tras el procedimiento no cierra todas las obligaciones del propietario, abre una etapa con compromisos concretos que conviene cumplir con rigor.
También existe la obligación de cumplir íntegramente el plan de pagos aprobado por el juzgado durante los tres o cinco años fijados, sin incurrir en nuevos impagos de las deudas incluidas en el acuerdo.
Entre los derechos que conserva el deudor está el de seguir residiendo en la vivienda con normalidad, sin restricciones adicionales derivadas del procedimiento, siempre que cumpla el plan. También mantiene la titularidad plena del inmueble, con la posibilidad de venderlo en el futuro si cumple los requisitos fiscales aplicables en ese momento.
Es recomendable guardar toda la documentación del procedimiento, incluida la resolución judicial que aprueba el plan de pagos y, posteriormente, el BEPI, porque pueden ser necesarios para acreditar la situación ante bancos o administraciones en trámites futuros.
Alternativas a la segunda oportunidad para evitar la pérdida de la vivienda
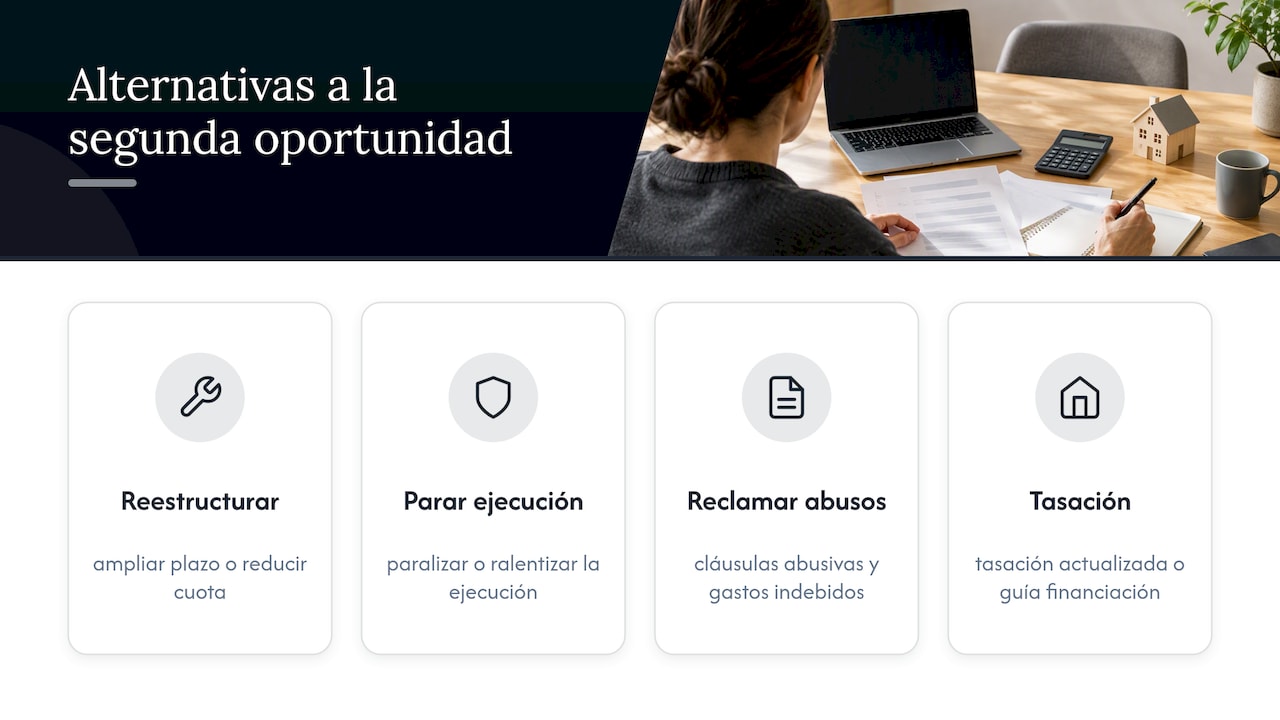
La Ley de Segunda Oportunidad no es el único camino disponible cuando el riesgo es perder la vivienda por deudas. Antes de llegar a un concurso de acreedores, algunas familias negocian directamente con el banco una reestructuración de la hipoteca, ampliando el plazo o reduciendo temporalmente la cuota para adaptarla a su capacidad real de pago.
Cuando la ejecución hipotecaria ya está en marcha, existen medidas específicas para intentar paralizarla o ralentizarla mientras se busca una solución de fondo, como explicamos en nuestro artículo sobre cómo paralizar o evitar la ejecución hipotecaria.
Otra vía consiste en revisar si la hipoteca contiene cláusulas abusivas o gastos indebidamente repercutidos al cliente, cuya reclamación puede liberar capacidad económica sin necesidad de acudir a un concurso; un caso de este tipo se ha documentado en cómo recuperar los gastos de hipoteca. Para quienes buscan comparar el valor real de su vivienda frente a la deuda pendiente antes de decidir qué camino tomar, una tasación actualizada o una guía de financiación como la de Inmobiliaria Costa Cambrils sobre financiar una segunda residencia puede aportar contexto útil sobre precios de mercado.
Ninguna de estas alternativas sustituye un análisis legal completo, pero conocerlas ayuda a decidir con más información antes de iniciar un procedimiento judicial.
Lo que de verdad decide si conservas tu casa
Después de revisar la normativa y la práctica habitual en estos procedimientos, nuestra conclusión es que el factor que más pesa no es tanto la cuantía de la deuda acumulada, sino la relación entre el valor de la vivienda y lo que queda pendiente de hipoteca. Muchas familias llegan convencidas de que ser propietarias las descarta automáticamente de la Ley de Segunda Oportunidad, y esa idea suele costarles meses valiosos de retraso.
Lo que de verdad sorprende a quienes consultan por primera vez es que la transparencia patrimonial pesa tanto como la propia situación económica: un deudor con deudas elevadas pero con todo declarado con claridad suele tener mejores opciones que uno con menos deuda pero con información incompleta o contradictoria. La prisa por “arreglarlo todo” sin un análisis previo de viabilidad es, en nuestra experiencia, el error que más limita las opciones reales de conservar la casa.
Priorizar un diagnóstico serio antes de presentar cualquier solicitud vale más que actuar rápido sin rumbo.
— cristian
Contacta para un análisis gratuito y saber si puedes conservar tu vivienda
Si te preocupa perder tu vivienda habitual por no poder hacer frente a tus deudas, podemos revisar tu situación concreta sin coste y sin compromiso. Nuestro equipo de abogados y economistas comprueba el estado de tu hipoteca, calcula tu capacidad real de pago y te indica si la exoneración con plan de pagos es una opción viable en tu caso, antes de que des ningún paso formal.
Se puede solicitar una evaluación a través de la página de Ley de Segunda Oportunidad, donde se explica cómo se tramita cada caso y cómo contactar con el equipo para empezar el análisis.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Es cierto que todos los españoles tienen derecho a una vivienda digna?
La Constitución reconoce el derecho a disfrutar de una vivienda digna como principio rector, pero eso no significa que exista una garantía automática de conservar un inmueble concreto frente a deudas pendientes. En procedimientos de segunda oportunidad, conservar la vivienda depende de requisitos económicos y procesales, no de ese principio general por sí solo.
¿Qué es la Ley de la Segunda Oportunidad en España?
Es el mecanismo legal que permite a personas físicas cancelar deudas que no pueden pagar mediante un acuerdo extrajudicial o, si fracasa, un concurso de acreedores que termina en un plan de pagos o en el beneficio de exoneración del pasivo insatisfecho. Según explica Consultame.net, conservar la vivienda es posible dentro de este marco si se acredita capacidad de pago y buena fe.
¿Cuándo se considera vivienda habitual?
Según los criterios de la Agencia Tributaria, se considera vivienda habitual la edificación en la que se reside de forma efectiva y permanente durante un plazo continuado de al menos tres años. Además, debe habitarse en un plazo máximo de doce meses desde su adquisición o la finalización de las obras, salvo excepciones legales reconocidas.
¿Cómo funciona la bonificación por vivienda habitual en la herencia?
Si tu situación combina una herencia con un procedimiento de segunda oportunidad, conviene valorar ambos aspectos de forma conjunta con asesoramiento especializado en herencias y sucesiones.
Fuentes
- BOE — Texto refundido con reforma 2022 (plan de pagos 3–5 años)
- Agencia Tributaria — concepto y requisitos de vivienda habitual