Sí: si el PIAS se vendió sin información adecuada o sin test de idoneidad, cabe reclamar y pedir la nulidad del contrato con restitución de las aportaciones. El remedio habitual incluye devolver el dinero invertido con intereses y, en vía judicial, también las costas. Existen tres caminos: reclamación extrajudicial a la aseguradora, queja ante la Dirección General de Seguros y Fondos de Pensiones, y demanda civil.
En resumen:
- La reclamación por nulidad de un PIAS puede proceder si se comercializó sin información adecuada o test de idoneidad, exigiendo devolución de aportaciones con intereses.
- La sentencia de la Audiencia Provincial de Madrid fija un precedente: la falta de información o el vicio en el consentimiento invalidan el contrato y generan obligación de restitución.
- Es recomendable recopilar toda la documentación relevante, como contratos, comunicaciones y simulaciones, antes de iniciar cualquier reclamación.
- El proceso comienza con una reclamación extrajudicial, seguida de una queja administrativa y, si es necesario, demanda judicial para buscar la devolución del dinero.
- La prescripción general para estas acciones es de cinco años desde que se pudo detectar el perjuicio, pero los plazos específicos difieren según la situación.
Tabla de contenidos
- Qué dice la jurisprudencia clave y el marco legal aplicable
- Quién puede reclamar y en qué supuestos procede la nulidad
- Documentos y pruebas que debes reunir antes de reclamar
- Vías para reclamar: paso a paso extrajudicial, administrativa y judicial
- Plazos: prescripción y plazos procesales relevantes
- Qué hacer si la aseguradora o el intermediario declaran falta de competencia
- Posibles efectos fiscales derivados de la indemnización obtenida
- Consejos para elegir un abogado especializado en reclamaciones PIAS
- Casos prácticos y jurisprudencia relevante para entender los precedentes
- Perspectiva del despacho: cómo valoramos y preparamos estos casos
- Cómo puede ayudar Solvendi Abogados y cómo iniciar el contacto
- Fuentes
- Preguntas frecuentes
Qué dice la jurisprudencia clave y el marco legal aplicable
La Audiencia Provincial de Madrid declaró la nulidad de varios PIAS comercializados por OVB por vicio en el consentimiento y ordenó restituir las aportaciones con sus intereses. El Tribunal Supremo inadmitió el recurso presentado por OVB, lo que dejó firme esa sentencia y la convirtió en un precedente que muchos despachos invocan ante casos similares.
El fundamento legal está en la Ley 50/1980, de Contrato de Seguro, que impone a aseguradoras y distribuidores obligaciones de información clara antes de la contratación. Cuando esa información falta o es incompleta, el consentimiento del tomador queda viciado: contrató un producto sin entender sus riesgos, su duración real o sus costes.
El vicio en el consentimiento es la figura jurídica que permite anular el contrato, no solo pedir una indemnización parcial. Se produce cuando el cliente firma creyendo que invierte en algo distinto de lo que realmente adquirió, normalmente por una presentación comercial que omitió riesgos o plazos de permanencia.
Quién puede reclamar y en qué supuestos procede la nulidad
Puede reclamar el titular del PIAS y, si ha fallecido, sus beneficiarios o herederos, siempre que exista un perjuicio económico derivado de la contratación. Las pérdidas relevantes son las aportaciones realizadas menos lo ya rescatado, además de la rentabilidad prometida y no obtenida.
Los hechos que suelen sustentar una reclamación son la presentación engañosa del producto como un simple seguro de ahorro sin riesgo, la ausencia o el defecto del test de idoneidad, y la falta del documento de datos fundamentales (KID) o de simulaciones de rentabilidad realistas.
Un abogado especializado valora la viabilidad revisando si existe constancia documental de esas carencias, el tiempo transcurrido desde la contratación y si el cliente conserva alguna comunicación donde el intermediario minimizó los riesgos del producto.
Documentos y pruebas que debes reunir antes de reclamar
Antes de iniciar cualquier vía, conviene reunir toda la documentación que demuestre cómo y con qué información se contrató el PIAS.
- Contrato, proposición de seguro, condiciones generales y particulares, y folletos informativos entregados en el momento de la venta.
- Test de idoneidad o conveniencia, documento KID, desglose de comisiones y cualquier simulación de rentabilidad que se mostrara al cliente.
- Extractos bancarios que acrediten las aportaciones realizadas, correos, mensajes o grabaciones de conversaciones con el intermediario.
- Copia de toda la correspondencia posterior con la aseguradora o con el mediador, incluida cualquier respuesta a quejas previas.
Consejo profesional: si no conservas el test de idoneidad, solicítalo por escrito a la aseguradora antes de reclamar; su ausencia en el expediente suele reforzar la posición del reclamante.
Un modelo útil de referencia para estructurar la carta de reclamación extrajudicial es el que utiliza la OCU en sus reclamaciones públicas contra OVB, que pide restitución de aportaciones, entrega de documentación y respuesta en un plazo razonable.
Vías para reclamar: paso a paso extrajudicial, administrativa y judicial
El proceso suele seguir un orden lógico que conviene respetar para no perder posiciones antes de llegar a los tribunales.
- Envía una reclamación extrajudicial por escrito a la aseguradora, con copia al intermediario, exigiendo la nulidad del contrato y la restitución de las aportaciones con intereses.
- Si no hay respuesta satisfactoria en el plazo indicado, formula una queja ante la Dirección General de Seguros y Fondos de Pensiones, adjuntando toda la documentación y la respuesta negativa recibida.
- Si la vía administrativa no resuelve el conflicto, presenta una demanda civil por nulidad del contrato, solicitando restitución de aportaciones, intereses legales y costas procesales.
- Si la aseguradora está en liquidación, presenta además la reclamación como acreedor ante el liquidador y, cuando corresponda, ante el Consorcio de Compensación de Seguros.
La demanda judicial es la vía que permite obtener una sentencia con fuerza ejecutiva: si el juez declara la nulidad, la aseguradora queda obligada a devolver el dinero con los intereses correspondientes y, normalmente, a asumir las costas del procedimiento. Cuando el asegurador se encuentra en liquidación, el Consorcio de Compensación de Seguros publica los plazos y el procedimiento para presentar la reclamación como acreedor, un trámite paralelo que conviene coordinar con la acción civil para no perder el derecho a cobro en el reparto de activos.
Plazos: prescripción y plazos procesales relevantes
La prescripción general para las acciones derivadas de seguros de personas es de cinco años, según la Ley de Contrato de Seguro. Ese plazo se cuenta normalmente desde que el afectado pudo conocer el perjuicio, no desde la firma del contrato, lo que permite reclamar incluso años después de la contratación.
Existe además una regla específica: si el contenido de la póliza difiere de la proposición de seguro, el tomador dispone de un plazo limitado desde la entrega de la póliza para reclamar esa divergencia a la entidad. Conviene no demorar la reclamación extrajudicial, porque algunos plazos administrativos y de respuesta de la aseguradora corren en paralelo y su vencimiento puede retrasar el paso siguiente.
Qué hacer si la aseguradora o el intermediario declaran falta de competencia
Es habitual que intermediarios como OVB respondan a una reclamación alegando que no son parte responsable y remitiendo al cliente a la aseguradora. La respuesta práctica es reclamar simultáneamente a ambos, aseguradora e intermediario, y conservar por escrito esa negativa, porque resulta útil como prueba en la fase judicial.
Cuando la aseguradora está en liquidación, hay que presentar la reclamación como acreedor ante el liquidador y, si procede, comunicarla al Consorcio de Compensación de Seguros. La estrategia más sólida combina la reclamación administrativa con la reserva expresa de acciones civiles, de modo que ninguna vía quede cerrada por el transcurso del tiempo.
Posibles efectos fiscales derivados de la indemnización obtenida
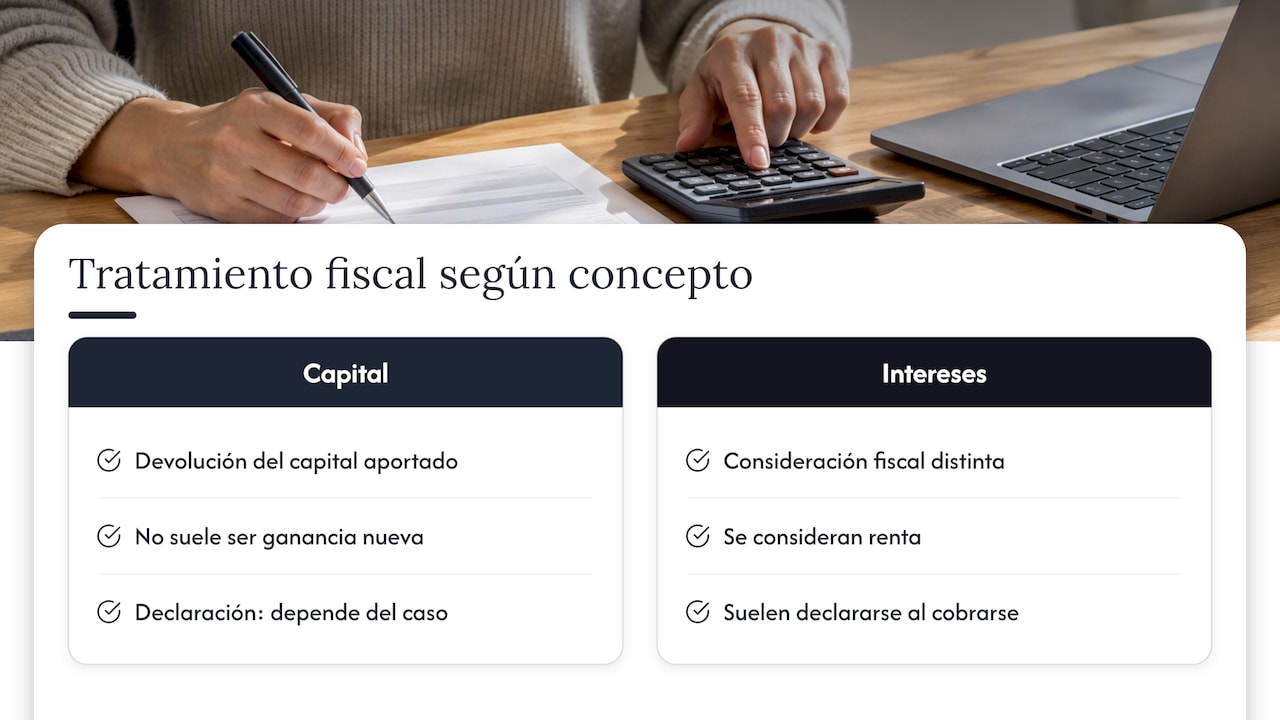
Una indemnización por nulidad de un PIAS no suele tratarse como una ganancia nueva, sino como la devolución de un capital que el afectado ya había aportado. El tratamiento fiscal concreto depende de si la cantidad recuperada corresponde solo a las aportaciones o incluye también intereses o rendimientos reconocidos en la sentencia o en el acuerdo extrajudicial.
Los intereses que acompañan a la restitución suelen tener una consideración fiscal distinta de la devolución del capital, porque representan una renta y no una simple recuperación de lo invertido. La calificación exacta de esa renta, y si debe declararse en el ejercicio en que se cobra, depende de las circunstancias de cada caso y de cómo se haya redactado la sentencia o el acuerdo.
Antes de declarar cualquier cantidad recibida por esta vía conviene consultar con un asesor fiscal, porque errores en la declaración pueden generar requerimientos posteriores de la Agencia Tributaria. Un despacho que combine abogados y economistas puede valorar, junto con el cliente, cómo documentar la indemnización para evitar sorpresas fiscales una vez cobrada.
Consejos para elegir un abogado especializado en reclamaciones PIAS
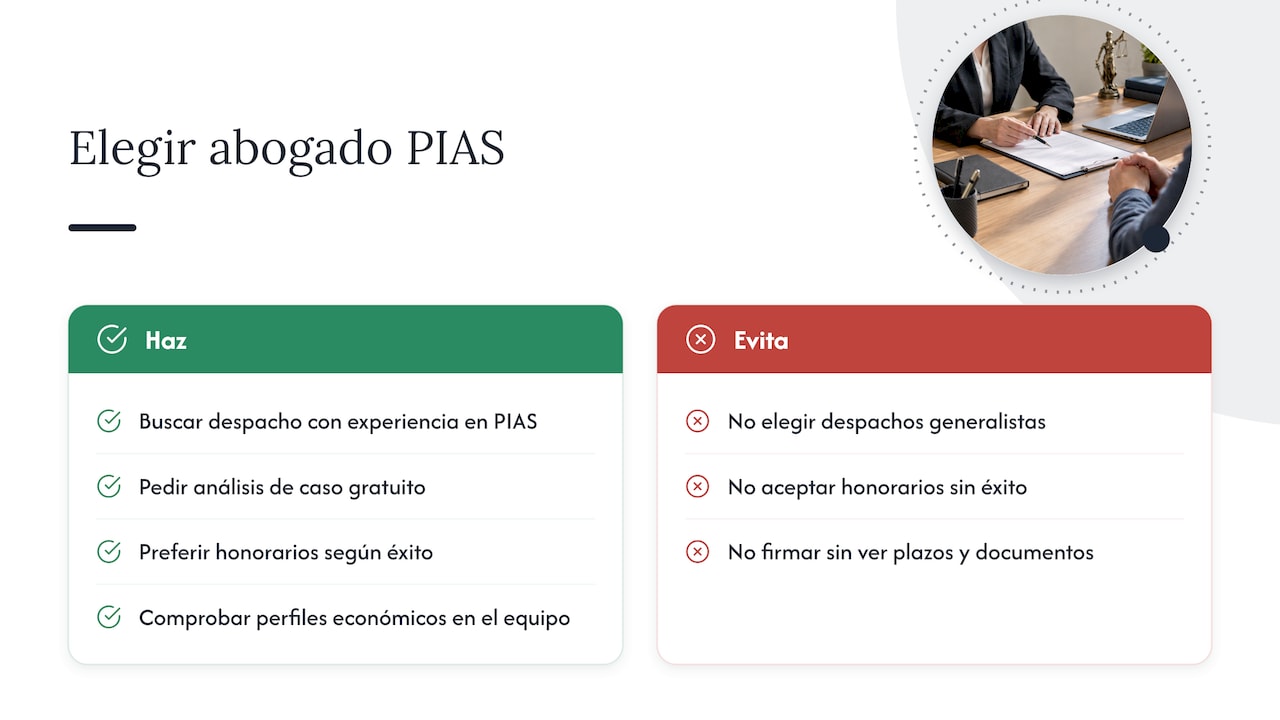
No todos los despachos generalistas conocen el funcionamiento interno de un PIAS ni la jurisprudencia específica sobre FWU y OVB. Conviene buscar un equipo que haya gestionado casos similares y que pueda explicar, con ejemplos concretos, qué documentos resultan determinantes y qué plazos aplican a tu situación.
Un buen criterio de selección es preguntar si el despacho realiza un análisis gratuito del caso antes de cobrar nada, y si el modelo de honorarios depende del éxito de la reclamación. Esto reduce el riesgo económico del cliente y alinea el interés del abogado con el resultado final.
También conviene valorar si el equipo incluye perfiles económicos capaces de calcular con precisión el perjuicio sufrido, porque la cuantía reclamada (aportaciones, rentabilidad prometida, intereses) debe sustentarse en cifras verificables, no solo en argumentos jurídicos. Pide siempre que te expliquen, antes de firmar nada, qué documentación necesitan y qué plazos estiman para cada fase del proceso.
Casos prácticos y jurisprudencia relevante para entender los precedentes
El caso más citado en este ámbito es la sentencia de la Audiencia Provincial de Madrid que declaró la nulidad de PIAS comercializados por OVB, confirmada tras la inadmisión del recurso por el Tribunal Supremo. Esa resolución fijó un criterio claro: cuando falta información esencial o el test de idoneidad no se realizó correctamente, el consentimiento del cliente queda viciado y el contrato puede anularse con restitución íntegra de las aportaciones.
Ese precedente tiene un efecto práctico inmediato en las negociaciones extrajudiciales. Una sentencia firme que declara la nulidad suele aumentar la disposición de los intermediarios a aceptar acuerdos antes de ir a juicio. Quieren evitar los costes y las costas de un litigio con un desenlace previsible. Conocer este tipo de precedentes ayuda al afectado a negociar desde una posición más firme, incluso antes de presentar la demanda.
Perspectiva del despacho: cómo valoramos y preparamos estos casos
Un despacho que combine abogados y economistas puede valorar cada reclamación desde dos ángulos: la viabilidad jurídica del vicio en el consentimiento y el cálculo económico exacto del perjuicio. Esa doble mirada permite detectar, ya en la fase inicial, qué pruebas pesarán más en una negociación o ante un juez.
La documentación que más eleva las probabilidades de éxito es la que demuestra ausencia de test de idoneidad y comunicaciones donde se minimizaron los riesgos del producto.
— cristian
Cómo puede ayudar Solvendi Abogados y cómo iniciar el contacto
Reclamar un PIAS sin acompañamiento legal suele terminar en una respuesta genérica de la aseguradora o en el silencio del intermediario. Hay despachos que ofrecen un análisis gratuito del caso antes de cualquier compromiso, y solo cobran honorarios si la reclamación tiene éxito, de modo que el cliente no asume riesgo económico por intentarlo.
- Revisión gratuita de la documentación del PIAS y valoración de si existe vicio en el consentimiento.
- Redacción y envío de la reclamación extrajudicial a la aseguradora y al intermediario.
- Tramitación de la demanda judicial cuando la vía extrajudicial no da resultado, con cálculo económico del perjuicio a cargo del equipo de economistas.
Para iniciar el proceso basta con aportar el contrato, los extractos de aportaciones y cualquier comunicación conservada con el intermediario. Puedes solicitar el análisis gratuito a través de la página de áreas de práctica del despacho.
Fuentes
Para contrastar plazos y normativa, consulta el texto de la Ley de Contrato de Seguro en el BOE y las fases de liquidación publicadas por el Consorcio de Compensación de Seguros. También puedes revisar un modelo de solicitud de devolución adaptable a la redacción de tu carta.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
- OCU – Falta de transparencia – reclamación pública contra OVB
- Consorcio de Compensación de Seguros – Fases y plazos de liquidación
Preguntas frecuentes
¿Dónde se presenta una queja contra una aseguradora?
Primero debe dirigirse una reclamación por escrito al servicio de atención al cliente de la propia aseguradora. Si no hay respuesta satisfactoria, puede elevarse una queja ante la Dirección General de Seguros y Fondos de Pensiones, adjuntando toda la documentación del caso.
¿Cómo se reclama contra una aseguradora por un PIAS?
Se envía una reclamación extrajudicial solicitando la nulidad del contrato y la restitución de las aportaciones, con copia al intermediario que lo comercializó. Si la respuesta es negativa o insuficiente, cabe acudir a la vía administrativa y, después, a la demanda judicial.
¿Cuánto tiempo tengo para reclamar a una aseguradora por un PIAS?
El plazo general de prescripción para seguros de personas es de cinco años desde que se puede conocer el perjuicio, según la Ley de Contrato de Seguro. Existe además un plazo específico de un mes para reclamar divergencias entre la proposición y la póliza desde su entrega.
¿Cómo se presenta una reclamación ante la Dirección General de Seguros y Fondos de Pensiones?
Debe presentarse por escrito, acompañando la reclamación previa dirigida a la aseguradora y su respuesta, o la constancia de que no hubo respuesta en plazo. El organismo revisa si la entidad cumplió sus obligaciones de información y transparencia frente al asegurado.
¿Puede Solvendi Abogados ayudarme a reclamar mi PIAS?
Sí, Solvendi Abogados ofrece un análisis gratuito del caso y gestiona tanto la reclamación extrajudicial como la judicial si resulta necesaria. El despacho cobra honorarios solo si la reclamación tiene éxito.