Debe presentarse el concurso de acreedores cuando exista insolvencia actual, o cuando concurra insolvencia inminente y resulte aconsejable actuar de forma preventiva. El deudor dispone de dos meses desde que conoció o debió conocer esa situación para solicitarlo. Retrasarse puede derivar en una calificación culpable y exige, además, firma de abogado y procurador.
En resumen:
- Los impagos generalizados, los embargos infructuosos y las nóminas pendientes pueden demostrar que la insolvencia era conocida y fijar el inicio del cómputo.
- El preconcurso permite negociar con acreedores, pero no reemplaza la solicitud concursal si las conversaciones fracasan; documente correos, reuniones y propuestas.
- Reúna las cuentas anuales de los últimos tres ejercicios, el inventario y la lista de acreedores; además, el poder del procurador debe ser especial.
- La calificación culpable puede obligar a los administradores a cubrir con su patrimonio el déficit que los bienes de la empresa no alcancen a pagar.
- Presentar voluntariamente permite explicar las causas y proponer un plan de viabilidad; si un acreedor inicia el concurso, el deudor pierde margen de maniobra.
Tabla de contenidos
- Qué es la insolvencia: diferencia entre insolvencia actual e inminente
- El plazo legal: los dos meses del deudor y cuándo empieza a contar
- Consecuencias de presentar fuera de plazo: calificación culpable y responsabilidades
- Cómo preparar la solicitud: documentos, firma y requisitos formales
- Preconcurso y comunicación 5bis: qué es y cuándo conviene usarlo
- Pasos inmediatos para empresarios: checklist práctico tras detectar insolvencia
- Concurso voluntario frente a concurso necesario: qué los distingue
- Concurso de acreedores o Ley de Segunda Oportunidad: ventajas y límites de cada vía
- La Ley de Segunda Oportunidad como complemento al concurso
- Cómo afecta el concurso a particulares y a empresas
- Qué ocurre tras la declaración: fases, derechos y obligaciones
- Qué pasa con los contratos y relaciones comerciales vigentes
- Qué pasa con el patrimonio y los activos del deudor
- Perspectiva del despacho: por qué el asesoramiento temprano marca la diferencia
- Cómo podemos ayudarle a presentar el concurso con garantías
- Preguntas frecuentes
- Fuentes
Qué es la insolvencia: diferencia entre insolvencia actual e inminente
La Ley Concursal define la insolvencia como la imposibilidad de cumplir regularmente las obligaciones exigibles. Esa definición tiene dos caras: la insolvencia actual, que ya existe y obliga a actuar, y la insolvencia inminente, que se prevé para un futuro próximo y permite solicitar el concurso de forma voluntaria y preventiva, sin esperar a que la situación se agrave.
En la práctica, los juzgados valoran hechos objetivos para determinar si hay insolvencia: impagos generalizados a proveedores, embargos infructuosos, salarios o cotizaciones a la Seguridad Social pendientes, o el sobreseimiento general de pagos. Ninguno de estos hechos por sí solo es definitivo, pero su acumulación construye una presunción sólida que resulta difícil de rebatir ante un juez.
Esto importa porque el plazo legal no empieza a contar desde que el administrador “decide” que hay insolvencia, sino desde que la conoció o debió conocerla. Si los hechos objetivos ya eran visibles (una cuenta bancaria embargada, nóminas sin pagar durante meses), es difícil argumentar después que la insolvencia se desconocía, y esa presunción de conocimiento es la que marca el inicio real del cómputo.
El plazo legal: los dos meses del deudor y cuándo empieza a contar
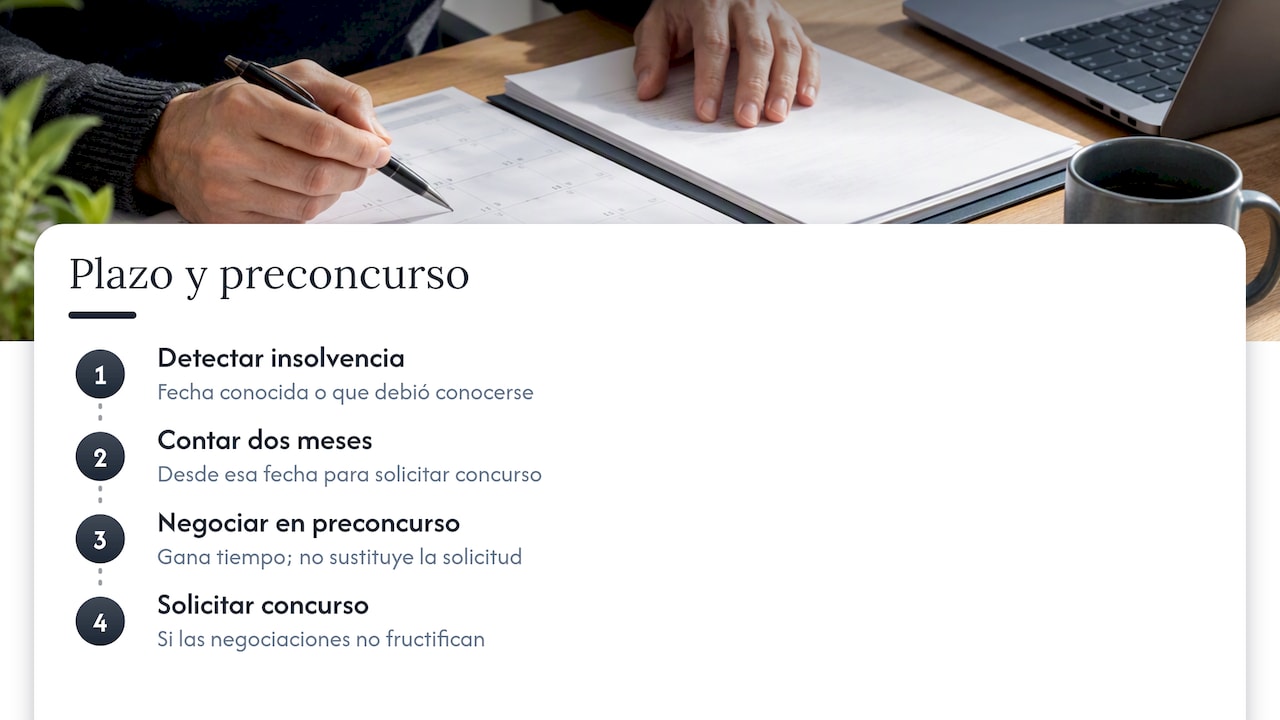
El artículo que regula el deber de solicitud en la Ley Concursal fija que el deudor debe solicitar la declaración de concurso dentro de los dos meses siguientes a la fecha en que conoció o debió conocer su estado de insolvencia actual. No se trata de un plazo orientativo: su incumplimiento tiene consecuencias jurídicas directas, que se detallan más adelante.
En la práctica, ese cómputo suele iniciarse en un momento identificable. Un impago continuado de nóminas durante varios meses, un embargo que resulta infructuoso por falta de bienes, o una comunicación formal de un acreedor reclamando el pago de una deuda vencida son hitos que los tribunales toman como referencia para fijar la fecha en que la insolvencia era ya conocida o debía serlo.
Conviene documentar con precisión esa fecha inicial, porque de ella depende si la solicitud posterior se presenta dentro o fuera de plazo. Aquí entra en juego la comunicación de preconcurso: presentarla ante el juzgado competente permite ganar tiempo para negociar con los acreedores, aunque no sustituye el deber de solicitar el concurso si las negociaciones no fructifican.
Consecuencias de presentar fuera de plazo: calificación culpable y responsabilidades
Cuando el deudor no solicita el concurso dentro de los dos meses, se expone a que el procedimiento acabe calificándose como culpable. Esta calificación no es un simple trámite: puede conllevar que los administradores respondan con su propio patrimonio del déficit concursal, es decir, de la parte de la deuda que los bienes de la empresa no alcanzan a cubrir, según establece la Ley Concursal.
Además de ese riesgo patrimonial directo, retrasar la solicitud abre la puerta a reclamaciones individuales de acreedores, a acciones de responsabilidad contra el órgano de administración y a la pérdida de defensas que sí estarían disponibles si se actúa a tiempo. Los administradores que esperan demasiado suelen encontrar que los hechos objetivos (embargos, impagos de salarios o de Seguridad Social) dificultan después alegar desconocimiento de la situación ante el juez.
Las señales que con más frecuencia conducen a una calificación negativa son el ocultamiento de documentación contable, el pago selectivo a determinados acreedores en perjuicio de otros y la salida de activos poco antes de la declaración.
Cómo preparar la solicitud: documentos, firma y requisitos formales
La solicitud de concurso no es un escrito libre: la Ley Concursal exige una documentación mínima que acredite el estado de insolvencia y permita al juzgado valorar la situación patrimonial real.
- Memoria explicativa de la historia económica y jurídica del deudor y causas del estado de insolvencia.
- Inventario de bienes y derechos, con su valor estimado.
- Lista de acreedores, ordenada alfabéticamente, con importe y vencimiento de cada crédito.
- Cuentas anuales de los tres últimos ejercicios, junto con los informes de gestión y auditoría si existen.
- Estados financieros intermedios posteriores a las últimas cuentas anuales, cuando el deudor esté obligado a remitirlos a algún supervisor.
Un requisito formal que se olvida con frecuencia es la representación: la solicitud debe ir firmada por abogado y procurador, y el poder otorgado a este último debe ser especial para el concurso, no un poder general. Ese poder puede autorizarse ante notario o conferirse por comparecencia ante el letrado de la Administración de Justicia, y conviene gestionarlo con antelación.
Cuando falta algún documento o el poder no es correcto, el juzgado abre un plazo breve de subsanación, normalmente de pocos días. No cumplirlo a tiempo puede dejar la solicitud sin efecto, con el riesgo de que el plazo de los dos meses ya se haya agotado mientras se corrige el error.
Consejo profesional: reúna la documentación contable y los poderes notariales antes de que surja la urgencia: subsanar un poder especial en pleno proceso de insolvencia resta días valiosos al plazo legal.
Preconcurso y comunicación 5bis: qué es y cuándo conviene usarlo
La comunicación de negociaciones, conocida habitualmente como preconcurso, permite al deudor avisar al juzgado de que está negociando con sus acreedores un acuerdo de refinanciación o un convenio, sin presentar todavía la solicitud completa de concurso.
Es importante entender que el preconcurso no sustituye el deber de solicitar el concurso: es una herramienta para ganar tiempo mientras las negociaciones avanzan, pero si estas fracasan, el deudor sigue obligado a presentar la solicitud dentro de los plazos que marca la ley.
Para que tenga efecto práctico, conviene documentar cada paso de la negociación: correos con acreedores, actas de reuniones y minutas que acrediten que el intento de refinanciación fue real y no una mera dilación. Esa documentación puede resultar decisiva si después se examina la conducta del deudor en sede judicial.
Pasos inmediatos para empresarios: checklist práctico tras detectar insolvencia
Detectar señales de insolvencia exige actuar con rapidez, no con pánico. Esta secuencia ayuda a ordenar las primeras decisiones:
- Reúna en 72 horas las cuentas anuales, el inventario de bienes y la lista de acreedores actualizada.
- Solicite un análisis jurídico que determine si la situación es insolvencia actual o inminente.
- Prepare el poder especial para procurador, idealmente ante notario, para evitar subsanaciones posteriores.
- Abra negociaciones formales con los principales acreedores y valore si la comunicación de preconcurso resulta útil.
- Revise el calendario fiscal y administrativo vigente para no sumar nuevos incumplimientos mientras decide, consultando los plazos oficiales de la Agencia Tributaria para 2026.
Guarde copia de cada correo, acta y minuta de las negociaciones: esa documentación puede marcar la diferencia si más adelante se revisa si actuó con diligencia dentro del plazo legal.
Consejo profesional: fije una fecha concreta como inicio de la insolvencia (el primer impago generalizado, por ejemplo) y documéntela: esa fecha será el punto de referencia para contar los dos meses.
Si busca una guía más amplia sobre qué opciones existen ante una insolvencia empresarial, puede ampliar este checklist con alternativas de reestructuración antes de dar el paso formal.
Concurso voluntario frente a concurso necesario: qué los distingue
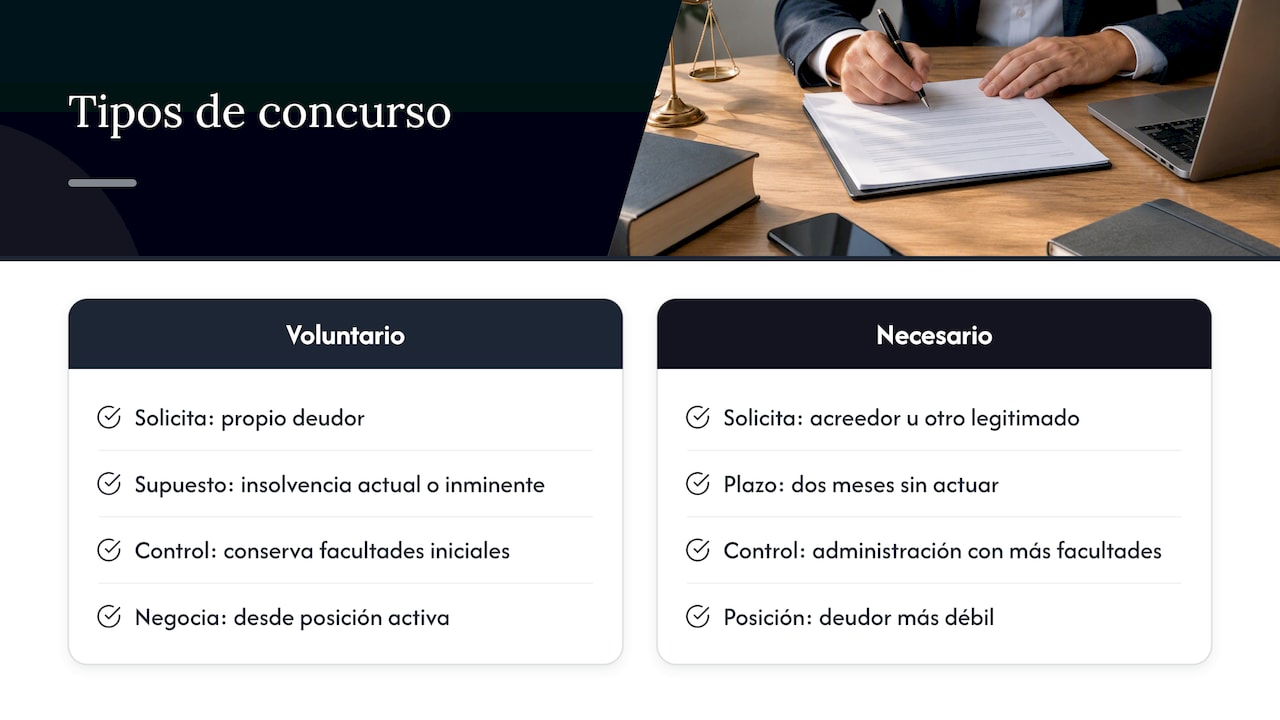
El concurso voluntario es el que solicita el propio deudor, bien porque ya sufre insolvencia actual, bien de forma preventiva ante una insolvencia inminente. Es la vía que la ley prioriza, porque permite al deudor conservar ciertas facultades de administración durante las primeras fases del procedimiento y mantener mayor margen de maniobra en la negociación con acreedores.
El concurso necesario, en cambio, lo solicita un acreedor o cualquier legitimado distinto del deudor, normalmente cuando este ha dejado pasar el plazo de dos meses sin actuar. En este escenario, el deudor pierde parte del control sobre el proceso: el juzgado tiende a nombrar una administración concursal con facultades más amplias desde el inicio, y la posición procesal del deudor resulta más débil que si hubiera actuado por iniciativa propia.
La diferencia no es solo de quién presenta la solicitud, sino de quién controla el relato inicial del procedimiento. Un concurso voluntario presentado a tiempo permite explicar las causas de la insolvencia, proponer un plan de viabilidad y negociar desde una posición activa. Un concurso necesario, derivado de la pasividad del deudor, suele interpretarse como un indicio más de la falta de diligencia que puede pesar en una calificación culpable posterior. Por eso la recomendación práctica es siempre la misma: anticiparse y presentar de forma voluntaria antes de que un acreedor tome la iniciativa.
Concurso de acreedores o Ley de Segunda Oportunidad: ventajas y límites de cada vía
Presentar concurso de acreedores no siempre es la única salida, ni la más adecuada para cualquier perfil de deudor. El concurso ofrece un marco ordenado para liquidar o reestructurar un patrimonio complejo, con intervención judicial y participación de todos los acreedores, lo que resulta especialmente útil cuando existe una estructura empresarial con múltiples activos, contratos y trabajadores.
La Ley de Segunda Oportunidad ofrece una vía distinta, pensada sobre todo para personas físicas y autónomos que buscan la cancelación de sus deudas pendientes tras agotar su patrimonio disponible. Su objetivo final no es tanto ordenar una liquidación compleja como permitir que el deudor de buena fe quede liberado de las deudas que no puede pagar y pueda empezar de nuevo.
La elección entre ambas vías depende del perfil del deudor y de la complejidad patrimonial. Una empresa con empleados, contratos vigentes y activos diversos necesita normalmente el marco del concurso para ordenar esa complejidad. Una persona física con deudas personales acumuladas, en cambio, encuentra en la segunda oportunidad un camino más directo hacia la liberación de pasivo. En muchos casos, ambas figuras no son excluyentes: el concurso de una persona física puede desembocar en la aplicación de la segunda oportunidad una vez liquidado el patrimonio disponible.
La Ley de Segunda Oportunidad como complemento al concurso
La Ley de Segunda Oportunidad no compite con el concurso de acreedores: en el caso de personas físicas, actúa como su continuación natural. Tras la fase de liquidación del concurso, si los bienes del deudor no bastan para satisfacer todas las deudas, puede solicitarse el beneficio de exoneración del pasivo insatisfecho, que permite cancelar legalmente la deuda restante bajo determinadas condiciones.
Para que esta vía funcione, el deudor debe acreditar buena fe: no haber actuado de forma fraudulenta, haber intentado un acuerdo extrajudicial previo cuando la ley lo exige y colaborar activamente con el proceso concursal. Estas condiciones conectan directamente con todo lo explicado antes sobre plazos y documentación: un deudor que presentó su concurso fuera de plazo, o que ocultó información, difícilmente podrá acceder después a la exoneración.
Para un autónomo o un particular que arrastra deudas de tarjetas revolving, préstamos personales o avales de la actividad empresarial, entender esta conexión es clave: el concurso no es un callejón sin salida, sino el paso previo que, bien gestionado, puede abrir la puerta a empezar de nuevo sin ese lastre.
Cómo afecta el concurso a particulares y a empresas
Aunque la Ley Concursal regula un procedimiento único, sus efectos prácticos difieren notablemente según se trate de una empresa o de una persona física.
En el caso de una empresa, el concurso suele implicar la continuidad o el cese de la actividad, la gestión de contratos laborales vigentes y la relación con proveedores y clientes durante todo el proceso. La administración concursal interviene en mayor o menor medida en la gestión diaria, y el objetivo declarado de la norma es, cuando resulta viable, favorecer un convenio que permita la continuidad de la actividad antes que la liquidación total.
Para una persona física, el concurso suele centrarse en su patrimonio personal: vivienda, cuentas bancarias, vehículo y otros bienes que respondan de las deudas. No hay trabajadores que gestionar ni contratos comerciales complejos, pero sí hay una dimensión personal y familiar que pesa de forma distinta: la vivienda habitual, por ejemplo, recibe un tratamiento específico dentro del procedimiento.
Esta diferencia de enfoque explica por qué muchas personas físicas acaban orientando su caso hacia la Ley de Segunda Oportunidad en lugar de agotar un concurso completo, mientras que las empresas con estructura compleja casi siempre necesitan recorrer el procedimiento concursal en su integridad para ordenar sus relaciones con acreedores, trabajadores y terceros.
Qué ocurre tras la declaración: fases, derechos y obligaciones
Una vez admitida a trámite la solicitud, el juzgado dicta el auto de declaración de concurso, que marca el inicio formal del procedimiento y produce efectos inmediatos sobre la capacidad de actuación del deudor. El procedimiento avanza, a partir de ahí, por fases sucesivas.
La fase común incluye la determinación de la masa activa (los bienes y derechos del deudor) y la masa pasiva (el conjunto de acreedores y sus créditos), con la intervención de la administración concursal. A partir de ahí, el procedimiento puede derivar hacia un convenio con los acreedores, que busca la continuidad de la actividad mediante quitas o esperas pactadas, o hacia la liquidación del patrimonio cuando el convenio no resulta viable.
El incumplimiento de estas obligaciones puede tener consecuencias en una calificación posterior del concurso.
Qué pasa con los contratos y relaciones comerciales vigentes
La declaración de concurso no extingue automáticamente los contratos que el deudor tenía en vigor. Como regla general, los contratos con obligaciones pendientes para ambas partes se mantienen, salvo que la administración concursal considere que su resolución conviene al interés del concurso, o que el propio contrato contemple cláusulas específicas para este supuesto.
Para proveedores y clientes, esto significa que una relación comercial con una empresa en concurso no se interrumpe de forma automática, aunque sí suele generar cautela: muchos proveedores exigen condiciones de pago más estrictas, como el pago al contado, mientras dura el procedimiento.
Para el deudor, entender esta dinámica es importante a la hora de negociar con sus contrapartes comerciales durante el concurso: mantener la comunicación y explicar con claridad en qué fase se encuentra el procedimiento ayuda a conservar relaciones que, de otro modo, podrían romperse por simple desconocimiento del proceso.
Qué pasa con el patrimonio y los activos del deudor
Desde el momento de la declaración, el patrimonio del deudor queda sujeto a las reglas del concurso, aunque el grado de intervención varía según se trate de un concurso voluntario o necesario y según la fase en que se encuentre el procedimiento.
En las fases iniciales, el deudor suele conservar las facultades de administración y disposición sobre sus bienes, pero bajo la supervisión de la administración concursal, que debe autorizar o conformar determinados actos relevantes.
Entre los activos más habituales en esta fase se encuentran los inmuebles, que en muchos casos se liquidan mediante subasta judicial cuando no es posible una venta directa; conocer cómo funciona ese mecanismo ayuda a entender qué puede esperar un deudor cuyo patrimonio incluye vivienda u otros inmuebles, un proceso que se explica con detalle en esta guía sobre subastas judiciales de bienes inmuebles en España. Para las personas físicas, la vivienda habitual recibe en ocasiones un tratamiento diferenciado dentro del proceso, lo que conviene valorar con detalle en cada caso concreto.
Perspectiva del despacho: por qué el asesoramiento temprano marca la diferencia
Nos dedicamos a insolvencias y reclamaciones financieras, y la pauta se repite: quien pide ayuda jurídica en la primera semana suele conservar más opciones que quien espera meses. Un análisis inicial puede ayudar a detectar a tiempo si procede el concurso o la segunda oportunidad, y preparar con calma la firma de abogado y procurador antes de que el plazo apriete.
— cristian
Cómo podemos ayudarle a presentar el concurso con garantías
Se combinan abogados y economistas para analizar cada caso de insolvencia sin coste inicial y determinar, con datos reales, si conviene el concurso voluntario, la comunicación de preconcurso o la Ley de Segunda Oportunidad. Esa mirada conjunta evita errores que después pesan en una calificación concursal.
Antes de contactarnos conviene tener a mano las cuentas de los últimos ejercicios, el listado de acreedores con sus importes y cualquier comunicación de embargo o impago que haya recibido. Con eso, se puede valorar su situación y orientar sobre los pasos concretos sin que asuma ningún riesgo económico si finalmente no hay recuperación posible.
Puede iniciar el contacto directamente desde nuestra página de concurso de acreedores y recibir una primera valoración de su caso.
Preguntas frecuentes
¿Quién paga las deudas en un concurso de acreedores?
Las deudas se pagan con la masa activa, es decir, con los bienes y derechos del deudor, siguiendo el orden de prelación de créditos que marca la ley. Cuando el patrimonio no basta para cubrir todo, los créditos que queden pendientes pueden, en el caso de personas físicas, acogerse después a la exoneración de pasivo insatisfecho prevista en la Ley de Segunda Oportunidad.
¿Cuáles son los tipos de procedimientos concursales en España?
La distinción principal es entre concurso voluntario, solicitado por el propio deudor, y concurso necesario, instado por un acreedor u otro legitimado. Dentro del procedimiento, además, cabe distinguir entre la vía del convenio, orientada a la continuidad de la actividad, y la vía de la liquidación, cuando no resulta viable mantener la empresa en marcha.
¿Qué documentos necesito para presentar el concurso?
La solicitud debe incluir memoria de la situación económica, inventario de bienes, lista de acreedores y cuentas anuales de los últimos ejercicios, además de estados financieros intermedios si el deudor está obligado a remitirlos a algún supervisor. También exige firma de abogado y procurador con poder especial para el concurso.
¿Qué pasa si no presento el concurso dentro de los dos meses?
Superar ese plazo sin justificación puede derivar en que el concurso se califique como culpable, lo que puede acarrear responsabilidad patrimonial para los administradores por el déficit concursal. También se pierden ciertas defensas y aumenta el riesgo de reclamaciones individuales de acreedores.
Fuentes
- Real Decreto Legislativo 1/2020, de 5 de mayo, por el que se aprueba el texto refundido de la Ley Concursal (BOE)
- Plazos de presentación y domiciliación bancaria (Agencia Tributaria, 2026)