No, un rechazo de indemnización no siempre te deja sin opciones. En España existen vías administrativas y judiciales con plazos concretos que pueden obligar a la aseguradora a pagar. El camino habitual pasa por documentar el siniestro, reclamar formalmente ante el servicio de atención al cliente de la entidad, acudir a la Dirección General de Seguros y Fondos de Pensiones si no hay respuesta satisfactoria, y valorar la vía judicial cuando la negativa persiste.
En resumen:
- Es fundamental documentar el siniestro desde el primer momento, incluyendo fotografías, informes y facturas, para fortalecer la reclamación.
- Antes de acudir a la vía judicial, se debe agotar la reclamación en el servicio de atención al cliente y presentar los formularios en la DGSFP o en Ofesauto si la aseguradora no responde.
- La aseguradora está obligada a responder en un plazo determinado, especialmente en siniestros de circulación, generando intereses si incumple los plazos legales.
- La reclamación judicial resulta recomendable cuando la vía administrativa no logra resolver la conflicto o la oferta de indemnización es claramente insuficiente.
- Es recomendable solicitar asesoramiento legal especializado, mantener todos los documentos en orden y no aceptar ofertas telefónicas sin respuesta escrita.
Tabla de contenidos
- Qué hacer en las primeras 72 horas tras la denegación
- Qué documentos y pruebas fortalecen tu reclamación
- Vías administrativas en España: SAC, DGSFP y Ofesauto
- Cuándo conviene acudir a un abogado y qué supone la vía judicial
- Errores que debilitan una reclamación y cómo corregirlos
- Qué aporta un despacho especializado en reclamaciones de seguros
- Por qué conviene documentar todo antes de aceptar una oferta
- Análisis gratuito: cómo pedir ayuda para tu reclamación
- Preguntas frecuentes
- Fuentes
Qué hacer en las primeras 72 horas tras la denegación
Las primeras horas tras recibir un rechazo determinan buena parte del resultado final. Actuar con orden evita perder plazos y pruebas que luego resultan decisivas.
- Confirma que la denegación llegó por escrito y anota la fecha exacta de recepción junto con el nombre del gestor que la firma.
- Revisa la póliza completa, no solo el resumen, y localiza las cláusulas de cobertura y exclusión que la aseguradora invoca.
- Presenta la reclamación formal ante el servicio de atención al cliente (SAC) de la entidad y guarda el justificante de registro.
- Exige por escrito la motivación detallada del rechazo: una negativa verbal o genérica no tiene valor probatorio.
- Reúne de inmediato fotografías, partes policiales, informes médicos y facturas relacionadas con el siniestro.
Consejo profesional: nunca aceptes ni rechaces una oferta de la aseguradora por teléfono; pide siempre que la comunicación quede por escrito antes de responder.
Qué documentos y pruebas fortalecen tu reclamación
Una reclamación bien documentada tiene mucho más peso frente al SAC, la DGSFP o un juzgado que una basada solo en el relato de los hechos. Conviene reunir y ordenar cada pieza desde el primer momento.
- Fotografías con fecha y, si es posible, geolocalización del lugar o del bien dañado.
- Facturas originales de reparación, sustitución o gastos médicos derivados del siniestro.
- Informes médicos o periciales que describan lesiones, secuelas o daños materiales de forma objetiva.
- Presupuestos de reparación de al menos dos proveedores cuando el rechazo afecte a daños materiales.
- Un peritaje independiente, especialmente útil cuando el informe de la propia aseguradora contradice tu versión de los hechos.
Ordena todo por fecha, con un índice simple al inicio del expediente: esto facilita su lectura tanto al SAC como a la DGSFP o a un juzgado, y reduce el riesgo de que falte algún documento en el momento decisivo.
Vías administrativas en España: SAC, DGSFP y Ofesauto
Antes de acudir a cualquier organismo público, la ley exige agotar la vía interna de la aseguradora. El procedimiento de reclamaciones de la DGSFP establece que es requisito previo haber pasado por el servicio de atención al cliente o el defensor del asegurado de la entidad antes de presentar la queja ante el organismo público.
- Reclama primero al SAC o al defensor del cliente de la aseguradora y conserva el acuse de recibo.
- Si la respuesta tarda más de lo previsto o no te satisface, presenta el expediente completo ante la DGSFP, con los formularios exigidos y la documentación que acredite el agotamiento de la vía interna.
- Cuando el accidente es de circulación y el vehículo responsable carece de seguro o la entidad no es localizable, la reclamación corresponde a Ofesauto.
El Real Decreto Legislativo 8/2004 obliga a la aseguradora a contestar una reclamación de circulación en un plazo establecido, y si la responsabilidad está determinada y el daño cuantificado, debe emitir una oferta motivada; la falta de respuesta en plazo genera intereses por mora.
La guía práctica de reclamaciones de la DGSFP aclara que el informe final del organismo no tiene carácter vinculante: puede dar la razón al asegurado y la aseguradora puede seguir negándose a pagar. Aun así, sirve como presión administrativa y como pieza de prueba para un eventual procedimiento judicial. Cuando interviene Ofesauto por falta de aseguradora identificable, la normativa del consorcio fija un plazo de dos meses desde la presentación para dar respuesta.
Cuándo conviene acudir a un abogado y qué supone la vía judicial
Acudir a los tribunales tiene sentido cuando la vía administrativa se agota sin resultado o la aseguradora mantiene una postura inamovible.
- Valora la demanda cuando hay negativa persistente, una oferta claramente insuficiente frente al daño real o cláusulas ambiguas aplicadas en contra del asegurado.
- Pregunta por el modelo de honorarios: muchos despachos trabajan con pacto de éxito, de modo que el coste depende de si se recupera el dinero.
- Prepara las pruebas de mayor peso en juicio: el peritaje independiente, el expediente administrativo completo de la DGSFP y todas las comunicaciones escritas con la aseguradora.
- Antes de demandar, envía un requerimiento formal o notarial como último aviso y valora la mediación como paso previo.
- Ten en cuenta que un procedimiento judicial puede concluir con sentencia condenatoria, intereses por mora, imposición de costas a la aseguradora y la posibilidad de recurso, aunque los tiempos varían según el juzgado y la complejidad del caso.
La Ley 50/1980 de Contrato de Seguro regula las obligaciones del asegurador y las acciones del perjudicado, y es la norma que suele invocarse como base jurídica de estas demandas.
Errores que debilitan una reclamación y cómo corregirlos
Muchas reclamaciones fracasan no por falta de razón, sino por fallos evitables en la forma de presentarlas.
- No conservar los acuses de recibo del SAC deja sin prueba el intento de agotar la vía interna.
- Omitir plazos, como el de tres meses en siniestros de circulación, puede diluir el argumento de mora frente a la aseguradora.
- Entregar documentación incompleta o desordenada obliga a la DGSFP o al juzgado a pedir aclaraciones, lo que retrasa todo el proceso.
- Firmar un acuerdo de renuncia o una oferta final sin asesoramiento previo puede cerrar la puerta a reclamar más adelante.
Si ya cometiste alguno de estos errores, aún puedes corregirlo: complementa el expediente con un informe pericial posterior y presenta la reclamación ante la DGSFP incluso si hubo fallos formales previos, siempre que conserves constancia del contacto con el SAC.
Consejo profesional: guarda copia de cada documento que envíes y recibas, en papel y en digital, desde el primer día del siniestro.
Qué aporta un despacho especializado en reclamaciones de seguros
Contar con asesoramiento jurídico especializado ayuda a decidir si un caso es viable antes de invertir tiempo y dinero en el proceso.
- Ofrecemos un análisis inicial del caso sin compromiso.
- Coordinamos peritaciones, negociación directa con la aseguradora y representación en el procedimiento judicial cuando es necesario.
- Contamos con un equipo multidisciplinar para cuantificar el daño real y diseñar la estrategia procesal más adecuada a cada caso.
- Informamos con transparencia sobre las expectativas de cada reclamación, sin prometer resultados garantizados.
En la primera consulta conviene preguntar qué documentación falta, qué plazo tiene el caso y qué opciones existen si la aseguradora vuelve a negarse tras la vía administrativa.
Por qué conviene documentar todo antes de aceptar una oferta
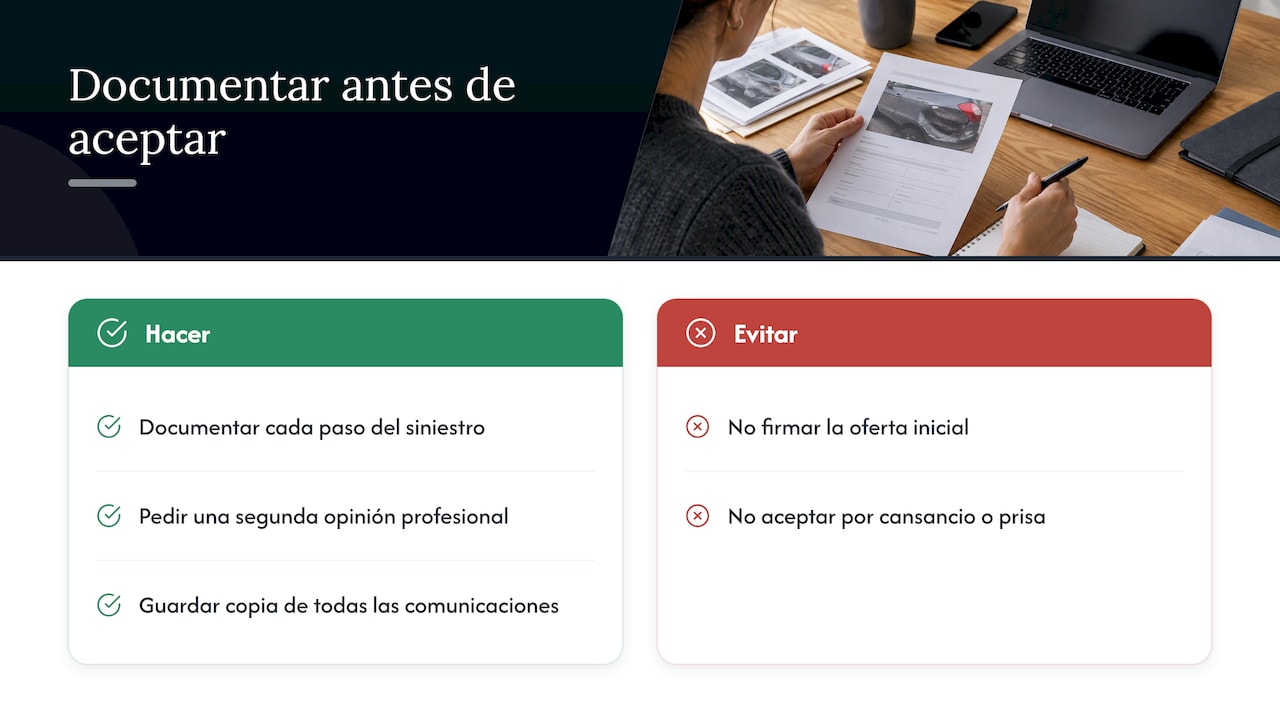
La primera oferta de una aseguradora suele calcularse a la baja, a la espera de que el asegurado acepte por cansancio o desconocimiento.
Documentar cada paso y pedir una segunda opinión antes de firmar nada sigue siendo la decisión más rentable a medio plazo.
— cristian
Análisis gratuito: cómo pedir ayuda para tu reclamación
Si tu aseguradora ya ha rechazado la indemnización y has agotado o estás agotando la vía del SAC, puedes solicitar un análisis del caso para valorar si existe margen real de reclamación, sin que asumas ningún riesgo económico si finalmente no se recupera el dinero.
- Antes de la consulta, prepara la póliza completa, la carta de rechazo y toda la documentación del siniestro.
- Puedes consultar con el despacho el modelo de honorarios, que en muchos casos depende del resultado obtenido.
- Puedes revisar nuestras áreas de práctica para ver si tu situación encaja en alguno de los servicios que ofrecemos, incluidos los relacionados con seguros incumplidos.
Si el rechazo proviene de un accidente de tráfico o laboral, también puede interesarte revisar nuestra guía sobre cómo reclamar tras un siniestro rechazado antes de solicitar el análisis gratuito.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cuánto puede tardar un seguro en indemnizar?
En siniestros de circulación, la aseguradora debe responder a la reclamación en un plazo establecido según el Real Decreto Legislativo 8/2004, y si no lo hace, genera intereses por mora. Fuera de ese ámbito, el plazo depende de lo previsto en cada póliza y del tipo de siniestro.
¿Cuál es el plazo que tiene la compañía de seguros para rechazar un siniestro?
El plazo general en accidentes de tráfico es un tiempo reglamentado desde la reclamación, periodo en el que la aseguradora debe contestar de forma motivada o emitir una oferta cuando la responsabilidad esté determinada, según el RDL 8/2004. En otros ramos del seguro, el plazo lo fija la póliza y, en su defecto, rige la Ley 50/1980 de Contrato de Seguro.
¿Qué hago si no estoy de acuerdo con la oferta de indemnización de un seguro?
Puedes presentar una reclamación formal ante el servicio de atención al cliente de la aseguradora exponiendo por qué la oferta no cubre el daño real, aportando facturas, peritajes o presupuestos adicionales. Si la respuesta sigue siendo insuficiente, el siguiente paso es acudir a la DGSFP o valorar la vía judicial con asesoramiento legal.
¿Qué hago si el conductor responsable no tiene seguro conocido?
Cuando el vehículo responsable carece de aseguradora identificable, la reclamación corresponde a Ofesauto, que debe dar respuesta en un plazo reglamentado desde la presentación del expediente, según recoge la normativa reguladora del consorcio. Es necesario aportar el mismo tipo de documentación que ante cualquier aseguradora: partes, informes y facturas.
Fuentes
- Real Decreto Legislativo 8/2004, texto refundido sobre responsabilidad civil y seguro en la circulación de vehículos a motor
- Información procedimiento de reclamaciones — DGSFP