Sí: una comisión por amortización anticipada puede ser ilegal si no respeta la transparencia exigida, resulta desproporcionada o supera los límites que marca la ley. La Ley 5/2019 y la doctrina del Tribunal Supremo obligan a revisar cada caso de forma individual. El primer paso práctico es localizar la cláusula en tu escritura y presentar una reclamación previa ante tu banco.
En resumen:
- La comisión por amortización anticipada debe corresponder a una pérdida financiera real y no solo a un porcentaje limitado por ley para ser válida.
- Es fundamental revisar la cláusula en la escritura y guardar toda la documentación que demuestre el monto cobrado, ya que cada caso se analiza individualmente.
- La reclamación debe seguir una fase previa ante el banco, luego al Banco de España y, si no prospera, acudir a los tribunales, con plazos de hasta cinco años desde el cobro.
- La ley establece límites del 2 % en los primeros diez años y del 1,5 % posteriormente en hipotecas a tipo fijo, con porcentajes inferiores o nulos en algunos casos de tipo variable.
- La jurisprudencia y criterios del Tribunal Supremo refuerzan la revisión caso por caso, priorizando la transparencia y la proporcionalidad en la cuantía cobrada.
Tabla de contenidos
- Qué dice la ley: límites y requisitos para que la comisión sea legal
- Cuándo la comisión puede ser ilegal o abusiva: criterios jurídicos
- Cómo comprobar si te cobraron indebidamente
- Cómo reclamar paso a paso en España
- Qué puedes esperar: resultados, plazos y costes razonables
- Experiencia práctica del despacho y cómo lo abordamos
- Perspectiva final: por qué actuar ahora y cómo priorizar
- Cómo podemos ayudarte en Solvendi Abogados
- Preguntas frecuentes
- Fuentes
Qué dice la ley: límites y requisitos para que la comisión sea legal
La Ley 5/2019, reguladora de los contratos de crédito inmobiliario (LCCI), fija topes claros a lo que un banco puede cobrarte por amortizar antes de tiempo tu hipoteca. Estos límites dependen del tipo de interés contratado y de cuántos años lleves pagando el préstamo.
- En hipotecas a tipo fijo, el límite es del 2 % durante los primeros diez años y del 1,5 % a partir de entonces.
- En hipotecas a tipo variable, los porcentajes son menores durante los primeros años del préstamo y en determinados supuestos, como novaciones concretas, la comisión puede quedar en 0 %.
- La LCCI se aplica a los contratos firmados desde el 16 de junio de 2019, con reglas transitorias para hipotecas anteriores.
Más allá del porcentaje, la ley introduce un requisito de fondo: la comisión debe corresponder a una pérdida financiera real para el banco, no a un cobro automático. Si la entidad no puede justificar ese perjuicio económico, el cobro pierde su base legal aunque el porcentaje aplicado respete los límites. Esta idea de «pérdida financiera real» es la que después abre la puerta a reclamar cuando el banco se ha limitado a cobrar el máximo permitido sin acreditar nada.
Cuándo la comisión puede ser ilegal o abusiva: criterios jurídicos
Que una comisión esté por debajo del límite legal no la hace automáticamente válida. Los tribunales analizan dos elementos adicionales antes de darla por buena.
- Transparencia: la información precontractual debe explicar la comisión con claridad, sin letra pequeña ni redacción confusa que impida entender cuánto costará amortizar anticipadamente.
- Proporcionalidad: el importe cobrado tiene que guardar relación con un coste real del banco y no puede convertirse en una penalización encubierta sobre el capital pendiente.
La jurisprudencia reciente confirma que no existe una fórmula única aplicable a todos los casos. El Tribunal Supremo ha señalado que no hay una solución unívoca para determinar la validez de este tipo de comisiones, lo que obliga a examinar cada contrato por separado, según recoge una sentencia del Tribunal Supremo sobre comisiones bancarias. Esto significa que dos hipotecas con cláusulas casi idénticas pueden recibir resoluciones distintas según cómo se informara al cliente y qué coste real pueda acreditar el banco. También los criterios del TJUE sobre cláusulas abusivas en contratos de consumo refuerzan este análisis individualizado, que prioriza el contenido real de la información entregada antes de firmar sobre el simple cumplimiento formal del porcentaje legal.
Cómo comprobar si te cobraron indebidamente
Antes de reclamar nada, conviene reunir la documentación que demuestre qué firmaste y qué te cobraron realmente, para lo cual es útil revisar estos consejos para abrir una cuenta bancaria en España.
- Localiza la escritura de tu hipoteca y busca la cláusula de amortización anticipada, normalmente en el apartado de comisiones.
- Consigue el cuadro de amortización original, que te permite comparar lo pactado con lo aplicado.
- Revisa los extractos bancarios del mes en que se produjo la amortización para identificar el cargo exacto por su concepto y fecha.
- Guarda cualquier comunicación con el banco, correos, cartas o mensajes donde se mencione la comisión.
Al leer la cláusula, fíjate en tres cosas: el texto literal de la comisión, los límites porcentuales que recoge y la fórmula concreta con la que se calcula el importe sobre el capital amortizado. Ordena todo por fecha, desde la firma de la escritura hasta el cobro de la comisión, porque esa cronología es la que sostendrá tu reclamación.
Consejo profesional: guarda siempre una copia con el sello de entrada de tu reclamación previa al banco; sin esa prueba, el Banco de España puede inadmitir tu expediente más adelante.
Cómo reclamar paso a paso en España
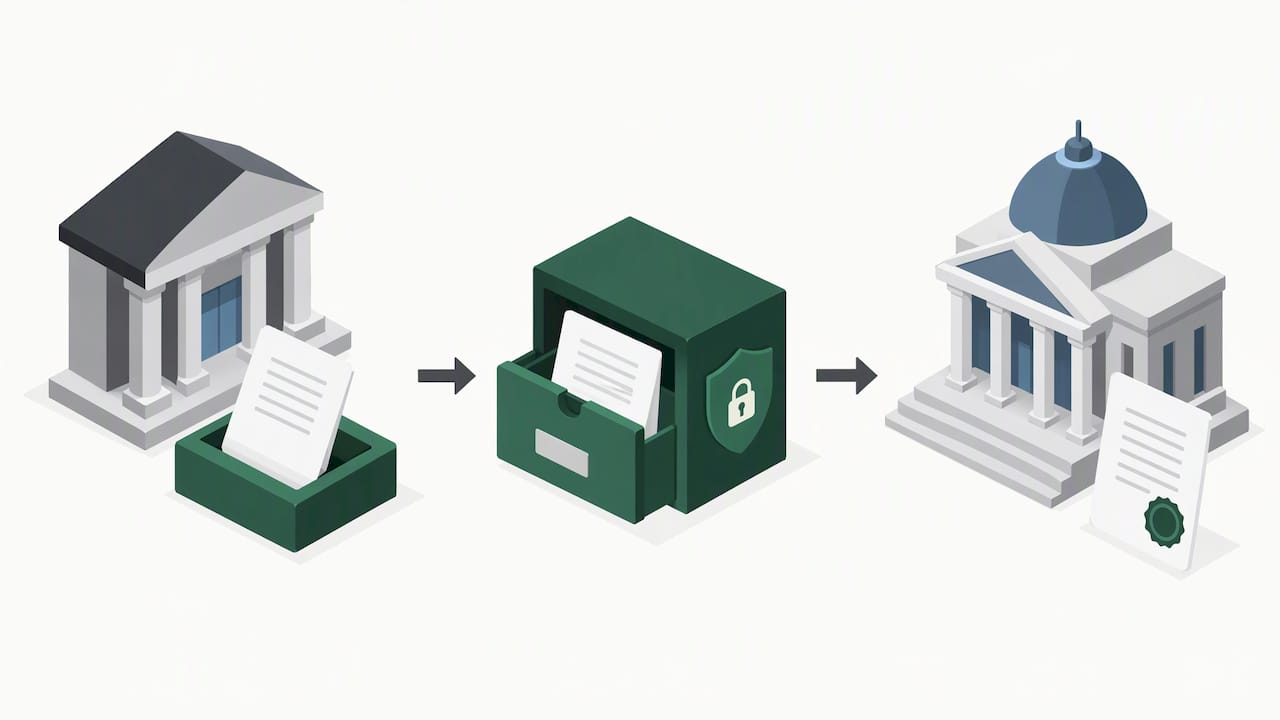
El proceso tiene tres fases y conviene seguirlas en orden, porque saltarse la primera puede cerrarte la puerta a la segunda.
- Presenta una reclamación escrita ante el Servicio de Atención al Cliente de tu banco, explicando los hechos y adjuntando la documentación reunida.
- Si no obtienes respuesta o no estás de acuerdo con ella, eleva el expediente al Banco de España.
- Si ninguna de las dos vías resuelve el conflicto, valora acudir a los tribunales.
Algunos puntos prácticos de cada fase merecen atención:
- El banco suele disponer de un mes para responder, aunque en determinadas reclamaciones el plazo se reduce a 15 días hábiles.
- El informe que emite el Banco de España no es vinculante para la entidad, pero sirve como respaldo técnico si el caso termina en un juzgado.
- El Banco de España puede inadmitir tu expediente si no acreditas que presentaste antes la reclamación ante el propio banco.
- La vía judicial suele requerir abogado y puede implicar costes, aunque muchos despachos trabajan con honorarios a éxito que reducen el riesgo económico del cliente.
Si prefieres una guía más detallada sobre esta segunda fase, puedes consultar nuestra guía paso a paso para reclamar al Banco de España.
Qué puedes esperar: resultados, plazos y costes razonables
No todas las reclamaciones terminan igual, y conviene ajustar expectativas desde el principio.
- El resultado puede ser la devolución total de lo cobrado, una devolución parcial, un acuerdo extrajudicial con el banco o, en algunos casos, el rechazo de la reclamación.
- El plazo para reclamar comisiones indebidas suele situarse en cinco años desde el cobro, conforme al régimen general de prescripción de acciones personales.
- Los tiempos varían según la fase: la respuesta del banco llega en semanas, el informe del Banco de España puede tardar meses y una sentencia judicial, si se llega a ese punto, puede demorarse más de un año.
- La reclamación previa ante el banco y ante el Banco de España no tiene coste para el consumidor; los gastos reales suelen aparecer solo si el caso avanza a la vía judicial.
Experiencia práctica del despacho y cómo lo abordamos
Trabajamos reclamaciones bancarias similares desde hace años, con casos documentados en nuestro blog, como la reclamación de gastos hipotecarios frente a Banco Sabadell.
- Realizamos una revisión jurídica y análisis económico de cada contrato antes de decidir si una reclamación es viable.
- Aplicamos el mismo criterio de evaluación documental en otras materias, como explicamos en nuestro caso sobre cómo reclamar un microcrédito abusivo.
- Si tu caso cumple los requisitos básicos de documentación, puedes solicitar una valoración gratuita antes de dar ningún paso.
Perspectiva final: por qué actuar ahora y cómo priorizar
No dejes que el plazo de prescripción se consuma sin actuar. Conviene priorizar los casos donde falta la cláusula en la escritura, el cargo fue especialmente elevado o la información precontractual resultó insuficiente.
— cristian
Cómo podemos ayudarte en Solvendi Abogados
Si prefieres que alguien revise tu contrato en lugar de hacerlo tú solo, en Solvendi Abogados ofrecemos un análisis gratuito antes de iniciar cualquier reclamación.
- Evaluamos tu escritura y tus extractos con un equipo combinado de abogados y economistas para detectar si la comisión incumple los límites legales o la exigencia de pérdida financiera real.
- Gestionamos tanto la reclamación extrajudicial como, si hace falta, la representación ante los tribunales.
- Trabajamos con honorarios a éxito en la mayoría de casos, de modo que no asumes riesgo económico si la reclamación no prospera.
Consulta nuestras áreas de práctica y solicita tu valoración gratuita para saber si tu caso es reclamable.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cuál es la comisión por amortización anticipada?
Es el importe que algunos bancos cobran cuando el cliente paga antes de tiempo, total o parcialmente, el capital pendiente de su hipoteca. Su cuantía y sus límites máximos están regulados por la Ley 5/2019 según el tipo de interés y la antigüedad del préstamo.
¿Cuál es la penalidad por pago anticipado?
Depende del tipo de hipoteca: en préstamos a interés fijo puede llegar al 2 % durante los primeros diez años y al 1,5 % después, mientras que en los de tipo variable los porcentajes son menores o incluso nulos en ciertos supuestos, según la LCCI. Además del porcentaje, la comisión debe corresponder a una pérdida financiera real del banco.
¿Qué hipotecas no tienen comisiones por amortización anticipada?
Algunas hipotecas a tipo variable quedan exentas de comisión en determinados periodos o supuestos de novación recogidos en la propia ley. También existieron exenciones temporales ligadas al Real Decreto-ley 19/2022 para facilitar cambios a tipo fijo en ciertas fechas.
¿Cuál es la comisión por amortización anticipada según la nueva ley hipotecaria?
La Ley 5/2019 fija como límites generales el 2 % en los primeros diez años y el 1,5 % después para hipotecas a tipo fijo, con porcentajes reducidos para las de tipo variable. En todos los casos, la comisión solo es válida si el banco puede acreditar una pérdida financiera real derivada de la amortización.
¿Qué pasa si el Banco de España no me da la razón?
El informe del Banco de España es orientativo y no obliga al banco a devolver nada, según explica su propio servicio de reclamaciones. Si el informe te es desfavorable o el banco lo ignora, la vía judicial sigue abierta dentro del plazo de prescripción de cinco años.
Fuentes
- BOE-A-2019-3814 Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario.
- Cómo realizar una reclamación – Cliente Bancario, Banco de España
- Reclamación a banco por comisiones abusivas: cómo recuperar tu dinero (2026) – GuiaJuridica