Comunica el siniestro cuanto antes y consulta en la Ley de Contrato de Seguro el plazo aplicable a tu póliza. Mientras avisas, conserva pruebas: fotos, vídeos, inventario, facturas y, si corresponde, denuncia policial. Si la aseguradora no responde o la oferta es insuficiente, reclama por escrito al Servicio de Atención al Cliente y valora acudir a la Dirección General de Seguros y Fondos de Pensiones o a un abogado antes de que prescriban tus acciones.
En resumen:
- Comunica el siniestro en 7 días desde que lo conoces, salvo que la póliza fije un plazo mayor; el retraso no elimina automáticamente la indemnización.
- Conserva fotos fechadas, inventario separado de continente y contenido, facturas y comunicaciones; si discrepas del peritaje, pide una justificación escrita y nombra un perito independiente.
- La aseguradora debe pagar el mínimo en 40 días y puede incurrir en mora tras 3 meses desde el siniestro, salvo causa justificada.
- Agota primero la reclamación interna; después puedes acudir a la DGSFP, cuyo informe no obliga a la aseguradora ni detiene la prescripción de 2 años.
- Ante un riesgo extraordinario, reclama al Consorcio directamente o mediante tu aseguradora; la póliza de daños debe estar vigente y al corriente de pago.
Tabla de contenidos
- Pasos prácticos desde el siniestro hasta la reclamación
- Documentación imprescindible y cómo organizarla
- Plazos legales que no puedes dejar pasar
- Qué hacer si no estás de acuerdo con el peritaje
- Reclamar ante la aseguradora y ante la DGSFP
- El Consorcio de Compensación de Seguros en riesgos extraordinarios
- Cuándo merece la pena consultar a un abogado
- Cómo te ayudamos con tu reclamación de seguro incumplido
- Preguntas frecuentes
- Fuentes
Pasos prácticos desde el siniestro hasta la reclamación
Cuando descubres el daño en casa, el orden en que actúas determina buena parte del resultado final. Una reclamación bien construida empieza por proteger la vivienda y termina con una cronología clara de pruebas y comunicaciones.
- Adopta medidas urgentes para evitar que el daño se extienda: corta el agua, retira objetos en riesgo o asegura la zona afectada.
- Comunica el siniestro por un medio que deje constancia (correo electrónico, app de la aseguradora o llamada con número de expediente) y guarda el acuse de recibo.
- Fotografía y graba en vídeo los daños con fecha visible, antes de mover o limpiar nada que pueda servir como prueba.
- Elabora un inventario separado entre continente (la vivienda) y contenido (muebles, electrodomésticos, enseres) para facilitar la valoración.
- Reúne facturas de compra, presupuestos de reparación y, si procede, denuncia ante la policía o informe de bomberos.
- Facilita la visita del perito de la aseguradora y pide copia escrita de su informe y de la motivación técnica de la valoración.
- Si la oferta te parece baja, solicita por escrito la justificación y aporta una peritación independiente junto con presupuestos comparativos.
- Mantén una cronología con cada llamada, correo y documento, indicando fecha y persona de contacto.
Consejo profesional: guarda cada comunicación con la aseguradora en una misma carpeta, en papel y digital, desde el primer día: esa cronología es una prueba importante si el caso acaba en reclamación formal.
Si los daños proceden de un defecto en la construcción del edificio y no de un siniestro cubierto por tu póliza, el camino cambia: puedes consultar esta guía sobre reclamar defectos constructivos para entender plazos y vías frente al promotor o la constructora.
Documentación imprescindible y cómo organizarla
Una reclamación sólida se sostiene en documentos concretos, no en explicaciones verbales. Antes de llamar a la aseguradora, reúne lo siguiente:
- Póliza completa, recibo de la prima en vigor y número de póliza a mano.
- Parte de siniestro cumplimentado con la fecha y descripción exacta de lo ocurrido.
- Fotografías y vídeos de los daños, inventario detallado de bienes afectados y facturas o presupuestos de reparación.
- Denuncia policial o informe de bomberos cuando el siniestro sea un robo o un incendio.
Entrega siempre la documentación por un medio fehaciente (correo certificado, app oficial o correo electrónico con acuse) y conserva los originales en tu poder. Pide expresamente copia del informe pericial que emita la aseguradora: ese documento es la base técnica sobre la que se construye cualquier reclamación posterior si no estás de acuerdo con la valoración.
Plazos legales que no puedes dejar pasar
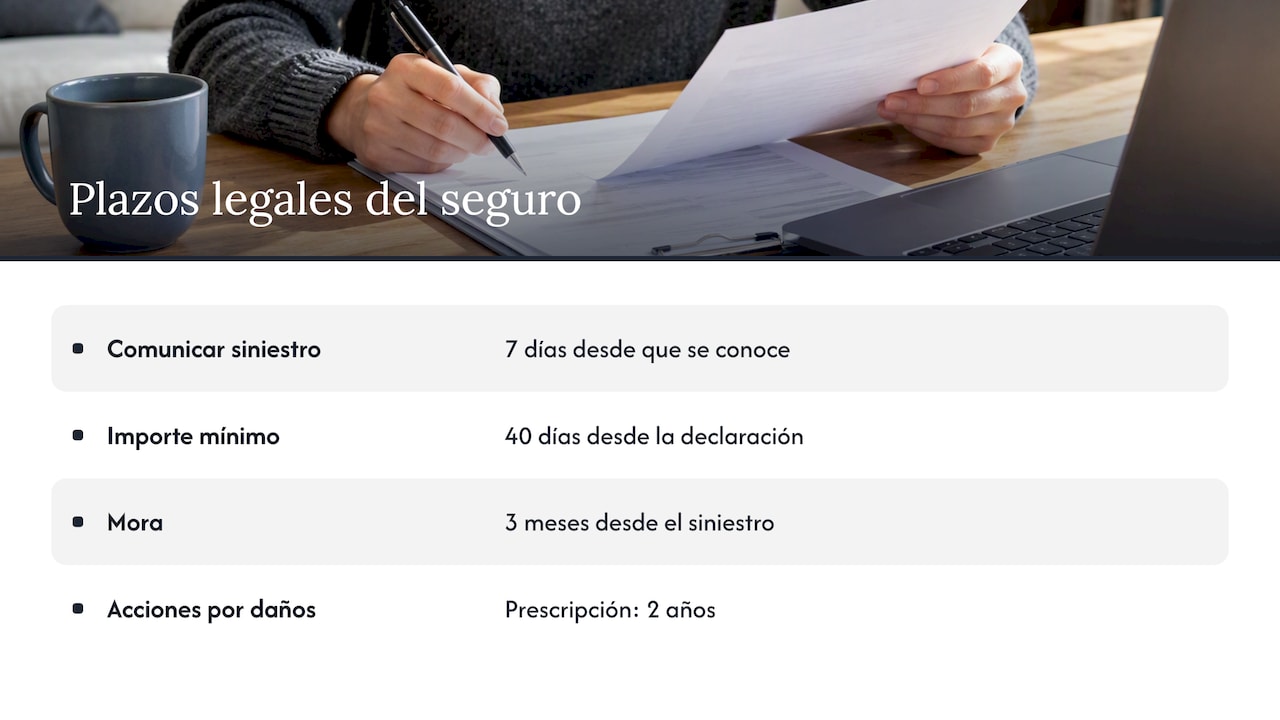
La Ley 50/1980, de Contrato de Seguro, marca tres plazos que conviene tener siempre presentes. El primero, el artículo 16, obliga a comunicar el siniestro en 7 días desde que lo conoces, salvo que la póliza fije un plazo mayor. El retraso no implica automáticamente perder la indemnización, aunque puede tener consecuencias; consulta la ley y las condiciones de tu póliza.
El artículo 18 de la Ley 50/1980 obliga a pagar el importe mínimo procedente dentro de 40 días desde que recibe la declaración del siniestro, y el artículo 20 prevé que entre en mora si no cumple su prestación en 3 meses desde el siniestro sin causa justificada. Esos 40 días no significan que la cuantía definitiva deba estar cerrada: se refieren solo al mínimo que la aseguradora ya puede abonar mientras sigue valorando el resto.
El tercer plazo es el de prescripción: según el artículo 23, dispones de 2 años para ejercer acciones derivadas del contrato de seguro en siniestros de daños. Conviene anotar la fecha del siniestro, la de cada comunicación y la de cualquier visita de perito, porque esa cronología ayuda a comprobar si un plazo está a punto de vencer.
Qué hacer si no estás de acuerdo con el peritaje
El perito de la aseguradora no tiene la última palabra sobre el valor del daño. El artículo 38 de la Ley 50/1980 regula el peritaje contradictorio: si discrepas de la valoración, puedes nombrar tu propio perito y, si los dos informes no coinciden, cabe la designación de un tercer perito en los términos que marca la ley.
- Encarga una peritación independiente que separe con claridad continente y contenido, y que justifique cada partida de coste con presupuestos reales.
- Pide siempre a la aseguradora la motivación escrita de su oferta antes de aceptar o rechazar nada.
- Contrasta ambos informes punto por punto: diferencias en superficie, calidad de materiales o alcance de la reparación suelen explicar buena parte de la distancia entre valoraciones.
Consejo profesional: cuando el perito independiente detecte que la aseguradora aplicó una depreciación o un límite de capital no justificado en la póliza, pide ese cálculo por escrito antes de seguir negociando.
Esta guía sobre peritaje contradictorio del seguro desarrolla con más detalle cómo preparar cada paso del procedimiento del artículo 38. Si, tras el peritaje, la aseguradora mantiene una oferta que consideras insuficiente, conviene revisar también las opciones recogidas en esta entrada sobre rechazo de indemnización del seguro.
Reclamar ante la aseguradora y ante la DGSFP
Cuando la vía directa con el perito no resuelve el desacuerdo, existe un recorrido formal que conviene seguir en orden.
- Presenta una queja por escrito ante el Servicio de Atención al Cliente de tu aseguradora o, si existe, ante el Defensor del Asegurado, exigiendo motivación expresa y copia del expediente completo.
- Si no obtienes respuesta satisfactoria, puedes acudir al Servicio de Reclamaciones de la Dirección General de Seguros y Fondos de Pensiones, siempre que ya hayas reclamado antes internamente: el plazo es de 1 mes para consumidores y 2 meses en otros supuestos, y la solicitud puede presentarse de forma telemática o en papel.
- Ten presente que el informe de la DGSFP no es vinculante para la aseguradora ni paraliza los plazos para acudir a la vía judicial, aunque sirve como respaldo técnico y administrativo útil si el caso avanza más adelante.
Este trámite administrativo no sustituye a una reclamación judicial cuando la aseguradora se niega a pagar lo que corresponde; funciona como un paso adicional que refuerza tu posición antes de dar ese siguiente salto.
El Consorcio de Compensación de Seguros en riesgos extraordinarios
Cuando el daño procede de un riesgo extraordinario (inundación, tormenta, terremoto u otros fenómenos que la póliza ordinaria no cubre), el interlocutor puede dejar de ser tu aseguradora para pasar a ser el Consorcio de Compensación de Seguros. Para que el Consorcio indemnice, la póliza de daños debe estar vigente y al corriente de pago en el momento del siniestro.
- Puedes solicitar la indemnización directamente o a través de tu aseguradora; el Consorcio recomienda presentar la solicitud cuanto antes para agilizar la valoración.
- El trámite puede iniciarse por teléfono en el 900 222 665 o a través de la tramitación on-line habilitada por el propio Consorcio.
- La documentación habitual incluye datos de la póliza, descripción del daño y pruebas similares a las que exige cualquier aseguradora: fotos, inventario y presupuestos.
Si el siniestro combina un riesgo ordinario con uno extraordinario, conviene aclarar desde el principio qué parte corresponde a cada entidad para evitar retrasos cruzados.
Cuándo merece la pena consultar a un abogado
No toda reclamación necesita asistencia jurídica, pero algunos escenarios la hacen casi imprescindible: una oferta claramente insuficiente respaldada por pruebas sólidas, un plazo de prescripción que podría estar próximo a vencer, un siniestro con un tercero responsable, un peritaje contradictorio que se complica o indicios de que la aseguradora actúa de mala fe.
En esos casos, un abogado revisa la póliza cláusula por cláusula, redacta la reclamación con los argumentos jurídicos que de verdad mueven una negociación, coordina al perito independiente y diseña la estrategia para blindar pruebas y evitar que el plazo de prescripción juegue en tu contra. Trabajamos precisamente ese tipo de casos combinando abogados y economistas, con un análisis inicial gratuito del expediente antes de decidir si merece la pena avanzar.
— cristian
Cómo te ayudamos con tu reclamación de seguro incumplido
Si tu aseguradora se retrasa, paga de menos o rechaza directamente el siniestro, revisamos tu caso sin coste para decirte con claridad si hay base para reclamar. Nuestro equipo combina abogados y economistas que analizan la póliza, el informe pericial y el plazo aplicable antes de recomendarte un siguiente paso concreto.
Cuando el caso es viable, nos encargamos de reclamar ante la aseguradora, coordinar el peritaje contradictorio cuando hace falta, presentar la reclamación ante la DGSFP y, si es necesario, llevar el asunto a la vía judicial.
Si quieres que revisemos tu expediente, puedes consultar nuestra página de seguros incumplidos y solicitar el análisis gratuito de tu caso.
Preguntas frecuentes
¿Cómo poner una reclamación al seguro del hogar?
Presenta primero una queja por escrito ante el Servicio de Atención al Cliente de tu aseguradora, indicando póliza, fecha del siniestro, daños y el importe que reclamas, junto con tus pruebas. Si no obtienes respuesta satisfactoria, puedes acudir al Servicio de Reclamaciones de la DGSFP una vez agotada esa vía interna.
¿Qué puedo hacer si mi seguro de hogar no me hace caso?
Reclama por escrito dejando constancia fehaciente de fechas y contenido, y exige una respuesta motivada dentro de los plazos que marca la ley. Si sigue sin responder o la respuesta no te convence, puedes acudir a la DGSFP o valorar una reclamación judicial con apoyo de un abogado especializado.
¿Cómo puedo presentar una reclamación sobre un seguro?
Reúne la póliza, el parte de siniestro, fotos, inventario, facturas y, si procede, denuncia o informe de bomberos, y preséntalos junto con tu escrito de reclamación por un medio que deje constancia. Conserva copia de todo y pide acuse de recibo en cada paso del proceso.
¿Qué puedo hacer si mi seguro de hogar no se hace cargo de un siniestro?
Pide por escrito la motivación exacta del rechazo y contrástala con tu póliza y con un peritaje independiente si hay desacuerdo técnico. Si el rechazo no está justificado, puedes reclamar ante la DGSFP o acudir a la vía judicial antes de que transcurran los 2 años de prescripción que marca la ley.
Fuentes
Para consultar el texto legal completo de los artículos citados, incluidos el 16, 18, 20, 23 y 38, acude directamente a la Ley 50/1980 de Contrato de Seguro. Si tu siniestro procede de un riesgo extraordinario, la guía de solicitud de indemnización del Consorcio explica los trámites paso a paso. Para el procedimiento administrativo ante la Administración, la documentación oficial de la DGSFP sobre reclamaciones detalla plazos y requisitos previos.
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro.